
Açılış
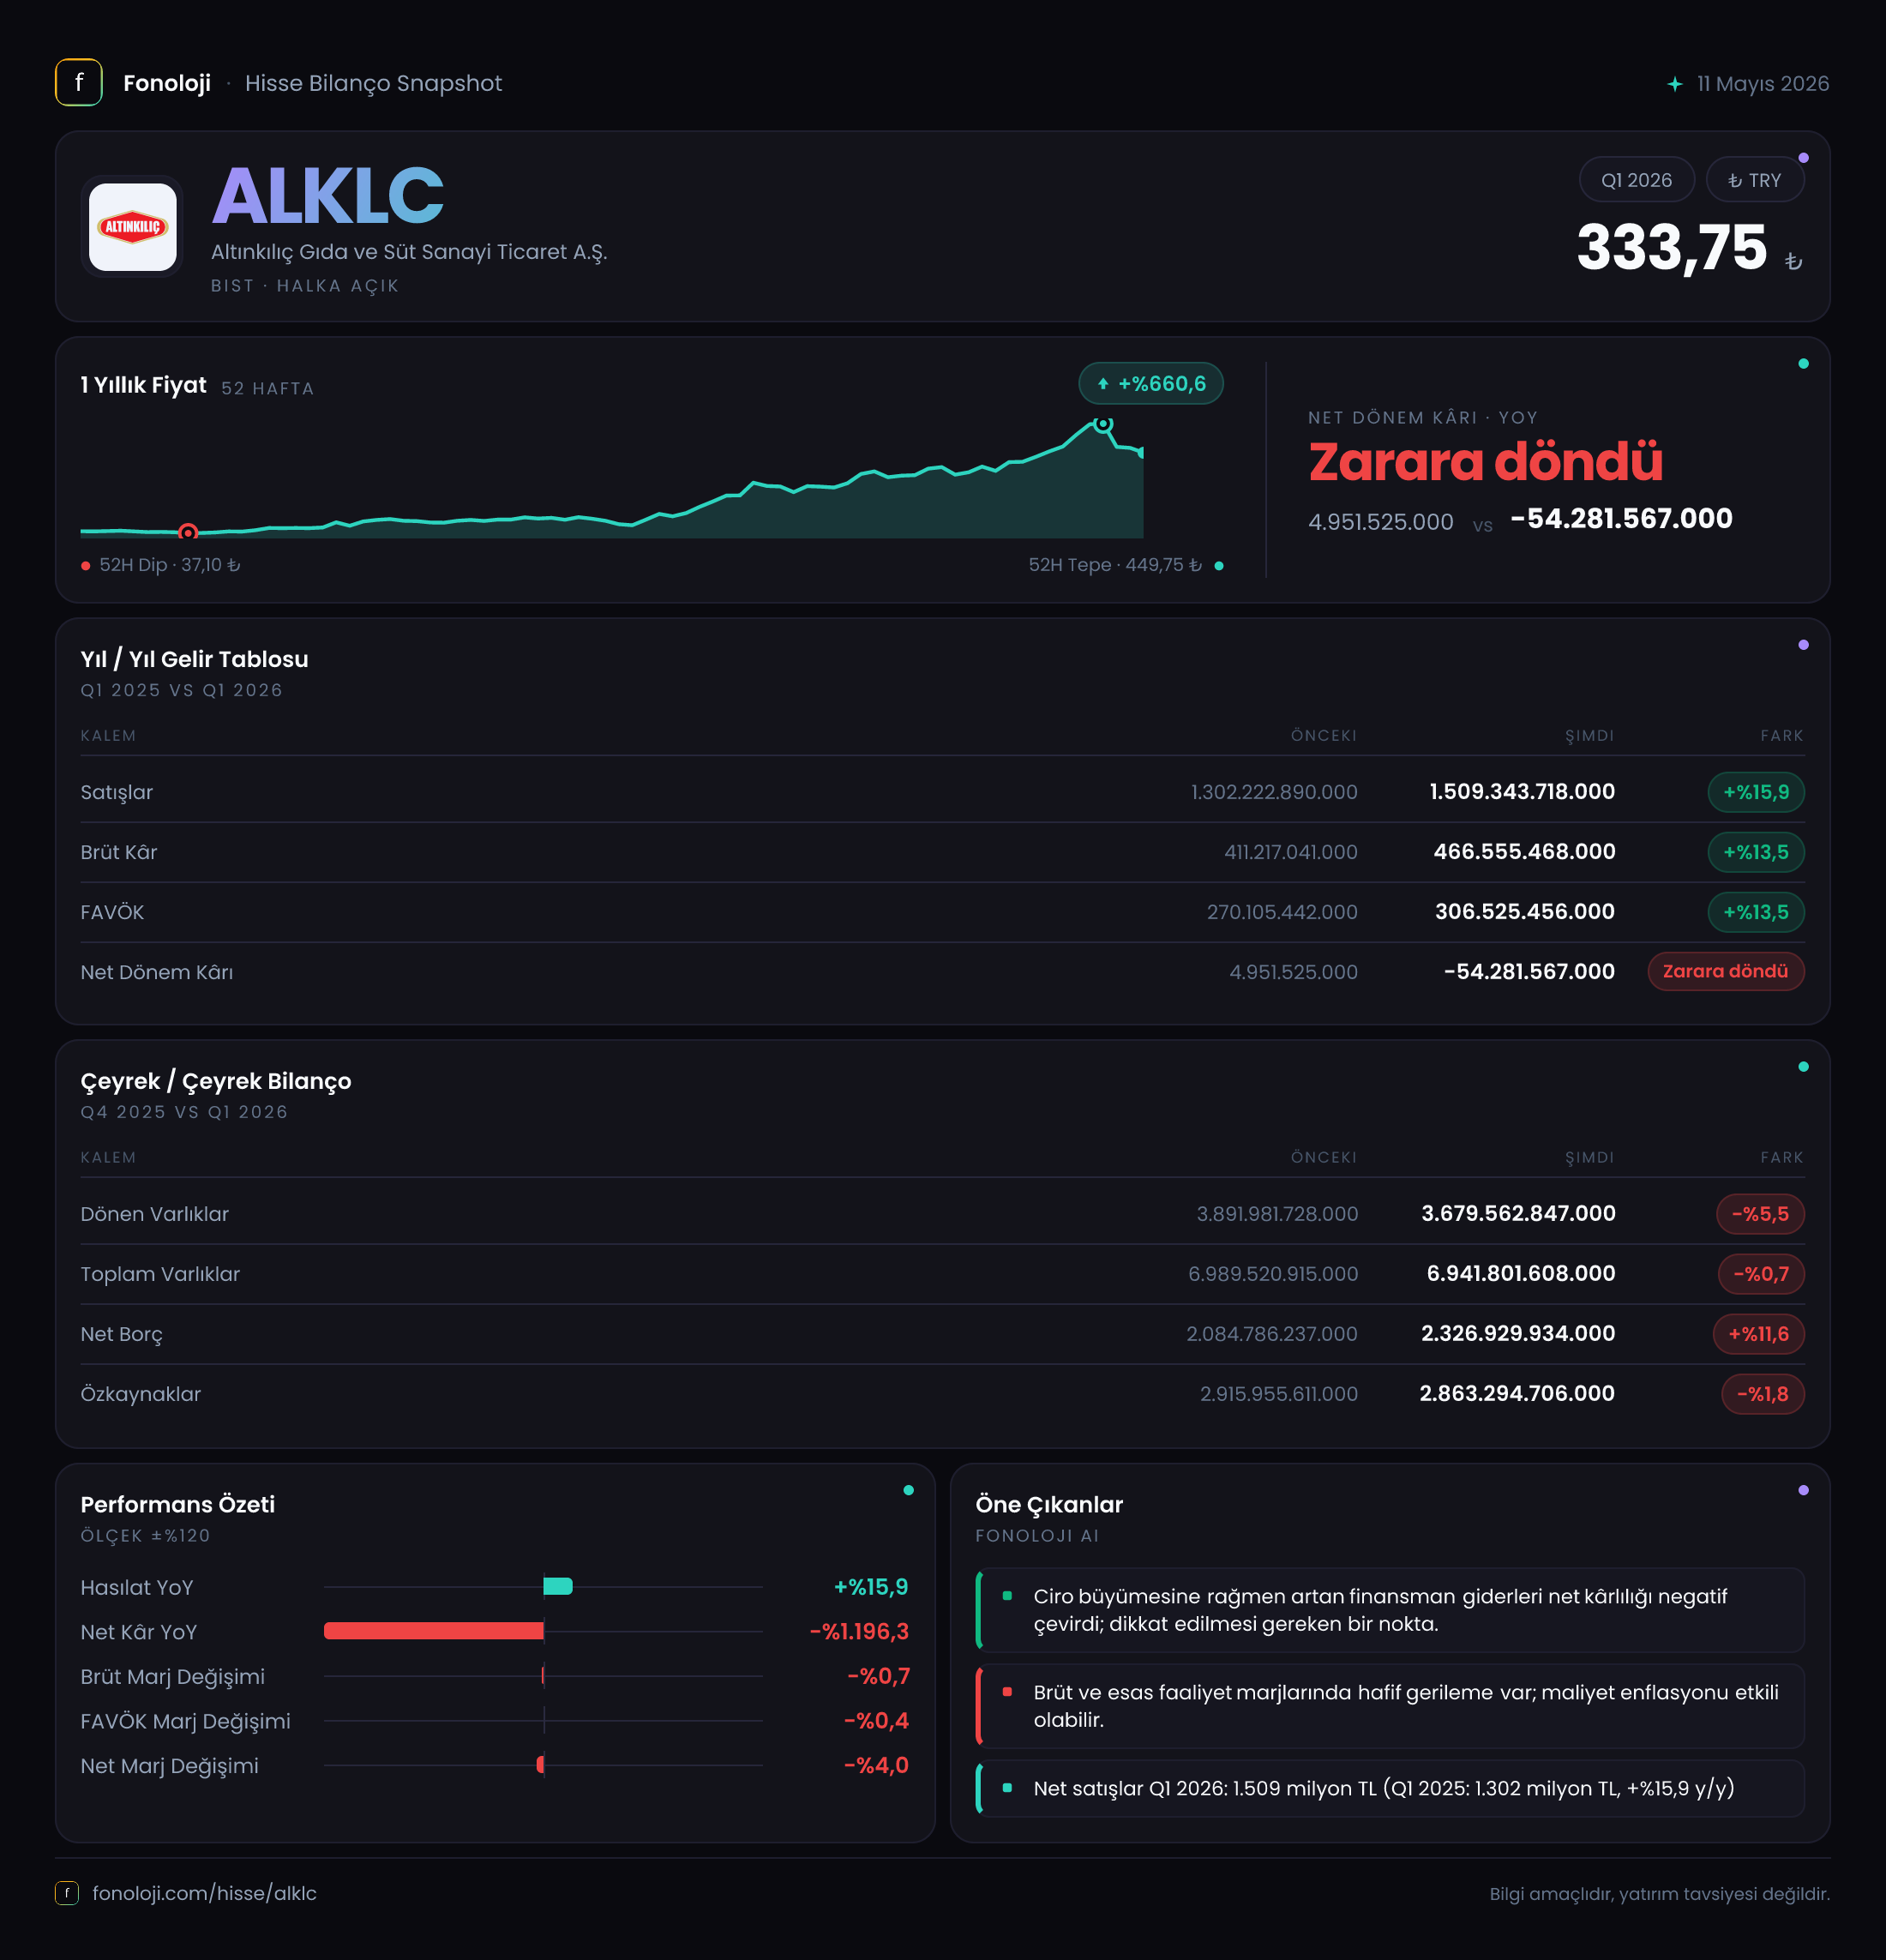
Altınkılıç Gıda ve Süt Sanayi, süt ürünleri ve gıda alanında faaliyet gösteren, gelirleri ağırlıklı olarak iç tüketim ve gıda fiyatlarındaki değişimlerden etkilenen bir şirket. 2026/3AB döneminin ana mesajı, satış ve operasyonel kârlılıkta büyümenin devam etmesine rağmen net kârın zarara dönmesi. Şirketin satışları yıllık bazda %15,9 artarak 1,5 milyar TL’ye, FAVÖK’ü ise %18,6 yükselerek 304,7 milyon TL’ye ulaştı. Ancak bu operasyonel ilerleme, net parasal kazanç ve diğer finansal kalemlerin etkisine rağmen net kâra taşınamadı; geçen yıl 5 milyon TL olan net dönem kârı bu çeyrekte 54,3 milyon TL zarara dönüştü.
| Temel gösterge | 2026/3AB | 2025/3AB | Yıllık değişim | |---|---:|---:|---:| | Satışlar | 1,5 mlr TL | 1,3 mlr TL | %15,9 | | Brüt kâr | 466,6 mn TL | 411,2 mn TL | %13,5 | | FAVÖK | 304,7 mn TL | 256,9 mn TL | %18,6 | | FAVÖK marjı | %20,3 | %19,8 | +0,5 puan | | Net dönem kârı | -54,3 mn TL | 5,0 mn TL | Zarara dönüş |
Satış Hikayesi
ALKLC’nin satışları geçen yılın aynı çeyreğine göre 207,3 milyon TL artarak 1,5 milyar TL’ye ulaştı. İlk bakışta bu, gıda şirketi için anlamlı bir nominal büyüme gibi görünüyor. Ancak Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda, %15,9’luk satış artışı enflasyonun gerisinde kalıyor. Bu nedenle ciro büyümesi, mevcut veriler ışığında reel anlamda güçlü bir genişlemeye işaret etmiyor; şirketin sattığı ürünlerin fiyat artışları enflasyonun altında kalmış veya satış hacmi/mikside baskı yaşanmış olabilir. Hacim ve fiyat kırılımı paylaşılmadığı için büyümenin hangi kanaldan geldiğini net biçimde ayırmak mümkün değil.
Gıda sektöründe satış büyümesini değerlendirirken yalnızca ciroya değil, marjların korunup korunmadığına da bakmak gerekiyor. Bu açıdan ALKLC’nin tablosu tamamen olumsuz değil. Brüt kâr, satışlardan daha yavaş büyümüş olsa da FAVÖK artışı satış büyümesini aşmış durumda. Bu durum, şirketin faaliyet giderlerini daha kontrollü yönetmiş olabileceğini ve operasyonel verimlilik tarafında belirli bir iyileşme sağlandığını gösteriyor.
Çeyreklik trend konusunda ise veri setinde yalnızca 2025/3AB karşılaştırması bulunuyor. Bu nedenle 2025/12’den 2026/3AB’ye geçişte satışların nasıl seyrettiği veya yılın ilk çeyreğinde mevsimsellik etkisinin ne olduğu konusunda sağlıklı bir yorum yapmak için sonraki dönemleri beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı 411,2 milyon TL’den 466,6 milyon TL’ye yükseldi; ancak brüt kâr artışı %13,5 ile satış büyümesi olan %15,9’un altında kaldı. Bu tablo brüt marjın gerilediğini gösteriyor. Brüt marj, geçen yılki yaklaşık %31,6’dan %31,1’e düştü. Gerileme yalnızca 0,5 puan olsa da süt ve gıda sektöründe hammadde, ambalaj, enerji ve lojistik maliyetlerinin yüksek oynaklık gösterdiği düşünüldüğünde takip edilmesi gereken bir sinyal. Şirket satış fiyatlarını artırmış olsa bile maliyetleri aynı ölçüde yansıtamamış olabilir.
Buna karşılık FAVÖK, 256,9 milyon TL’den 304,7 milyon TL’ye çıkarak %18,6 büyüdü. FAVÖK marjı da %19,8’den %20,3’e yükseldi. Yani brüt kârdaki sınırlı marj kaybına rağmen faaliyet giderleri üzerinde daha iyi bir kontrol sağlanmış ve operasyonel kârlılık korunmuş. Bu, şirketin esas faaliyetlerinin bu çeyrekte geçen yıla kıyasla daha güçlü olduğunu gösteriyor.
Asıl kırılma net kâr seviyesinde yaşandı. Geçen yıl 5 milyon TL olan net kâr, bu dönem 54,3 milyon TL zarara döndü. Net kâr marjı yaklaşık %0,4’ten -%3,6’ya geriledi. Dolayısıyla operasyonel kârlılık artarken şirketin nihai kârlılığı bozulmuş durumda. Verilen tabloda finansman giderleri, vergi gideri veya diğer faaliyet dışı kalemlerin ayrıntısı bulunmadığı için zararın hangi kalemden kaynaklandığı kesinleştirilemez. Ancak FAVÖK ile net kâr arasındaki belirgin ayrışma, borçluluk ve finansman maliyetlerinin yakından incelenmesi gerektiğini gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 7,0 milyar TL’den 6,9 milyar TL’ye geriledi; düşüş sınırlı ve %0,7 düzeyinde. Bununla birlikte varlık kompozisyonunda dikkat çeken bir değişim var: dönen varlıklar %5,5 azalarak 3,7 milyar TL’ye inerken duran varlıklar %5,3 artarak 3,3 milyar TL’ye çıktı. Bu durum, işletme sermayesi tarafında bir miktar daralma ve uzun vadeli varlık tabanında büyüme olduğunu gösteriyor.
Net borç 2,1 milyar TL’den 2,3 milyar TL’ye yükselerek %11,6 arttı. Borcun, satışlardan daha hızlı büyümesi bilançoda dikkat edilmesi gereken bir risk yaratıyor. Özkaynaklar ise 2,9 milyar TL’den 2,9 milyar TL’ye gerileyerek %1,8 azaldı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %42 seviyesinde kalıyor; bu, şirketin bilançosunda önemli bir özkaynak tabanı bulunduğunu gösterse de net borç artışının bu gücü aşındırmaması önemli.
Net borcun özkaynaklara oranı yaklaşık 0,8 kat. FAVÖK’ün son çeyrek performansı yıllıklandırıldığında net borç/FAVÖK oranı yaklaşık 1,9 kat hesaplanabilir. Ancak bu yalnızca tek çeyrek verisinin yıllıklandırılmasına dayalı gösterge niteliğinde bir hesaplama; mevsimsellik, faiz giderleri ve nakit akışındaki dalgalanmalar dikkate alınmadan kesin borçluluk yargısı vermek doğru olmaz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon geliri 87,2 milyon TL’den 137,6 milyon TL’ye yükseldi; artış %57,7 oldu. Bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini gösteriyor. Nominal olarak 50,4 milyon TL daha yüksek net parasal kazanç elde edilmesi, yüksek enflasyon ortamında bilanço kalemlerinin şirket lehine çalıştığını ortaya koyuyor.
Ancak bu kazanç, operasyonel kâr gibi değerlendirilmemeli. Net parasal pozisyon geliri, şirketin ürün satışı, maliyet kontrolü veya nakit yaratma gücünü doğrudan göstermez; enflasyon muhasebesinden kaynaklanan muhasebesel bir etkidir. Üstelik bu güçlü parasal kazanca rağmen net kârın zarara dönmesi, faaliyet dışı giderlerin ve finansman yükünün şirket sonuçları üzerinde daha baskın olabileceğine işaret ediyor.
Yatırımcı için Ne Anlama Geliyor?
ALKLC’nin 2026/3AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Bir tarafta %20,3 FAVÖK marjı, yıllık bazda artan operasyonel kârlılık ve gider yönetimindeki iyileşme bulunuyor. Diğer tarafta ise enflasyonun gerisinde kalan ciro büyümesi, artan net borç ve operasyonel kârın net zarara dönüşmesi var.
Yatırımcı açısından öne çıkan fırsatlar şunlar:
- FAVÖK büyümesinin satış büyümesini aşması, operasyonel verimlilik açısından olumlu.
- FAVÖK marjının 0,5 puan artarak %20,3’e çıkması, maliyet baskısının şimdilik yönetilebildiğini gösteriyor.
- Özkaynakların 2,9 milyar TL seviyesinde korunması bilanço için belirli bir tampon sağlıyor.
Buna karşılık şu riskler yakından izlenmeli:
- Satış büyümesinin enflasyonun altında kalması, reel büyüme açısından zayıflığa işaret ediyor.
- Net borcun %11,6 artması, finansman maliyetlerinin kârlılığı daha fazla baskılayabileceğini gösteriyor.
- Net kârın 54,3 milyon TL zarara dönmesi, operasyonel performansın henüz hissedar kârlılığına dönüşmediğini ortaya koyuyor.
- Sonraki dönemlerde net borç/FAVÖK, finansman giderleri, işletme sermayesi ve satış hacmi birlikte izlenmeli.
Bu çeyrek, ALKLC için “operasyonel olarak dirençli, ancak net kâr ve borçluluk tarafında dikkat gerektiren” bir dönem oldu. Yatırım tavsiyesi değildir.