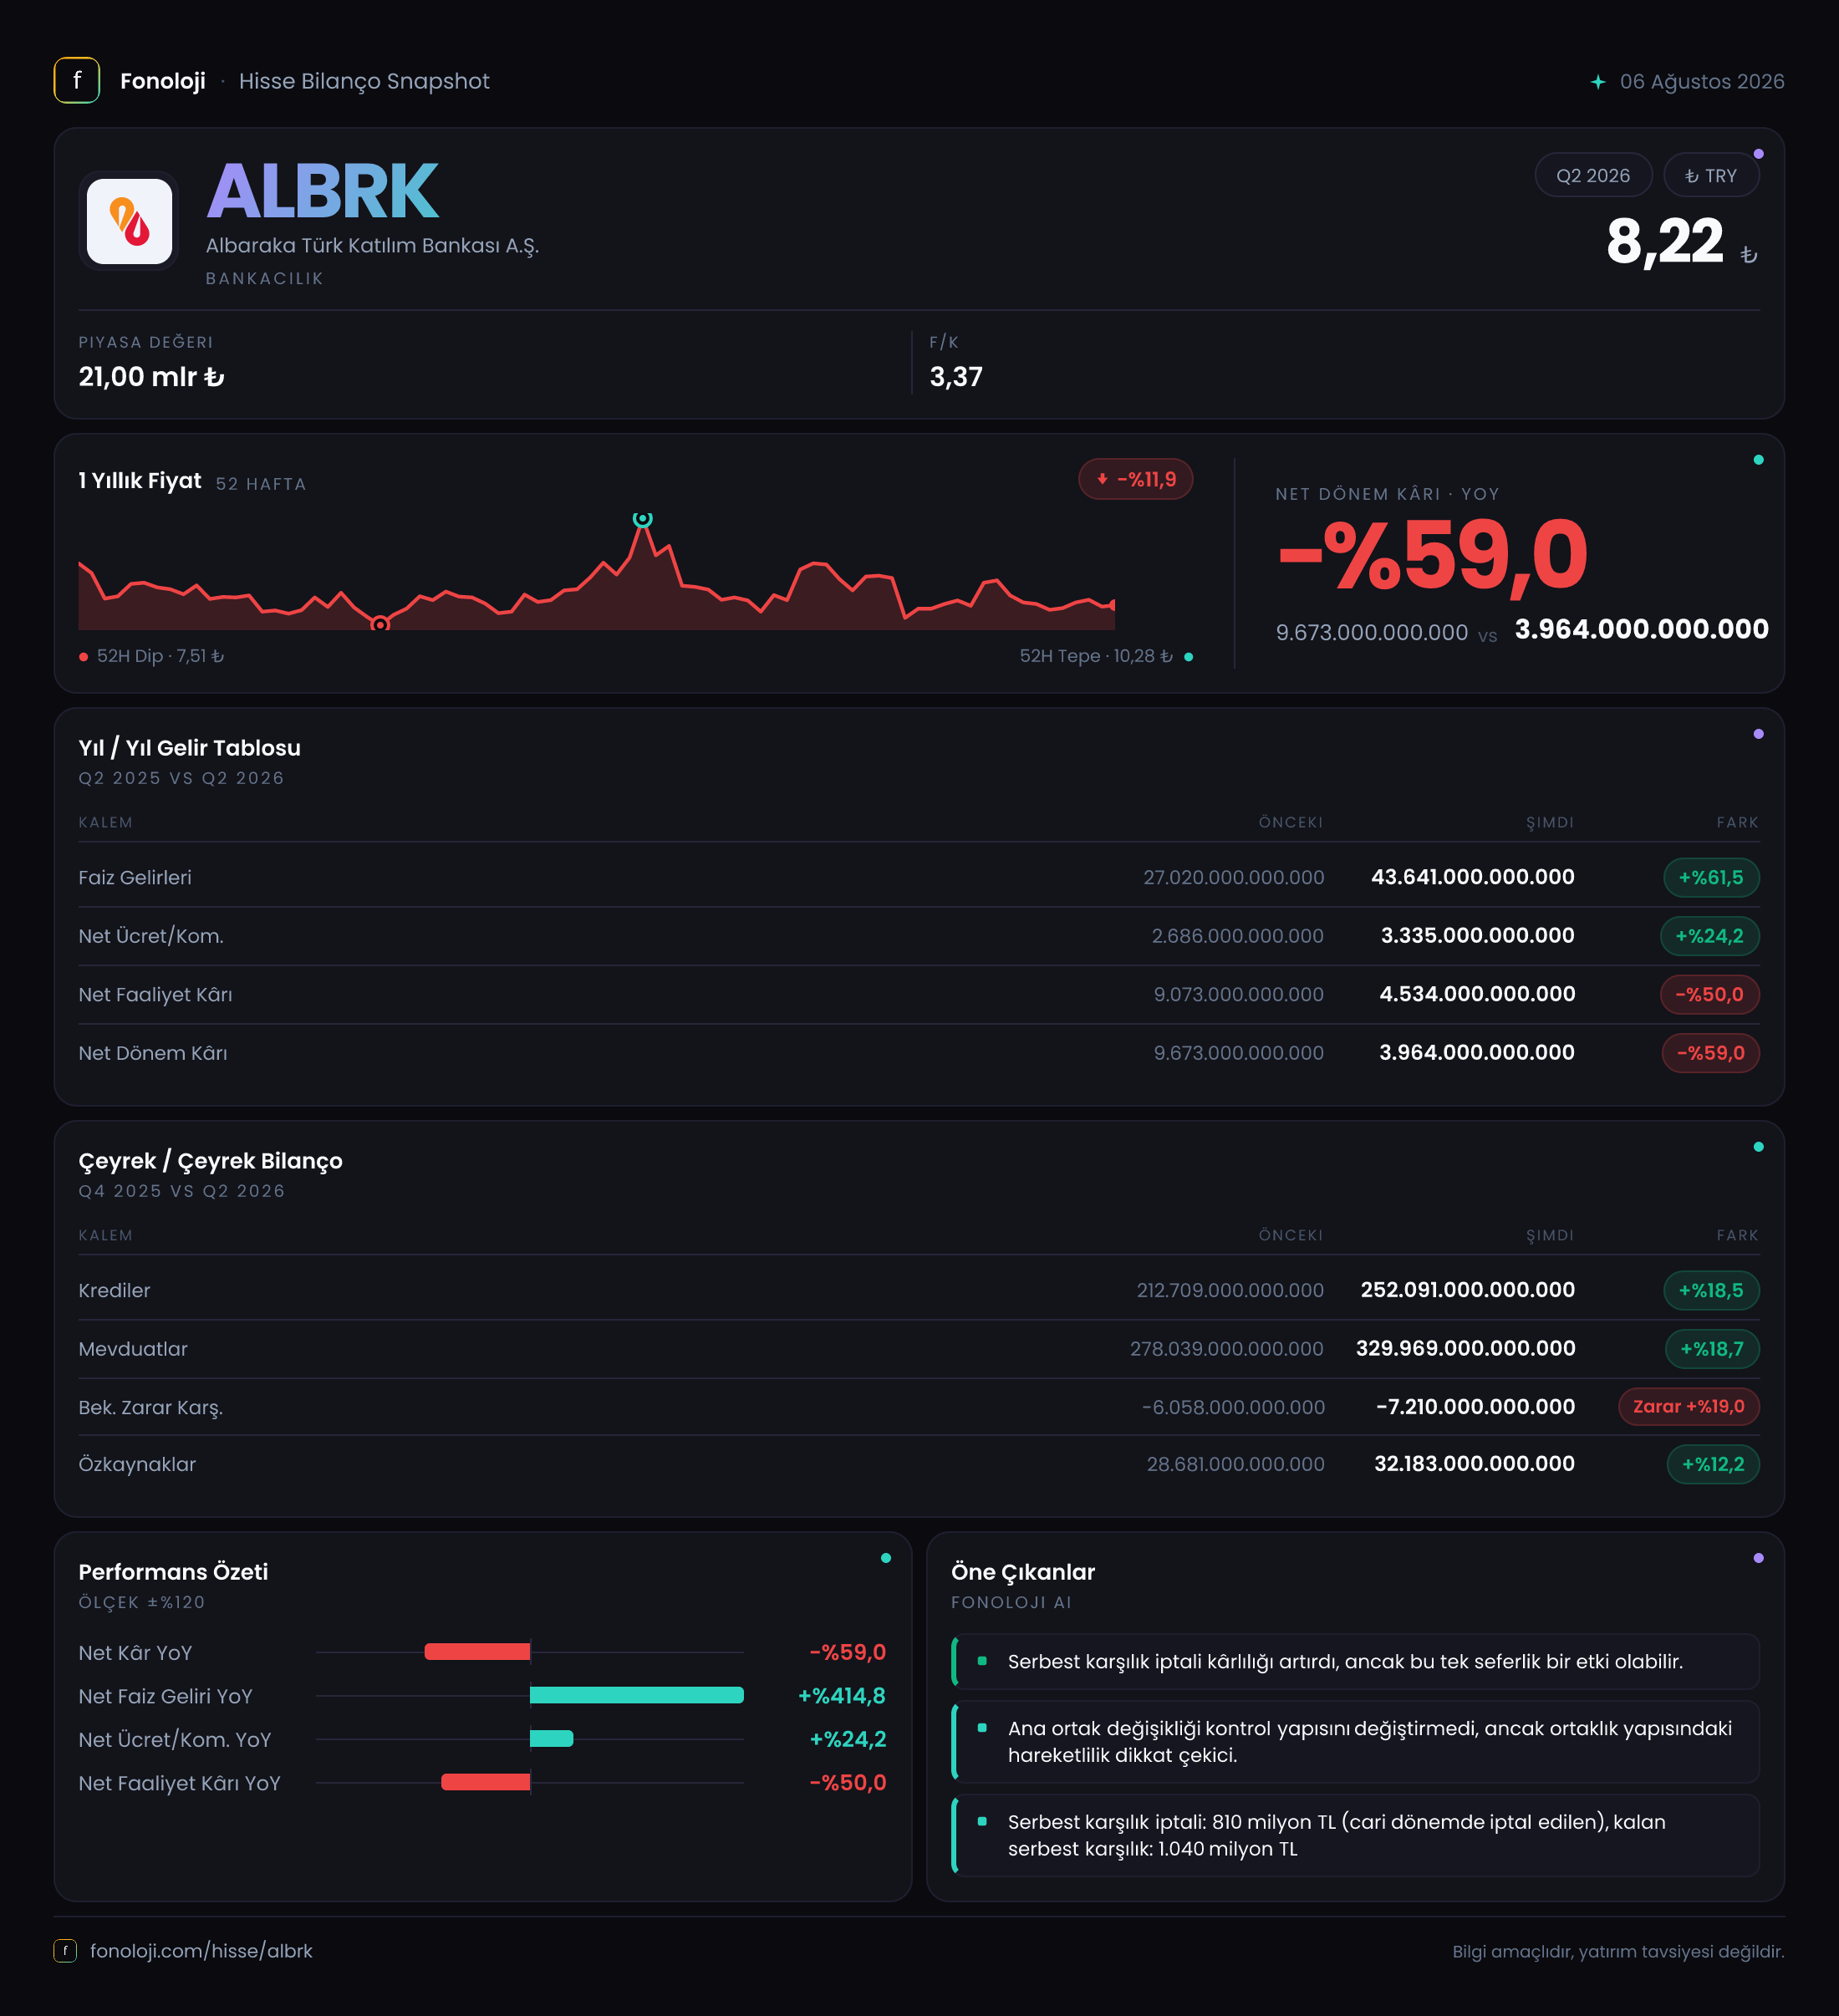

Açılış
Albaraka Türk Katılım Bankası (ALBRK), Türkiye’nin önde gelen katılım bankalarından biri olarak faizsiz bankacılık ilkeleriyle çalışıyor. Bu iş modeli, fon toplama ve kullandırma tarafında geleneksel bankalardan ayrışıyor; kâr payı esasına dayanan ürünler, KOBİ finansmanı ve bireysel fon kullandırımlarıyla dengeli bir kredi portföyü hedefliyor. 2026 yılı ikinci çeyrek ara dönem raporunu incelerken dikkatimizi çeken ilk şey, elimizdeki veri setinin kritik kalemlerde tamamen boş olduğu. Satışlar, net kâr, bilanço büyüklüğü, net borç gibi temel finansal göstergelerin hiçbiri bu raporda sayısal bir karşılık bulmuyor. Bu durum, sağlıklı bir çeyreklik değerlendirme yapmayı engelliyor. Ancak veri eksikliği, şirketin ve sektörün dinamiklerini anlamamıza da mani değil. Zira katılım bankacılığında bu dönemde öne çıkan konular bellidir: enflasyon muhasebesinin özkaynaklara etkisi, fonlama maliyetleri, kredi riskindeki seyir ve TCMB politikalarına duyarlılık. Bu çerçevede, elimizdeki boş tabloya rağmen yatırımcının hangi kalemlere odaklanması gerektiğini ve ALBRK’nin iş modelinden neler beklenebileceğini konuşabiliriz.
Satış Hikayesi
Bir banka için "satışlar" kalemi doğrudan gelir tablosunda yer almaz; bunun yerine kâr payı gelirleri, ücret ve komisyon gelirleri ile türev işlem gelirleri devreye girer. Katılım bankalarında bu kalemler, faizsiz prensipler gereği "kâr payı" adı altında muhasebeleştirilir. ALBRK’nin bu dönemdeki gelir hikâyesini anlamak için öncelikle toplam fon kullandırımındaki büyümeye bakmak gerekir. Türkiye’de enflasyonun hâlâ yüksek seyrettiği bir ortamda, kredi hacmindeki nominal artış tek başına anlamlı değildir. %30’ların üzerindeki enflasyon karşısında reel büyüme yaratıp yaratmadığını görmek için hacim artışını enflasyondan arındırmak şart. Özellikle KOBİ ve bireysel segmentlere verilen fonlardaki ivme, komisyon gelirlerini de besleyen en önemli dinamiktir. Ancak bu raporda ne toplam fon kullandırımı ne de gelir kalemleri yer alıyor. Dolayısıyla "satış hikâyesi" için somut bir sayı vermek mümkün değil. Yine de ALBRK’nin geçmiş dönemlerde izlediği yol, katılım bankacılığı sektörünün genel eğiliminden bağımsız düşünülemez. Kâr payı gelirlerinin büyük kısmı, taksitli ticari krediler ve kira sertifikası gibi faizsiz enstrümanlardan geliyor. Bu ürünlerin enflasyon ortamında fiyatlanması, bankanın marjlarını koruması açısından kritik.
Çeyreklik trend verisi de raporda bulunmadığından, ilk çeyrekten ikinci çeyreğe nasıl bir seyir izlendiğini kestiremiyoruz. Bu nedenle gelir tarafındaki momentumu değerlendirmek için bir sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Bir katılım bankasında kârlılık denildiğinde akla ilk gelen, kâr payı gelirleri ile fonlama maliyetleri arasındaki makas, yani brüt kâr marjıdır. ALBRK gibi katılım bankaları mevduat yerine "katılma hesapları" ile fon toplar; bu fonlara ödenen kâr payları, piyasa faiz oranlarından bağımsız değildir. TCMB’nin sıkı para politikası sürerken fonlama maliyetleri yüksek kalabilir; bu da net faiz marjını baskılayan en önemli unsurdur. Ayrıca TAS 29 enflasyon muhasebesi gereği, yüksek enflasyon döneminde parasal varlıklar için net parasal pozisyon kaybı oluşabilir. Bu durum, bankaların kârlılığını doğrudan etkileyen ve gelir tablosunda ayrı bir satır olarak raporlanan bir kalemdir. Katılım bankaları, faizsiz prensipler nedeniyle reel sektörle iç içe olduğundan, enflasyonun maliyetler üzerindeki etkisini ilk hissetmeye aday kurumlardır.
FAVÖK kalemi ise klasik şirketler için anlamlıyken bankalarda daha az kullanılır; bunun yerine net kâr ve özkaynak kârlılığı öne çıkar. Ne yazık ki bu çeyrekte net dönem kârı rakamı da tabloda boş görünüyor. Dolayısıyla marjların ne yönde hareket ettiğini, enflasyon muhasebesinin kârlılığı ne kadar baskıladığını sayısal olarak ölçemiyoruz. Bununla birlikte ALBRK’nin özellikle KOBİ finansmanındaki uzmanlığı, yüksek fonlama maliyetlerine rağmen kâr payı gelirlerini destekleyen bir faktör olabilir. Ancak bu desteğin kâra dönüşüp dönüşmediğini görmek için gerçek verilere ihtiyaç var. Elimizdeki boş tablo, bu sorulara yanıt vermemizi engelliyor; yatırımcıların da bu nedenle şüpheci yaklaşması yerinde olur.
Bilanço Sağlığı
Bir bankanın bilançosunda en kritik denge, toplam varlıklar ile özkaynaklar arasındaki ilişkidir. ALBRK’nin toplam varlıkları, önceki döneme göre büyüme kaydetmiş olabilir; ancak bu büyümenin ne kadarının enflasyondan kaynaklandığını ayırt etmek zor. TAS 29 uygulamasıyla birlikte varlık ve yükümlülükler enflasyon düzeltmesine tabi tutulur; bu da bilanço büyüklüğünü nominal olarak arttırabilir. Önemli olan, bu artışın özkaynak kalitesini de koruyup korumadığıdır.
Net borç kalemi, bankalar için geleneksel şirketlerden farklı anlam taşır. Bankaların ana işi zaten fon toplayıp kullandırmaktır; bu nedenle net borç yerine mevduat/fonlama yapısı, likidite karşılama oranı ve sermaye yeterliliği rasyosu daha belirleyicidir. ALBRK, katılım bankacılığı yaptığı için mevduat sigortası yerine katılma hesaplarındaki fonlara dayanır. Bu fonların vade yapısı ile kullandırılan kredilerin vadesi arasındaki uyum, bilançonun sağlığı açısından hayati önemdedir. Vade uyumsuzluğu büyürse likidite riski artar. Yine de raporda dönen ve duran varlıkların yanı sıra net borç da boş olduğu için, mevcut durumu ölçmek mümkün görünmüyor.
Özkaynaklar, enflasyon muhasebesinin en çok şekillendirdiği kalemlerden biridir. Yüksek enflasyon ortamında parasal varlıkların satın alma gücü erir; parasal yükümlülükler ise reel olarak azalır. Bankalar için bu genellikle net parasal pozisyon zararı anlamına gelir ve özkaynaklar üzerinde baskı yaratır. Özkaynakların nominal olarak artması, reel olarak korunduğu anlamına gelmez. Bu nedenle ALBRK’nin özkaynak kârlılığını ve sermaye yeterliliğini bu perspektiften değerlendirmek gerekir. Elimizdeki verinin boş olması, bu kritik analizi yapılamaz hale getiriyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 enflasyon muhasebesi, Türkiye’de geçici süreyle de olsa uygulanmaya devam ediyor ve banka bilançolarını derinden etkiliyor. Bu uygulama, parasal varlık ve yükümlülüklerin enflasyon karşısında yeniden değerlenmesini öngörür. Net parasal pozisyon, bir şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki farktır. Enflasyon döneminde net parasal varlık pozisyonu taşıyanlar kaybeder, net parasal yükümlülük pozisyonu taşıyanlar kazanır. Bankalar doğal olarak yüksek tutarda parasal varlık ve yükümlülüklere sahiptir. Mevduat (katılma hesapları) yükümlülük, krediler ise varlık tarafındadır. Enflasyonun hızla yükseldiği dönemlerde, kredilerin ve mevduatların vade yapısına göre net pozisyon değişir. ALBRK gibi katılım bankalarında taksitli ticari krediler uzun vadeli olabilirken, katılma hesapları genellikle kısa vadelidir. Bu da vade uyumsuzluğunu ve enflasyon muhasebesinin etkisini artırabilir.
ALBRK’nin bu dönemdeki net parasal pozisyon kalemi de tabloda boş. Ancak şunu biliyoruz ki Türkiye gibi yüksek enflasyonlu bir ülkede bankaların büyük kısmı, özellikle uzun vadeli sabit getirili kredilerden dolayı net parasal pozisyon zararı raporlar. Bu zarar, net kârı doğrudan azaltan bir unsur olduğu için yatırımcıların özellikle dikkat etmesi gereken bir satırdır. Bu çeyrekteki veri olmadan, zararın büyüklüğü hakkında tahmin yürütmek doğru olmaz. Ancak ALBRK’nin kredi portföyündeki taksitli ürünlerin ağırlığı, bu kalemin önemini koruduğunu gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Elimizdeki ara dönem raporunda neredeyse tüm finansal verilerin boş olması, tek başına bir risk işaretidir. Yatırımcı, sayısal bir çerçeve olmadan ALBRK’nin büyüme hikâyesini, kârlılık trendini ve bilanço dayanıklılığını değerlendiremez. Bu durumda temkinli olmak gerekir. Öte yandan, ALBRK’nin katılım bankacılığındaki köklü geçmişi, KOBİ odaklı yapısı ve faizsiz bankacılık ilkeleri, uzun vadede enflasyonun dengelenmesi durumunda avantaja dönüşebilir. Katılım bankaları, reel sektörle daha güçlü bağ kurdukları için özellikle KOBİ kredilerinde niş bir konuma sahiptir. Bu da ekonomik toparlanma dönemlerinde fırsat yaratabilir.
Ancak bugün itibarıyla enflasyon muhasebesinin banka kârlarını baskıladığı, fonlama maliyetlerinin yüksekliğinin marjları daralttığı ve kredi riski tarafında belirsizliklerin sürdüğü bir ortamdan bahsediyoruz. ALBRK için net borç/FAVÖK gibi bir rasyodan bahsetmek gerekmiyor; bankalarda asıl odak, sermaye yeterliliği ve özkaynak kârlılığıdır. Bu rasyolara dair veri de raporda olmadığından, yatırımcılar en azından şirketin yatırımcı sunumlarını, bağımsız denetim raporlarını veya KAP açıklamalarını takip etmelidir.
Bir sonraki çeyrek raporunda mutlaka bakılması gereken üç satır: net parasal pozisyon kazancı/zararı, net dönem kârı ve özkaynaklardaki reel değişim. Bu üçü, hem enflasyonun etkisini hem de bankanın operasyonel gücünü birlikte gösterecektir. Sayılar gelmeden ALBRK’nin bu dönemini isabetli yorumlamak mümkün görünmüyor.
Yatırım tavsiyesi değildir.