
Açılış
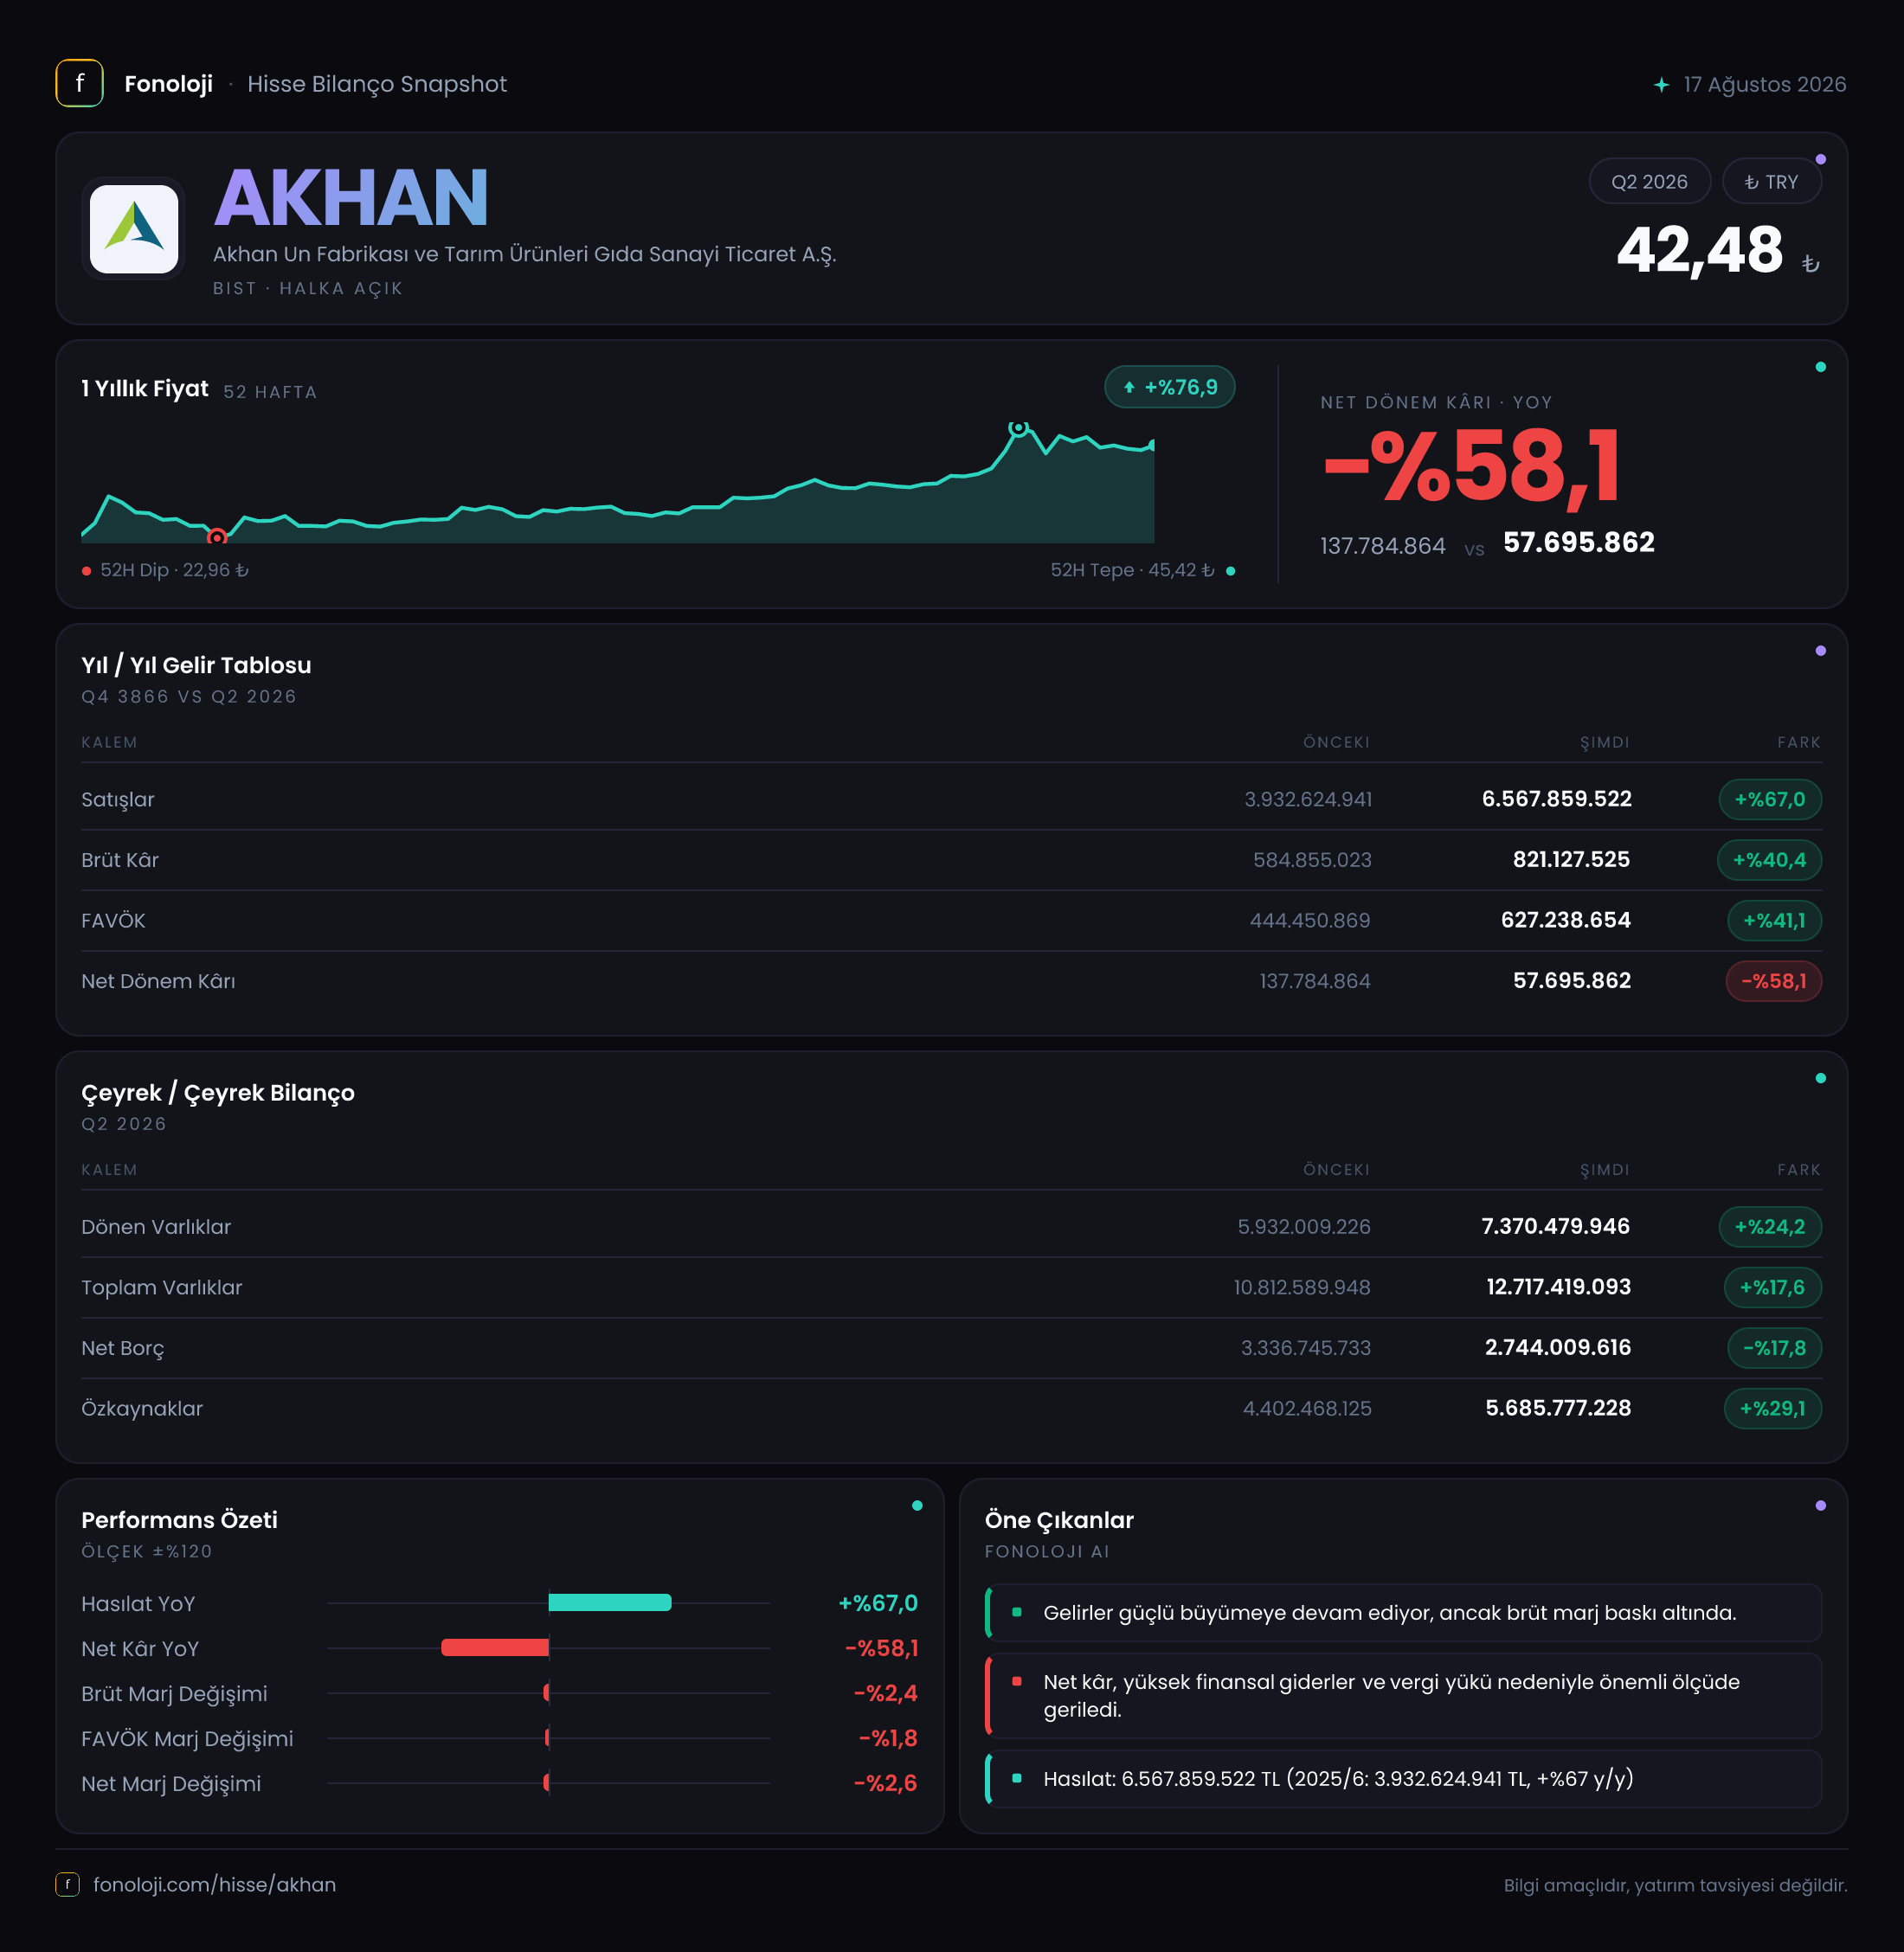
AKHAN Un Fabrikası ve Tarım Ürünleri Gıda Sanayi Ticaret A.Ş., un ve tarım ürünleri odaklı faaliyet gösteren bir gıda şirketi olarak 2026’nın ilk altı ayında güçlü bir satış büyümesi sergiledi. Şirketin satışları geçen yılın aynı dönemine göre %67 artarak 6,6 milyar TL’ye ulaştı; ancak bu büyüme brüt kâr ve FAVÖK’e aynı ölçüde yansımadı. Operasyonel kârlılıkta belirgin bir daralma görülürken net dönem kârı %58,1 geriledi. Buna karşılık bilanço tarafında net borç azalırken özkaynaklar güçlendi; dolayısıyla hikâyenin bir tarafında büyüyen ölçek, diğer tarafında ise marj baskısı bulunuyor.
Satış Hikayesi
AKHAN’ın satışları 3,9 milyar TL’den 6,6 milyar TL’ye yükseldi. Bu, bir yılda 2,7 milyar TL’lik nominal artış ve %67’lik güçlü bir büyüme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu oran, yalnızca fiyat artışlarıyla açıklanamayacak kadar yüksek görünüyor. Ancak veride satış hacmi, ürün fiyatı ve ürün karması ayrımı bulunmadığı için büyümenin ne kadarının gerçek hacim artışından, ne kadarının fiyat geçişlerinden geldiğini kesin olarak söylemek mümkün değil.
Un ve tarım ürünleri sektöründe satışların yüksek büyümesi tek başına yeterli değil. Çünkü hammadde maliyetleri, özellikle buğday fiyatları, enerji, lojistik ve işletme sermayesi ihtiyacı kârlılığı hızlı biçimde etkileyebilir. AKHAN’da satışlar %67 artarken brüt kârın %40,4 artması, şirketin daha fazla ciro üretmesine rağmen her 1 TL’lik satıştan elde ettiği brüt kazancın zayıfladığını gösteriyor.
Çeyreklik trend verisi paylaşılmadığı için yılın ilk çeyreğinden ikinci çeyreğine ivmenin güçlenip güçlenmediğini değerlendiremiyoruz. Bu nedenle sonraki raporda özellikle şu noktalar izlenmeli:
- Satış büyümesi yılın ikinci yarısında korunabiliyor mu?
- Büyüme hacim kaynaklı mı, yoksa ağırlıklı olarak fiyat artışından mı geliyor?
- Un ve tarım ürünlerinde maliyet artışları müşterilere ne ölçüde yansıtılabiliyor?
- Stok ve ticari alacakların satışlardan daha hızlı büyüyüp büyümediği.
Kârlılık
Şirketin brüt kârı 584,9 milyon TL’den 821,1 milyon TL’ye çıktı. Tutar bazında artış olumlu olsa da brüt kâr marjı yaklaşık %15,0’dan %12,4’e geriledi. Başka bir ifadeyle AKHAN, satışlarını önemli ölçüde artırmasına rağmen satış başına elde ettiği ilk kâr katmanında yaklaşık 2,6 puanlık bir kayıp yaşadı. Enflasyonist ortamda bu durum, maliyetlerin satış fiyatlarına tam ve zamanında yansıtılamadığını düşündürüyor.
FAVÖK de 444,5 milyon TL’den 627,2 milyon TL’ye yükseldi; fakat FAVÖK büyümesi %41,1 ile satış büyümesinin oldukça gerisinde kaldı. FAVÖK marjı yaklaşık %11,4’ten %9,5’e indi. Bu, operasyonel ölçek büyüse de şirketin ana faaliyetlerinden elde ettiği verimliliğin zayıfladığını gösteriyor. Brüt kâr ile FAVÖK arasındaki fark yaklaşık 194 milyon TL seviyesinde; bu fark, faaliyet giderlerinin büyüme döneminde kârlılığı aşağı çektiğine işaret ediyor. Ancak giderlerin dağılımı verilmediği için baskının personel, satış-pazarlama, lojistik ya da genel yönetim kalemlerinden hangisinden kaynaklandığını ayrıştırmak mümkün değil.
Net dönem kârı ise 137,8 milyon TL’den 57,7 milyon TL’ye geriledi. Net kâr marjı yaklaşık %3,5’ten %0,9’a düşerek ciddi biçimde zayıfladı. Böylece şirket, operasyonel düzeyde 627,2 milyon TL FAVÖK üretmesine rağmen bunun yalnızca sınırlı bir bölümünü net kâra dönüştürebildi. Bu farkta finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemlerin etkisi olabilir; ancak bu kalemlerin ayrıntısı paylaşılmadığından net kârdaki düşüşün tek bir nedene bağlanması doğru olmaz.
| KPI | 2026/6AB | 2025/6AB | Yorum | |---|---:|---:|---| | Satışlar | 6,6 mlr TL | 3,9 mlr TL | %67 büyüme | | Brüt kâr marjı | %12,4 | %15,0 | Marj baskısı | | FAVÖK marjı | %9,5 | %11,4 | Operasyonel verimlilik zayıflamış | | Net kâr marjı | %0,9 | %3,5 | Net kâra dönüşüm belirgin şekilde düşmüş |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görüntü sunuyor. Dönen varlıklar 5,9 milyar TL’den 7,4 milyar TL’ye yükselerek %24,2 arttı. Bu artış, şirketin büyüyen satış hacmini finanse etmek için daha fazla stok, ticari alacak veya nakit taşıdığını gösterebilir. Ancak dönen varlıkların hangi kalemlerden oluştuğu verilmediği için bu büyümenin likit mi, yoksa işletme sermayesine bağlı mı olduğu ayrıca takip edilmeli.
Duran varlıklar %9,6 artışla 5,3 milyar TL’ye, toplam varlıklar ise %17,6 artışla 12,7 milyar TL’ye ulaştı. Buna karşılık özkaynaklar 4,4 milyar TL’den 5,7 milyar TL’ye çıkarak %29,1 büyüdü. Özkaynakların toplam varlıklardan daha hızlı artması, bilanço kaldıraç seviyesinin görece iyileştiğini gösteriyor.
Net borç 3,3 milyar TL’den 2,7 milyar TL’ye geriledi; bu da %17,8’lik bir düşüş demek. Net borç/FAVÖK oranı, yalnızca ilk altı aylık FAVÖK üzerinden hesaplandığında yaklaşık 4,3 kat seviyesinde görünür. FAVÖK’ün yıllıklandırılması halinde oran yaklaşık 2,2 kata iner. Yıllıklandırılmış yaklaşım daha anlamlı olsa da şirketin ikinci yarı performansı henüz bilinmediği için borçluluk hâlâ yakından izlenmeli. Net borçtaki düşüş ve özkaynak artışı olumlu; fakat marjlar zayıflamaya devam ederse borç ödeme kapasitesi üzerindeki baskı yeniden artabilir.
Net Parasal Pozisyon (TAS 29)
AKHAN’ın net parasal pozisyonu 280,8 milyon TL’den 235,0 milyon TL’ye geriledi. Şirket hâlâ pozitif net parasal pozisyon taşıyor; bu, enflasyon muhasebesi altında parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğu bir yapı bulunduğuna ve net parasal kazanç oluştuğuna işaret eder.
Bununla birlikte söz konusu katkı geçen yılın aynı dönemine göre %16,3 azaldı. Net parasal pozisyon, 2026/6AB döneminde net kârı destekleyen önemli unsurlardan biri olmaya devam etmiş olsa da desteğin zayıflaması, operasyonel marj daralmasının net kâra daha fazla yansımasına neden olmuş olabilir. Burada kritik nokta, TAS 29 kaynaklı kazancın nakit yaratımı anlamına gelmemesidir. Bu nedenle 235,0 milyon TL’lik pozitif katkı, şirketin faaliyetlerinden aynı tutarda nakit ürettiği şeklinde yorumlanmamalı.
Yatırımcı için Ne Anlama Geliyor?
AKHAN’ın mevcut finansal resmi iki farklı mesaj veriyor. Bir yanda satışlar %67 büyüyor, toplam varlıklar genişliyor, net borç azalıyor ve özkaynaklar güçleniyor. Bu göstergeler şirketin ölçek büyüttüğünü ve bilanço tarafında tamamen kontrolsüz bir borçlanma yaşanmadığını gösteriyor.
Diğer yanda kârlılığın kalitesi zayıflıyor. Satış büyümesi %67 iken brüt kâr ve FAVÖK artışı yaklaşık %40 seviyesinde kaldı; net kâr ise geriledi. Yatırımcı açısından temel soru, AKHAN’ın büyümeyi korurken marjlarını yeniden toparlayıp toparlayamayacağı. Marjların %12,4 brüt kâr ve %9,5 FAVÖK seviyelerinden daha da aşağı gelmesi, yüksek ciro artışının hissedar değerine dönüşmesini zorlaştırabilir.
Önümüzdeki dönemlerde stoklar, ticari alacaklar, finansman giderleri, net parasal pozisyon ve çeyreklik FAVÖK marjı birlikte izlenmeli. Net borçtaki düşüş önemli bir fırsat yaratıyor; ancak sürdürülebilir yatırım hikâyesi için şirketin artık yalnızca daha fazla satış değil, bu satışlardan daha yüksek ve istikrarlı net kâr üretmesi gerekiyor. Yatırım tavsiyesi değildir.