
Açılış
AKHAN, un fabrikası ve tarım ürünleri gıda sanayisinde faaliyet gösteren, gelirleri büyük ölçüde emtia ve gıda fiyatlarıyla birlikte hareket eden bir şirket. 2026/3AB döneminde satışlar ve operasyonel kârlılık geçen yılın aynı dönemine göre büyümeyi sürdürürken, net dönem kârı belirgin biçimde geriledi. Ana mesaj şu: şirketin faaliyet performansı zayıflamamış, ancak faaliyet kârı bilançonun alt satırına aynı güçte yansımamış.
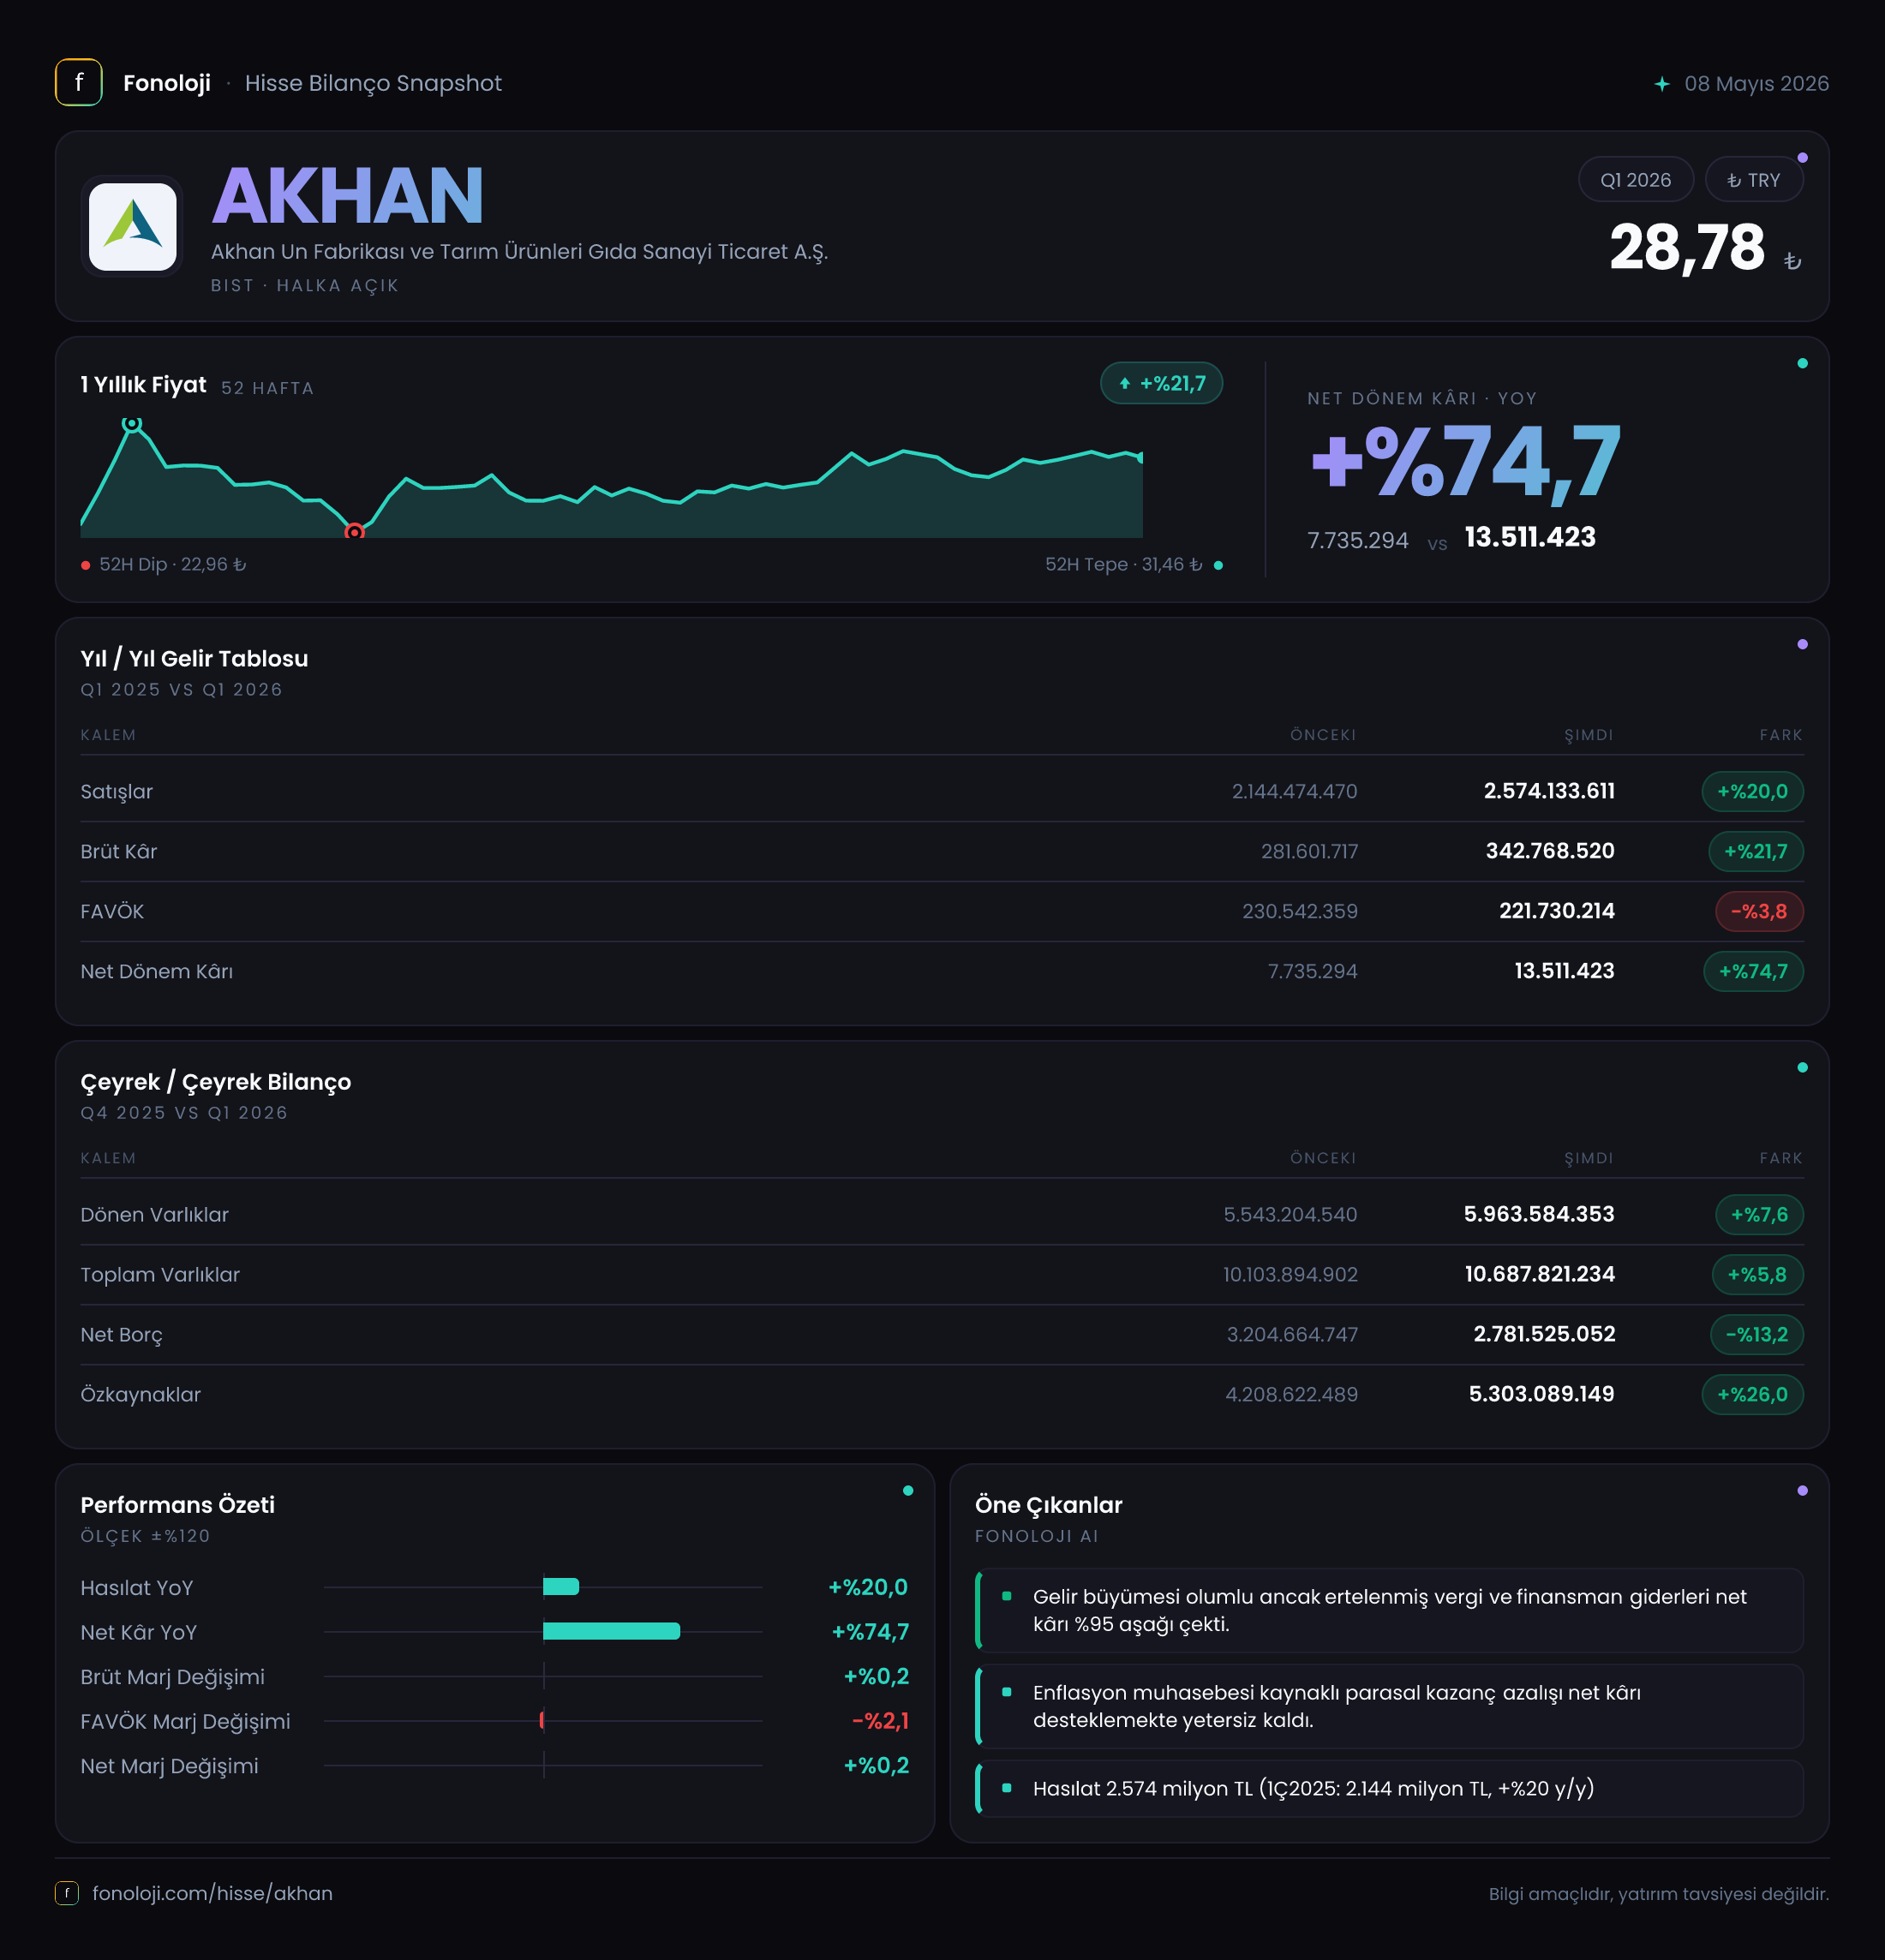
Satışlar %20,0 artarak 2,6 milyar TL’ye, brüt kâr %21,7 artarak 342,8 milyon TL’ye, FAVÖK ise %23,6 yükselerek 255,0 milyon TL’ye ulaştı. Buna karşın net kâr 96,9 milyon TL’den 4,6 milyon TL’ye indi. Dolayısıyla yatırımcı açısından bu çeyrek, “operasyon iyi, net sonuç zayıf” ayrışmasının dikkatle incelenmesi gereken bir örneği.
Satış Hikayesi
AKHAN’ın satışları geçen yılın aynı çeyreğindeki 2,1 milyar TL’den 2,6 milyar TL’ye çıktı. Yüzde 20,0’lik büyüme nominal olarak güçlü görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın reel olarak büyümeye işaret edip etmediği konusunda temkinli olmak gerekiyor. Mevcut veri, satışların enflasyonu aştığını göstermiyor; aksine nominal büyüme enflasyonun altında kalmış olabilir.
Bununla birlikte gıda ve un sektöründe satış performansı yalnızca hacimle değil, buğday ve diğer tarımsal girdilerin fiyatlarıyla da şekilleniyor. Bu nedenle 2,6 milyar TL’lik ciro, tek başına şirketin daha fazla ürün sattığını kanıtlamıyor. Hacim, ürün karması ve fiyat geçişkenliği ayrıştırılmadan büyümenin kalitesi konusunda kesin hüküm vermek mümkün değil.
Çeyreklik karşılaştırma tarafında elimizde yalnızca 2025/3 dönemine ait 2,1 milyar TL satış bulunduğu için, 2026 yılının ilk çeyreğinin bir önceki çeyreğe göre ivmesini değerlendiremiyoruz. Dolayısıyla satışların yılın ilerleyen dönemlerinde hızlanıp hızlanmadığını veya mevsimsel etkiler taşıyıp taşımadığını görmek için yeni ara dönem sonuçlarını beklemek gerekecek.
Kârlılık
Brüt kâr 281,6 milyon TL’den 342,8 milyon TL’ye yükseldi. Ancak brüt kâr marjı yaklaşık %13,4’ten %13,2’ye geriledi. Yani şirket satışlarını büyütürken her 100 TL’lik satıştan elde ettiği brüt kâr yaklaşık olarak sınırlı biçimde azalmış. Bu, girdi maliyetleri ile satış fiyatları arasındaki makasın şirket lehine belirgin şekilde açılmadığını gösteriyor.
FAVÖK daha olumlu bir görüntü veriyor. FAVÖK 206,4 milyon TL’den 255,0 milyon TL’ye çıkarken, FAVÖK marjı yaklaşık %9,8 seviyesinde yatay kaldı. Marjın korunması önemli; çünkü enflasyonist ortamda ücret, enerji, lojistik ve genel yönetim giderleri yükselirken operasyonel kârlılığın satışlarla benzer hızda büyümesi, şirketin temel faaliyetlerinde şimdilik ciddi bir bozulma olmadığını gösteriyor.
Ancak brüt kâr marjındaki sınırlı gerileme ve FAVÖK marjının yatay kalması, kârlılıkta güçlü bir genişleme yaşanmadığını da ortaya koyuyor. FAVÖK artışı esas olarak satış büyümesinden geliyor; şirketin her birim satıştan daha yüksek kâr üretmeye başladığı söylenemez.
Net kâr tarafındaki tablo ise çok daha sert. Net dönem kârı 96,9 milyon TL’den 4,6 milyon TL’ye düşerek %95,3 geriledi. Net kâr marjı yaklaşık %4,6’dan %0,2’ye indi. Böylece 255,0 milyon TL’lik FAVÖK, neredeyse tamamen net kâra dönüşememiş durumda. Bu fark, operasyon dışı kalemlerin, finansman giderlerinin, vergi etkisinin veya enflasyon muhasebesi kaynaklı diğer unsurların net sonucu baskılamış olabileceğini düşündürüyor; fakat bu kalemlerin ayrıntıları paylaşılmadığı için belirli bir nedeni kesin olarak işaret etmek mümkün değil.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Dönen varlıklar 5,5 milyar TL’den 6,0 milyar TL’ye, duran varlıklar ise 4,6 milyar TL’den 4,7 milyar TL’ye yükseldi. Böylece toplam varlıklar 10,1 milyar TL’den 10,7 milyar TL’ye çıkarak %5,8 arttı. Bilanço büyümüş, ancak bu artış satışlardaki %20’lik büyümenin gerisinde kalmış.
En olumlu gelişme net borç tarafında. Net borç 3,1 milyar TL’den 2,7 milyar TL’ye gerileyerek yaklaşık %13,3 azaldı. Bu düşüş, net kârın zayıfladığı bir dönemde özellikle dikkat çekiyor; şirketin borçluluk baskısı yıl sonuna göre hafiflemiş.
Özkaynaklar da 4,1 milyar TL’den 5,2 milyar TL’ye çıkarak %26,4 büyüdü. Özkaynak artışı, varlık büyümesinden daha hızlı gerçekleşmiş ve sermaye yapısını güçlendirmiş. Bununla birlikte bu artışın ne kadarının dönem kârından, ne kadarının enflasyon muhasebesi veya diğer özkaynak kalemlerinden kaynaklandığını ayrıştırmak için finansal tablo dipnotlarına ihtiyaç var.
Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü yıllıklandırılarak yaklaşık hesaplandığında 2,7x civarında görünüyor. Önceki dönem için aynı yöntemle oran yaklaşık 3,8x seviyesindeydi. Bu nedenle borçlulukta iyileşme var; ancak gıda ve emtia sektörlerinin marjlarının oynak olabileceği dikkate alındığında 2,7x hâlâ izlenmesi gereken bir seviye.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 172,5 milyon TL’den 133,8 milyon TL’ye gerileyerek %22,5 azaldı. Bu kalem, yüksek enflasyon ortamında şirketin parasal varlıkları ve parasal yükümlülükleri arasındaki dengenin enflasyon muhasebesi kapsamında kâr veya zarar üzerindeki etkisini gösteriyor.
AKHAN’ın net parasal pozisyon katkısının geçen yılın aynı dönemine göre azalması, bu kalemin net kâra sağladığı desteğin zayıfladığını gösteriyor. Geçen yıl 172,5 milyon TL olan katkı, bu yıl 133,8 milyon TL’ye inse de hâlâ önemli bir tutar. Ancak bu pozitif etkinin azalması, operasyonel kârlılık korunmasına rağmen net kârın neden çok daha sert düştüğünü açıklayabilecek başlıklardan biri olabilir.
Burada önemli nokta, TAS 29 etkisinin nakit yaratımıyla aynı şey olmadığıdır. Net parasal pozisyon kârı, şirketin kasasına aynı tutarda nakit girişi anlamına gelmez. Bu nedenle yatırımcı, 255,0 milyon TL FAVÖK, 4,6 milyon TL net kâr ve 133,8 milyon TL net parasal pozisyon arasındaki farkı birlikte değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
AKHAN’ın 2026/3AB sonuçları iki farklı hikâye anlatıyor:
- Operasyonel tarafta: Satışlar ve FAVÖK büyüyor, FAVÖK marjı yaklaşık %9,8 seviyesinde korunuyor.
- Net sonuçta: Net kâr %95,3 geriliyor ve net kâr marjı %0,2’ye kadar düşüyor.
- Bilançoda: Net borç azalıyor, özkaynaklar güçleniyor ve finansal yapı yıl sonuna göre daha sağlam görünüyor.
- Enflasyon muhasebesinde: Net parasal pozisyon katkısı sürüyor, ancak geçen yıla göre zayıflıyor.
Şirket için fırsat, operasyonel kârlılığı korurken borçluluğu azaltabilmesi. Risk ise satış büyümesinin enflasyonun gerisinde kalması ve güçlü FAVÖK’ün net kâra dönüşememesi. Önümüzdeki dönemlerde özellikle finansman giderleri, net parasal pozisyonun seyri, işletme sermayesi ve satış hacmindeki reel değişim izlenmeli. Bu başlıklarda iyileşme görülmeden yalnızca ciro ve FAVÖK artışına dayanarak güçlü bir yatırım hikâyesi kurmak erken olur.
Yatırım tavsiyesi değildir.