
Açılış
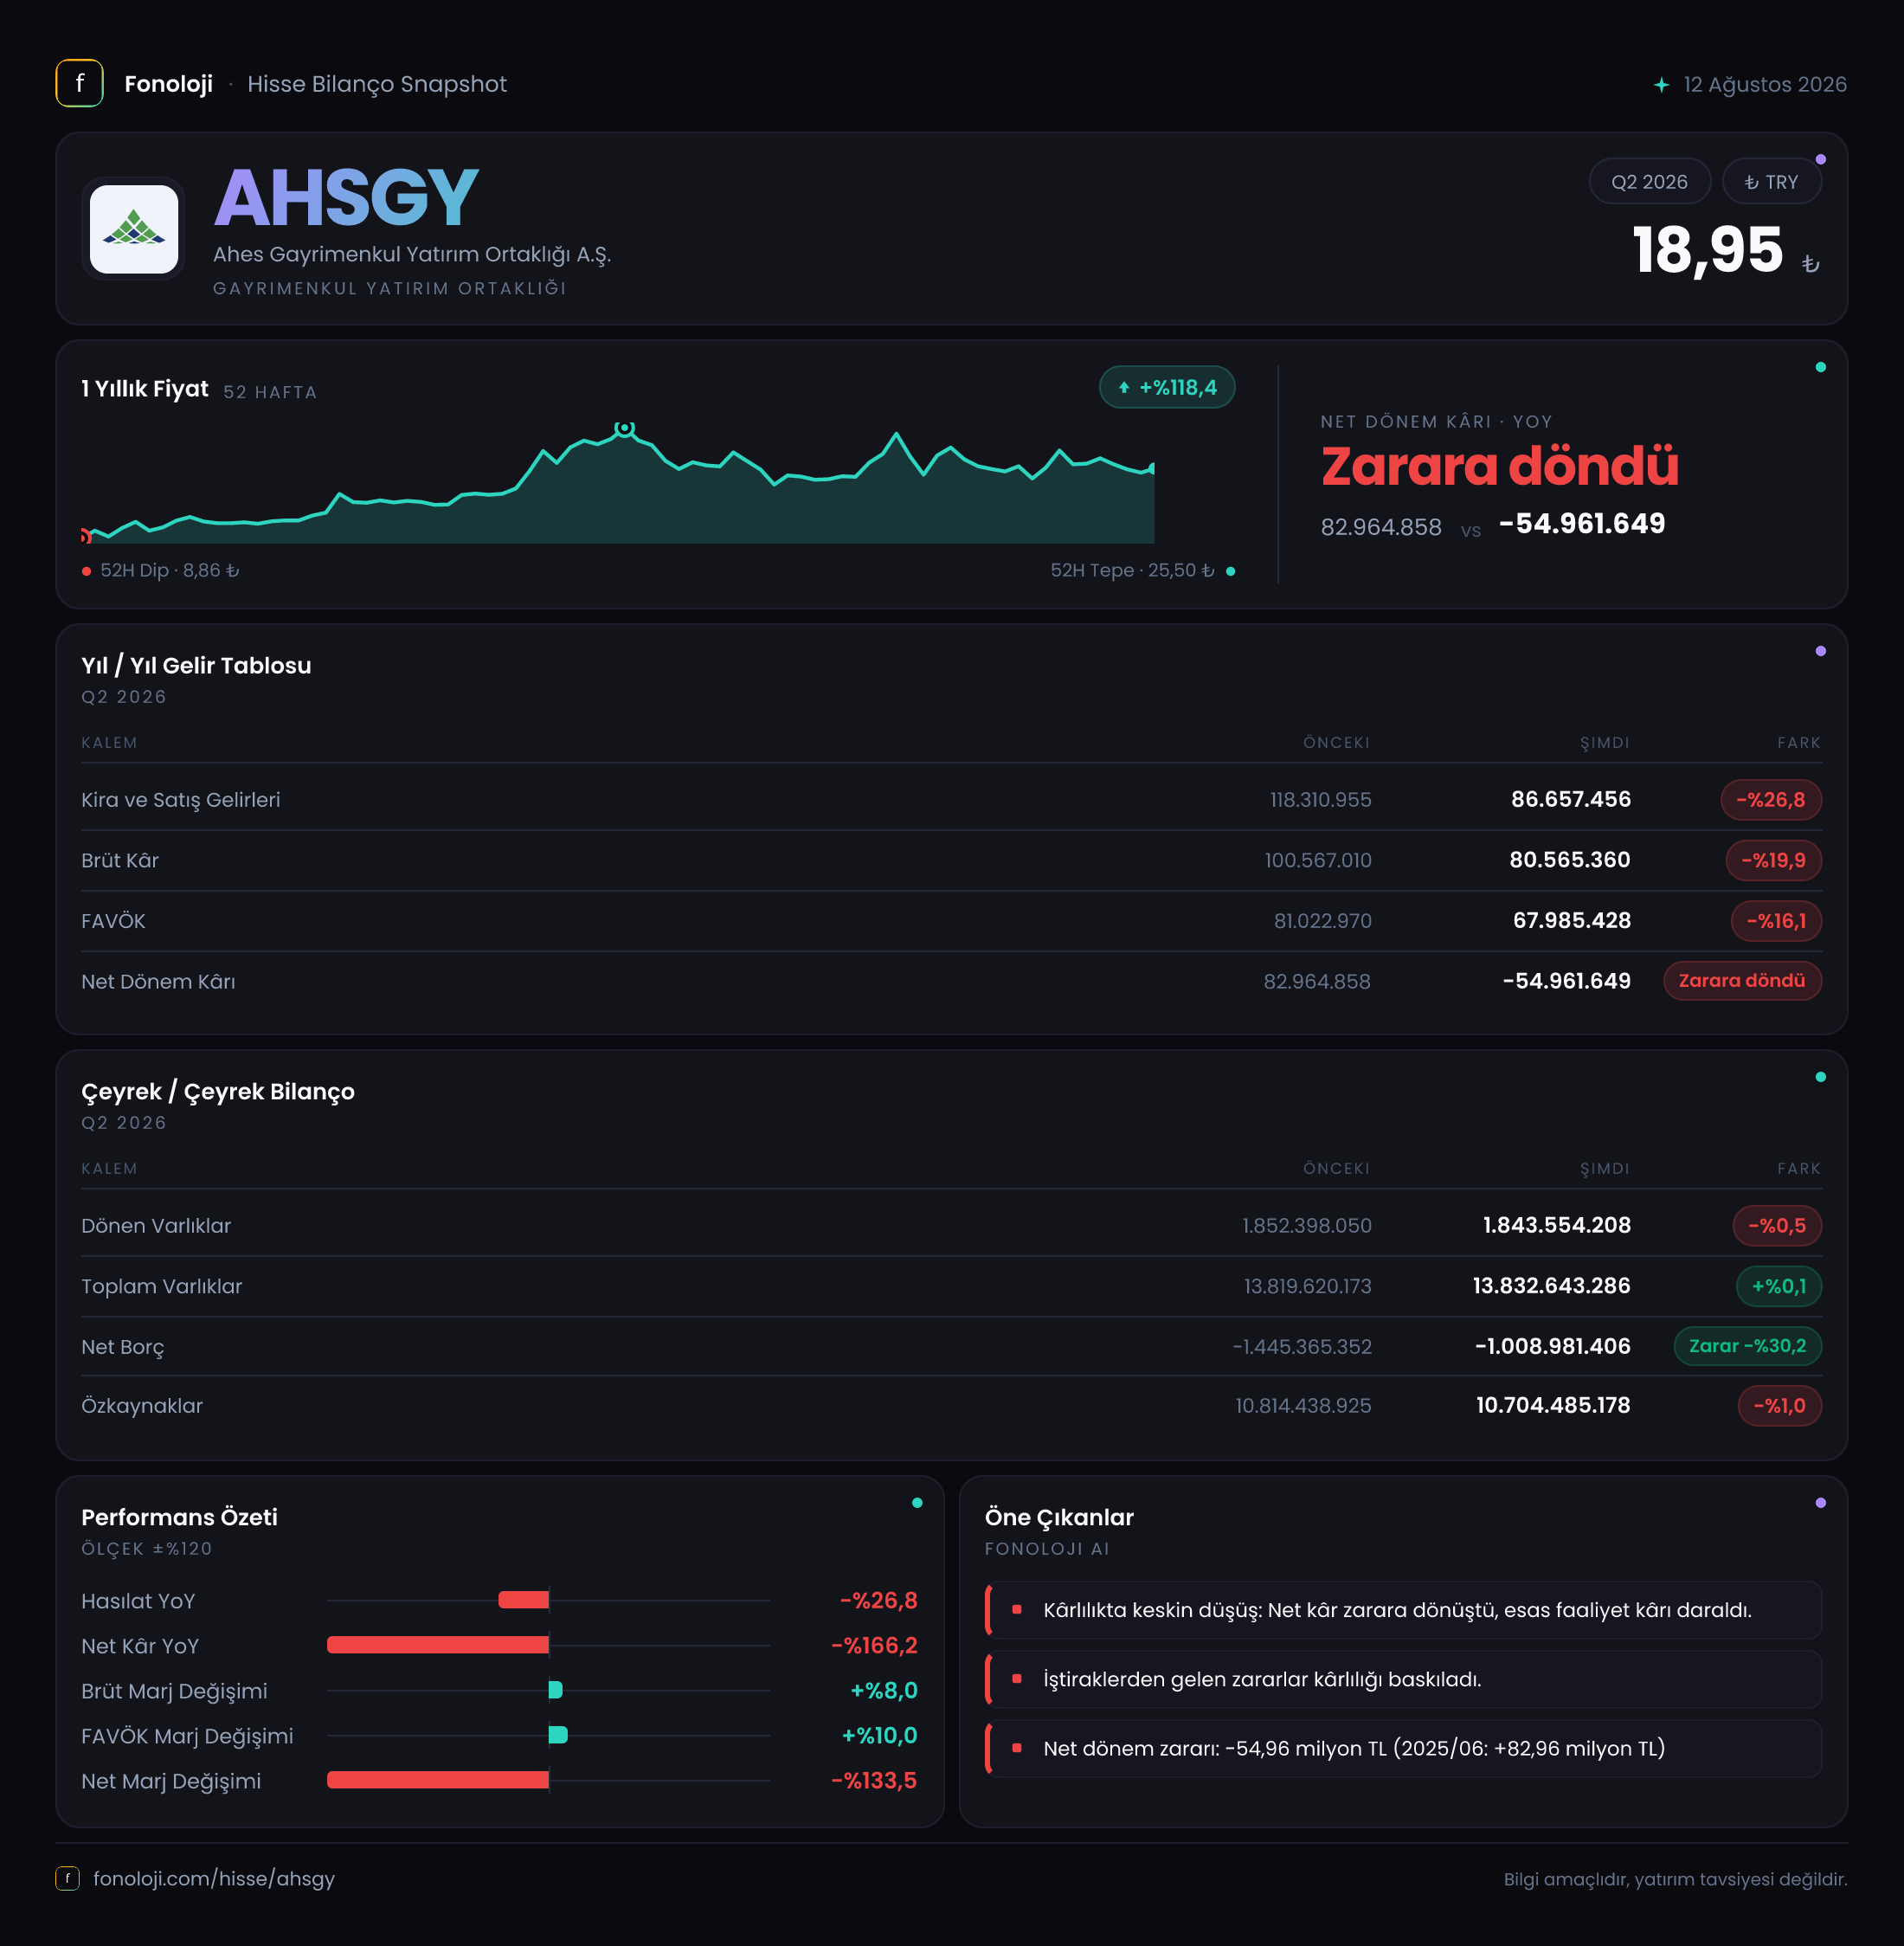
AHES Gayrimenkul Yatırım Ortaklığı’nın 2026/6AB finansalları, gelir tarafında daralma ve enflasyon muhasebesinin kârlılık üzerindeki ağır etkisini birlikte gösteriyor. Şirketin satışları geçen yılın aynı dönemine göre %26,8 gerileyerek 86,7 milyon TL’ye düşerken, faaliyet kârlılığı da zayıflamış durumda. Buna karşın brüt ve FAVÖK marjları hâlâ yüksek seviyelerde; yani temel faaliyetlerde tamamen bir bozulma değil, daha çok ölçek kaybı ve parasal pozisyon kaynaklı baskı öne çıkıyor. Bilançonun en dikkat çekici tarafı ise yaklaşık 1,0 milyar TL net nakit konumunun korunması; ancak bu tamponun önceki yıl sonuna göre daraldığı görülüyor.
Satış Hikayesi
Şirketin 2026’nın ilk altı ayındaki satışları 86,7 milyon TL oldu. Geçen yılın aynı döneminde bu rakam 118,3 milyon TL seviyesindeydi. Böylece satışlar nominal olarak 31,6 milyon TL azaldı ve yıllık düşüş %26,8 olarak gerçekleşti.
Bu gerileme, Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda daha anlamlı hale geliyor. Satışların yalnızca nominal olarak düşmesi değil, enflasyondan arındırıldığında reel bazda da belirgin biçimde küçülmesi söz konusu. Başka bir ifadeyle şirket, geçen yılın aynı dönemine kıyasla fiyat artışlarını satış hacmine veya yeni gelir yaratımına yeterince yansıtamamış görünüyor.
Gayrimenkul yatırım ortaklıklarında satışların dönemsel olarak proje teslimleri, varlık satışları veya kira gelirleri gibi farklı kalemlerden etkilenebilmesi nedeniyle tek bir altı aylık veriden kalıcı bir trend çıkarmak doğru olmaz. Bununla birlikte mevcut veri, 2026’nın ilk yarısında gelir üretiminin geçen yıla göre zayıfladığını net biçimde ortaya koyuyor. Çeyreklik veri paylaşılmadığı için satışların ilk çeyrekten ikinci çeyreğe hızlanıp hızlanmadığını veya toparlanıp toparlanmadığını şu aşamada değerlendiremiyoruz.
Brüt kâr da satışlardaki düşüşe paralel olarak 100,6 milyon TL’den 80,6 milyon TL’ye geriledi. Ancak burada olumlu bir ayrıntı var: Brüt kârdaki düşüş %19,9 ile satış düşüşü olan %26,8’in altında kaldı. Bu, şirketin satışlarının azalmasına rağmen brüt seviyede maliyet kontrolünü koruduğunu ve ürün/proje karmasının marjı desteklediğini gösteriyor.
Kârlılık
Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %85,0 seviyesinden %93,0’a yükseldi. Satışların küçüldüğü bir dönemde brüt marjın genişlemesi, şirketin doğrudan maliyetlerinin satışlardan daha hızlı gerilemiş olabileceğine işaret ediyor. Ancak gayrimenkul şirketlerinde dönemsel satışların proje bazında değişebilmesi nedeniyle bu marjın sürdürülebilirliğini sonraki dönem sonuçlarıyla teyit etmek gerekiyor.
FAVÖK 81,0 milyon TL’den 68,0 milyon TL’ye geriledi. Yıllık düşüş %16,1 ile sınırlı kaldı ve bu oran da satışlardaki gerilemenin altında gerçekleşti. FAVÖK marjı böylece yaklaşık %68,5’ten %78,4’e yükseldi. Bu tablo, şirketin faaliyet giderlerini satışlardaki düşüşe rağmen kontrol altında tuttuğunu ve operasyonel kârlılığın gelir kaybından daha az etkilendiğini gösteriyor.
Ancak faaliyet kârlılığındaki bu direnç, net kâr seviyesine taşınamamış durumda. Şirket geçen yılın aynı döneminde 83,0 milyon TL net kâr açıklarken, bu dönemde 55,0 milyon TL net zarar yazdı. Böylece net kârda 138,0 milyon TL’lik bir bozulma oluştu. Net zarar marjı yaklaşık -%63,4 seviyesine gelirken, geçen yıl net kâr marjı %70,2 düzeyindeydi.
Buradaki ana baskı unsurlarından biri net parasal pozisyon zararı. FAVÖK seviyesinde şirket hâlâ pozitif ve güçlü bir faaliyet sonucu üretirken, finansal raporun alt satırında enflasyon muhasebesi ve diğer finansal kalemler bu sonucu tersine çevirmiş. Dolayısıyla bu dönemin hikâyesi, “faaliyet kârlılığı yok” şeklinde değil; faaliyet kârlılığı korunurken net kârın enflasyon muhasebesi etkileriyle silinmesi şeklinde okunmalı.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre yatay kalarak 13,8 milyar TL oldu. Dönen varlıklar 1,8 milyar TL seviyesinde bulunurken, duran varlıklar 12,0 milyar TL ile toplam varlıkların yaklaşık %87’sini oluşturuyor. Bu yapı, bilançonun ağırlıklı olarak uzun vadeli gayrimenkul ve benzeri duran varlıklara dayandığını gösteriyor.
Özkaynaklar 10,8 milyar TL’den 10,7 milyar TL’ye geriledi. Düşüş yalnızca %1,0 seviyesinde olsa da net zararın özkaynakları aşağı çektiği görülüyor. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %77,5 düzeyinde. Bu oran, şirket bilançosunda yüksek bir özkaynak tamponu bulunduğunu ve varlıkların önemli bölümünün borçla finanse edilmediğini gösteriyor.
Net borç kalemi -1,4 milyar TL’den -1,0 milyar TL’ye geldi. Eksi net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına geliyor. Ancak net nakit tamponu yaklaşık 400 milyon TL azalmış durumda; bu da net nakit pozisyonunda %30,2 oranında gerilemeye işaret ediyor.
Şirketin 1,0 milyar TL net nakdi, altı aylık 68,0 milyon TL FAVÖK’ün yaklaşık 14,7 katına denk geliyor. Altı aylık FAVÖK yıllıklandırıldığında bu oran yaklaşık 7,4 kat seviyesine gelir. Burada klasik net borç/FAVÖK rasyosunun negatif olması gerekir; dolayısıyla şirket borçluluk baskısından ziyade güçlü net nakit pozisyonuyla öne çıkıyor. Yine de nakdin azalıyor olması, faaliyet dışı nakit çıkışlarının ve işletme sermayesi hareketlerinin izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 220,6 milyon TL’den 212,4 milyon TL’ye geriledi. Bu, zarar kaleminde %3,7’lik sınırlı bir iyileşme anlamına geliyor; fakat toplam büyüklük hâlâ şirketin altı aylık FAVÖK’ünün yaklaşık 3,1 katı. Dolayısıyla operasyonel kârlılık ne kadar güçlü görünürse görünsün, enflasyon muhasebesi kaynaklı parasal kayıp net kâr üzerinde belirleyici olmaya devam ediyor.
Enflasyon muhasebesinde nakit ve parasal yükümlülüklerin reel değerindeki değişimler şirketin net parasal pozisyonunu etkiler. Gayrimenkul ağırlıklı şirketlerde varlıkların önemli bölümü parasal olmayan kalemlerden oluşurken, nakit, alacak ve borçların enflasyon karşısındaki etkisi net parasal sonuçta görünür hale gelir. AHSGY’de net parasal zarar geçen yıla göre bir miktar azalmış olsa da henüz kârlılığı dengeleyebilecek seviyeye inmiş değil.
Bu nedenle yatırımcı, FAVÖK artışını tek başına yeterli görmemeli; net parasal pozisyonun, finansman giderlerinin ve nakit akışının birlikte izlenmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
AHSGY’nin 2026/6AB sonuçları iki farklı mesaj veriyor:
- Fırsat tarafında, brüt marjın %93,0’a, FAVÖK marjının %78,4’e yükselmesi faaliyet giderlerinin ve doğrudan maliyetlerin kontrol edildiğini gösteriyor.
- Bilanço tarafında, yaklaşık 1,0 milyar TL net nakit ve %77,5 civarındaki özkaynak/varlık oranı finansal dayanıklılık sağlıyor.
- Risk tarafında, satışların nominal olarak %26,8 gerilemesi, yüksek enflasyon ortamında reel daralmanın çok daha belirgin olabileceğine işaret ediyor.
- Net parasal zarar hâlâ 212,4 milyon TL ile yüksek; bu kalem faaliyet kârını aşarak net zarara dönüşümün ana nedenlerinden biri.
- Net nakit pozisyonunun 1,4 milyar TL’den 1,0 milyar TL’ye düşmesi, bilançonun güçlü olmasına rağmen nakit tamponunun izlendiğini gösteriyor.
Önümüzdeki dönemde en kritik göstergeler satışların yeniden büyümeye başlayıp başlamayacağı, yüksek FAVÖK marjının korunup korunamayacağı, net nakit pozisyonundaki düşüşün durup durmayacağı ve net parasal zararın azalması olacak. Mevcut tablo, borçluluk açısından rahat fakat gelir büyümesi ve net kâr üretimi açısından henüz teyit bekleyen bir GYO görünümünde.
Yatırım tavsiyesi değildir.