
Açılış
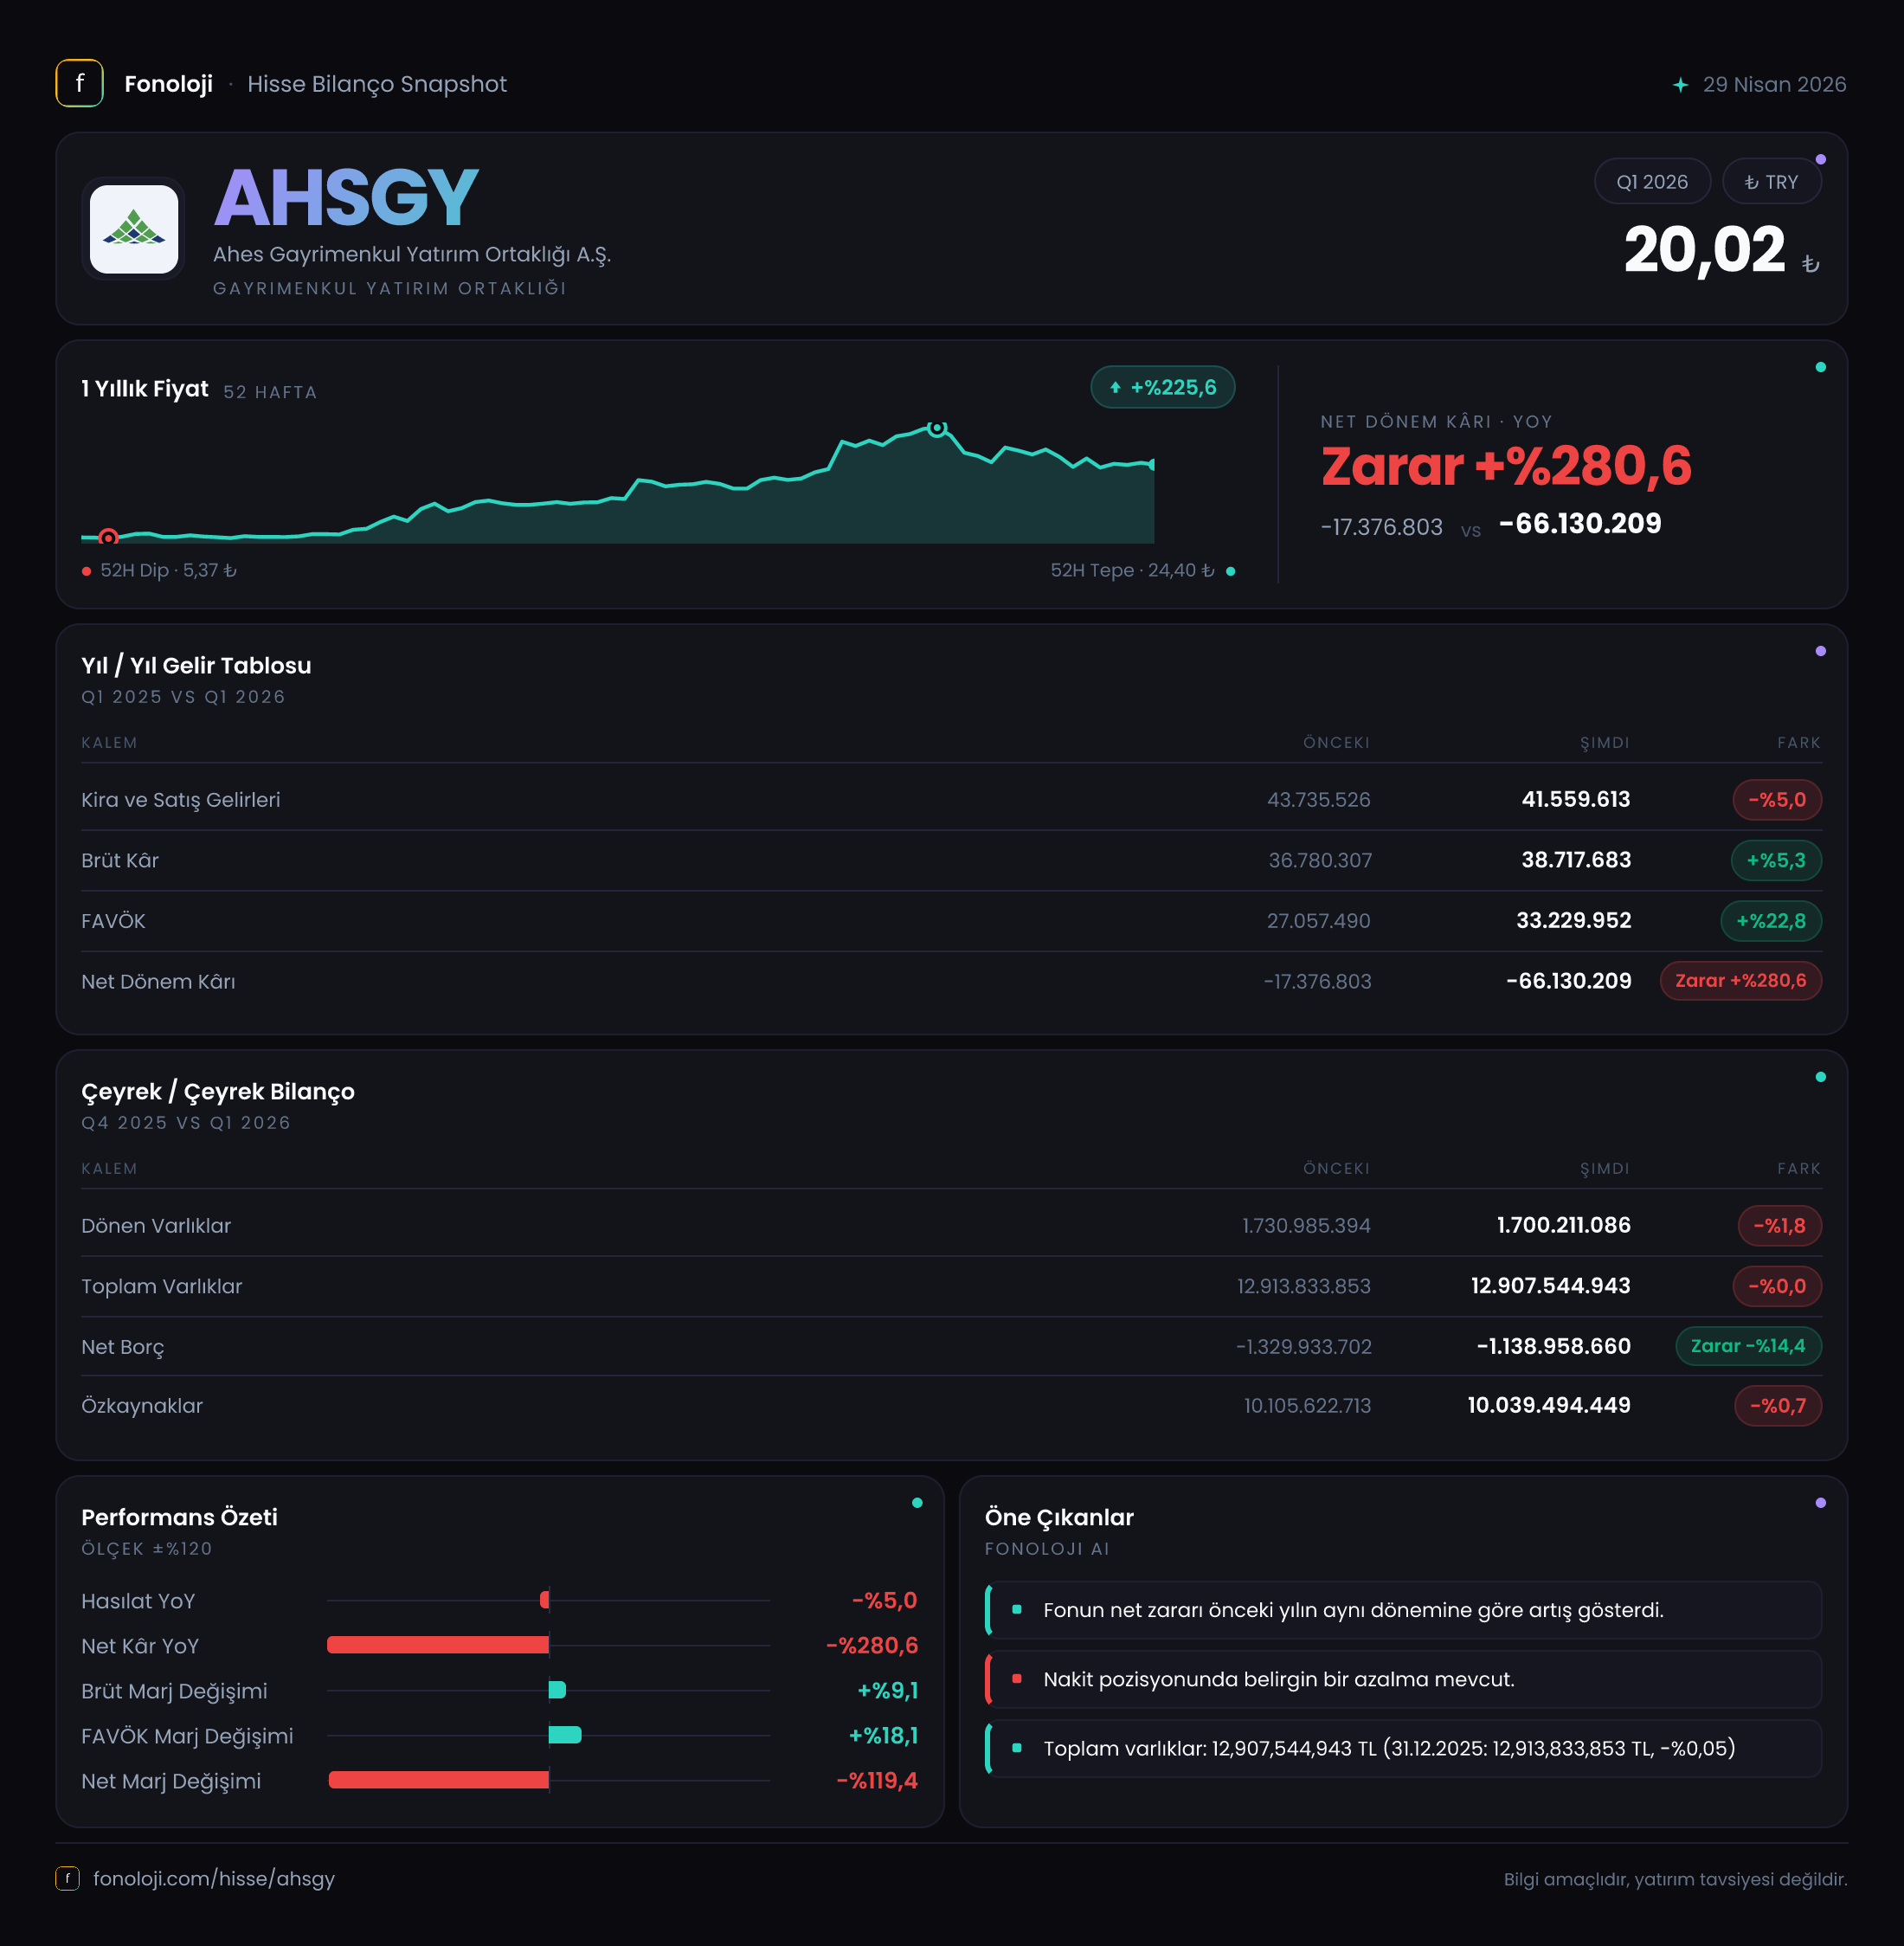
AHES Gayrimenkul Yatırım Ortaklığı, gayrimenkul odaklı varlık yapısıyla bilançosunda yüksek duran varlık ve güçlü özkaynak taşıyan bir GYO profili sergiliyor. 2026/3 döneminin ana mesajı, satışların gerilemesine rağmen operasyonel kârlılık göstergelerinin iyileşmesi; buna karşın net parasal kayıp ve diğer finansal etkilerin net zararı belirgin biçimde büyütmesi. Şirketin toplam varlıkları 12,9 milyar TL seviyesinde yatay kalırken, özkaynaklar 10,0 milyar TL’ye geriledi. Dolayısıyla bu çeyrek, operasyonel performans ile muhasebe kaynaklı net sonuç arasındaki farkın oldukça belirginleştiği bir dönem oldu.
Satış Hikayesi
Şirketin satışları geçen yılın aynı çeyreğindeki 43,7 milyon TL seviyesinden 41,6 milyon TL’ye geriledi. Bu, yıllık bazda %5,0 düşüş anlamına geliyor. Nominal gerileme sınırlı görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışların reel olarak çok daha belirgin biçimde daraldığı anlaşılıyor. Başka bir ifadeyle şirket, geçen yılın aynı dönemine kıyasla aynı satış hacmini koruyamamış; fiyat artışlarının da etkisiyle nominal tutarı korumak bir yana, satışlarını nominal olarak dahi aşağı çekmiş.
Çeyreklik karşılaştırma için yalnızca 2025/3 verisi mevcut. Bu nedenle ardışık çeyreklerde satışların nasıl ilerlediği, satışlardaki düşüşün geçici mi yoksa daha kalıcı bir eğilimin parçası mı olduğu konusunda henüz yeterli veri bulunmuyor. Özellikle GYO şirketlerinde satışların proje teslimleri, gayrimenkul satışlarının zamanlaması ve portföy hareketleri nedeniyle dönemler arasında dalgalanabilmesi önem taşıyor. Bu nedenle tek bir çeyrekteki 41,6 milyon TL satış rakamını şirketin normalleştirilmiş gelir kapasitesi olarak kabul etmek doğru olmaz.
Buna karşılık brüt kârın satışlardaki düşüşe rağmen artması dikkat çekiyor. Brüt kâr 36,8 milyon TL’den 38,7 milyon TL’ye yükseldi ve yıllık artış %5,3 oldu. Bu tablo, gelir kompozisyonunda veya maliyet yapısında olumlu bir değişim yaşandığını gösteriyor. Ancak satış hacmi küçülürken brüt kârın artması, sürdürülebilirlik açısından izlenmesi gereken bir gelişme. Önümüzdeki dönemlerde satışların toparlanıp toparlanmadığı ve yüksek brüt kâr seviyesinin korunup korunmadığı kritik olacak.
Kârlılık
Şirketin brüt kâr marjı, geçen yılki yaklaşık %84,2 seviyesinden bu dönemde %93,0’a yükseldi. Yani AHSGY, her 100 TL’lik satıştan geçen yıl yaklaşık 84 TL brüt kâr üretirken bu dönem yaklaşık 93 TL brüt kâr üretmiş durumda. Bu oldukça yüksek bir marj ve gayrimenkul şirketlerinin proje bazlı satış yapısı düşünüldüğünde, dönemsel satış kompozisyonunun kârlılık üzerinde güçlü etkisi olduğunu gösteriyor.
FAVÖK tarafındaki gelişme daha da olumlu. FAVÖK 26,4 milyon TL’den 32,5 milyon TL’ye çıkarak %23,1 arttı. FAVÖK marjı da yaklaşık %60,4’ten %78,1’e yükseldi. Satışlar düşerken FAVÖK’ün artması, faaliyet giderlerinin kontrol edildiğine veya bu çeyrekte daha kârlı bir gelir yapısının öne çıktığına işaret ediyor. Bununla birlikte, bu güçlü marj sıçramasının yıl geneline yayılıp yayılmadığı henüz belli değil; çünkü yalnızca tek bir ara dönem verisi bulunuyor.
Operasyonel göstergelerdeki bu iyileşmeye rağmen net dönem kârı tarafında tablo tersine dönüyor. Şirket geçen yılın aynı çeyreğinde 17,4 milyon TL net zarar açıklarken bu dönem zarar 66,1 milyon TL’ye yükseldi. Zarar tutarı yaklaşık 48,7 milyon TL arttı. Verilen tabloda değişim -%280,6 olarak gösteriliyor; ancak negatif baz nedeniyle bu oranı klasik büyüme oranı gibi okumamak gerekir. Daha anlaşılır ifadeyle şirketin net zararı yaklaşık 3,8 katına çıkmış durumda.
Bu sonuç, operasyonel kârlılığın tek başına net kâr üretmeye yetmediğini ortaya koyuyor. FAVÖK’teki 6,1 milyon TL’lik artışa karşın, net parasal pozisyon zararı ve diğer faaliyet dışı unsurlar net sonucu aşağı çekmiş görünüyor. Dolayısıyla yatırımcı açısından yalnızca FAVÖK marjına değil, bu kârın net kâra ne ölçüde dönüştüğüne bakmak gerekiyor.
Bilanço Sağlığı
AHSGY’nin bilançosunda en güçlü unsur, duran varlık tabanının büyüklüğü ve yüksek özkaynak oranı. Toplam varlıklar 12,9 milyar TL seviyesinde yatay kalırken bunun 11,2 milyar TL’si duran varlıklardan oluşuyor. Bu yapı, şirketin varlıklarının büyük ölçüde gayrimenkul ve uzun vadeli portföy unsurlarında toplandığını gösteriyor. Dönen varlıklar ise 1,7 milyar TL ile toplam varlıkların daha sınırlı bir bölümünü oluşturuyor.
Özkaynaklar önceki yıl sonundaki 10,1 milyar TL’den 10,0 milyar TL’ye geriledi. %0,7’lik düşüş, çeyrekte açıklanan net zararla uyumlu. Şirketin özkaynakları hâlâ toplam varlıkların yaklaşık %77,5’ini karşılıyor; bu, bilanço açısından güçlü bir sermaye tabanına işaret ediyor. Ancak zararların devam etmesi halinde özkaynak erimesi hızlanabilir. Bu nedenle mevcut güç, kalıcı bir güvence olarak değil, şirketin zararları absorbe etmesini sağlayan önemli bir tampon olarak değerlendirilmelidir.
Net borç kalemi -1,4 milyar TL’den -1,1 milyar TL’ye yükseldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade eder. Bununla birlikte net nakit tamponu 300 milyon TL azalmış durumda. Oransal olarak %15,6’lık değişim, borçluluk riskinin henüz yüksek olmadığını; ancak likidite pozisyonunun önceki yıl sonuna göre bir miktar zayıfladığını gösteriyor.
Çeyreklik FAVÖK yıllıklandırılarak yaklaşık 130 milyon TL kabul edilirse, negatif net borç/FAVÖK rasyosu yaklaşık -8,5x seviyesine gelir. Ancak bu hesap tek çeyreğin yıllıklandırılmasına dayandığı için temkinli yorumlanmalı. Esas mesaj, şirketin şu aşamada net borç baskısı altında olmaması ve finansman riskinin bilanço açısından sınırlı kalmasıdır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon kalemi bu çeyrekte -123,4 milyon TL oldu. Geçen yıl aynı dönemdeki -127,8 milyon TL’ye göre zarar %3,4 azaldı; yani şirketin net parasal kaybı yaklaşık 4,4 milyon TL iyileşti. Buna rağmen 123,4 milyon TL’lik kayıp, net dönem sonucunu baskılayan en önemli unsurlardan biri olmayı sürdürüyor.
TAS 29’da parasal varlıkları parasal yükümlülüklerinden yüksek olan şirketler, yüksek enflasyon ortamında satın alma gücü kaybı yaşayabiliyor. AHSGY’nin verisi bu mekanizmanın net kâra yansıdığını gösteriyor. Operasyonel tarafta FAVÖK artarken, net parasal pozisyon zararı şirketin dönem sonunda zarar açıklamasına katkı yapmış durumda. Kayıp geçen yıla göre sınırlı iyileşmiş olsa da mutlak tutar hâlâ yüksek. Bu nedenle yatırımcı, şirketin faaliyet kârlılığını değerlendirirken TAS 29 etkisini net kârdan ayrı izlemeli; ancak bu etkinin net kâr üzerindeki gerçek etkisini de göz ardı etmemeli.
Yatırımcı için Ne Anlama Geliyor?
AHSGY’nin 2026/3 sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, FAVÖK’ün %23,1 artması ve FAVÖK marjının %78,1’e yükselmesi operasyonel verimlilik açısından olumlu.
- Bilanço tarafında, 1,1 milyar TL net nakit ve 10,0 milyar TL özkaynak şirketin finansal esnekliğini koruyor.
- Risk tarafında, satışların nominal olarak %5,0 gerilemesi, yüksek enflasyon ortamında reel daralmanın daha sert olduğunu gösteriyor.
- En önemli baskı, net parasal pozisyon zararının 123,4 milyon TL seviyesinde kalması ve bunun net zararı operasyonel kârlılığa rağmen büyütmesi.
- İzlenmesi gereken konu, yüksek brüt ve FAVÖK marjlarının sonraki çeyreklerde korunup korunamayacağı ile net nakit pozisyonundaki azalmanın devam edip etmeyeceği.
Özetle şirketin bilançosu güçlü, borçluluk riski düşük ve operasyonel marjları bu çeyrekte belirgin biçimde iyileşmiş durumda. Buna karşın satışların reel olarak daralması ve net zararın büyümesi, bu olumlu tabloyu dengeliyor. Yatırımcı açısından en sağlıklı yaklaşım, tek çeyrekteki yüksek marjları kalıcı kabul etmeden, gelecek dönemlerde satış büyümesi ile net parasal kaybın birlikte nasıl geliştiğini takip etmek olacaktır.
Yatırım tavsiyesi değildir.