
Açılış
Ahlatcı Doğal Gaz Dağıtım Enerji ve Yatırım A.Ş. (AHGAZ), doğal gaz dağıtımı ve enerji yatırımları odağında faaliyet gösteren bir şirket. 2026/6AB sonuçları, satış büyümesinden çok marjların belirgin şekilde güçlendiği ve net kârın iki katından fazla arttığı bir döneme işaret ediyor. Satışlar nominal olarak %20,6 yükselirken FAVÖK’ün %76,7, net dönem kârının ise %109,7 artması, şirketin operasyonel kârlılığında önemli bir iyileşme olduğunu gösteriyor. Ancak Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, satış büyümesi reel açıdan zayıf kalırken bilançodaki net nakit pozisyonu AHGAZ’ın finansal dayanıklılığını destekleyen önemli unsur olarak öne çıkıyor.
Satış Hikayesi
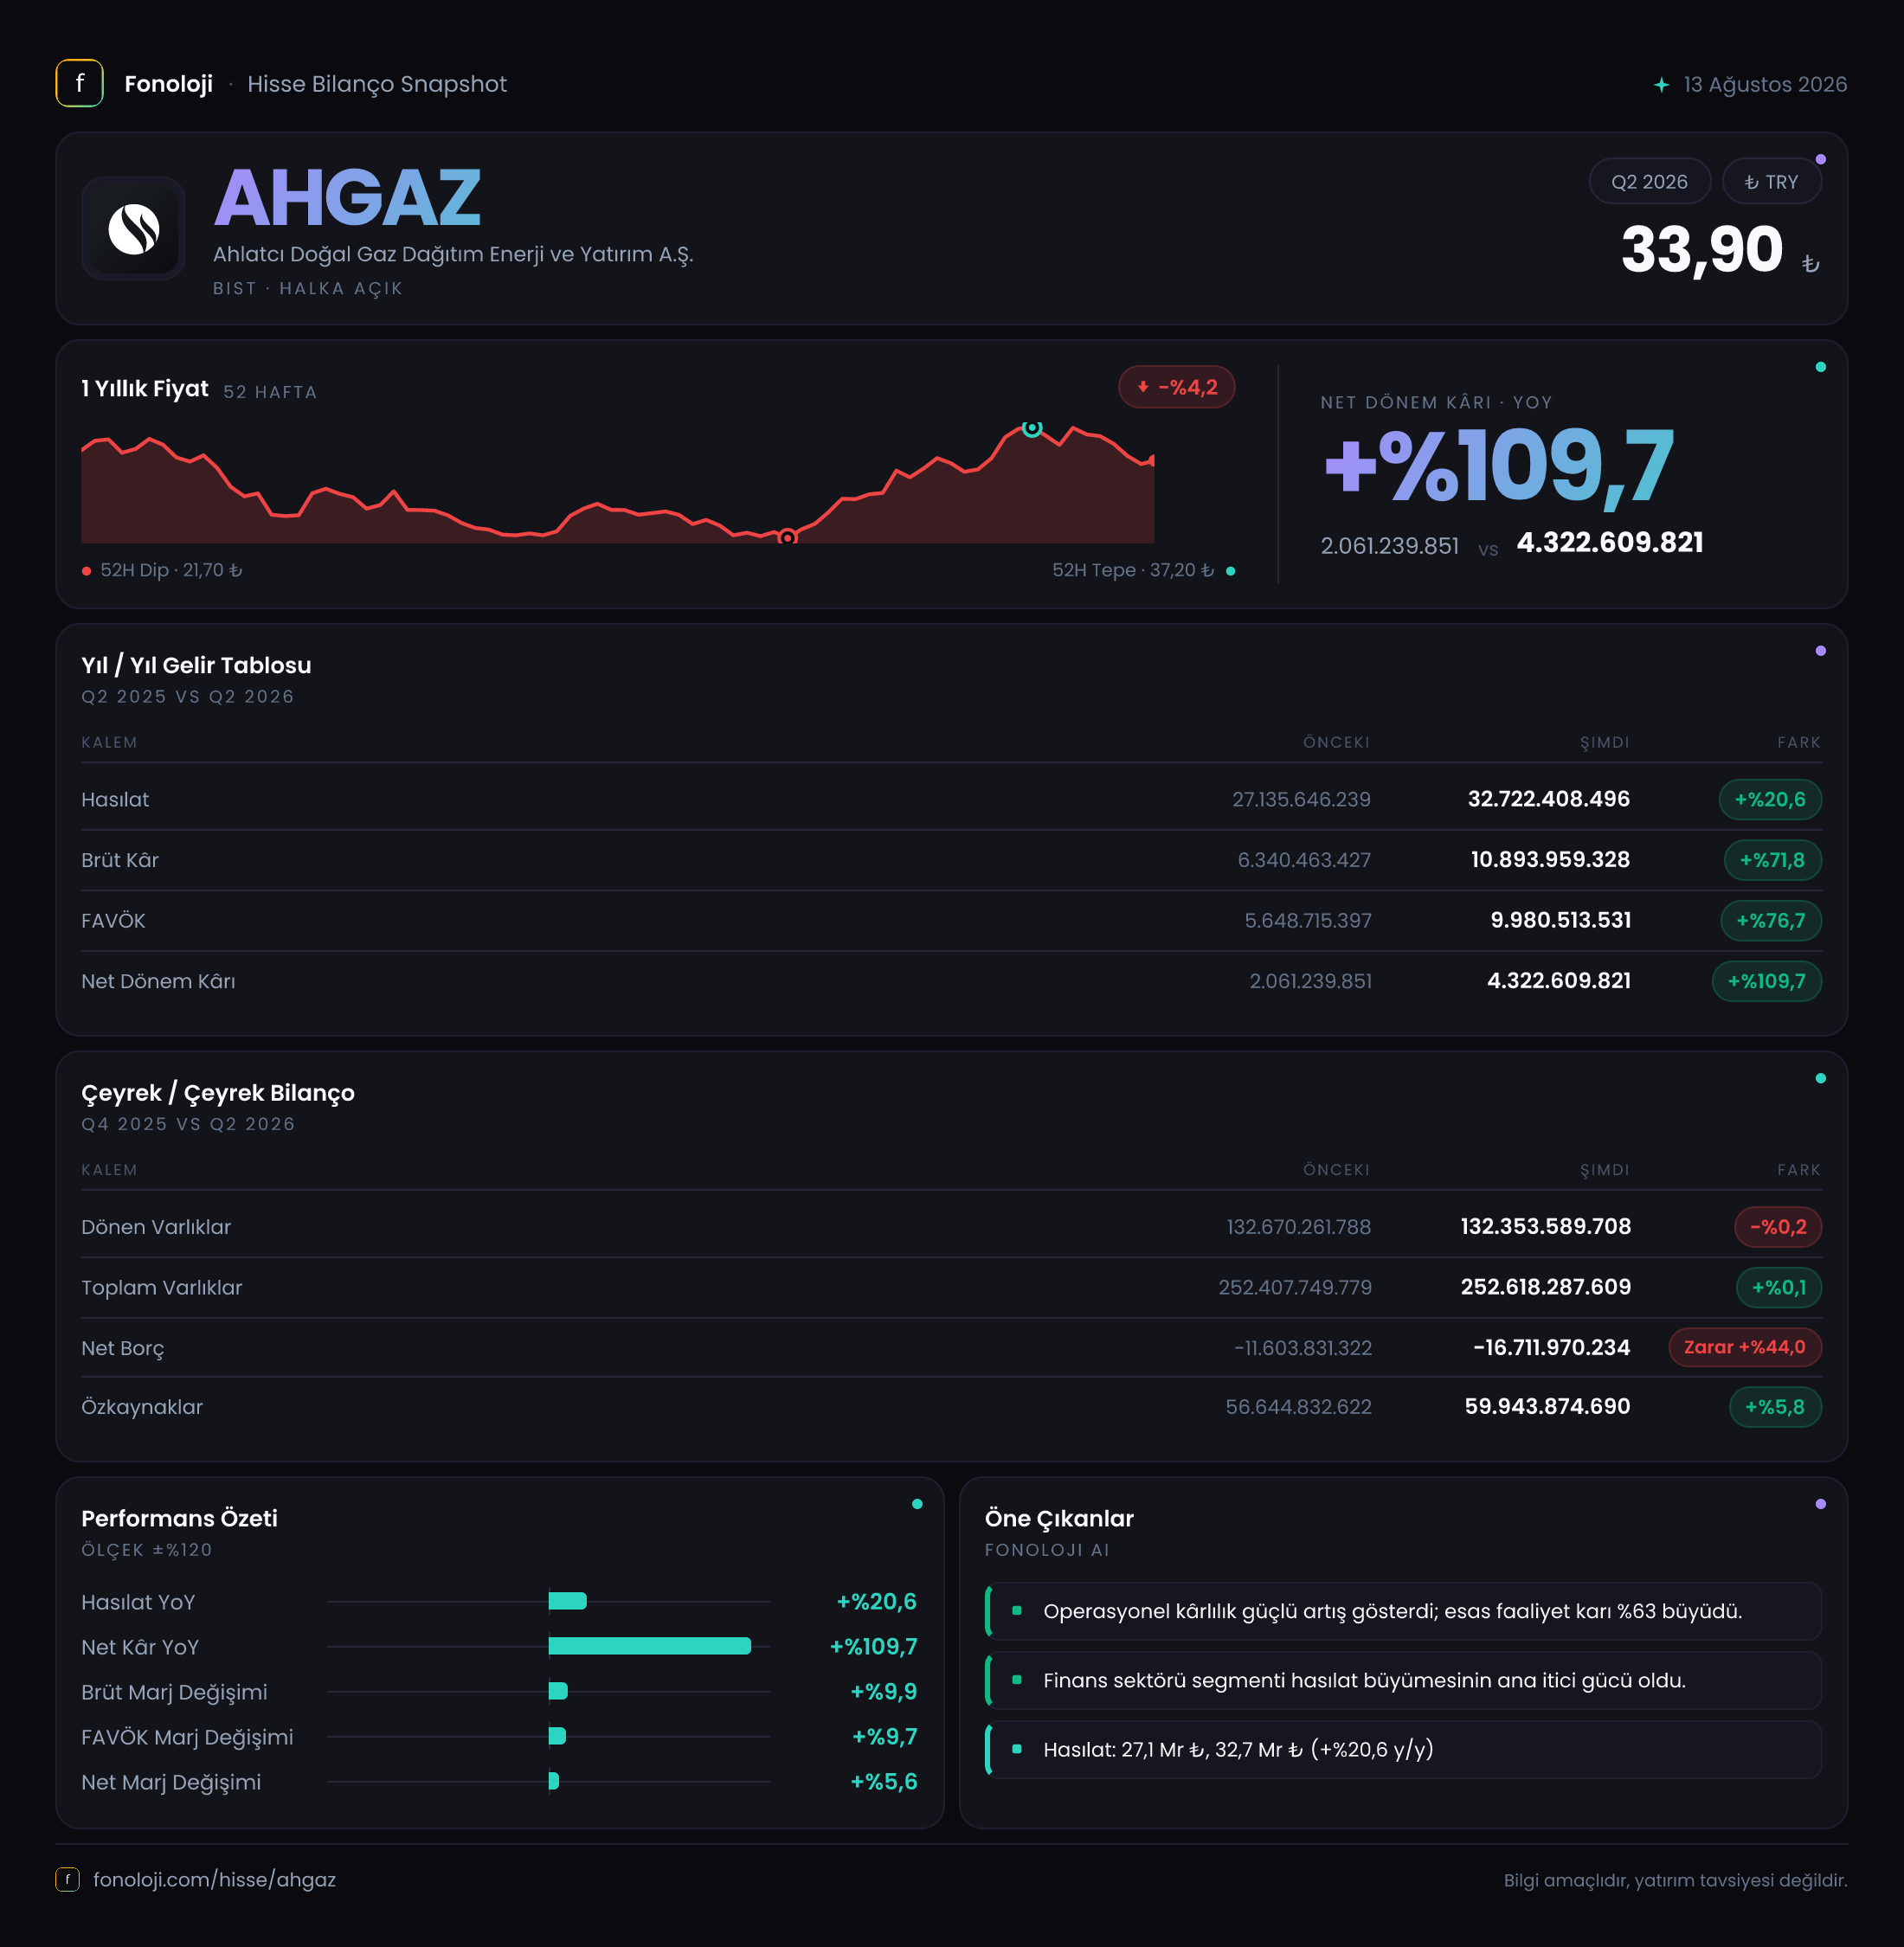
AHGAZ’ın satışları, geçen yılın aynı dönemindeki 27,1 milyar TL’den 32,7 milyar TL’ye yükseldi. Nominal artış %20,6 seviyesinde gerçekleşti; bu artış ilk bakışta olumlu görünse de Türkiye’deki yüksek enflasyonla birlikte değerlendirildiğinde şirketin satışlarının reel olarak büyüyüp büyümediği konusunda daha temkinli olmak gerekiyor.
Başka bir ifadeyle, satışların enflasyonun altında kalması, doğal gaz dağıtımında hacim artışından ziyade fiyat, tarife veya faaliyet karmasının etkili olmuş olabileceğini düşündürüyor. Veride satış hacmi, abone sayısı, dağıtım miktarı veya tarife değişimi bulunmadığı için büyümenin kaynağını kesin biçimde ayırmak mümkün değil. Bu nedenle satış tarafında ana mesaj, nominal büyümenin sürdüğü ancak reel büyümenin henüz net biçimde kanıtlanmadığı yönünde.
Buna karşılık brüt kârdaki artış satış büyümesinden çok daha güçlü. Brüt kâr, 6,3 milyar TL’den 10,9 milyar TL’ye çıkarak %71,8 yükseldi. Bu tablo, şirketin satış başına daha yüksek kâr üretmeye başladığını gösteriyor. Dolayısıyla AHGAZ açısından bu dönemin hikâyesi, yalnızca daha fazla satış yapmak değil, mevcut satışlardan daha yüksek kârlılık elde etmek.
Çeyreklik trend verisi paylaşılmadığı için performansın 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl değiştiğini değerlendirmek mümkün değil. Ayrıca verilen net kâr trend satırında 2025/6 için 4,3 milyar TL bilgisi yer alırken, gelir tablosunda geçen yılın aynı dönemi net kârı 2,1 milyar TL olarak gösteriliyor. Bu iki veri birbiriyle uyumlu değil; net kâr karşılaştırmasında gelir tablosundaki 2,1 milyar TL rakamı esas alınmalı, ancak raporun orijinal dipnotlarıyla kontrol edilmeden dönemsel trend hakkında kesin hüküm verilmemeli.
Kârlılık
AHGAZ’ın kârlılık performansı, finansal tablonun en güçlü tarafı. Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %23,2’den %33,3’e yükseldi. Yaklaşık 10 puanlık bu artış, satışların maliyetine kıyasla şirketin daha güçlü bir brüt kâr ürettiğini gösteriyor.
FAVÖK tarafında da benzer, hatta daha belirgin bir iyileşme var. FAVÖK 5,6 milyar TL’den 10,0 milyar TL’ye çıkarak %76,7 arttı. FAVÖK marjı ise yaklaşık %20,7’den %30,6’ya yükseldi. Bu, şirketin operasyonel giderlerini satış büyümesine kıyasla daha kontrollü tuttuğunu veya faaliyet karmasının daha kârlı bir yapıya dönüştüğünü gösteriyor. Ancak faaliyet giderlerinin ayrıntısı verilmediği için marj artışının ne kadarının operasyonel verimlilikten, ne kadarının tarife veya muhasebe etkilerinden kaynaklandığı ayrıştırılamıyor.
Net kâr, geçen yılki 2,1 milyar TL’den 4,3 milyar TL’ye çıkarak %109,7 yükseldi. Net kâr marjı da yaklaşık %7,7’den %13,1’e ulaştı. FAVÖK’teki güçlü artışın net kâra yansıması olumlu; ancak net parasal pozisyon zararı ve finansman kalemleri bu geçişi sınırlayan unsurlar olmaya devam ediyor.
Özetle kârlılık piramidinin üç katmanında da iyileşme var:
- Brüt marj: %23,2’den %33,3’e yükseldi.
- FAVÖK marjı: %20,7’den %30,6’ya çıktı.
- Net kâr marjı: %7,7’den %13,1’e ulaştı.
Bu marj genişlemesinin sürdürülebilir olup olmadığı, gelecek dönemlerde özellikle satış büyümesi, doğal gaz hacmi ve faaliyet giderleriyle birlikte izlenmeli.
Bilanço Sağlığı
AHGAZ’ın toplam varlıkları, önceki dönem sonundaki 252,4 milyar TL’den 252,6 milyar TL’ye yükseldi. Artış yalnızca %0,1 seviyesinde; yani bilanço büyüklüğü dönem içinde neredeyse yatay kalmış. Dönen varlıklar 132,7 milyar TL’den 132,4 milyar TL’ye sınırlı gerilerken duran varlıklar 119,7 milyar TL’den 120,3 milyar TL’ye yükseldi.
Bu görünüm, şirketin varlık tabanında büyük bir değişim olmadığını gösteriyor. Duran varlıklardaki sınırlı artış, yatırım tarafında belirgin bir bilanço genişlemesi yaşanmadığına işaret ediyor; ancak yatırım harcamalarının ayrıntısı verilmediği için bu konuda daha ileri yorum yapmak mümkün değil.
Özkaynaklar 56,6 milyar TL’den 59,9 milyar TL’ye yükselerek %5,8 arttı. Bu artış, dönem kârının bilançoya katkı verdiğini ve sermaye tabanının güçlendiğini gösteriyor. Bununla birlikte toplam varlıkların yaklaşık %23,7’si özkaynaklarla finanse ediliyor. Bu oran, şirketin bilançosunda borç ve diğer yükümlülüklerin hâlâ önemli bir paya sahip olduğunu hatırlatıyor.
En dikkat çekici veri net borç kaleminde. Net borç, -11,6 milyar TL’den -16,7 milyar TL’ye geriledi. Negatif net borç, teknik olarak şirketin borcundan daha fazla nakit ve nakit benzeri varlık taşıdığı, yani 16,7 milyar TL net nakit pozisyonunda olduğu anlamına geliyor. 2026/6AB FAVÖK’ü üzerinden bakıldığında net nakit/FAVÖK oranı yaklaşık 1,7 kat seviyesinde. Bu hesap altı aylık FAVÖK üzerinden yapıldığı için yıllıklandırılmış bir kaldıraç ölçüsü olarak kullanılmamalı; yine de finansal riskin düşük olduğuna dair güçlü bir sinyal veriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı, geçen yılın aynı dönemindeki 1,1 milyar TL’den 2,5 milyar TL’ye yükseldi. Bu, nominal olarak %115 artış anlamına geliyor. Satışlara oranlandığında net parasal pozisyon zararı yaklaşık %4,1’den %7,6’ya çıktı.
TAS 29 çerçevesinde bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini yansıtıyor. Net parasal pozisyonun negatif olması, yüksek enflasyon ortamında şirketin parasal varlıklarının parasal yükümlülüklerinden daha fazla olmasının gelir tablosu üzerinde zarar yaratabildiğini gösterir. Buradaki artış, operasyonel kârlılık güçlü olsa bile enflasyon muhasebesinin net kâr üzerinde baskı oluşturmaya devam ettiğini ortaya koyuyor.
Nitekim AHGAZ’ın FAVÖK’ü 10,0 milyar TL iken net kârı 4,3 milyar TL’de kalıyor. Aradaki farkın tamamı TAS 29’dan kaynaklanmasa da net parasal pozisyon zararı, operasyonel performans ile nihai kâr arasındaki ayrışmanın önemli nedenlerinden biri.
Yatırımcı için Ne Anlama Geliyor?
AHGAZ’ın 2026/6AB sonuçlarında yatırımcı açısından en olumlu başlık, satışlardan çok kârlılığın güçlenmesi. Brüt ve FAVÖK marjlarındaki belirgin artış, şirketin mevcut faaliyet yapısından daha yüksek değer ürettiğini gösteriyor. Net nakit pozisyonunun 16,7 milyar TL’ye ulaşması da faiz ve refinansman riskini sınırlayan önemli bir avantaj.
Buna karşılık üç nokta yakından izlenmeli:
- Satış büyümesi %20,6 ile yüksek enflasyonun altında kaldığı için reel büyüme henüz net değil.
- Marj artışının kalıcı olup olmadığı, gelecek dönemlerde aynı seviyelerin korunup korunamayacağıyla test edilecek.
- TAS 29 kaynaklı net parasal pozisyon zararı 2,5 milyar TL’ye yükselmiş durumda; bu kalem, operasyonel kârlılık güçlü olsa bile net kârı baskılamaya devam edebilir.
Genel tablo, güçlenen operasyonel kârlılık, artan net nakit ve büyüyen özkaynaklar sayesinde finansal açıdan sağlam bir dönem gösteriyor. Ancak yatırımcı, yalnızca net kâr artışına değil, bu artışın ne kadarının sürdürülebilir marj iyileşmesinden ve ne kadarının dönemsel etkilerden kaynaklandığına odaklanmalı. Yatırım tavsiyesi değildir.