
Açılış
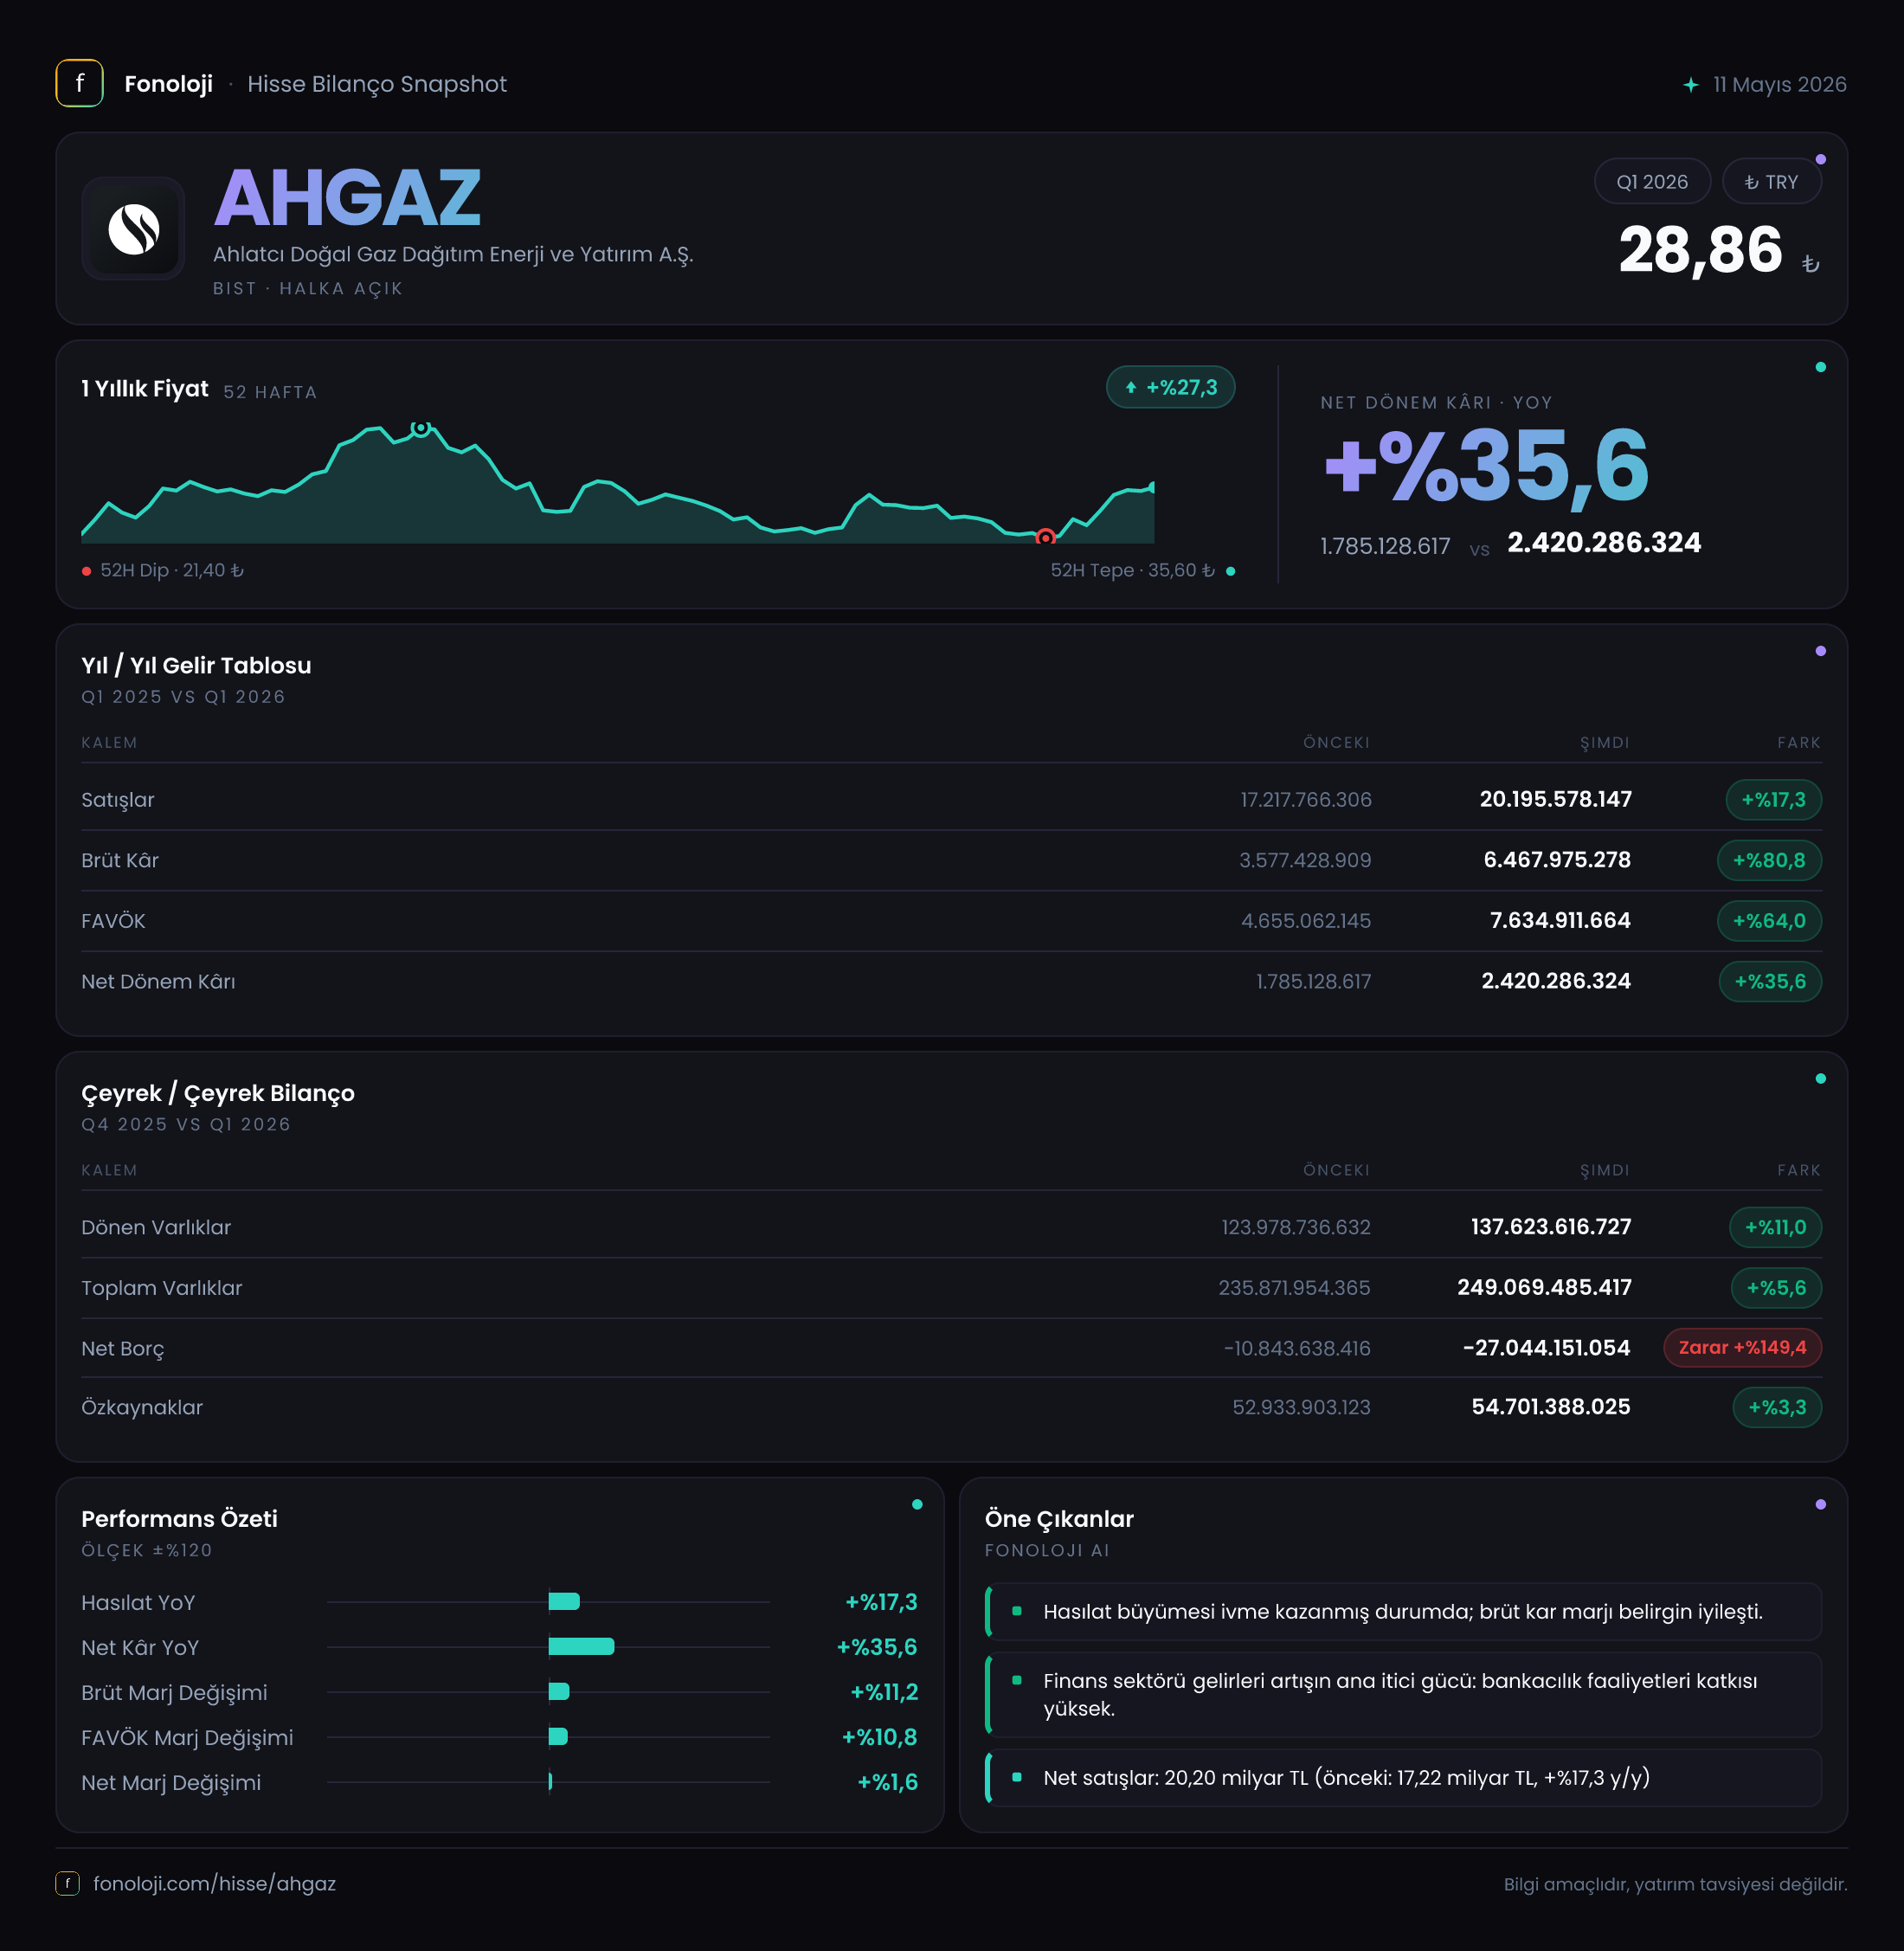
Ahlatcı Doğal Gaz Dağıtım Enerji ve Yatırım A.Ş. (AHGAZ), doğal gaz dağıtım faaliyetlerinin yanı sıra enerji ve yatırım alanındaki iştirakleriyle birlikte değerlendirilen, bilançosunda yüksek likidite taşıyan bir şirket görünümünde. 2026/3A döneminde satışlar %17,3 artarak 20,2 milyar TL’ye, net dönem kârı ise %35,6 yükselerek 2,4 milyar TL’ye ulaştı. İlk bakışta kârlılık tarafındaki güçlü büyüme dikkat çekiyor; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesinin reel olarak ne ölçüde anlamlı olduğu ayrıca sorgulanmalı. Çeyreğin ana mesajı, satış hacminden çok marjların belirgin biçimde iyileşmesi ve net nakit pozisyonunun güçlenmesi oldu.
Satış Hikayesi
AHGAZ’ın satışları geçen yılın aynı çeyreğindeki 17,2 milyar TL’den 20,2 milyar TL’ye yükseldi. Nominal artış 3 milyar TL seviyesinde ve oran olarak %17,3. Bu büyüme, şirketin gelir üretme kapasitesinin korunduğunu gösterse de aynı dönemdeki yüksek enflasyonun altında kalıyor. Dolayısıyla satışlardaki artışın tamamını reel büyüme olarak okumak doğru olmaz; fiyat etkileri ayrıştırıldığında, gelirlerin reel olarak zayıflamış veya en azından enflasyonun gerisinde kalmış olması muhtemel.
Doğal gaz dağıtım şirketlerinde satış performansı yalnızca tüketim hacmine bağlı değildir. Tarife yapısı, gaz fiyatları, mevsimsellik ve dağıtım faaliyetlerinin muhasebeleştirilme biçimi de ciroyu etkileyebilir. Bu nedenle %17,3’lük büyüme, operasyonel hacimlerin aynı oranda arttığı anlamına gelmez. Elimizde yalnızca ilk çeyrek ve geçen yılın aynı dönemi bulunduğu için, çeyrekten çeyreğe ivmenin nasıl değiştiğini kesin biçimde değerlendirmek mümkün değil; özellikle doğal gaz sektöründeki mevsimsellik nedeniyle çeyreklik trend için daha fazla veri beklemek gerekir.
Buna karşın satışların üzerinde bir hızla artan brüt kâr ve FAVÖK, şirketin gelir kalitesinde veya faaliyet marjlarında önemli bir iyileşme olduğunu gösteriyor. Bu durum, ciro büyümesi sınırlı kalsa bile şirketin daha yüksek kârlılık üreten bir gelir kompozisyonuna geçtiğine işaret ediyor.
Kârlılık
AHGAZ’ın brüt kârı %80,8 artarak 3,6 milyar TL’den 6,5 milyar TL’ye çıktı. Böylece brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %20,9’dan %32,2’ye yükseldi. Yaklaşık 11,3 puanlık bu artış, satış büyümesinden çok daha güçlü ve finansal sonuçların en dikkat çekici tarafını oluşturuyor.
FAVÖK de %69,8 artışla 3,4 milyar TL’den 5,8 milyar TL’ye yükseldi. FAVÖK marjı yaklaşık %19,8’den %28,7’ye çıktı. Brüt marj ile FAVÖK marjının birlikte yükselmesi, maliyetlerin satışlara göre daha kontrollü seyrettiğini veya faaliyetlerin daha yüksek katkı sağlayan bir yapıya dönüştüğünü gösteriyor. Ayrıca brüt kâr ile FAVÖK arasındaki farkın satışlara oranı da sınırlı değişiyor; bu durum, artan brüt kârın önemli bölümünün operasyonel kârlılığa yansıdığını düşündürüyor.
Net dönem kârı 1,8 milyar TL’den 2,4 milyar TL’ye yükseldi; artış oranı %35,6. Ancak net kâr büyümesi, FAVÖK’teki %69,8’lik artışın belirgin biçimde gerisinde. Bunun temel nedeni, net parasal pozisyonun olumsuz etkisinin büyümesi ve muhtemel finansal/muhasebesel kalemlerin operasyonel iyileşmeyi aşağı çekmesi. Başka bir ifadeyle şirketin ana faaliyet performansı güçlü görünürken, bu performansın tamamı net kâra taşınamıyor.
Bilanço Sağlığı
AHGAZ’ın toplam varlıkları yıl sonuna göre %5,6 artarak 235,9 milyar TL’den 249,1 milyar TL’ye yükseldi. Büyümenin ana kaynağı dönen varlıklar oldu; bu kalem %11 artışla 124 milyar TL’den 137,6 milyar TL’ye çıktı. Duran varlıklar ise %0,4 gerileyerek 111,4 milyar TL’ye indi. Bu tablo, ilk çeyrekte bilanço büyümesinin yeni sabit varlık yatırımlarından çok likit veya kısa vadeli varlıklar üzerinden gerçekleştiğini gösteriyor.
Özkaynaklar %3,3 artarak 52,9 milyar TL’den 54,7 milyar TL’ye yükseldi. Ancak toplam varlıklar daha hızlı büyüdüğü için özkaynakların bilanço içindeki payı yaklaşık %22,4’ten %22,0’a hafifçe geriledi. Bu, sermaye yapısında henüz ciddi bir bozulma anlamına gelmiyor; fakat kârlılığın özkaynaklara ne ölçüde eklendiği ve dağıtılan/diğer kapsamlı gelir kalemlerinin etkisi takip edilmeli.
Bilanço açısından en güçlü veri net borç kaleminde görülüyor. Net borç -10,8 milyar TL’den -27 milyar TL’ye geriledi. Negatif net borç, şirketin borcundan daha yüksek nakit ve benzeri finansal varlık taşıdığını, yani net nakit pozisyonunda olduğunu ifade eder. Net nakit yaklaşık 16,2 milyar TL güçlenmiş durumda. Bu yapı, faiz ve refinansman riskini azaltırken, şirketin yatırım veya iştirak finansmanı için daha geniş bir hareket alanına sahip olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 715,8 milyon TL’den 1,4 milyar TL’ye yükseldi. Diğer bir ifadeyle, parasal pozisyon kaynaklı negatif etki yaklaşık iki katına çıktı. Şirket operasyonel olarak daha yüksek FAVÖK üretmesine rağmen, enflasyon muhasebesi etkisi net kârın faaliyet kârına göre daha sınırlı büyümesine neden oldu.
Bu zarar, şirketin mutlaka nakit kaybettiği anlamına gelmez. TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisi muhasebesel olarak kâra veya zarara yansıtılır. Net parasal zarar, şirketin dönem boyunca net parasal varlık taşımasının veya parasal kalemlerin yapısının yüksek enflasyon ortamında aleyhte sonuçlanmasının bir göstergesi olabilir. AHGAZ’ın güçlü net nakit pozisyonuyla birlikte değerlendirildiğinde, likidite gücü bilanço açısından olumlu olsa da yüksek nakit taşımanın enflasyon muhasebesi altında net kâr üzerinde maliyeti bulunuyor.
Yatırımcı için Ne Anlama Geliyor?
AHGAZ’ın ilk çeyrek sonuçları, zayıf sayılabilecek reel satış büyümesine karşılık güçlü marj iyileşmesi ve belirgin net nakit artışı hikâyesi sunuyor. Yatırımcı açısından öne çıkan fırsatlar şunlar:
- Brüt kâr marjının %20,9’dan %32,2’ye, FAVÖK marjının %19,8’den %28,7’ye yükselmesi, operasyonel kârlılığın güçlü şekilde toparlandığını gösteriyor.
- 27 milyar TL net nakit pozisyonu, finansman riskini azaltıyor ve şirketin yatırım kapasitesini destekliyor.
- Net kâr artışı %35,6 ile pozitif; şirket faaliyetleri zarar üretmiyor, aksine yüksek FAVÖK yaratıyor.
Bununla birlikte risk tarafında üç konu öne çıkıyor. İlk olarak, satış artışı %17,3 ile yüksek enflasyonun gerisinde; bu nedenle marj genişlemesinin kalıcı olup olmadığı izlenmeli. İkinci olarak, net parasal zarar 1,4 milyar TL’ye yükselmiş durumda ve TAS 29 etkisi operasyonel başarının net kâra yansımasını sınırlıyor. Üçüncü olarak, ilk çeyrek verisi mevsimsellik ve tarife etkileri nedeniyle tek başına yıllık performansın tamamını temsil etmiyor.
Özetle veri, AHGAZ’da bilanço dayanıklılığının ve operasyonel kârlılığın güçlendiğini gösteriyor. Ancak yatırımcı, mevcut marjların sonraki çeyreklerde korunup korunmadığına, satış büyümesinin enflasyonu yakalayıp yakalamadığına ve net parasal zararların net kâr üzerindeki etkisine odaklanmalı. Yatırım tavsiyesi değildir.