
Açılış
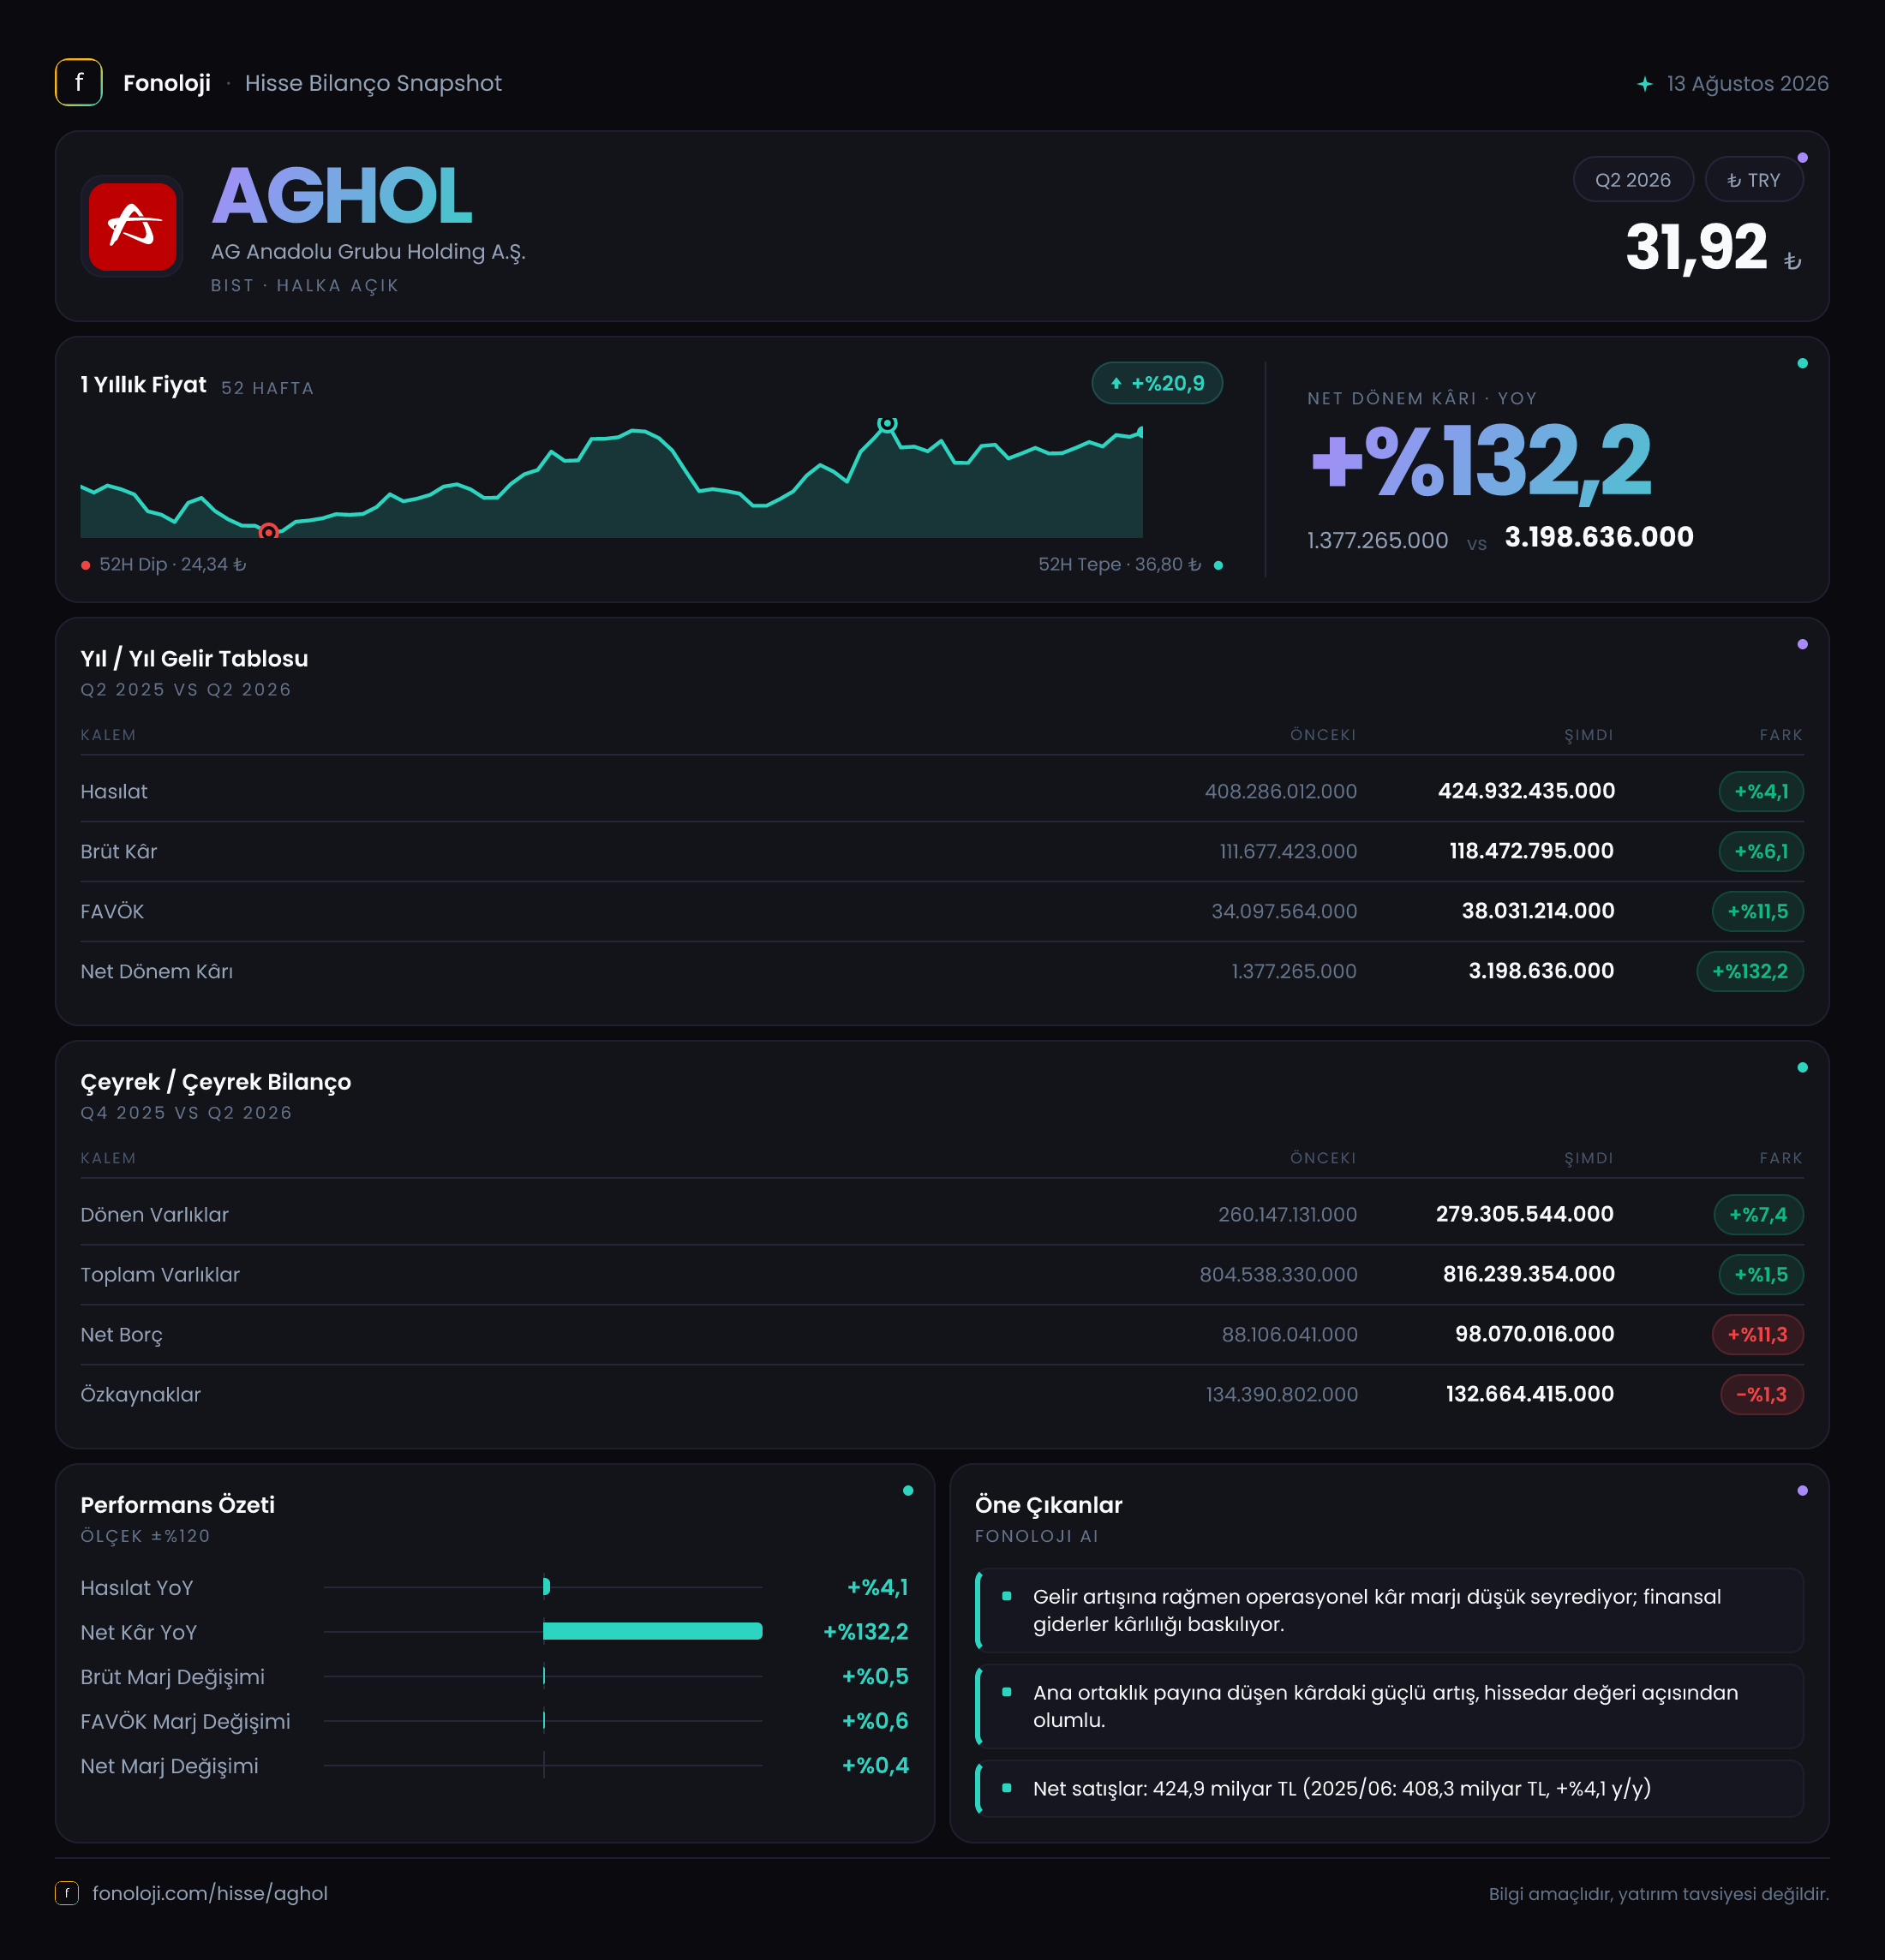
AG Anadolu Grubu Holding, farklı sektörlerde faaliyet gösteren iştirakleri ve bağlı ortaklıkları üzerinden gelir üreten çeşitlendirilmiş bir holding yapısına sahip. 2026’nın ilk altı ayında şirketin satışları 424,9 milyar TL’ye, FAVÖK’ü 38,0 milyar TL’ye, net dönem kârı ise 3,2 milyar TL’ye ulaştı. Ana mesaj, ciro büyümesinin sınırlı kalmasına rağmen operasyonel kârlılığın ve net kârın daha hızlı artması. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki nominal artışın reel olarak büyümeye işaret edip etmediği ayrıca sorgulanmalı.
Bilanço tarafında toplam varlıklar yıl sonuna göre sınırlı artarken, net borçtaki yükseliş ve özkaynaklardaki gerileme izlenmesi gereken başlıklar. Net kâr artışının önemli bir bölümünde operasyonel iyileşmenin yanı sıra net parasal pozisyon kaleminin de etkisi bulunuyor.
Satış Hikayesi
AGHOL’ün satışları geçen yılın aynı dönemindeki 408,3 milyar TL’den 424,9 milyar TL’ye yükseldi. Bu, %4,1’lik nominal büyümeye karşılık geliyor. İlk bakışta pozitif görünen bu artış, yüksek enflasyon ortamında değerlendirildiğinde daha sınırlı bir tablo ortaya koyuyor. Türkiye’de enflasyonun %30’un üzerinde olduğu bir dönemde satışların yalnızca %4,1 artması, şirketin konsolide gelirlerinin reel anlamda daralmış olabileceğini gösteriyor.
Burada holding yapısının önemli bir özelliği var: AGHOL’ün performansı yalnızca nihai ürün veya hizmet talebine değil, iştiraklerinin farklı sektörlerdeki fiyatlama gücüne, hacim performansına ve kur etkilerine de bağlı. Bu nedenle nominal ciro artışının altında hangi iştiraklerin hacim kaybettiği veya fiyat artışlarıyla büyümeyi koruduğu, detaylı finansal dipnotlar olmadan kesin olarak ayrıştırılamıyor.
Mevcut çeyreklik veri, 2025/3’te 186,4 milyar TL ve 2025/6’da 221,9 milyar TL satış gerçekleştiğini gösteriyor. Ancak güncel döneme ait çeyreklik satış rakamı verilmediği için 2026/3 ile 2026/6 arasındaki kısa vadeli ivme hakkında sağlıklı bir yorum yapmak mümkün değil. Bu nedenle çeyreklik trend için şirketin bir sonraki ara dönem açıklamasındaki dönemsel verileri beklemek gerekiyor.
Satış büyümesine karşın brüt kârdaki artış daha güçlü. Brüt kâr, 111,7 milyar TL’den 118,5 milyar TL’ye yükselerek %6,1 arttı. Bu gelişme, şirketin satış fiyatlarını, ürün karmasını veya maliyet yönetimini kısmen iyileştirdiğine işaret ediyor. Yine de gelir büyümesinin enflasyonun gerisinde kalması, brüt kâr artışının sürdürülebilirliği konusunda temkinli olmayı gerektiriyor.
Kârlılık
Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %27,4’ten %27,9’a yükseldi. Yaklaşık 0,5 puanlık bu iyileşme, maliyet baskısının satışlara kıyasla bir miktar daha iyi yönetildiğini gösteriyor. Ancak marj artışı sınırlı; dolayısıyla şirketin asıl güçlü performansı faaliyet giderleri ve operasyonel verimlilik tarafında görülüyor.
FAVÖK, 34,1 milyar TL’den 38,0 milyar TL’ye çıkarak %11,5 arttı. FAVÖK marjı da yaklaşık %8,4’ten %8,9’a yükseldi. Satışlar yalnızca %4,1 büyürken FAVÖK’ün %11,5 artması, operasyonel kârlılıkta olumlu bir kaldıraç oluştuğunu gösteriyor. Başka bir ifadeyle şirket, sınırlı ciro büyümesine rağmen faaliyetlerinden daha yüksek kâr üretmiş.
Bu iyileşmenin kalıcı olup olmadığı kritik nokta. Enflasyonist ortamda maaş, enerji, lojistik ve finansman bağlantılı maliyetler hızla artarken FAVÖK marjının korunması olumlu. Buna karşılık holdingin farklı iştiraklerinin performansı birbirinden ayrışabileceği için tek dönemlik marj artışını uzun vadeli bir trend olarak kabul etmek erken olur.
Net dönem kârı 1,4 milyar TL’den 3,2 milyar TL’ye yükseldi ve artış %132,2 oldu. Net kâr marjı da yaklaşık %0,34’ten %0,75’e çıktı. Oransal artış yüksek görünse de kâr tabanının düşük olması bu büyüme oranını yukarı çekiyor. Ayrıca net kârın FAVÖK’e kıyasla oldukça düşük kalması, amortisman, finansman giderleri, iştirak sonuçları ve enflasyon muhasebesinin kârın alt satırındaki etkisini gösteriyor.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonundaki 804,5 milyar TL’den 816,2 milyar TL’ye yükseldi. Artış %1,5 ile sınırlı kaldı. Dönen varlıklar %7,4 artarak 279,3 milyar TL’ye ulaşırken duran varlıklar %1,4 azalarak 536,9 milyar TL’ye geriledi. Bu görünüm, varlık kompozisyonunda işletme sermayesi tarafının bir miktar öne çıktığını gösteriyor.
Net borç 88,1 milyar TL’den 98,1 milyar TL’ye çıkarak %11,3 arttı. Mevcut dönem FAVÖK’ü üzerinden hesaplandığında net borç/FAVÖK oranı yaklaşık 2,6x seviyesinde. Bu oran tek başına alarm verici bir düzey sunmasa da borcun FAVÖK’ten daha hızlı artması dikkat çekiyor. Borçlanma maliyetlerinin yüksek olduğu bir ortamda, net borcun yeniden yükselmesi gelecek dönemlerde finansman giderleri üzerinde baskı oluşturabilir.
Özkaynaklar 134,4 milyar TL’den 132,7 milyar TL’ye geriledi. Şirket kâr üretmiş olmasına rağmen özkaynakların azalması; temettü, yeniden değerleme, kur farkı veya diğer kapsamlı gelir kalemleri gibi unsurların etkili olabileceğini düşündürüyor. Verilen bilgiler bu hareketin nedenini ayrıştırmaya yetmiyor. Ancak toplam varlıklar artarken özkaynakların gerilemesi, bilanço büyümesinin daha fazla borç veya diğer yükümlülüklerle finanse edilip edilmediğinin izlenmesini gerektiriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 28,1 milyar TL’den 31,7 milyar TL’ye yükseldi ve %12,9 arttı. Enflasyon muhasebesi uygulamasında bu kalem, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini finansal tablolara yansıtıyor. Pozitif net parasal pozisyonun yükselmesi, bu dönemde net kârı destekleyen önemli unsurlardan biri olmuş görünüyor.
Ancak bu kalem operasyonel faaliyetlerden yaratılan nakit akışı anlamına gelmez. Net parasal pozisyonun kârı artırması, şirketin kasasına aynı tutarda nakit girdiği anlamına gelmiyor. Bu nedenle yatırımcı, 3,2 milyar TL’lik net kârı değerlendirirken FAVÖK, serbest nakit akışı ve borç hareketini birlikte izlemeli. Net parasal pozisyonun etkisi azalırsa, operasyonel kâr ile net kâr arasındaki fark da önümüzdeki dönemlerde değişebilir.
Yatırımcı için Ne Anlama Geliyor?
AGHOL’ün ilk altı aylık sonuçları, satış tarafında zayıf reel büyüme, buna karşılık marjlarda ve operasyonel kârlılıkta iyileşme ortaya koyuyor. En olumlu sinyal, FAVÖK’ün satışlardan daha hızlı büyümesi ve FAVÖK marjının yaklaşık 0,5 puan yükselmesi. Net kârın iki katından fazla artması da ilk bakışta güçlü; ancak bu artışın yalnızca operasyonel performanstan değil, net parasal pozisyon etkisinden de beslendiği unutulmamalı.
Önümüzdeki dönem için temel fırsatlar şunlar:
- İştiraklerde fiyatlama gücünün korunması ve FAVÖK marjının mevcut seviyenin üzerinde tutulması.
- Ciro büyümesinin enflasyonun üzerine çıkarak reel büyümeye dönüşmesi.
- Net borcun FAVÖK’ten daha yavaş artması veya gerilemesi.
- Net kârın enflasyon muhasebesi etkisinden bağımsız olarak güçlenmesi.
Başlıca riskler ise satışların enflasyonun gerisinde kalmaya devam etmesi, net borçtaki %11,3’lük artışın sürmesi ve özkaynakların zayıflamasıdır. Yatırımcıların özellikle gelecek raporda net borç/FAVÖK oranını, faaliyetlerden yaratılan nakdi ve iştirak bazında marj gelişimini takip etmesi gerekiyor. Bu çeyrek, operasyonel açıdan olumlu fakat bilanço ve reel büyüme açısından daha yakından izlenmesi gereken bir dönem ortaya koyuyor.
Yatırım tavsiyesi değildir.