
Açılış
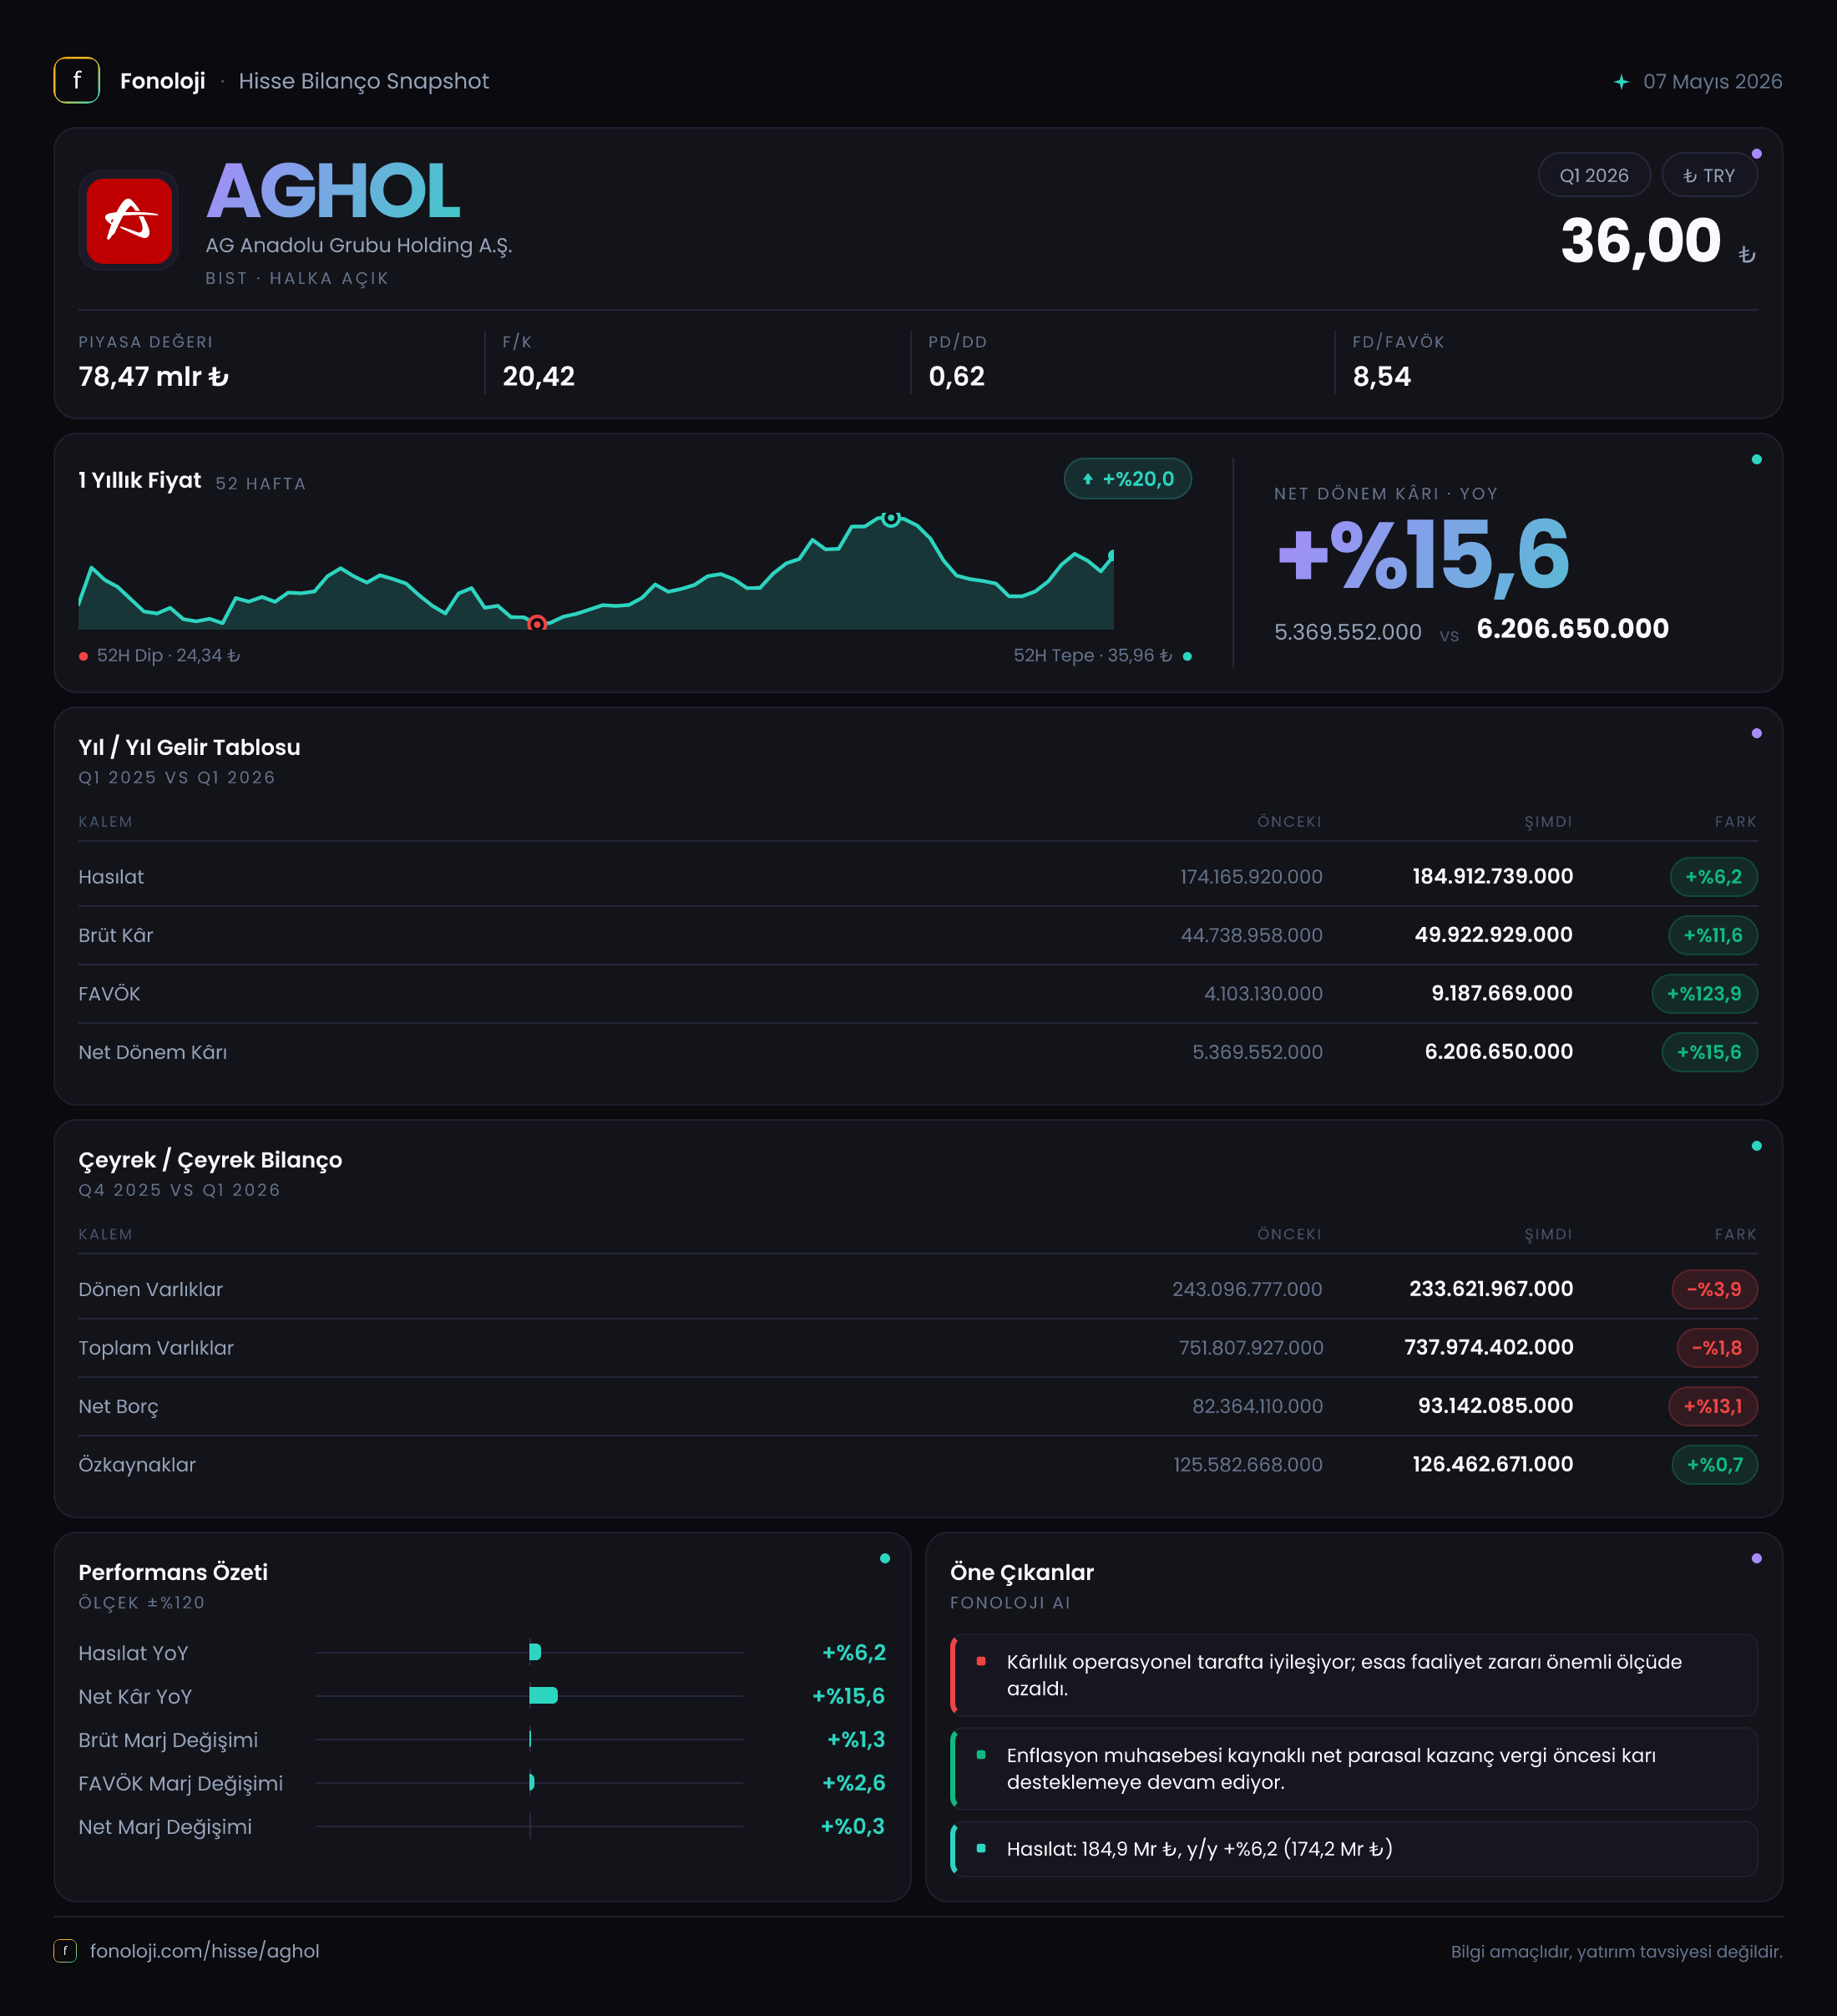
AG Anadolu Grubu Holding, farklı sektörlerde faaliyet gösteren iştirakleri sayesinde tek bir iş koluna bağlı olmayan, çeşitlendirilmiş bir holding yapısı sunuyor. 2026/3AB döneminin ana mesajı, satış büyümesinin sınırlı kalmasına rağmen brüt kârlılık ve özellikle FAVÖK tarafında belirgin bir operasyonel toparlanma yaşanması. Satışlar yıllık bazda yalnızca %6,2 artarken FAVÖK’ün %41,2 yükselmesi, maliyet kontrolü ve iştiraklerin kârlılık bileşimindeki iyileşmeye işaret ediyor. Bununla birlikte net borcun yıl sonuna göre artması ve bilanço büyüklüğünün gerilemesi, operasyonel iyileşmenin finansal yapı üzerindeki baskıyı henüz tamamen ortadan kaldırmadığını gösteriyor.
Satış Hikayesi
AGHOL’un konsolide satışları, geçen yılın aynı dönemindeki 174,2 milyar TL’den 184,9 milyar TL’ye yükseldi. Nominal olarak 10,7 milyar TL’lik artış olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu büyüme reel anlamda zayıf kalıyor. Başka bir ifadeyle holdingin satışları fiyat artışlarının gerisinde kalmış olabilir; bu da konsolide hacimlerde, ürün karmasında veya bazı iştiraklerin talep dinamiklerinde baskı yaşanabileceğini düşündürüyor.
Burada holding yapısının önemli bir sonucu var: Satış performansı tek bir şirketin değil, farklı sektörlerdeki iştiraklerin toplamını yansıtıyor. Bu nedenle nominal satış artışının altında hangi iştiraklerin büyüdüğü, hangilerinin daraldığı ve kur etkisinin ne kadar katkı verdiği finansal dipnotlar üzerinden ayrıca incelenmeli. Mevcut veri, toplam satış seviyesini gösteriyor ancak segment bazında hacim ve fiyat ayrımını ortaya koymuyor.
Satış büyümesi sınırlı olsa da brüt kâr, 44,7 milyar TL’den 49,9 milyar TL’ye çıkarak %11,6 arttı. Bu artış, satış büyümesinin neredeyse iki katı. Dolayısıyla AGHOL sadece daha fazla satış yapmamış; satışların içinde daha yüksek marjlı ürün, hizmet veya iştiraklerin payı artmış olabilir. Enflasyonun yüksek olduğu bir ortamda brüt kârın satışlardan daha hızlı büyümesi, maliyet baskısının fiyatlara daha iyi yansıtıldığını veya ürün karmasının olumlu değiştiğini gösteren önemli bir sinyal.
Kârlılık
Brüt kâr marjı geçen yılki yaklaşık %25,7 seviyesinden bu dönemde %27,0’a yükseldi. Yaklaşık 1,3 puanlık bu iyileşme, operasyonel kârlılığın ilk halkasında anlamlı bir güçlenmeye işaret ediyor. Satışların enflasyonun gerisinde kaldığı bir dönemde marjın genişlemesi, büyümenin kalitesini destekleyen unsur olarak öne çıkıyor.
FAVÖK ise 9,8 milyar TL’den 13,9 milyar TL’ye çıkarak %41,2 yükseldi. Bu artış, brüt kâr büyümesinin de üzerinde gerçekleşti. FAVÖK marjı böylece yaklaşık %5,6’dan %7,5’e yükselmiş oluyor. Yaklaşık 1,9 puanlık marj iyileşmesi, genel giderler, satış-pazarlama maliyetleri veya iştirak bazlı operasyonel verimlilik açısından olumlu bir tablo sunuyor. Şirketin satış büyümesi sınırlı olsa da kâr büyümesinin maliyetlerden daha hızlı gerçekleşmesi, bu çeyreğin temel güçlü noktası.
Ancak veride FAVÖK karşılaştırması açısından bir tutarsızlık bulunuyor. Gelir tablosunda geçen yıl aynı dönem FAVÖK’ü 9,8 milyar TL olarak verilirken, çeyreklik trend bölümünde 10,6 milyar TL yer alıyor. Bu iki veri farklı baz veya yeniden sınıflandırma kaynaklı olabilir. Dolayısıyla FAVÖK büyümesinin %41,2 olduğu hesap, gelir tablosundaki 9,8 milyar TL baz alınarak yapılmıştır; karşılaştırılabilir baz 10,6 milyar TL ise artış yaklaşık %31 seviyesine iner. Yatırımcı açısından bu fark, marj iyileşmesinin yönünü değiştirmiyor ancak büyüklüğünü etkiliyor.
Net dönem kârı 758,8 milyon TL’den 1,8 milyar TL’ye yükselerek %143,1 arttı. Net kâr marjı da yaklaşık %0,4’ten %1,0’a çıktı. Kârın iki katından fazla artması güçlü görünse de net kâr hâlâ satışlara oranla düşük bir seviyede. Bu durum, finansman giderleri, amortisman, kur etkileri, iştirak sonuçları ve enflasyon muhasebesinin kârı aşağı veya yukarı yönlü etkileyebildiği holding yapılarında olağan karşılanabilir. Bu nedenle FAVÖK’teki iyileşme, net kâr artışından daha sağlıklı bir operasyonel gösterge olarak izlenmeli.
Bilanço Sağlığı
AGHOL’un toplam varlıkları yıl sonundaki 751,8 milyar TL’den 738,0 milyar TL’ye gerileyerek %1,8 küçüldü. Dönen varlıklar %3,9 düşüşle 233,6 milyar TL’ye, duran varlıklar ise %0,9 düşüşle 504,4 milyar TL’ye indi. Dönen varlıklardaki gerileme, nakit, ticari alacaklar veya stoklar tarafında daralma yaşanmış olabileceğini gösteriyor; ancak kalem bazında detay olmadan bunun likidite açısından olumlu mu olumsuz mu olduğunu kesinleştirmek mümkün değil.
Özkaynaklar 125,6 milyar TL’den 126,5 milyar TL’ye yalnızca %0,7 arttı. Net kârın 1,8 milyar TL olduğu bir çeyrekte özkaynak artışının sınırlı kalması, temettü dağıtımı, değerleme farkları, kur farkları veya diğer kapsamlı gelir kalemlerinin etkili olmuş olabileceğini düşündürüyor. Özkaynak tabanı büyüyor ancak varlıklar ve borçlulukla karşılaştırıldığında güçlenme hızı düşük.
Net borç ise 82,3 milyar TL’den 93,1 milyar TL’ye çıkarak %13,1 arttı. Bu, bilanço küçülürken borcun yükseldiği anlamına geliyor ve dikkat edilmesi gereken temel risk başlığı. Mevcut çeyrek FAVÖK’ü üzerinden mekanik olarak bakıldığında net borç/FAVÖK yaklaşık 6,7 kat görünür; ancak tek çeyrek FAVÖK ile bu oran yıllıklandırılmadan yorumlanmamalı. Basit yıllıklandırma net borç/FAVÖK’ü yaklaşık 1,7 kat seviyesine getirir, fakat holdinglerde mevsimsellik ve iştirak dağılımı nedeniyle yılın tamamına ilişkin FAVÖK daha sağlıklı ölçüdür.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon kalemi 15,4 milyar TL’den 17,0 milyar TL’ye yükselerek %10 arttı. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini gösteriyor. Pozitif net parasal pozisyonun gelir tablosuna katkı vermesi, net kârın operasyonel kârdan daha hızlı büyümesinde etkili olmuş olabilir.
Ancak bu artış, şirketin faaliyetlerinden nakit yaratma kapasitesinin aynı oranda arttığı anlamına gelmez. 17,0 milyar TL’lik pozitif etkinin net kâr üzerindeki katkısı güçlü olsa da bu, muhasebesel bir enflasyon düzeltmesi etkisidir ve gelecek dönemlerde aynı büyüklükte tekrarlanmayabilir. Bu nedenle yatırımcı, 1,8 milyar TL’lik net kârı değerlendirirken FAVÖK performansını, finansman giderlerini ve net parasal pozisyon etkisini birbirinden ayırmalı.
Yatırımcı için Ne Anlama Geliyor?
AGHOL’da bu çeyreğin fırsatı, satış büyümesinden çok marj iyileşmesinde yatıyor. Brüt marjın %27,0’a, FAVÖK marjının ise %7,5’e çıkması, iştirak portföyünün operasyonel verimlilik açısından daha iyi bir noktaya geldiğini gösteriyor. Bu iyileşme kalıcı hale gelirse, düşük reel satış büyümesine rağmen kâr üretimi desteklenebilir.
Buna karşılık üç konu yakından izlenmeli:
- Satışların %6,2 büyümeyle enflasyonun gerisinde kalması ve bunun hacimlere etkisi
- Net borcun çeyrek içinde %13,1 artması
- Net kâr artışında TAS 29 kaynaklı 17,0 milyar TL’lik pozitif etkinin payı
Özetle AGHOL, güçlü marj toparlanması sayesinde operasyonel olarak olumlu bir çeyrek geçirmiş görünüyor. Fakat bilanço tarafında borç artışı ve satışların reel olarak zayıf kalması, bu iyileşmenin henüz risksiz olmadığını gösteriyor. Önümüzdeki dönemlerde asıl test, FAVÖK marjının korunması, net borcun kontrol altına alınması ve büyümenin enflasyonun üzerine taşınması olacak.
Yatırım tavsiyesi değildir.