
Açılış
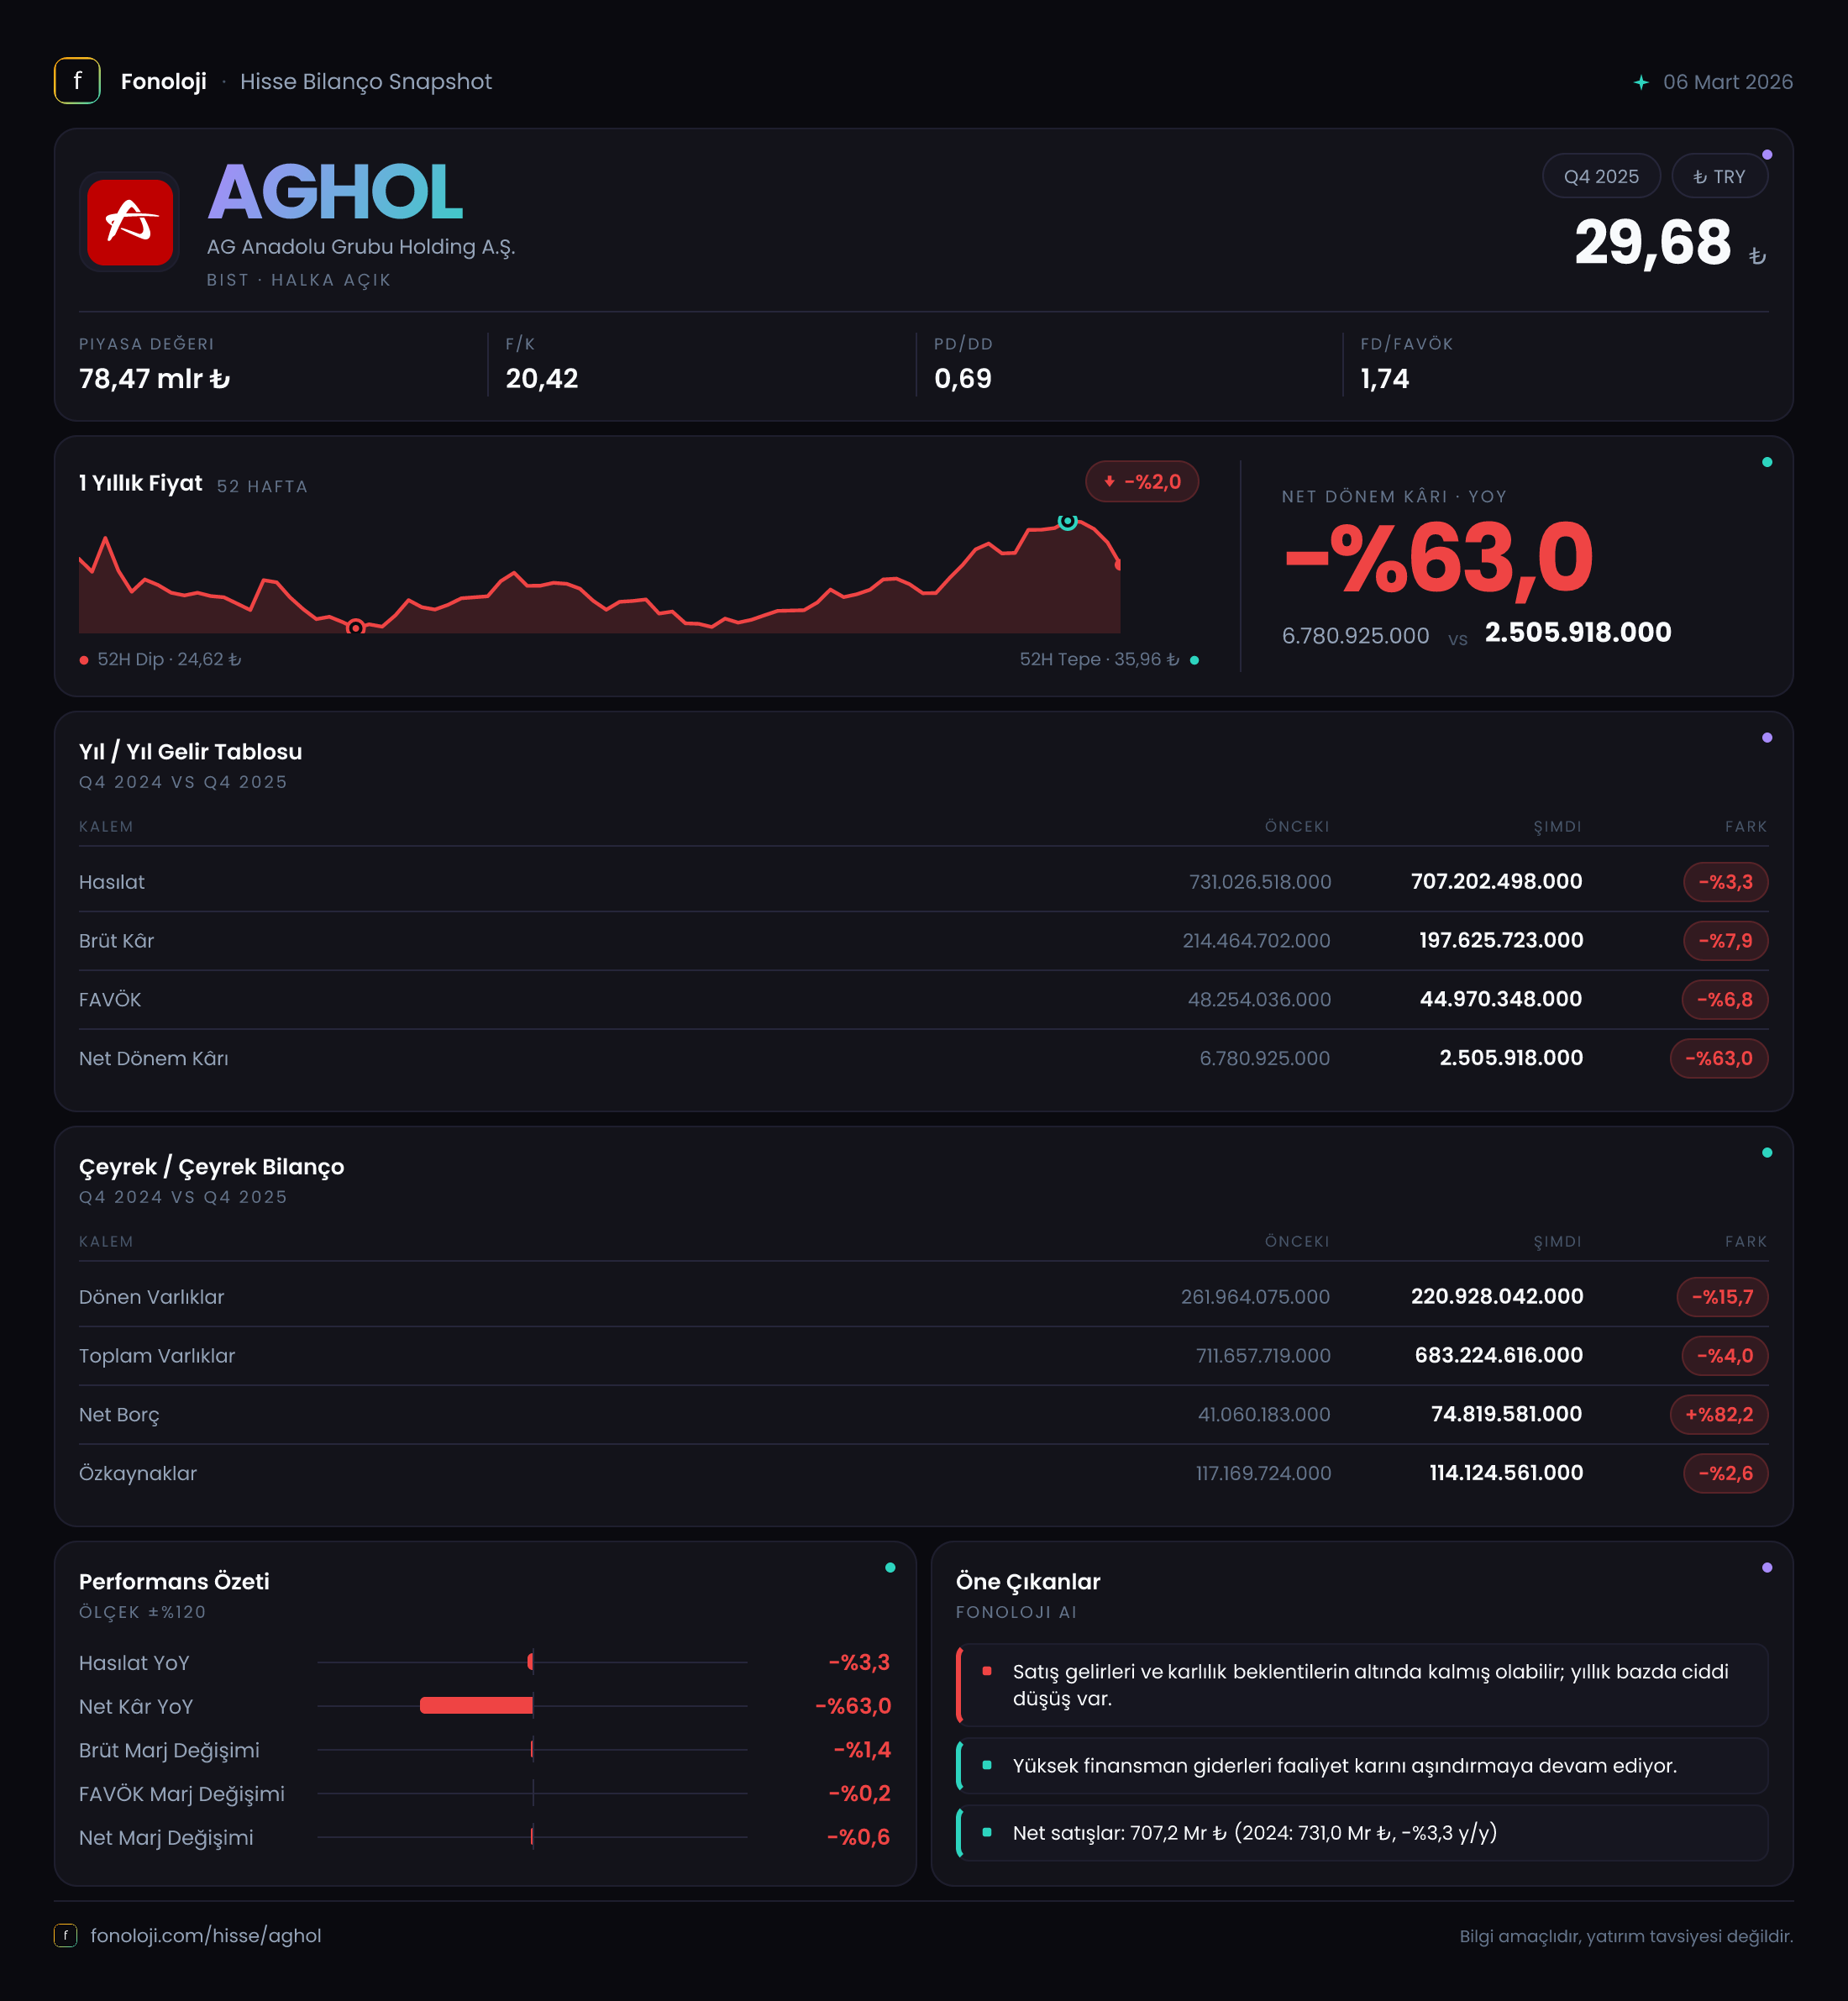
AG Anadolu Grubu Holding (AGHOL), farklı sektörlerde faaliyet gösteren iştirakleriyle konsolide sonuç üreten bir holding yapısına sahip. 2025/12AB verileri, grubun operasyonel ölçekte hâlâ yüksek bir ciro ve FAVÖK ürettiğini; ancak hem satışlarda hem marjlarda gerileme yaşandığını gösteriyor. Satışlar 731,0 milyar TL’den 707,2 milyar TL’ye inerken, FAVÖK 73,8 milyar TL’den 68,2 milyar TL’ye düştü. Daha dikkat çekici olan ise net kârın 6,8 milyar TL’den 2,5 milyar TL’ye gerilemesi ve bu düşüşün operasyonel kârdaki daralmanın oldukça üzerinde gerçekleşmesi.
Bu tablo, AGHOL’de yalnızca ciro büyümesinin değil; marjların, finansal yapının ve enflasyon muhasebesinin birlikte izlenmesi gerektiğini ortaya koyuyor. Ayrıca bilanço tarafında net borcun belirgin şekilde yükselmesi, operasyonel kârlılıktaki sınırlı zayıflığın finansal risk göstergeleriyle birlikte değerlendirilmesini gerektiriyor.
Satış Hikayesi
AGHOL’ün konsolide satışları geçen yılın aynı dönemine göre %3,3 azalarak 707,2 milyar TL’ye geriledi. Nominal olarak satışların küçülmesi tek başına olumsuz bir sinyal; ancak Türkiye’de tüketici ve üretici fiyatlarının yıllık bazda %30’un üzerinde seyrettiği bir ortamda bu değişim reel açıdan daha dikkat çekici hale geliyor. Başka bir ifadeyle, grup satışlarını enflasyonun üzerinde büyütemediği gibi, nominal bazda da gerileme yaşamış durumda. Bu nedenle 2025 döneminde satışların reel olarak daha belirgin bir daralma gösterdiği değerlendirilebilir.
Satışlardaki gerileme, brüt kâr ve FAVÖK’te daha yüksek oranlı düşüşle birlikte gerçekleşti. Bu durum, gelir kaybının yanında ürün karması, maliyet baskısı veya faaliyet gösterilen sektörlerdeki rekabet koşullarının da marjları etkilediğine işaret ediyor. Ancak verilen veriler iştirak veya segment bazında ayrışmadığı için, zayıflığın hangi iş kolundan kaynaklandığını kesin olarak söylemek mümkün değil.
Çeyreklik trend açısından ise mevcut veri yalnızca 2024/12 ve 2025/12 dönemlerini karşılaştırıyor. Dolayısıyla yıl içindeki satış ivmesinin çeyrekten çeyreğe nasıl değiştiğini, örneğin zayıflığın yılın tamamına mı yayıldığını yoksa son dönemde mi yoğunlaştığını görmek için daha ayrıntılı ara dönem verilerini beklemek gerekiyor.
Kârlılık
AGHOL’ün brüt kârı 214,5 milyar TL’den 197,6 milyar TL’ye düşerek %7,9 geriledi. Satışlardaki %3,3 düşüşe kıyasla brüt kârın daha hızlı azalması, brüt marjın baskı altında kaldığını gösteriyor. Brüt marj yaklaşık olarak %29,3’ten %28,0’a geriledi. Yaklaşık 1,3 puanlık bu düşüş, şirketin satış hacmini ve gelirini koruyamadığı bir yılda maliyetlerini aynı ölçüde esnetemediği anlamına geliyor.
FAVÖK ise 73,8 milyar TL’den 68,2 milyar TL’ye gerileyerek %7,6 azaldı. FAVÖK marjı da yaklaşık %10,1’den %9,6’ya indi. Brüt marjdaki düşüşe kıyasla FAVÖK marjındaki gerilemenin daha sınırlı olması, faaliyet giderlerinde belirli bir kontrol sağlanmış olabileceğini düşündürüyor; ancak marj yine de geçen yılın altında. Yani operasyonel yapı tamamen bozulmuş değil, fakat satışların kâra dönüşüm verimliliği zayıflamış durumda.
Net kâr tarafındaki tablo çok daha sert. Net dönem kârı %63,0 düşerek 2,5 milyar TL’ye geriledi. Net kâr marjı yaklaşık %0,9’dan %0,4’e indi. FAVÖK’teki düşüş %7,6 ile sınırlıyken net kârın %63 azalması, faaliyet kârının altında kalan kalemlerin sonuç üzerinde önemli baskı oluşturduğunu gösteriyor. Finansman giderleri, amortisman, vergi ve enflasyon muhasebesi etkilerinin her biri ayrıntılı olarak açıklanmadığı için net kârdaki düşüşün hangi kalem tarafından ne ölçüde yaratıldığını veriden ayırmak mümkün değil. Ancak yatırımcı açısından mesaj açık: operasyonel kârlılık korunmaya çalışılsa da bunun hissedara yansıyan kısmı belirgin biçimde zayıflamış.
Bilanço Sağlığı
AGHOL’ün toplam varlıkları önceki döneme göre %4,0 azalarak 711,7 milyar TL’den 683,2 milyar TL’ye geriledi. Bu düşüşün temelinde dönen varlıkların %15,7 azalarak 220,9 milyar TL’ye inmesi bulunuyor. Buna karşılık duran varlıklar %2,8 artarak 462,3 milyar TL’ye yükselmiş. Bu yapı, bilançonun daha fazla uzun vadeli varlıklara dayandığını; kısa vadeli likidite kalemlerinin ise küçüldüğünü gösteriyor.
Dönen varlıklardaki 41,1 milyar TL’lik azalış, şirketin kısa vadeli likidite tamponunu ve işletme sermayesi esnekliğini önceki döneme göre azaltmış olabilir. Ancak kısa vadeli borçların tutarı paylaşılmadığı için cari oran veya net işletme sermayesi hakkında kesin hüküm vermek mümkün değil. Bu nedenle likidite tarafında dikkat edilmesi gereken başlık, mevcut nakit ve dönen varlıkların borç vadesiyle birlikte izlenmesi.
Net borç 41,1 milyar TL’den 74,8 milyar TL’ye çıkarak %82,2 arttı. FAVÖK’ün 68,2 milyar TL olduğu varsayımıyla net borç/FAVÖK yaklaşık 1,1x seviyesine yükseliyor; önceki dönemde bu oran yaklaşık 0,6x düzeyindeydi. 1,1x hâlâ tek başına yüksek bir kaldıraç seviyesi sayılmayabilir, ancak bir dönem içinde neredeyse iki katına çıkması önem taşıyor. Net borç artarken FAVÖK’ün de gerilemesi, faiz ve kur koşullarındaki olası değişimlere karşı bilançonun önceki döneme göre daha hassas hale geldiğini gösteriyor.
Özkaynaklar 117,2 milyar TL’den 114,1 milyar TL’ye gerileyerek %2,6 azaldı. Varlık tabanı küçülürken özkaynakların da azalması, bilançonun sermaye desteği bakımından güçlenmediğini ortaya koyuyor. Borçlulukta yükseliş ve özkaynaklarda gerileme birlikte okunduğunda, finansal yapı tarafında operasyonel sonuçlardan daha yakından takip edilmesi gereken bir alan oluşuyor.
Net Parasal Pozisyon (TAS 29)
AGHOL’ün net parasal pozisyon kalemi 48,6 milyar TL’den 41,5 milyar TL’ye gerileyerek %14,6 azaldı. Enflasyon muhasebesi uygulanan Türkiye finansallarında bu kalem, parasal varlıklar ve parasal yükümlülükler arasındaki yapının finansal sonuçlara etkisini yansıtması bakımından kritik önem taşıyor.
Raporlanan net parasal pozisyonun azalması, enflasyon muhasebesinden gelen etkinin önceki döneme göre zayıfladığını gösteriyor. Bu kalemin net kâr üzerindeki etkisini tam olarak yorumlamak için şirketin parasal varlık-yükümlülük kompozisyonu ile gelir tablosundaki enflasyon muhasebesi sunumunun bilinmesi gerekir. Dolayısıyla 41,5 milyar TL’lik tutarı doğrudan sürdürülebilir operasyonel kâr gibi değerlendirmek doğru olmaz. Net kârın 2,5 milyar TL’ye gerilemesi de, enflasyon muhasebesi katkısının azalmasıyla birlikte faaliyet dışı kalemlerin önemini artırıyor.
Yatırımcı için Ne Anlama Geliyor?
AGHOL’de 2025 dönemi, yüksek ölçekli satış ve FAVÖK üretimine rağmen büyüme kalitesinin zayıfladığı bir dönem olarak öne çıkıyor. Yatırımcı açısından temel tablo şu şekilde özetlenebilir:
- Satışlar %3,3 gerilerken, yüksek enflasyon ortamında reel büyüme açısından daha güçlü bir daralma sinyali veriyor.
- Brüt marj %29,3’ten %28,0’a, FAVÖK marjı %10,1’den %9,6’ya düştü; maliyet ve faaliyet verimliliği izlenmeli.
- Net kârın %63 azalması, borçluluk ve faaliyet dışı kalemlerin hissedar getirisi üzerindeki baskısını gösteriyor.
- Net borç/FAVÖK oranının yaklaşık 0,6x’ten 1,1x’e yükselmesi henüz alarm seviyesi olmayabilir; ancak yönün kötüleştiği açık.
- Dönen varlıkların %15,7 azalması, borç vadeleriyle birlikte likidite riskinin takip edilmesini gerektiriyor.
- Segment bazlı sonuçlar ve çeyreklik ayrıntılar olmadan hangi iştirakin performansı taşıdığı veya zayıflattığı konusunda kesin sonuca varılmamalı.
Fırsat tarafında, AGHOL’ün geniş iştirak tabanı ve yüksek operasyonel ölçeği, marjların toparlanması halinde kârlılıkta kaldıraç yaratabilir. Buna karşılık yatırım tezinin güçlenmesi için satışların yeniden enflasyonun üzerinde büyümesi, FAVÖK marjının toparlanması ve net borcun kontrol altına alınması gerekiyor. Şimdilik veriler, “yüksek ciroya sahip ancak kâr dönüşümü ve bilanço kaldıraç seviyesi yakından izlenmesi gereken” bir holding profiline işaret ediyor.
Yatırım tavsiyesi değildir.