
Açılış
AG Anadolu Grubu Holding, farklı iş kollarındaki iştirakleri bir araya getiren çeşitlendirilmiş bir holding yapısına sahip. 2024/12 döneminde şirketin konsolide satışları nominal olarak büyürken, operasyonel kârlılık satışlardan daha hızlı arttı. Ancak tablo net kâra geldiğinde belirgin biçimde zayıflıyor: FAVÖK’teki %14,3 büyümeye rağmen net dönem kârı %81,7 geriledi. Bu ayrışmanın merkezinde, enflasyon muhasebesi kapsamında oluşan net parasal pozisyondaki sert düşüş ve faaliyet dışı kalemlerin net kâr üzerindeki etkisi bulunuyor.
Satış Hikayesi
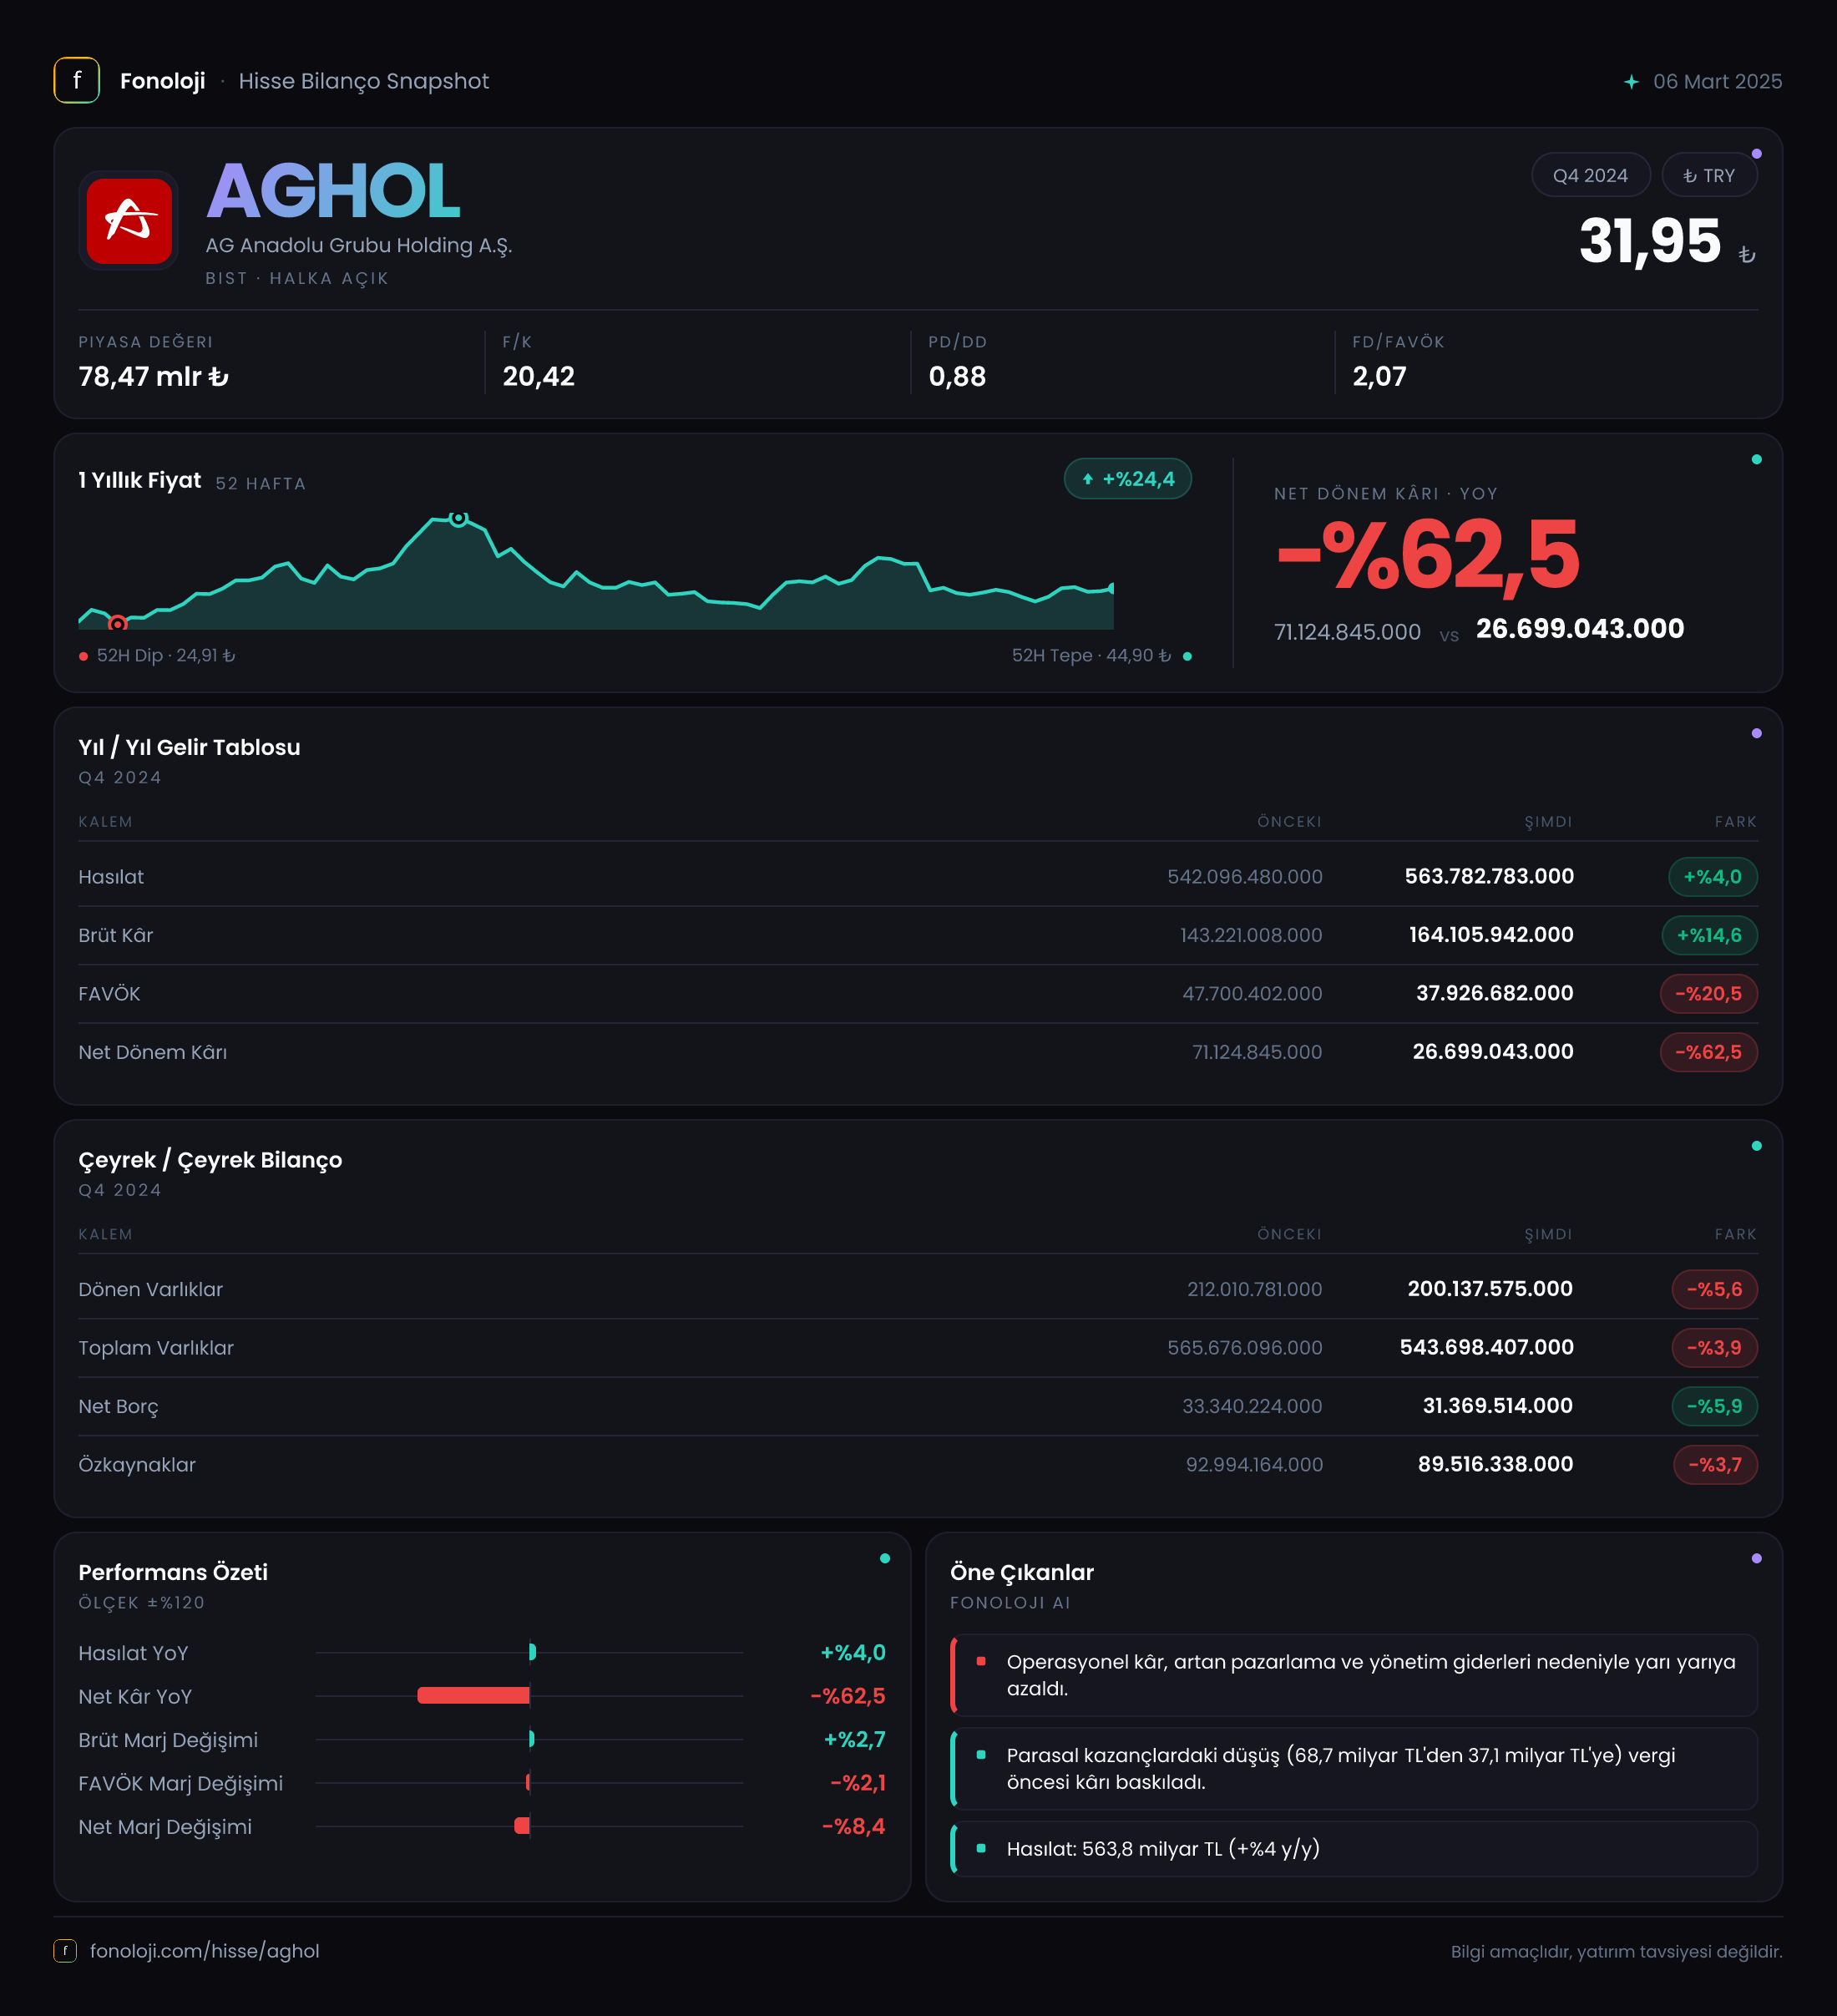
AGHOL’un satışları geçen yılın aynı dönemindeki 542,1 milyar TL seviyesinden 563,8 milyar TL’ye yükseldi. Bu, nominal olarak 21,7 milyar TL artış ve %4,0 büyüme anlamına geliyor. İlk bakışta satışların korunmuş olması olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon ortamında bu büyüme, reel açıdan güçlü bir performansa işaret etmiyor.
Basit bir enflasyon düzeltmesiyle bakıldığında, satışların reel olarak yaklaşık %20-25 bandında daralmış olabileceği görülüyor. Elbette AGHOL’un farklı iştirakleri, faaliyet gösterdikleri ülkeler ve döviz bazlı gelirleri nedeniyle gerçek reel büyüme bu basit hesaplamadan farklılaşabilir. Yine de konsolide satışların enflasyonun belirgin biçimde altında kalması, holdingin toplam gelir üretiminde hacim artışının sınırlı olduğunu gösteriyor.
Satış tarafındaki kritik soru, büyümenin fiyat artışlarından mı yoksa gerçek hacim ve pazar payı kazanımından mı kaynaklandığı. Mevcut veri seti bu ayrımı yapmaya izin vermiyor. Dolayısıyla yatırımcı açısından gelecek dönemlerde özellikle şu başlıklar izlenmeli:
- Satış büyümesinin enflasyonla karşılaştırıldığında reel olarak toparlanıp toparlanmadığı,
- İştiraklerin toplam satışlara ve kâra katkısının nasıl değiştiği,
- Kur hareketlerinin konsolide gelirler üzerindeki etkisi,
- Fiyat artışlarının müşteri talebi ve satış hacmi üzerindeki baskısı.
Çeyreklik veri tarafında yalnızca 2024/12 dönemi bulunduğu için satışların bir önceki çeyreğe göre ivme kazanıp kazanmadığını değerlendirmek mümkün değil. Çeyreklik trend için daha fazla dönem verisini beklemek gerekiyor.
Kârlılık
Satışlardaki sınırlı büyümeye karşın brüt kârın 143,2 milyar TL’den 164,1 milyar TL’ye çıkması dikkat çekici. Brüt kâr artışı %14,6 ile satış büyümesinin oldukça üzerinde gerçekleşmiş. Buna göre brüt kâr marjı yaklaşık %26,4’ten %29,1’e yükselmiş; yani şirket satışlarının her 100 TL’sinden geçen yıla göre yaklaşık 2,7 TL daha fazla brüt kâr üretmiş.
Bu gelişme, ürün ve hizmet fiyatlaması, maliyet kontrolü veya daha kârlı iştiraklerin konsolide sonuçlar içindeki payının artmasıyla ilişkili olabilir. Ancak elimizde segment bazlı veri olmadığı için hangi iş kolunun marj artışını taşıdığını kesin biçimde söylemek mümkün değil. Yine de brüt kâr marjındaki yükseliş, satışlardaki reel zayıflığa rağmen operasyonel fiyat-maliyet dengesinin iyileştiğini gösteriyor.
FAVÖK ise 49,3 milyar TL’den 56,4 milyar TL’ye yükselerek %14,3 arttı. FAVÖK marjı da yaklaşık %9,1’den %10,0’a çıktı. Bu, brüt kârdaki iyileşmenin faaliyet giderleri tarafından tamamen silinmediğini gösteriyor. Başka bir ifadeyle şirket, brüt kâr marjını artırmakla kalmamış, bu kazanımın önemli bölümünü faaliyet kârlılığına taşıyabilmiş.
Buna karşın net kâr görünümü oldukça zayıf. Net dönem kârı 28,4 milyar TL’den 5,2 milyar TL’ye gerileyerek %81,7 düştü. Net kâr marjı da yaklaşık %5,2’den %0,9’a indi. Böylece operasyonel kârlılık güçlenirken, finansal sonuçlar, parasal pozisyon ve diğer faaliyet dışı kalemler net kâra ciddi baskı yapmış.
Bu ayrışma yatırımcı için önemli: AGHOL’un temel faaliyetleri mevcut veride zayıflamıyor, hatta marj bazında iyileşiyor. Ancak bu operasyonel güç, net kâr seviyesine aynı ölçüde yansımıyor. Holdinglerde iştirak kârlarının konsolidasyonu, finansman giderleri ve enflasyon muhasebesi net sonucu faaliyet kârından önemli ölçüde uzaklaştırabilir.
Bilanço Sağlığı
Toplam varlıklar önceki dönemdeki 565,7 milyar TL’den 543,7 milyar TL’ye gerilemiş; düşüş %3,9 seviyesinde. Dönen varlıklar %5,6 azalarak 200,1 milyar TL’ye, duran varlıklar ise %2,9 düşerek 343,6 milyar TL’ye inmiş. Bu daralma tek başına bilanço sağlığında bozulma anlamına gelmez; enflasyon muhasebesi sonrasında parasal olmayan varlıkların yeniden ölçülmesi ve dönem içi değer değişimleri bilanço kalemlerini etkileyebilir.
Net borç 33,3 milyar TL’den 31,4 milyar TL’ye gerileyerek %5,9 azalmış. FAVÖK’e göre net borç yaklaşık 0,56x seviyesinde. Bu oldukça düşük bir kaldıraç düzeyine işaret ediyor. Şirketin net borcunun yıllık FAVÖK’ünün yarısından biraz fazla olması, operasyonel nakit üretimi ve borç taşıma kapasitesi açısından rahat bir görünüm sunuyor.
Bununla birlikte özkaynaklar 93,0 milyar TL’den 89,5 milyar TL’ye gerilemiş ve düşüş %3,7 olmuş. Net kârın pozitif olmasına rağmen özkaynakların azalması; temettü, diğer kapsamlı gelir, değerleme farkları veya enflasyon muhasebesi etkileri gibi kalemlerin rol oynayabileceğini düşündürüyor. Veri seti bu hareketin nedenini ayrıştırmadığı için özkaynak kalitesini yalnızca toplam tutar üzerinden değerlendirmek gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 68,7 milyar TL’den 37,1 milyar TL’ye gerilemiş; düşüş %46,0. Enflasyon muhasebesinde şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki konumu net parasal kazanç veya kayıp yaratır. Net parasal pozisyon gelirinin azalması, dönem içinde enflasyon muhasebesinden kaynaklanan pozitif katkının geçen yıla göre önemli ölçüde zayıfladığını gösteriyor.
Bu kalemin net kâr üzerindeki etkisi oldukça büyük. Net parasal pozisyon gelirindeki düşüş 31,6 milyar TL olurken net kârdaki gerileme 23,2 milyar TL seviyesinde. Bu nedenle net kâr düşüşünün önemli bölümünün operasyonel performanstan değil, enflasyon muhasebesi ve diğer operasyon dışı kalemlerden kaynaklandığı anlaşılıyor. Ancak aradaki fark nedeniyle tüm net kâr düşüşünü yalnızca bu kaleme bağlamak doğru olmaz.
Burada kritik nokta şu: Net parasal pozisyon geliri nakit yaratımı anlamına gelmez. Bu, enflasyon muhasebesinin gelir tablosunda oluşturduğu muhasebesel bir etkidir. Dolayısıyla bu kalemin azalması, şirketin temel faaliyetlerinde aynı ölçüde nakit daralması yaşandığını göstermez; fakat raporlanan net kârı ve kâr çarpanlarını belirgin biçimde etkiler.
Yatırımcı için Ne Anlama Geliyor?
AGHOL’un 2024/12 sonuçları iki farklı hikâyeyi aynı anda anlatıyor. Operasyonel tarafta brüt kâr ve FAVÖK marjlarının yükselmesi olumlu. Özellikle FAVÖK’ün satışlardan daha hızlı artması, maliyet yönetimi ve faaliyet kârlılığı açısından destekleyici bir sinyal. Ayrıca net borcun 31,4 milyar TL’ye düşmesi ve net borç/FAVÖK oranının yaklaşık 0,56x olması bilanço riskini sınırlıyor.
Diğer tarafta satış büyümesinin %4,0 ile yüksek enflasyonun altında kalması, reel büyüme açısından soru işareti yaratıyor. Net kârın 5,2 milyar TL’ye gerilemesi ise yatırımcıların yalnızca FAVÖK’e değil, enflasyon muhasebesi sonrası net sonuca, finansman giderlerine ve iştirak katkılarına da bakması gerektiğini gösteriyor.
Önümüzdeki dönemlerde izlenmesi gereken başlıca noktalar şunlar:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- Brüt ve FAVÖK marjlarındaki iyileşmenin sürdürülebilir olup olmadığı,
- Net parasal pozisyon gelirinin normalleşmesinin net kâra etkisi,
- Özkaynaklardaki gerilemenin hangi kalemlerden kaynaklandığı,
- Düşük net borç seviyesinin korunup korunmadığı.
Sonuç olarak AGHOL’da operasyonel yapı, net kâr rakamının işaret ettiğinden daha güçlü görünüyor; ancak düşük satış büyümesi ve net kârdaki sert düşüş, değerleme yapılırken temkinli olunmasını gerektiriyor. Yatırım tavsiyesi değildir.