
Açılış
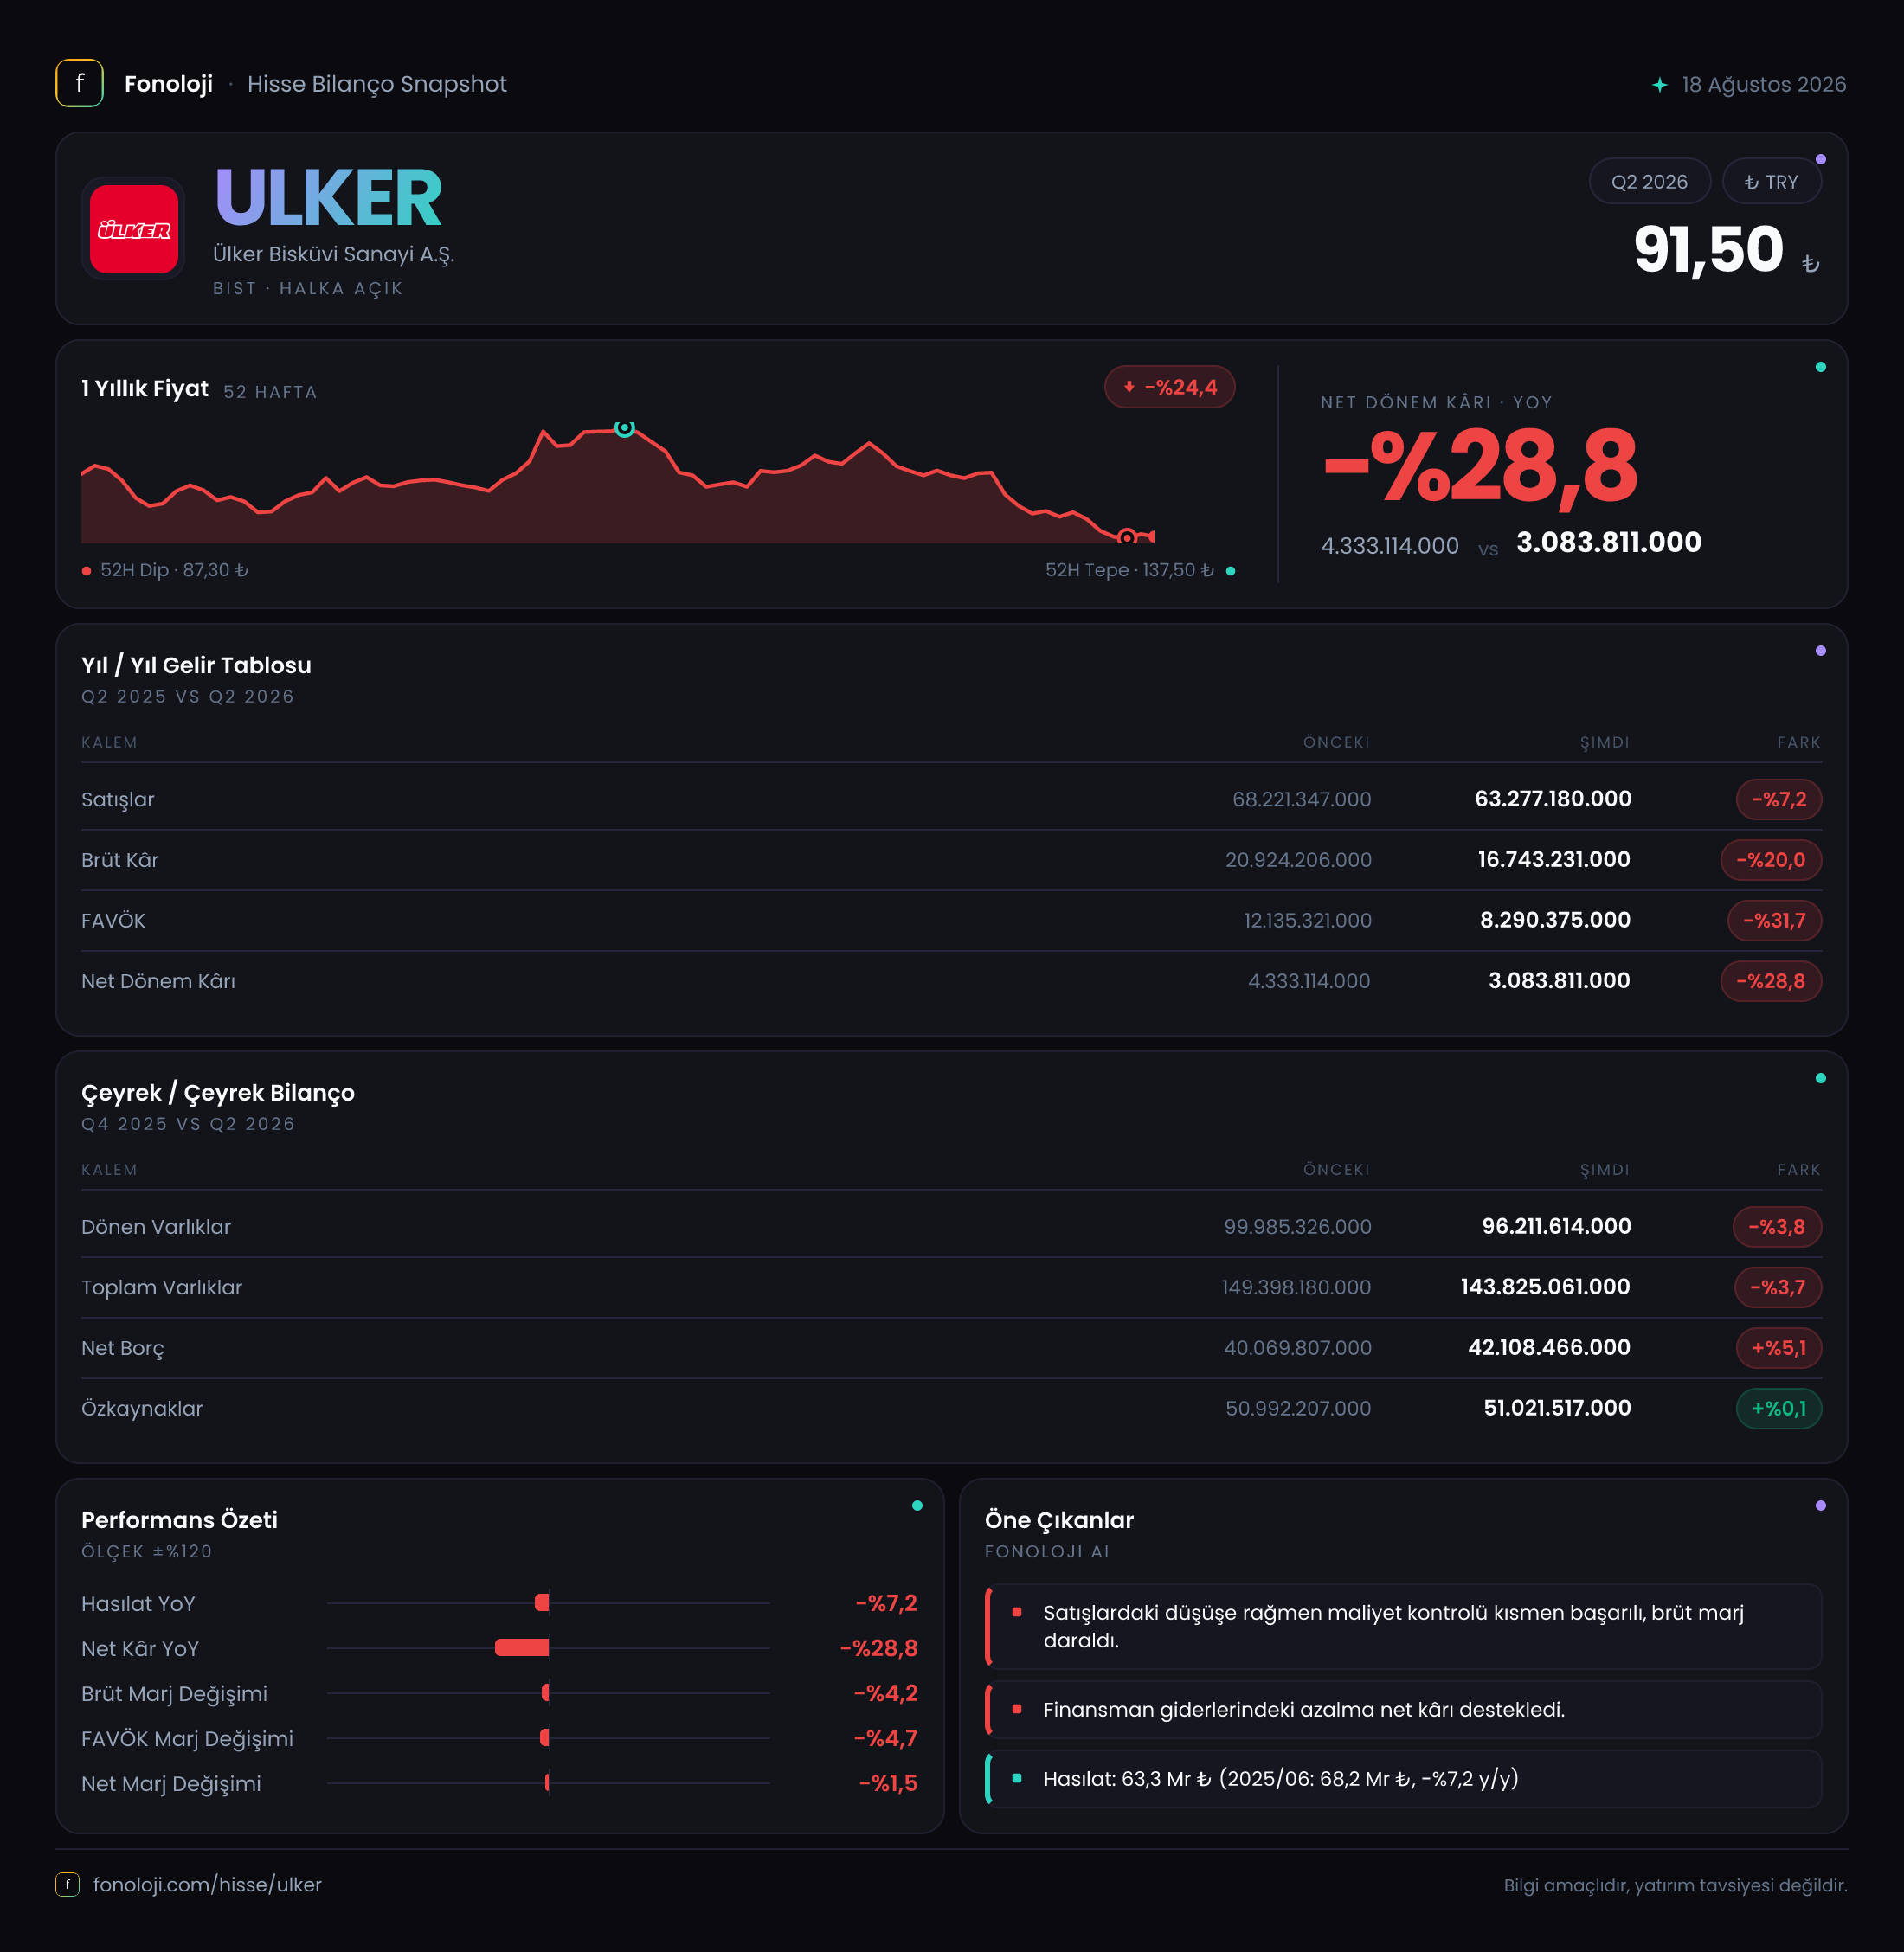
Ülker Bisküvi, Türkiye’de bisküvi ve atıştırmalık ürünleriyle tanınan, satışları hem iç pazara hem de uluslararası operasyonlara dayanan büyük bir gıda şirketidir. 2026/6AB döneminde ana mesaj, satışlardaki daralmanın kârlılıkta daha sert bir bozulmaya dönüşmesi oldu. İlk 6 aylık dönemde satışlar yıllık bazda %7,2 gerilerken, brüt kâr %20, FAVÖK %31,7 ve net dönem kârı %28,8 düştü. Buna karşılık şirketin net parasal pozisyon geliri %20 artarak operasyonel zayıflığın net kâr üzerindeki etkisini kısmen sınırladı; ancak bu kalem faaliyet performansındaki bozulmayı telafi etmeye yetmedi.
Satış Hikayesi
Ülker’in 2026/6AB satışları 63,3 milyar TL oldu. Geçen yılın aynı dönemindeki 68,2 milyar TL seviyesine kıyasla nominal olarak %7,2 düşüş söz konusu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak gerilemesi, yalnızca büyümenin yavaşladığını değil, şirketin reel anlamda da küçülme baskısı yaşadığını gösteriyor.
Bu tablo, gıda sektöründe özellikle dikkat çekici. Tüketicinin satın alma gücü zayıfladığında daha küçük gramajlara, kampanyalı ürünlere veya daha düşük fiyatlı alternatiflere yönelmesi satışların hem miktar hem de ürün karması açısından baskılanmasına yol açabilir. Ancak mevcut veride satış düşüşünün miktar, fiyat, ürün karması ya da coğrafi dağılım kaynaklı olduğunu ayrıştırmak mümkün değil. Bu nedenle şirketin gelecek açıklamalarında hacim büyümesi, fiyat artışlarının tüketici talebine etkisi ve ihracatın toplam satış içindeki katkısı yakından izlenmeli.
Satışlardaki gerilemenin yanı sıra, maliyetlerin satışlardan daha hızlı baskı yarattığı görülüyor. Brüt kârdaki %20 düşüş, gelir kaybının doğrudan ürün kârlılığına yansıdığını gösteriyor. Çeyreklik trend verisi paylaşılmadığı için bu zayıflığın 2026’nın ilk çeyreğinde mi, yoksa ikinci çeyrekte mi yoğunlaştığını söylemek mümkün değil. Dolayısıyla toparlanmanın başlayıp başlamadığını anlamak için bir sonraki ara dönem raporunu beklemek gerekiyor.
Kârlılık
Ülker’in brüt kârı 16,7 milyar TL olurken, geçen yıl aynı dönemdeki 20,9 milyar TL seviyesinden belirgin biçimde geriledi. Bu sonuç, brüt kâr marjının yaklaşık %30,6’dan %26,4’e düştüğünü gösteriyor. Başka bir ifadeyle şirket, her 100 TL satıştan geçen yıl yaklaşık 30,6 TL brüt kâr üretirken bu dönemde 26,4 TL seviyesine geriledi. Yaklaşık 4,2 puanlık marj kaybı, satışların azalmasından daha önemli bir uyarı niteliğinde; çünkü şirketin fiyatlama gücü ile girdi maliyetleri arasındaki denge bozulmuş görünüyor.
FAVÖK 8,3 milyar TL ile geçen yılki 12,1 milyar TL seviyesinin oldukça altında kaldı. FAVÖK marjı da yaklaşık %17,7’den %13,1’e geriledi. Brüt marjdaki düşüşün FAVÖK marjında daha sert hissedilmesi, üretim dışındaki faaliyet giderlerinin de şirket üzerinde baskı oluşturduğunu düşündürüyor. Burada pazarlama, satış, dağıtım ve genel yönetim giderlerinin seyri kritik; ancak bu kalemlerin ayrıntısı paylaşılmadığı için baskının hangi gider grubundan geldiği veriyle kesinleştirilemiyor.
Net dönem kârı 3,1 milyar TL oldu ve yıllık bazda %28,8 azaldı. Net kâr marjı yaklaşık %6,3’ten %4,9’a indi. Böylece satışlardan FAVÖK’e, FAVÖK’ten net kâra kadar kârlılık zincirinin tüm halkalarında zayıflama var. Bununla birlikte net kârdaki düşüş, FAVÖK’teki %31,7 gerilemeden daha sınırlı. Bunun temel nedenlerinden biri, net parasal pozisyon gelirinin 2,1 milyar TL’den 2,5 milyar TL’ye yükselmesi. Yine de bu katkı, operasyonel marj kaybını ortadan kaldırmıyor; sadece net sonuçtaki bozulmanın daha düşük görünmesini sağlıyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre 149,4 milyar TL’den 143,8 milyar TL’ye geriledi. Bu, %3,7’lik bir küçülmeye işaret ediyor. Dönen varlıklar 100 milyar TL’den 96,2 milyar TL’ye, duran varlıklar ise 49,4 milyar TL’den 47,6 milyar TL’ye indi. Varlık tabanındaki bu düşüşün stoklar, ticari alacaklar, nakit veya maddi duran varlıkların hangisinden kaynaklandığı açıklanmadığı için bilanço hareketinin niteliğini ayrıntılı biçimde yorumlamak mümkün değil.
Daha dikkat çekici nokta, net borcun 40,1 milyar TL’den 42,1 milyar TL’ye yükselmesi. Varlıklar küçülürken net borcun %5,1 artması, finansal kaldıraç açısından olumlu bir tablo değil. Özkaynaklar ise 51 milyar TL seviyesinde yatay kaldı; artış yalnızca %0,1. Bu görünüm, şirketin bilanço gücünün nominal olarak korunmasına rağmen borç artışının özkaynak büyümesiyle desteklenmediğini gösteriyor.
Net borcun mevcut 6 aylık FAVÖK’e oranı yaklaşık 5,1 kat seviyesinde. Ancak FAVÖK verisi yıllık değil, ilk 6 aylık döneme ait olduğu için bu oran yıllık borç ödeme kapasitesini doğrudan temsil etmez. FAVÖK’ün ikinci yarıda benzer seviyede gerçekleştiği varsayımıyla yıllıklandırılmış oran yaklaşık 2,5 kat civarına gelir; yine de bu yalnızca teknik bir yaklaşım, kesin bir yıllık oran değil. Borç vadesi, faiz maliyeti ve nakit akışı açıklanmadan bilanço riskinin tamamı değerlendirilemez.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 2,5 milyar TL ile geçen yılki 2,1 milyar TL seviyesinin %20 üzerinde gerçekleşti. Enflasyon muhasebesi kapsamında bu kalem, şirketin parasal varlık ve parasal yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Pozitif net parasal pozisyon geliri, raporlama döneminde enflasyon muhasebesinin gelir tablosuna destek verdiği anlamına geliyor.
Ancak bu kalem operasyonel nakit üretimiyle karıştırılmamalı. Net parasal pozisyon gelirindeki artış, Ülker’in ürün sattığı, marj ürettiği veya borcunu azalttığı anlamına gelmez. Nitekim aynı dönemde FAVÖK %31,7 gerilemiş ve net borç %5,1 artmış durumda. Bu nedenle yatırımcı açısından daha sağlıklı yaklaşım, TAS 29 etkisinden arındırılmış faaliyet kârlılığı ile gerçek nakit akışını birlikte izlemek olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Ülker’in bu ara dönem performansı, savunmacı özellik taşıyabilecek gıda sektöründe dahi fiyatlama, tüketici talebi ve maliyet baskılarının kârlılığı ne kadar hızlı etkileyebildiğini gösteriyor. Yatırımcı açısından temel fırsat, şirketin satış hacmini ve marjlarını yeniden toparlayabilmesi halinde operasyonel kaldıraç sayesinde FAVÖK’te daha hızlı bir iyileşme yaratabilmesi. Güçlü marka bilinirliği ve geniş ürün portföyü, bu toparlanmanın dayanakları olabilir; ancak bu veriler söz konusu toparlanmanın başladığını henüz göstermiyor.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satışların nominal düşüşten çıkarak yeniden büyüme patikasına girip girmediği,
- Brüt marjın %26,4 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjının %13,1 seviyesinde kalıcı olarak baskılanıp baskılanmadığı,
- Net borcun azalmak yerine artmaya devam edip etmediği,
- TAS 29 kaynaklı parasal kazançtan bağımsız olarak faaliyet kârının güçlenip güçlenmediği.
Özetle, 2026/6AB sonuçları Ülker’de ana sorunun yalnızca satış kaybı olmadığını, asıl baskının kârlılık marjlarında toplandığını ortaya koyuyor. Net parasal pozisyon desteği net kâr düşüşünü sınırlasa da borçluluk artışı ve özkaynakların yatay kalması, bilanço tarafında dikkatli olunmasını gerektiriyor. Çeyreklik veri bulunmadığı için toparlanmanın başlayıp başlamadığı konusunda en kritik sinyal bir sonraki raporda satış ve FAVÖK marjlarının yönü olacak.
Yatırım tavsiyesi değildir.