
Açılış
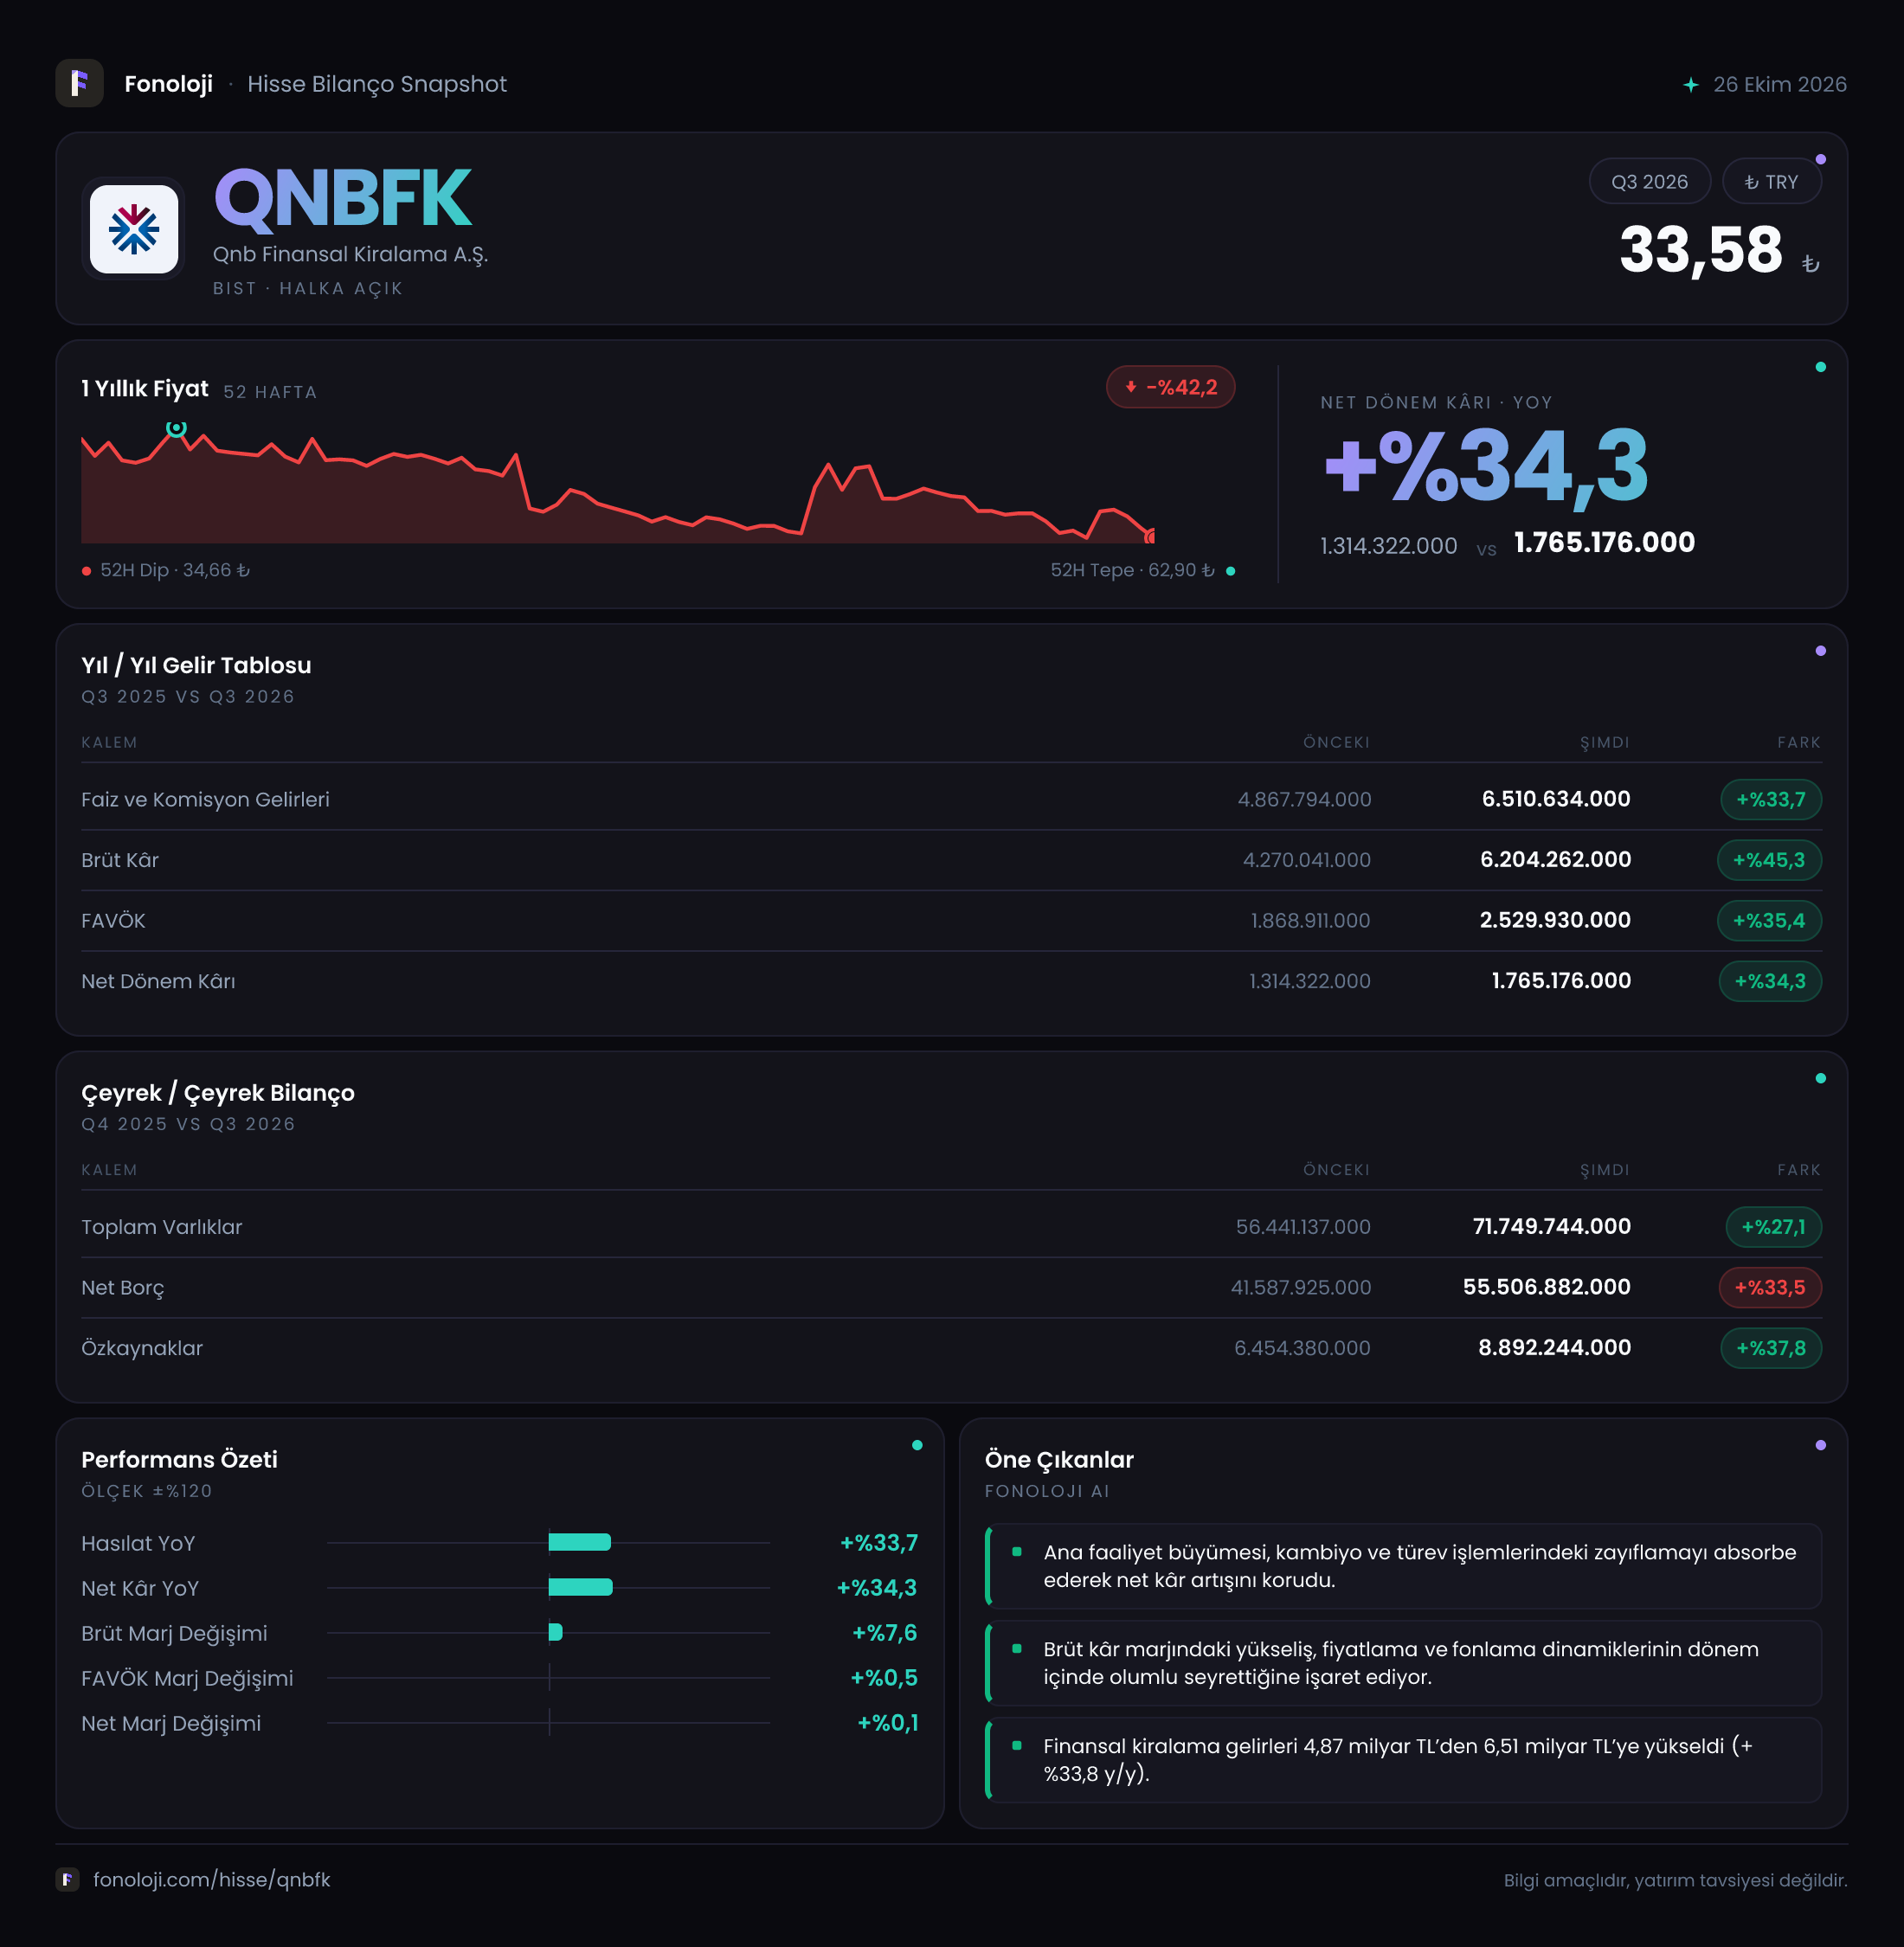
QNB Finansal Kiralama, işletmelerin yatırım ve makine-ekipman finansmanına erişimini sağlayan finansal kiralama modeliyle faaliyet gösteriyor. 2026/9 ara dönem verileri, şirketin büyümeyi koruduğunu ve kârlılığını geçen yılın aynı dönemine göre artırdığını gösteriyor. Satışlar %33,7, FAVÖK %35,4, net dönem kârı ise %34,3 yükselmiş durumda. Ancak bu tabloyu yalnızca nominal büyüme olarak okumamak gerekiyor; Türkiye’de %30’un üzerindeki enflasyon dikkate alındığında, satışlardaki büyüme reel olarak sınırlı da olsa pozitife işaret ediyor. Bilanço tarafında ise varlık ve özkaynak büyümesine rağmen net borcun daha hızlı artması, finansal kaldıraç ve fonlama yapısının yakından izlenmesini gerektiriyor.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 4,9 milyar TL’den 6,5 milyar TL’ye yükseldi. Bu, 1,6 milyar TL’lik nominal artış ve %33,7’lik büyüme anlamına geliyor. Enflasyonun %30+ seviyesinde seyrettiği bir ortamda bu büyüme, reel açıdan güçlü bir sıçrama değil; ancak satışların enflasyonun bir miktar üzerinde gelişmesi, şirketin finansal kiralama hacmini veya fiyatlama gücünü koruduğunu gösteriyor.
Burada finansal kiralama şirketleri açısından kritik nokta, satış büyümesinin yalnızca yeni iş hacminden mi, yoksa fiyat artışları ve yeniden değerleme etkilerinden mi kaynaklandığıdır. Paylaşılan veriler bu ayrımı yapmaya izin vermiyor. Dolayısıyla %33,7’lik büyümeyi olumlu fakat temkinli değerlendirmek gerekiyor. Özellikle finansal kiralama sektöründe yeni sözleşme hacmi, portföy kalitesi, tahsilat performansı ve fonlama maliyeti satışların sürdürülebilirliğini belirleyen temel unsurlar.
Çeyreklik veri olarak verilen rakamlarda 2025/9 döneminde satışlar 1,7 milyar TL seviyesinde bulunuyor. Ancak bunun 2026/9 ile aynı kapsamda, yani dokuz aylık kümülatif dönem mi yoksa yalnızca üçüncü çeyrek mi olduğu açık biçimde ayrıştırılmadığı için çeyrekten çeyreğe sağlıklı bir trend analizi yapmak mümkün değil. Bu nedenle satışların yıl içindeki ivmesi ve üçüncü çeyrekte hızlanıp hızlanmadığı konusunda çeyreklik trend için daha ayrıntılı dönemsel veriyi beklemek gerekiyor.
Kârlılık
Kârlılık tarafında şirketin en dikkat çekici göstergesi brüt kâr büyümesi. Brüt kâr, 4,3 milyar TL’den 6,2 milyar TL’ye çıkarak %45,3 arttı. Bu artış, satış büyümesinin belirgin biçimde üzerinde. Buna göre brüt kâr marjı yaklaşık %87,8’den %95,4’e yükselmiş görünüyor. Başka bir ifadeyle şirket, satışlarının daha büyük bölümünü brüt kâr olarak tutmayı başarmış.
Bu kadar yüksek brüt marj, finansal kiralama şirketlerinin gelir tablosu yapısı nedeniyle sanayi şirketleriyle doğrudan karşılaştırılmamalı. Yine de şirketin gelir üretimi ile doğrudan maliyetleri arasındaki farkın genişlemesi, fiyatlama ve portföy getirileri açısından olumlu bir sinyal veriyor. Bunun sürdürülebilir olup olmadığı ise finansman giderleri, kredi karşılıkları ve tahsilat performansına bağlı.
FAVÖK 1,9 milyar TL’den 2,5 milyar TL’ye yükselerek %35,4 büyüdü. FAVÖK marjı yaklaşık %38,8’den %38,5’e geriledi. Yani brüt kârdaki güçlü iyileşme, faaliyet giderleri seviyesinde büyük ölçüde dengelenmiş. Satışlar artarken operasyonel kârlılık korunmuş, fakat marjda belirgin bir genişleme yaşanmamış.
Net dönem kârı da 1,3 milyar TL’den 1,8 milyar TL’ye çıkarak %34,3 arttı. Net kâr marjı yaklaşık %26,5’ten %27,7’ye yükseldi. Bu, FAVÖK marjındaki hafif gerilemeye rağmen finansman, vergi ve diğer gelir-gider kalemlerinin net kârı desteklediğini düşündürüyor. Ancak bu kalemlerin ayrıntısı paylaşılmadığından, net kâr artışının ne kadarının ana faaliyetlerden, ne kadarının finansal veya muhasebesel etkilerden geldiği kesin olarak ayrıştırılamıyor.
Bilanço Sağlığı
Toplam varlıklar, önceki dönem sonundaki 56,4 milyar TL’den 71,7 milyar TL’ye yükseldi. 15,3 milyar TL’lik bu artış, bilanço büyüklüğünün %27,1 genişlediğini gösteriyor. Varlık büyümesi, şirketin finansal kiralama portföyünü veya faaliyet ölçeğini artırdığını düşündüren olumlu bir gelişme; ancak dönen ve duran varlık kırılımı paylaşılmadığı için büyümenin hangi kalemlerden kaynaklandığı görülemiyor.
Özkaynaklar 6,5 milyar TL’den 8,9 milyar TL’ye çıkarak %37,8 arttı. Özkaynakların varlıklardan daha hızlı büyümesi, sermaye tabanının güçlendiğine işaret ediyor. Özkaynak/varlık oranı yaklaşık %11,5’ten %12,4’e yükselmiş durumda. Bu oran hâlâ yüksek sermaye tamponu anlamına gelmiyor; fakat önceki döneme kıyasla bilanço dayanıklılığında sınırlı bir iyileşme var.
Buna karşılık net borç 41,6 milyar TL’den 55,5 milyar TL’ye yükseldi. %33,5’lik net borç artışı, varlık büyümesinin ve özkaynak artışının üzerinde gerçekleşmiş. Bu durum şirketin büyümeyi daha fazla borçlanma yoluyla finanse ettiğini gösteriyor. Mevcut dönem FAVÖK’ü baz alındığında net borç/FAVÖK oranı yaklaşık 22,2x seviyesinde. Finansal kiralama şirketlerinde borçlanmanın iş modelinin doğal bir parçası olması nedeniyle bu oran sanayi şirketleriyle aynı şekilde yorumlanmamalı; yine de fonlama maliyetleri yükseldiğinde kârlılık üzerinde baskı yaratabilecek yüksek bir kaldıraç yapısına işaret ediyor.
Net borcun özkaynaklara oranı da yaklaşık 6,2x seviyesinde. Bu, şirketin bilançosunda borç finansmanının özkaynaklara göre oldukça baskın olduğunu ortaya koyuyor. Varlıkların likiditesi, borçların vade yapısı ve faiz koşulları açıklanmadığı için bilanço riskinin tam resmi için daha ayrıntılı finansal tablo gerekiyor.
Net Parasal Pozisyon (TAS 29)
Paylaşılan verilerde net parasal pozisyon kalemi için hem 2026/9 hem de geçen yıl aynı dönem açısından herhangi bir tutar bulunmuyor. Bu nedenle enflasyon muhasebesinin net kâra pozitif ya da negatif katkısını rakamsal olarak hesaplamak mümkün değil.
TAS 29 kapsamında yüksek parasal borç taşıyan şirketlerde enflasyon muhasebesi, net parasal pozisyon üzerinden gelir veya gider yaratabilir. QNB Finansal Kiralama’nın net borcu 55,5 milyar TL seviyesinde olduğundan, parasal varlık ve parasal yükümlülüklerin dağılımı önem taşıyor. Ancak yalnızca net borç rakamı, TAS 29 etkisinin yönünü ve büyüklüğünü belirlemeye yetmez. Bu nedenle 1,8 milyar TL’lik net kârın ne kadarının operasyonel performanstan, ne kadarının net parasal pozisyon ve diğer enflasyon muhasebesi etkilerinden kaynaklandığı mevcut veriyle söylenemez.
Yatırımcı için Ne Anlama Geliyor?
QNBFK’nın 2026/9 performansı, büyüyen ve kârlılığını koruyan bir finansal kiralama şirketi görünümü sunuyor. Özellikle brüt kârın satışlardan daha hızlı artması ve net kâr marjının %26,5’ten %27,7’ye yükselmesi olumlu. Özkaynakların %37,8 büyümesi de bilanço açısından destekleyici.
Bununla birlikte yatırımcı açısından ana risk, büyümenin borçla finanse edilmesi. Net borç %33,5 artarken, borç/FAVÖK göstergesi yüksek seviyede kalıyor. Önümüzdeki dönemlerde takip edilmesi gereken başlıklar şunlar:
- Yeni finansal kiralama hacminin enflasyonun üzerinde reel büyüyüp büyümediği,
- Net borç artışının gelir ve FAVÖK artışından daha hızlı sürüp sürmediği,
- Fonlama maliyetlerinin faaliyet kârını ne ölçüde aşındırdığı,
- Tahsilat kalitesi ve kredi karşılıklarının net kâra etkisi,
- TAS 29 kaynaklı net parasal pozisyonun kârı destekleyip desteklemediği.
Sonuç olarak veri, operasyonel açıdan dirençli ve kârlı bir büyümeye işaret ediyor; ancak yüksek kaldıraç yapısı nedeniyle şirketin değerlemesi yalnızca net kâr artışı üzerinden yapılmamalı. Borçlanma maliyeti, portföy kalitesi ve sermaye yeterliliği görünümü, kârlılığın sürdürülebilirliği açısından en az satış büyümesi kadar önemli.
Yatırım tavsiyesi değildir.