
Açılış
Koton, Türkiye merkezli hazır giyim perakendecisi olarak mağaza ağı ve uluslararası satış kanalları üzerinden büyüyen bir iş modeline sahip. 2026/6AB sonuçlarının ana mesajı, şirketin satış tarafında geçen yılın aynı dönemine göre nominal olarak gerilediği, buna karşın brüt kârlılığını büyük ölçüde koruduğu yönünde. Ancak FAVÖK’teki düşüş ve net zararın derinleşmesi, operasyonel dayanıklılığın henüz net kâra yeterince yansımadığını gösteriyor. Bilanço tarafında net borç sınırlı ölçüde azalırken özkaynakların belirgin gerilemesi, yatırımcı açısından özellikle izlenmesi gereken başlık.
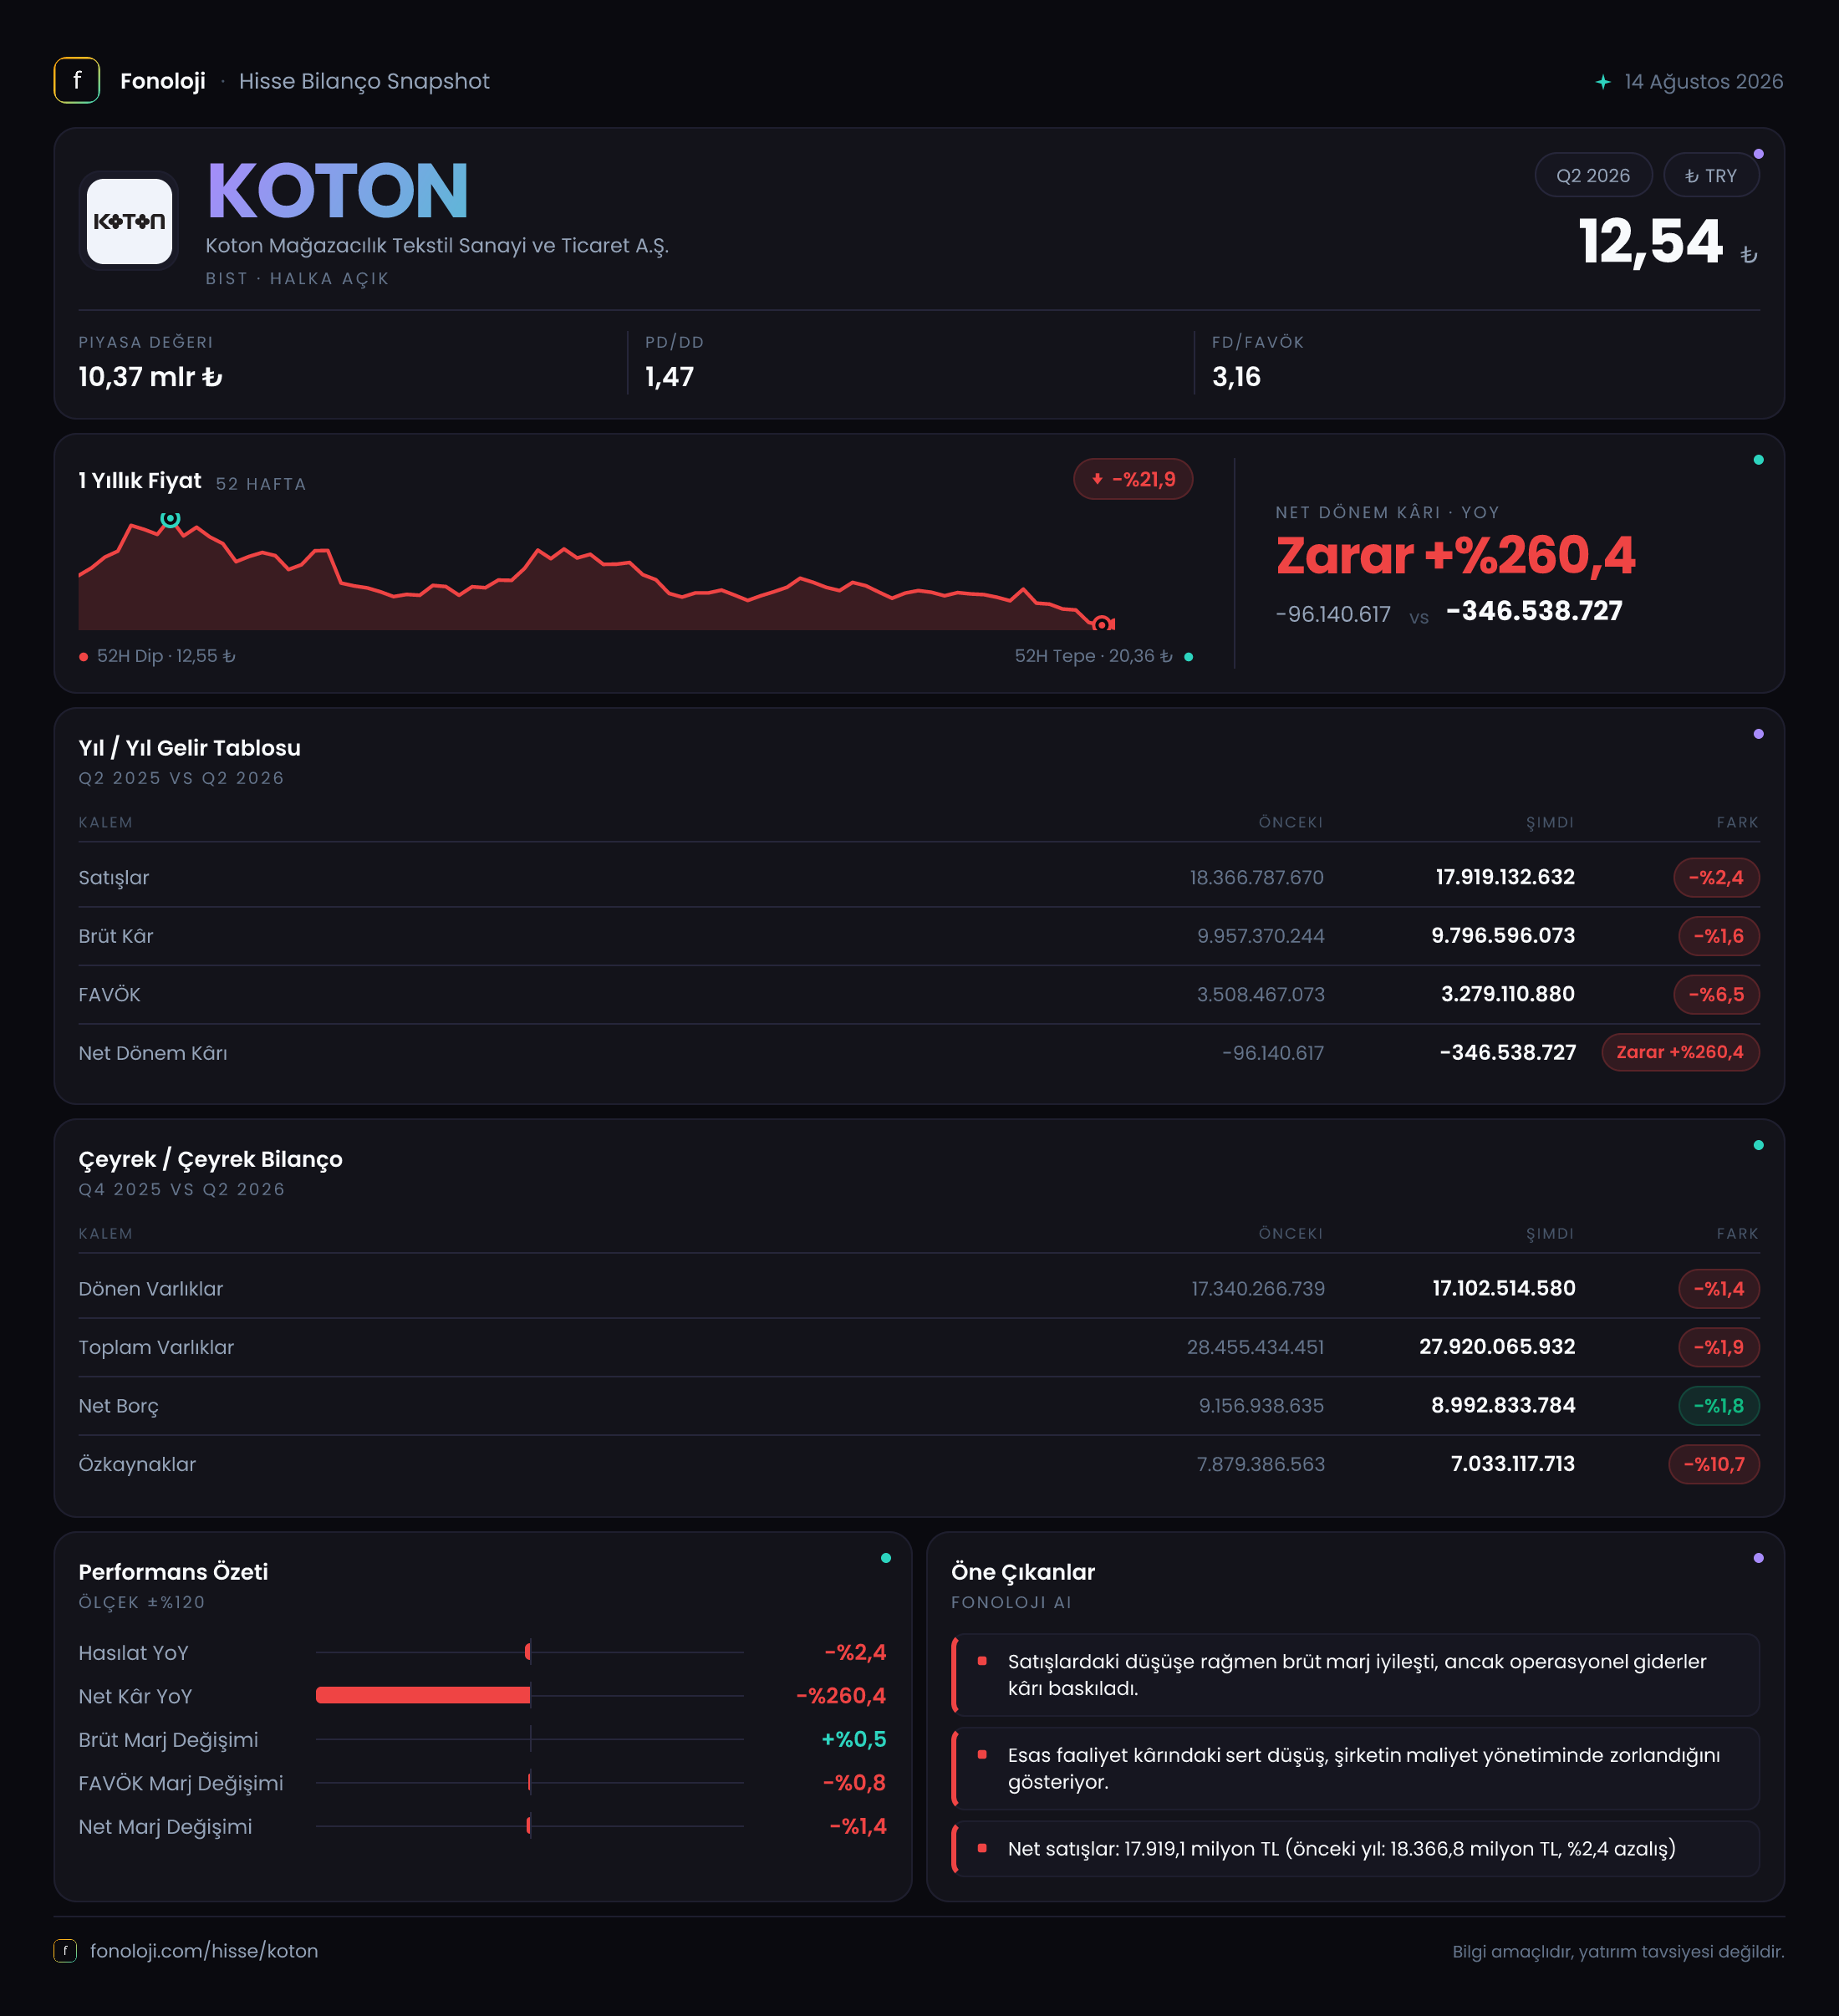
| KPI | 2026/6AB | Geçen yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 17,9 mlr TL | 18,4 mlr TL | Nominal olarak %2,4 geriledi | | Brüt kâr | 9,8 mlr TL | 10,0 mlr TL | Satıştan daha sınırlı düşüş | | FAVÖK | 3,3 mlr TL | 3,5 mlr TL | %6,5 gerileme | | Net dönem kârı | -346,5 mn TL | -96,1 mn TL | Zarar yaklaşık 3,6 katına çıktı | | Net borç | 9,0 mlr TL | 9,2 mlr TL | Önceki yıl sonuna göre %1,8 düşüş |
Satış Hikayesi
Koton’un ilk altı aylık satışları 17,9 milyar TL seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 18,4 milyar TL’nin %2,4 altında kaldı. Türkiye’de tüketici fiyatlarının %30’un üzerinde seyrettiği bir ortamda nominal satışların gerilemesi, şirketin reel anlamda daha belirgin bir daralma yaşadığına işaret ediyor. Başka bir ifadeyle, fiyat artışları satışları yukarı taşımaya yetmemiş; mağaza trafiği, adet satışları, ürün karması veya yurt dışı operasyonların katkısı üzerinde baskı oluşmuş olabilir.
Burada önemli ayrım şu: Veride satışların neden gerilediğine ilişkin mağaza, ülke veya kanal kırılımı bulunmuyor. Bu nedenle düşüşü doğrudan tüketici talebine, mağaza kapanışlarına ya da kur etkisine bağlamak mümkün değil. Ancak yüksek enflasyon ortamında satışların nominal olarak küçülmesi, perakende şirketleri için olumlu bir büyüme sinyali değil. Koton’un önündeki temel konu, fiyat artışlarını satış hacmiyle destekleyip destekleyemediği olacak.
Brüt kârın 9,8 milyar TL’ye gerilemesi, satışlardaki düşüşten daha sınırlı kaldı. Bu durum brüt marjın yaklaşık %54,3’ten %54,7’ye yükseldiğini gösteriyor. Marjdaki yaklaşık 0,4 puanlık iyileşme; ürün fiyatlandırması, indirim yönetimi veya ürün karmasının şirket lehine çalışmış olabileceğini düşündürüyor. Fakat bu küçük marj kazanımı, satış hacmindeki zayıflığı telafi edecek büyüklükte değil.
Çeyreklik veri paylaşılmadığı için satışların ilk çeyrekten ikinci çeyreğe hızlanıp hızlanmadığını veya yavaşlayıp yavaşlamadığını değerlendiremiyoruz. Bu nedenle bir sonraki raporda özellikle ikinci çeyrekteki mağaza performansı ve satış ivmesi takip edilmeli.
Kârlılık
Koton’un brüt kârı geçen yılki 10,0 milyar TL’den 9,8 milyar TL’ye inerken, brüt marjın korunması olumlu bir ayrıntı. Şirket sattığı ürünlerden elde ettiği temel kârı büyük ölçüde savunabilmiş durumda. Buna karşılık FAVÖK 3,3 milyar TL’ye gerileyerek yıllık bazda %6,5 düştü. FAVÖK marjı da yaklaşık %19,0’dan %18,4’e indi.
Bu tablo, maliyetlerin satışlardan daha hızlı baskı yarattığını gösteriyor. Brüt marj korunmasına rağmen FAVÖK marjının gerilemesi; mağaza giderleri, personel maliyetleri, kira, lojistik veya genel yönetim giderlerinin faaliyet kârını aşağı çekmiş olabileceğine işaret eder. Bu kalemlerin ayrıntısı paylaşılmadığı için kesin neden belirtilemez; ancak perakende sektöründe yüksek enflasyonun özellikle kira ve ücret giderleri üzerinden FAVÖK’e baskı yapması beklenen bir dinamik.
Net zarar tarafında bozulma çok daha belirgin. Şirket geçen yılın aynı dönemindeki 96,1 milyon TL zarara karşılık bu dönemde 346,5 milyon TL net zarar açıkladı. Böylece net zarar yaklaşık 3,6 katına çıkarken net kâr marjı yaklaşık -%0,5’ten -%1,9’a geriledi. FAVÖK seviyesinde hâlâ pozitif faaliyet üretilebilmesine rağmen şirketin finansman, parasal pozisyon ve diğer faaliyet dışı kalemler sonrasında net zarara düşmesi, operasyonel kârlılığın borç ve enflasyon muhasebesi etkilerine karşı yeterince güçlü olmadığını gösteriyor.
Bilanço Sağlığı
Bilanço, önceki yıl sonuna göre kontrollü bir küçülme gösteriyor. Dönen varlıklar 17,1 milyar TL’ye, duran varlıklar 10,8 milyar TL’ye ve toplam varlıklar 27,9 milyar TL’ye geriledi. Toplam varlıklardaki düşüş %1,9 ile sınırlı olsa da özkaynaklar 7,9 milyar TL’den 7,0 milyar TL’ye inerek %10,7 azaldı. Bu, varlık tabanına kıyasla sermaye tamponunun daha hızlı zayıfladığını gösteriyor.
Özkaynakların gerilemesinde dönem zararının etkisi bulunması beklenir; ancak verilen veri, değişimin tüm nedenlerini ayrıştırmaya izin vermiyor. Yine de yatırımcı açısından sonuç net: Şirketin toplam varlıkları içinde özkaynakların payı yaklaşık %27’den %25’e düşmüş durumda. Borçla finanse edilen yapının ağırlığı artarken şirketin zarar üretmesi, finansal esnekliği sınırlayabilir.
Net borç 9,2 milyar TL’den 9,0 milyar TL’ye geriledi. Bu, nominal olarak olumlu ancak %1,8’lik düşüş, net borç seviyesinde güçlü bir normalleşmeye işaret etmiyor. Altı aylık FAVÖK üzerinden basit hesapla net borç/FAVÖK yaklaşık 2,7 kat seviyesinde. FAVÖK’ün yıllıklandırılması halinde oran yaklaşık 1,4 kata iner; ancak perakendede mevsimsellik ve işletme sermayesi dalgalanmaları bulunduğundan bu oran tek başına yeterli değil. Nakit akışı ve borcun vade yapısı görülmeden bilanço riskini tamamen düşük kabul etmek doğru olmaz.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 833,3 milyon TL’ye yükselerek geçen yılki 799,7 milyon TL’nin %4,2 üzerine çıktı. İlk bakışta bu artış olumlu görünebilir; ancak enflasyonun %30’un üzerinde olduğu bir ortamda nominal artışın reel olarak güçlenme anlamına gelmediği unutulmamalı. Bu tutar, şirketin net parasal varlık ve yükümlülük yapısının enflasyon muhasebesi kapsamında finansal tablolara yansıyan sonucudur.
TAS 29 kapsamında oluşan net parasal kazanç, yüksek enflasyonun şirketin parasal kalemleri üzerindeki etkisini muhasebesel olarak gösterir. Fakat bu kalem doğrudan kasaya giren operasyonel nakit değildir. Dolayısıyla 833,3 milyon TL’lik parasal pozisyon geliri, şirketin net zararını azaltan önemli bir muhasebe etkisi yaratmasına rağmen faaliyet performansının yerine geçmez.
Daha kritik nokta, bu gelir kalemine rağmen net zararın 346,5 milyon TL’ye ulaşmasıdır. Bu durum, parasal kazancın diğer finansal ve operasyonel baskıları tamamen dengeleyemediğini ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Koton’un sonuçları, brüt marjını koruyabilen ancak satış ve faaliyet kârlılığı tarafında zorlanan bir perakende şirketi profili çiziyor. Fırsat tarafında şirketin brüt marjı hâlâ güçlü; satış performansı toparlanır ve gider artışları kontrol altına alınırsa FAVÖK marjında yeniden iyileşme potansiyeli var. Net borcun sınırlı da olsa azalması da bilanço açısından olumlu bir ayrıntı.
Buna karşılık riskler daha çok büyümenin niteliği ve net kâra geçiş kapasitesi etrafında toplanıyor:
- Nominal satışların %2,4 gerilemesi, yüksek enflasyon ortamında reel daralma riskini artırıyor.
- FAVÖK marjının yaklaşık 0,6 puan düşmesi, operasyonel gider baskısına işaret ediyor.
- Net zararın 346,5 milyon TL’ye çıkması, finansman ve diğer faaliyet dışı kalemlerin önemini artırıyor.
- Özkaynakların %10,7 azalması, bilanço tamponunun zayıfladığını gösteriyor.
- Çeyreklik veri olmadığı için satış ivmesinin ve marjların dönem içinde nasıl değiştiği henüz görülemiyor.
İzlenmesi gereken en kritik göstergeler, ikinci çeyrek satış hacmi, FAVÖK marjının yeniden toparlanıp toparlanmadığı, net borcun nakit akışıyla azaltılıp azaltılmadığı ve özkaynak kaybının durup durmadığı olacak. Koton’da hikâyenin güçlenmesi için yalnızca satışların artması değil, bu artışın enflasyonu aşması ve net kâra dönüşmesi gerekiyor. Yatırım tavsiyesi değildir.