
Açılış
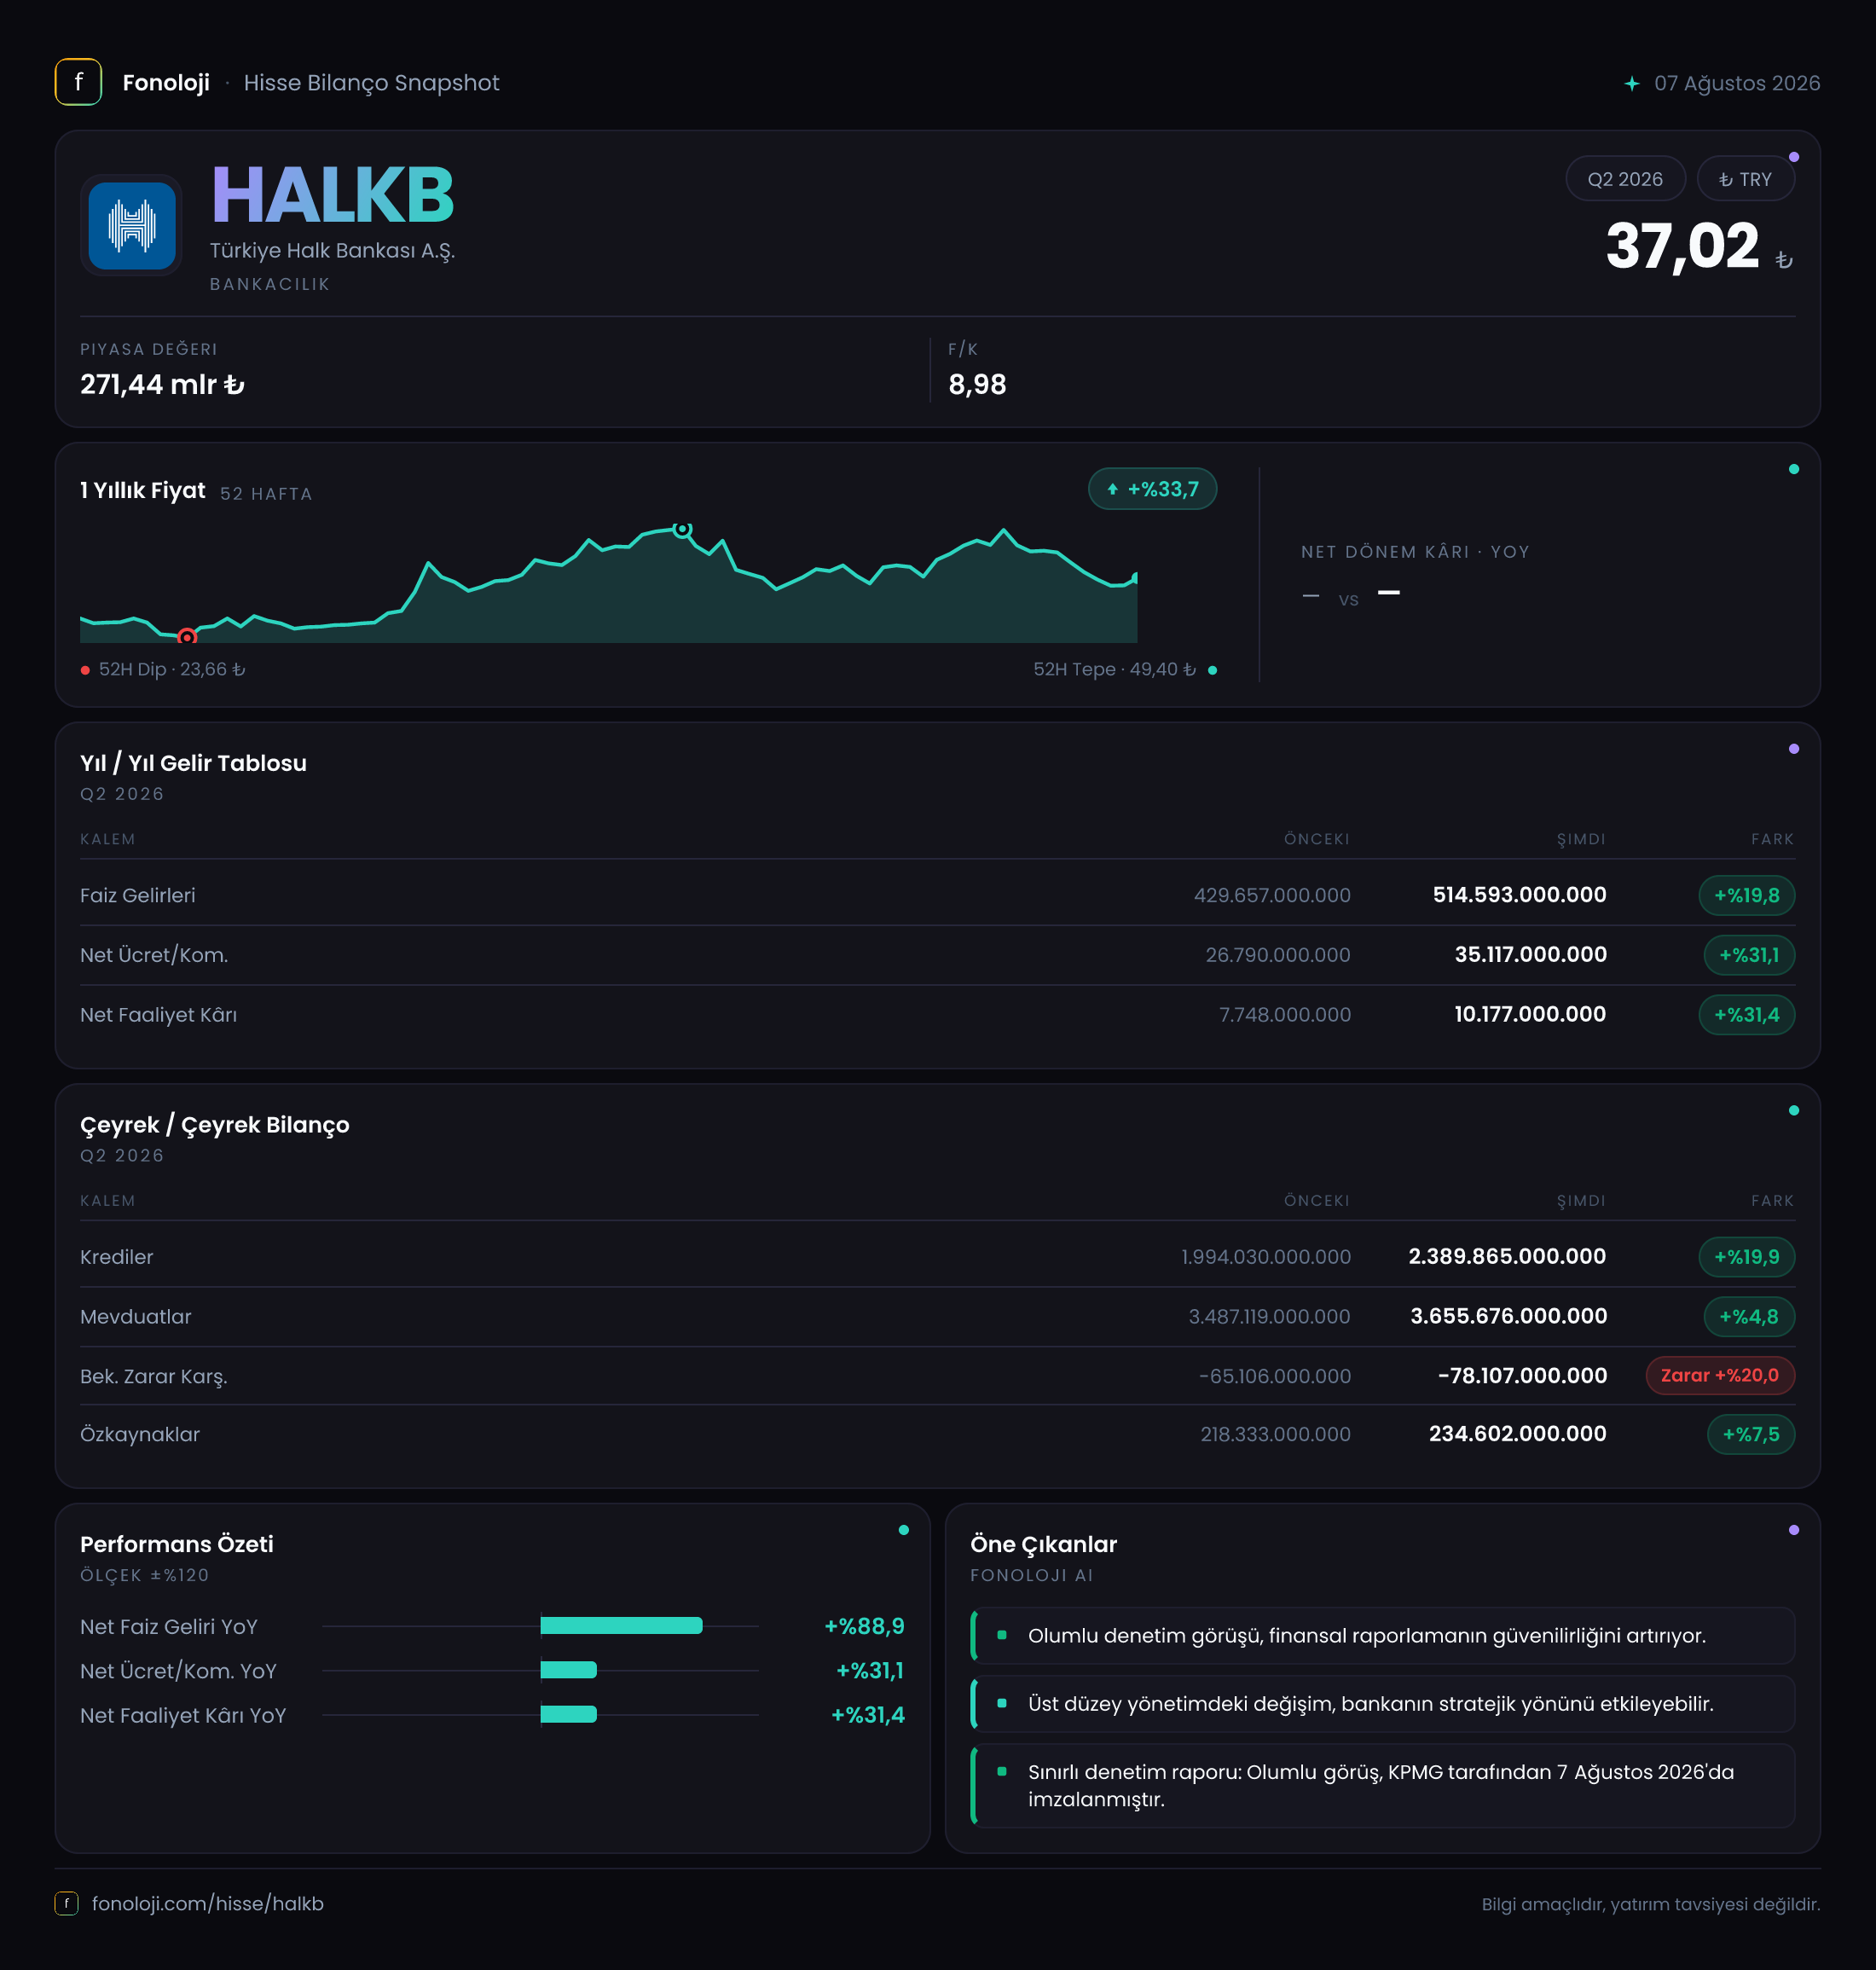
Türkiye Halk Bankası (HALKB), kamu sermayeli yapısı, KOBİ ağırlıklı kredi portföyü ve perakende bankacılıktaki köklü konumuyla BIST'in en likit banka hisselerinden biri. Elinizdeki veri seti 2026/6AB dönemini, yani 2026 yılının ilk altı ayını kapsıyor. Ancak gönderdiğiniz finansal tabloda tüm kalemler "—" olarak işaretlenmiş: Gelir tablosunda satışlardan net dönem kârına kadar hiçbir sayı görünmüyor; bilançoda varlık, borç ve özkaynak verileri de boş.
Bu durumda dürüst olmam gerekiyor: Sayılar olmadan spesifik bir finansal analiz yapmam, şirketin çeyrek performansını enflasyonla kıyaslayarak yorumlamam mümkün değil. Veride olmayan bilgiyi uydurmak yatırımcıya kötülük olur. O yüzden bu yazıda, HALKB'nin bu dönem raporunda hangi kalemlerin kritik olduğunu, bu kalemlerin boş olmasının ne anlama geldiğini ve veri gelmediğinde nelere dikkat etmeniz gerektiğini ele alacağım. Amacım, boş veriyle dolu dolu bir tablo anlatısı yaratmak değil; sizi doğru analiz çerçevesiyle donatmak.
Satış Hikayesi
Bankalar için "satış" kalemi, üretim şirketlerindeki gibi net satış hasılatı olarak tanımlanmaz. Bankalarda gelir tarafı faiz gelirleri, faiz dışı gelirler ve net ücret komisyon gelirlerinden oluşur. Tabloda "Satışlar" satırının boş olması aslında bankacılık sektörü için doğal bir durum; ancak aynı nedenle bu dönemin gelir büyümesini de değerlendiremiyoruz.
Geçen yılın aynı dönemine göre büyüme oranı da paylaşılmadığı için enflasyon muhasebesi açısından kritik bir analiz eksik kalıyor. Türkiye'de yıllık enflasyonun %30'ların üzerinde olduğu bir ortamda, bir bankanın faiz gelirlerindeki nominal artışı tek başına büyüme olarak okumak yanıltıcıdır. Örneğin faiz gelirleri yıllık %25 arttıysa, bu enflasyon karşısında reel bir gerileme anlamına gelir. HALKB gibi kamu bankalarında kredi büyümesi çoğu zaman kamu politikalarına bağlı olduğundan, açıklanan düşük faizli kredi kampanyaları geliri olumlu, marjı olumsuz etkileyebilir. Bu çeyrekte "satış hikayesi" yazabilmemiz için en azından geçen yıl aynı döneme göre net faiz geliri büyümesini ve ücret komisyon gelirlerindeki değişimi görmemiz gerekiyordu. Bu veriler gelmediği için çeyreklik trend için bir sonraki ara dönem raporunu beklemek en doğrusu.
Kârlılık
Gelir tablosunda brüt kâr, FAVÖK ve net dönem kârı da boş. Burada önemli bir yöntemsel not düşeyim: Bankalar için FAVÖK anlamlı bir kârlılık ölçüsü değildir. Bankacılıkta faiz gideri, finansman faaliyetinin doğal bir parçasıdır; üretim şirketlerinde olduğu gibi "operasyonel kârlılığın altında" değerlendirilmez. Bankalarda asıl bakılması gereken kalem net faiz marjı (NFM), kredi karşılık giderleri ve bu ikisinin net dönem kârına nasıl yansıdığıdır.
Yine de net dönem kârının boş olması büyük bir eksiklik. HALKB'nin kârlılık performansı, özellikle kamu bankalarının düşük faizli kredi politikaları ile mevduat maliyetleri arasındaki sıkışmaya duyarlıdır. Bu dönemde net kar marjındaki değişimi, geçen yılın aynı çeyreğine göre karşılık giderlerindeki artışı/azalışı ve enflasyon düzeltmesinin net kâra etkisini bilmeden "kârlılık evrimi" hakkında sağlıklı tek cümle bile kurmak doğru olmaz. Bu bilgiler geldiğinde sıralı analiz şöyle yapılmalı: Önce net faiz marjındaki değişim, sonra karşılık giderlerinin kârlılığı ne kadar tükettiği, son olarak enflasyon muhasebesinin net kâra katkısı veya yükü.
Bilanço Sağlığı
Bilanço tarafında da dönen varlık, duran varlık, toplam varlık, net borç ve özkaynak satırları boş. Eldeki tek bilgi, dönemin 2026/6AB olduğu ve size iletilen notta doğru şekilde ifade edildiği gibi bilanço karşılaştırmasının önceki dönem sonuna göre (2025/12) yapılması gerektiği. Bu teknik detay önemli: Bankalarda yıl sonu bilançosu, ara dönemlere göre daha iyi özkaynak ve aktif kalitesi gösterebilir; bu yüzden sadece "önceki çeyreğe göre" değil, "yıl sonuna göre" değişim izlenmelidir.
HALKB özelinde bilanço analizinde kritik üç nokta vardır:
- Sermaye yeterliliği oranı (SYR): Bankalar için net borç/FAVÖK gibi kurumsal rasyolar değil, SYR ve özkaynak büyüklüğü asıl güvenlik marjını gösterir.
- Aktif kalitesi: Takipteki krediler oranı ve kredi karşılıklarının yeterliliği, özellikle KOBİ yoğun bir portföyde riskin ana ölçüsüdür.
- Özkaynak artışı: Enflasyon ortamında özkaynaklar reel olarak artmıyorsa, bankanın büyüme kapasitesi tükeniyor demektir.
Bu kalemler "—" olduğu için bilanço sağlığına dair sayısal bir değerlendirme sunamıyorum. Ancak genel olarak şunu söyleyebilirim: HALKB'nin kamu sermayeli olması, bilanço riskini tamamen ortadan kaldırmaz; fonlama yapısının mevduata bağımlılığı ve düşük faizli kredilerin yarattığı marj baskısı, bilanço sağlığını doğrudan etkileyen unsurlardır.
Net Parasal Pozisyon (TAS 29)
TAS 29, yüksek enflasyonlu ekonomilerde finansal tabloların satın alma gücüne göre yeniden düzenlenmesini gerektirir. Bu düzenlemenin kalbi net parasal pozisyondur: Parasal varlıklar (nakit, alacaklar) ile parasal borçlar (mevduat, krediler) arasındaki fark. Enflasyon düzeltmesinde net parasal borçlu pozisyon genellikle şirket lehinde işler; net parasal alacaklı pozisyon ise aleyhte. Ancak bankalarda bu denge, varlık ve borçların faiz yapısına ve vadesine göre oldukça karmaşıklaşır.
tabular veride net parasal pozisyon satırı da boş. Bu, enflasyon muhasebesinin şirketin net kârına nasıl yansıdığını analiz edemeyeceğimiz anlamına geliyor. Oysa TR'de %30'u aşan enflasyon düşünüldüğünde, bir bankanın parasal kazanç/kayıp kalemi net kârını ciddi şekilde artırabilir veya azaltabilir. Halbuki yatırımcı olarak asıl önemli olan, enflasyon düzeltmesinin operasyonel kârlılığı ne kadar maskelediğidir. Bu veri gelmediği sürece, açıklanacak net kârın içindeki "enflasyon kaynaklı kazanç" ile "gerçek bankacılık kârı" ayrımını yapmak mümkün değil.
Yatırımcı için Ne Anlama Geliyor?
Bu noktada en kritik mesaj şudur: Eksik veriyle HALKB için yatırım kararı üretmeye çalışmak, açık denizde pusulasız yol almaya benzer. Finansal tabloda satırların dolu olması, yönetimin hesap verebilirliğinin temelidir; bu kadar kritik kalemin boş bırakılması, analizin tümden askıya alınmasını gerektirir.
Fırsat olarak görülebilecek taraf, HALKB'nin iş modelinin uzun vadede güçlü olmasıdır: Kamu desteği, geniş KOBİ müşteri tabanı ve düşük fonlama maliyeti avantajı, enflasyonun dizginlendiği bir dönemde ciddi kâr potansiyeli sunabilir. Risk olarak ise düşük faizli kredi politikalarının marjları eritmesi, enflasyon muhasebesinin dalgalı etkileri ve kredi kalitesindeki bozulma sayılmalıdır.
Beklemenizi önerdiğim dönem, şirketin 2026/6 dönemine ilişkin ayrıntılı dipnotlarını açıkladığı yatırımcı sunumudur. Orada veriler paylaşıldığında, bu yazıda çerçevesini çizdiğim bakış açısıyla analiz yeniden yapılabilir. Şimdilik net sayıların yokluğu, tek başına bir uyarı niteliğindedir: Bu ara dönem raporu, yatırımcıyı bilgilendirmek için yeterli veriyi içermiyor.
Yatırım tavsiyesi değildir.