
Açılış
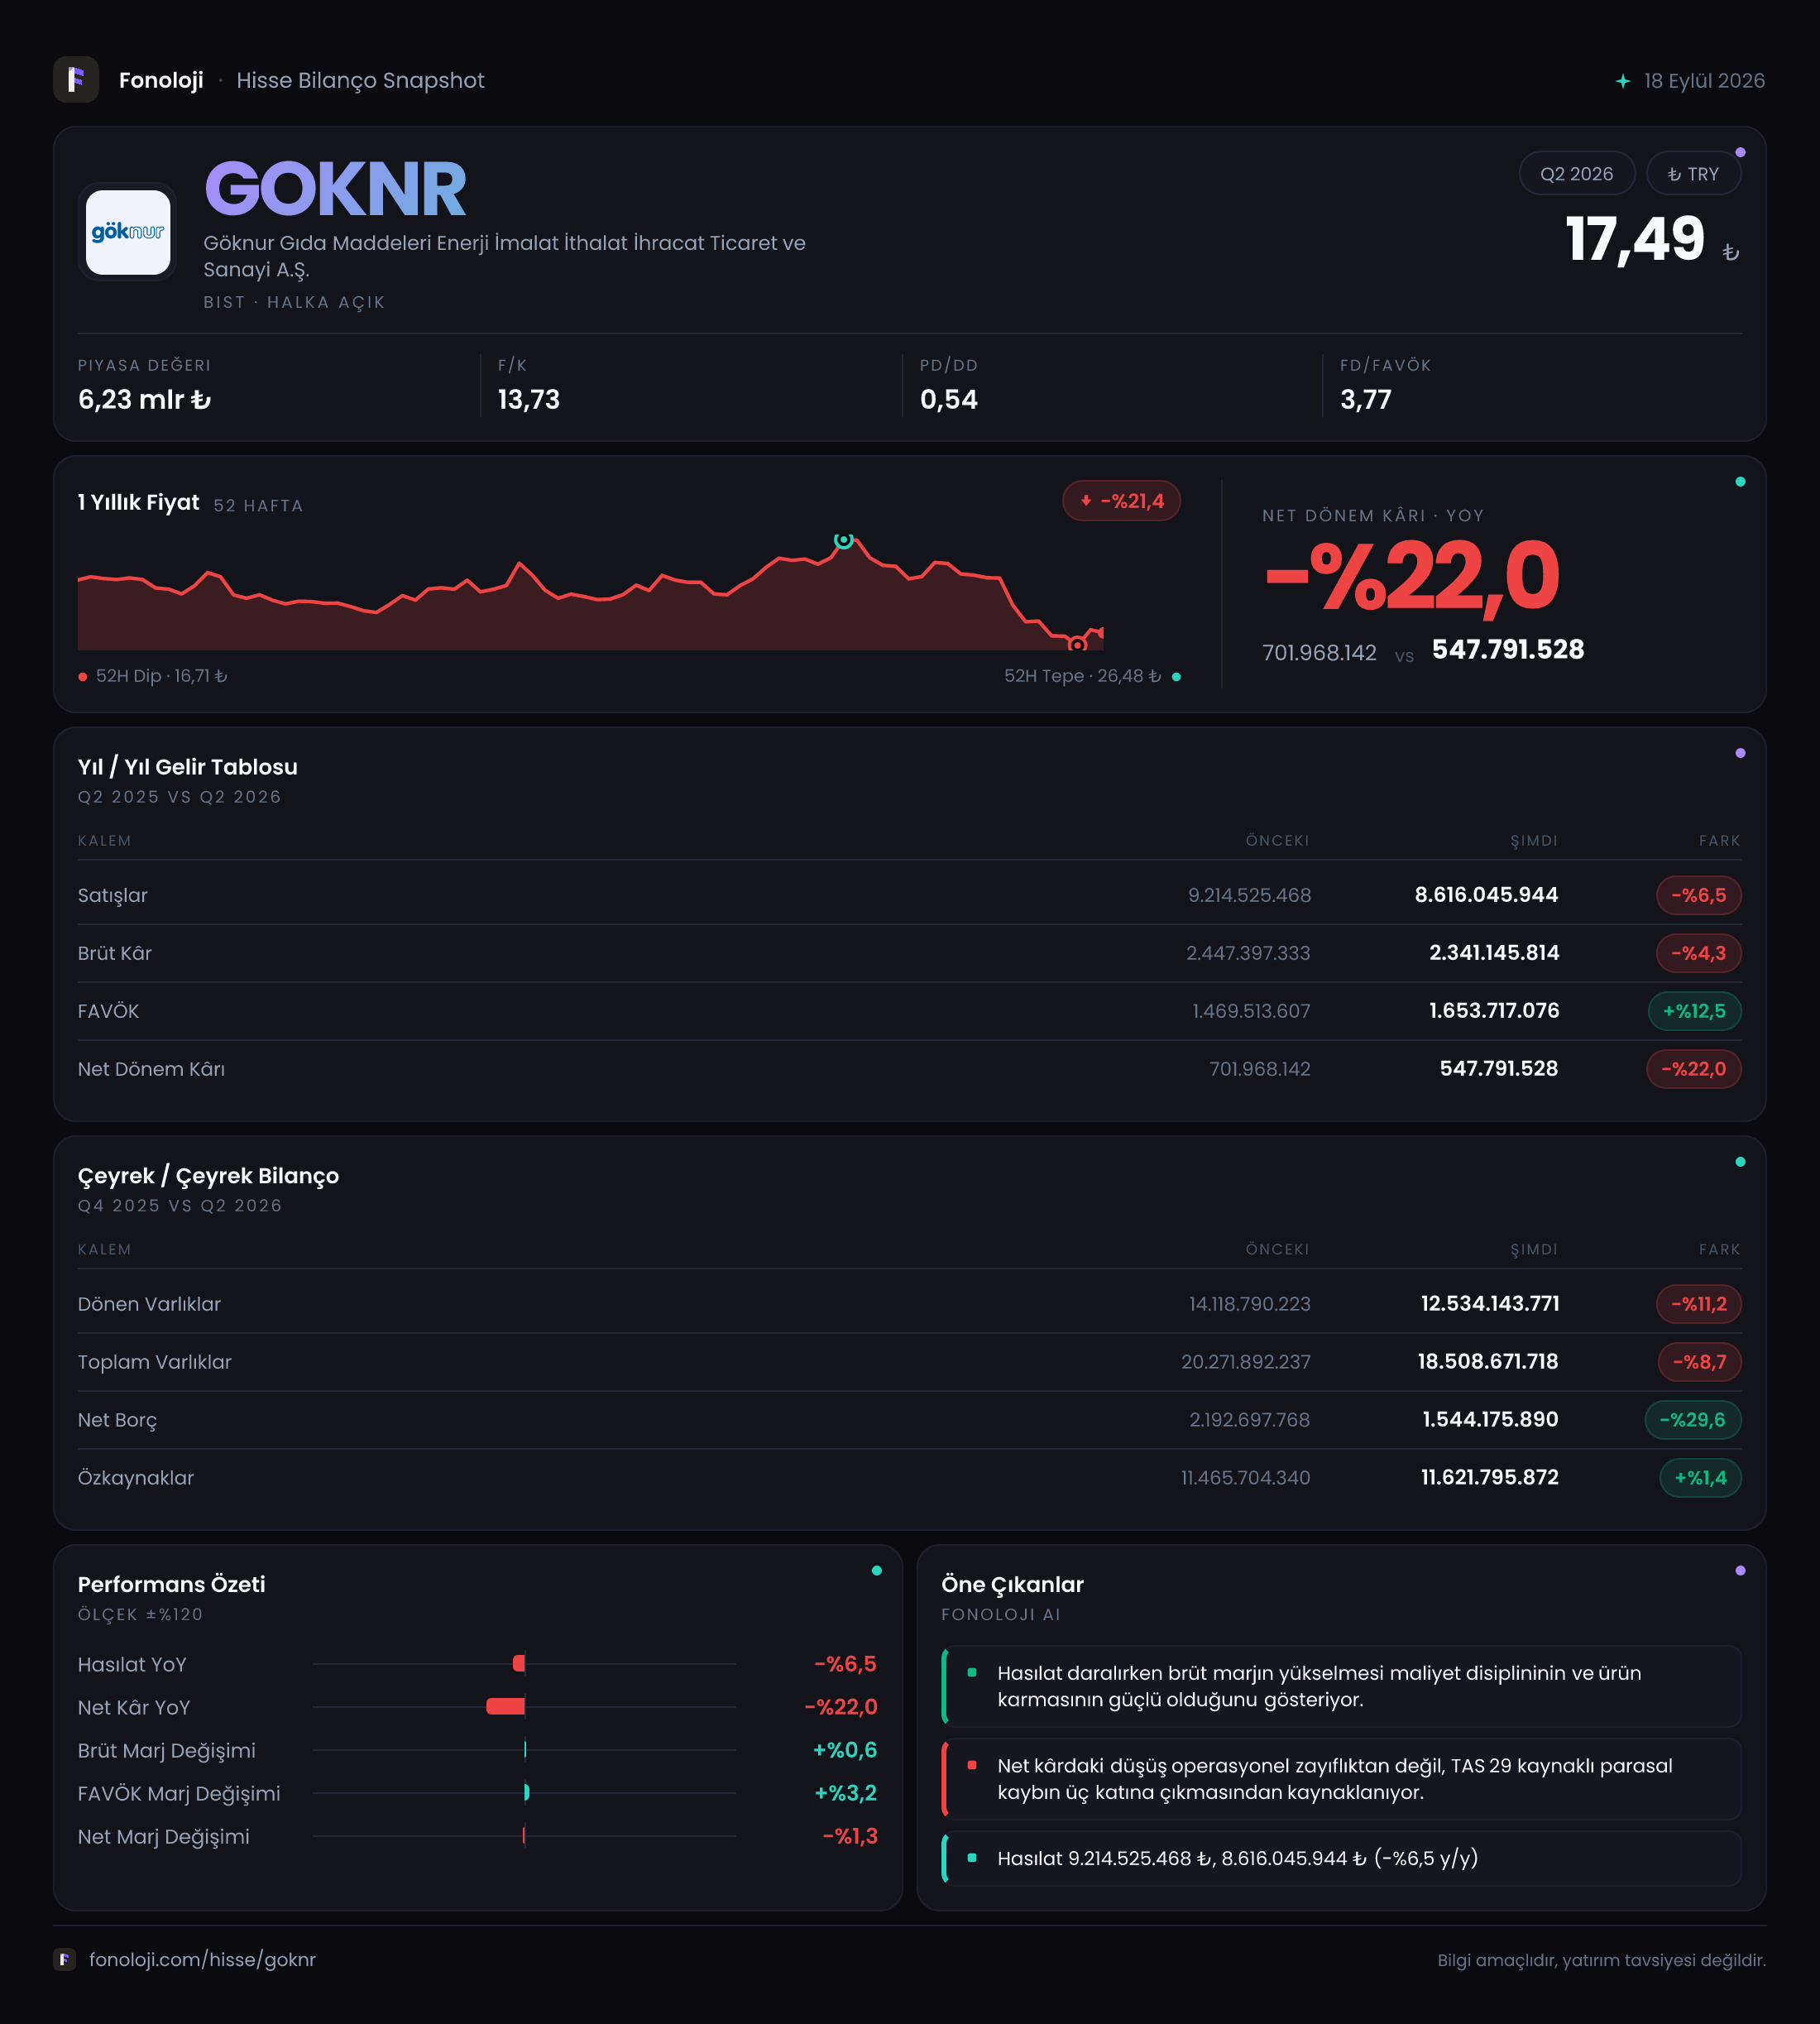
Göknur Gıda, meyve suyu konsantresi ve püreleri başta olmak üzere gıda ürünleri alanında faaliyet gösteren, üretim ve ihracat tarafı bulunan bir şirket. 2026/6AB sonuçlarının ana mesajı, satışlarda nominal daralmaya rağmen operasyonel kârlılığın güçlenmesi; ancak enflasyon muhasebesinin yarattığı yüksek net parasal kaybın bu iyileşmeyi önemli ölçüde sınırlaması. Şirketin net borcunu azaltması ve özkaynaklarını koruması bilanço açısından olumlu bir tablo sunuyor. Buna karşılık net kârın %22 gerilemesi, faaliyet performansının henüz hissedar kârlılığına aynı ölçüde yansımadığını gösteriyor.
Buradaki gelir tablosu karşılaştırması geçen yılın aynı dönemiyle, bilanço karşılaştırması ise 2025 yıl sonuyla yapılıyor. Ayrıca çeyreklik kırılım verilmediği için, ikinci çeyrekteki ivme veya yavaşlama hakkında kesin bir yorum yapmak mümkün değil.
Satış Hikayesi
Göknur’un 2026’nın ilk altı ayındaki satışları 8,6 milyar TL oldu. Geçen yılın aynı dönemindeki 9,2 milyar TL seviyesine göre satışlar nominal olarak %6,5 geriledi. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satışların azalması daha dikkat çekici hale geliyor. Bu veri, şirketin fiyat artışlarını satış hacmiyle destekleyemediğini veya ürün karması, ihracat koşulları ve müşteri talebinde baskı yaşandığını düşündürüyor.
Satışlardaki gerilemenin tek başına şirketin operasyonel olarak zayıfladığı anlamına gelmediğini de belirtmek gerekir. Gıda sektöründe hammadde maliyetleri, ürün fiyatları ve ihracat kurları arasındaki zamanlama marjları ciddi biçimde etkileyebilir. Ancak enflasyonun yüksek olduğu bir dönemde satışların nominal olarak küçülmesi, reel bazda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, geçen yılın aynı dönemine kıyasla daha yüksek fiyatlarla çalışıyor olsa dahi toplam ciroyu koruyamamış.
Brüt kârın 2,3 milyar TL ile geçen yılki 2,4 milyar TL seviyesine göre yalnızca %4,3 gerilemesi, satışlardaki düşüşe kıyasla daha dirençli bir görünüm yaratıyor. Buna göre brüt kâr marjı yaklaşık %26,7 seviyesine yükselmiş; geçen yıl aynı dönemde bu oran yaklaşık %26,1 idi. Satışlar daralırken brüt marjın hafifçe iyileşmesi, ürün karmasının veya doğrudan üretim maliyetlerinin şirket lehine geliştiğini gösteriyor.
Yine de çeyreklik satış trendi paylaşılmadığı için bu iyileşmenin kalıcı mı yoksa dönemsel mi olduğunu izlemek gerekiyor. Özellikle yılın ikinci yarısında tarımsal hammadde fiyatları, ihracat talebi ve kur hareketleri satışların yönü açısından belirleyici olacak.
Kârlılık
Göknur’un faaliyet kârlılığı, gelir tablosunun en güçlü tarafı. FAVÖK 1,7 milyar TL olarak gerçekleşti ve geçen yılki 1,5 milyar TL seviyesine göre %12,5 arttı. Satışlar gerilerken FAVÖK’ün yükselmesi, şirketin maliyet yapısında veya operasyonel verimliliğinde anlamlı bir iyileşme olduğunu gösteriyor.
FAVÖK marjı bu dönemde yaklaşık %19,8 seviyesine çıktı. Geçen yıl aynı dönemde marj yaklaşık %16,3 idi. Yaklaşık 3,5 puanlık bu artış, brüt kâr marjındaki sınırlı yükselişten daha güçlü. Dolayısıyla iyileşme yalnızca üretim maliyetleriyle açıklanmıyor; faaliyet giderlerinin satışlara oranında da olumlu bir hareket yaşanmış olabilir. Ancak şirketin faaliyet giderlerinin ayrıntısı paylaşılmadığı için bu katkının hangi kalemlerden geldiğini kesin olarak ayırmak mümkün değil.
Net kâr tarafında ise tablo tersine dönüyor. Net dönem kârı 547,8 milyon TL oldu ve geçen yılki 702,0 milyon TL seviyesine göre %22 azaldı. Net kâr marjı yaklaşık %6,4 seviyesinde kalırken geçen yıl bu oran %7,6 civarındaydı. Yani şirket her 100 TL satıştan faaliyet düzeyinde yaklaşık 19,8 TL FAVÖK üretmesine rağmen, net kârda bunun yalnızca 6,4 TL’lik kısmını koruyabiliyor.
Bu farkın en önemli nedeni net parasal pozisyondaki ciddi bozulma. Güçlü FAVÖK performansı, enflasyon muhasebesi kaynaklı kaybı ve diğer finansal etkileri telafi etmeye yetmemiş. Sonuç olarak faaliyet kârlılığı ile hissedarların gördüğü net kâr arasında belirgin bir ayrışma oluşmuş durumda.
Bilanço Sağlığı
Bilanço, faaliyet sonuçlarına kıyasla daha dengeli bir görünüm veriyor. Toplam varlıklar 2025 yıl sonundaki 20,3 milyar TL seviyesinden 18,5 milyar TL’ye gerileyerek %8,7 azalmış. Bu düşüşün ana kaynağı dönen varlıklar. Dönen varlıklar 14,1 milyar TL’den 12,5 milyar TL’ye inmiş; yani %11,2’lik bir azalma söz konusu. Duran varlıklar ise 6,2 milyar TL’den 6,0 milyar TL’ye gerileyerek daha sınırlı, %2,9’luk bir düşüş göstermiş.
Dönen varlıklardaki gerileme, işletme sermayesi ihtiyacının azalması veya stok ve ticari alacakların küçülmesi anlamına gelebilir. Ancak bu kalemlerin detayları verilmediğinden, düşüşün nakit yaratımı mı yoksa faaliyet hacmindeki yavaşlama mı kaynaklı olduğu kesinleştirilemiyor.
Net borç 2,2 milyar TL’den 1,5 milyar TL’ye gerileyerek %29,6 azalmış. Bu, bilanço açısından belirgin bir olumlu gelişme. Net borcun düşmesi, faiz ve kur riskini azaltırken şirketin finansal esnekliğini de artırıyor. Altı aylık FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 0,9 kat düzeyinde. Bu hesap yıllıklandırılmış bir oran değil; buna rağmen borçluluğun faaliyet kârlılığına göre yönetilebilir seviyede kaldığını gösteriyor.
Özkaynaklar 11,5 milyar TL’den 11,6 milyar TL’ye yükselerek %1,4 arttı. Varlıklar küçülürken özkaynakların korunması, sermaye yapısının dayanıklılığı açısından olumlu. Özkaynakların toplam varlıklara oranı da yaklaşık %63 seviyesinde; bu oran şirket bilançosunda borç dışı finansmanın güçlü olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı 996,4 milyon TL seviyesine yükseldi. Geçen yıl aynı dönemdeki 308,9 milyon TL zarara göre kayıp yaklaşık 687,5 milyon TL arttı; başka bir ifadeyle zarar 3 katın üzerine çıktı. Bu, şirketin net kârındaki düşüşün temel açıklaması.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. Negatif net parasal pozisyon, bu dönemde şirketin parasal kalemler üzerinden enflasyon kaynaklı kayıp yazdığını gösteriyor. Bu zarar, doğrudan nakit çıkışı niteliğinde olmayabilir; ancak raporlanan net kârı ciddi biçimde aşağı çekiyor.
Dolayısıyla Göknur’un 1,7 milyar TL FAVÖK üretmesine rağmen net kârının 547,8 milyon TL ile sınırlı kalması, operasyonel performans ile muhasebe kaynaklı enflasyon etkisinin birbirinden ayrılması gerektiğini ortaya koyuyor. Yatırımcı açısından burada kritik nokta, negatif parasal pozisyonun önümüzdeki dönemlerde azalacak mı, yoksa yüksek enflasyon ve işletme sermayesi yapısı nedeniyle kalıcı mı olacağıdır.
Yatırımcı için Ne Anlama Geliyor?
Göknur’un 2026/6AB sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Operasyonel tarafta: Satışlar reel olarak zayıflarken FAVÖK marjı yükselmiş. Bu, maliyet kontrolü ve operasyonel verimlilik açısından olumlu.
- Finansal sonuçlarda: Net parasal pozisyon kaybı belirgin biçimde artmış ve net kâr %22 gerilemiş.
- Bilançoda: Net borç %29,6 azalmış, özkaynaklar korunmuş. Bu, şirketin finansal riskini azaltan önemli bir unsur.
- İzlenmesi gereken riskte: Satışlardaki nominal daralmanın yılın ikinci yarısında devam edip etmeyeceği ve güçlü FAVÖK marjının korunup korunamayacağı belirleyici olacak.
Özetle Göknur’da faaliyet kârlılığı bilanço kârlılığından daha güçlü. Şirket borcunu azaltarak dayanıklılığını artırmış olsa da, yüksek net parasal kayıp net kârı baskılamaya devam ediyor. Yatırımcı için en önemli takip başlıkları satışların yeniden büyümeye dönmesi, negatif net parasal pozisyonun sınırlanması ve %19,8 seviyesindeki FAVÖK marjının sürdürülebilirliği. Çeyreklik veri bulunmadığından, bu olumlu operasyonel görünümün yıl geneline yayılıp yayılmadığını görmek için gelecek ara dönem sonuçlarını beklemek gerekiyor.
Yatırım tavsiyesi değildir.