
Açılış
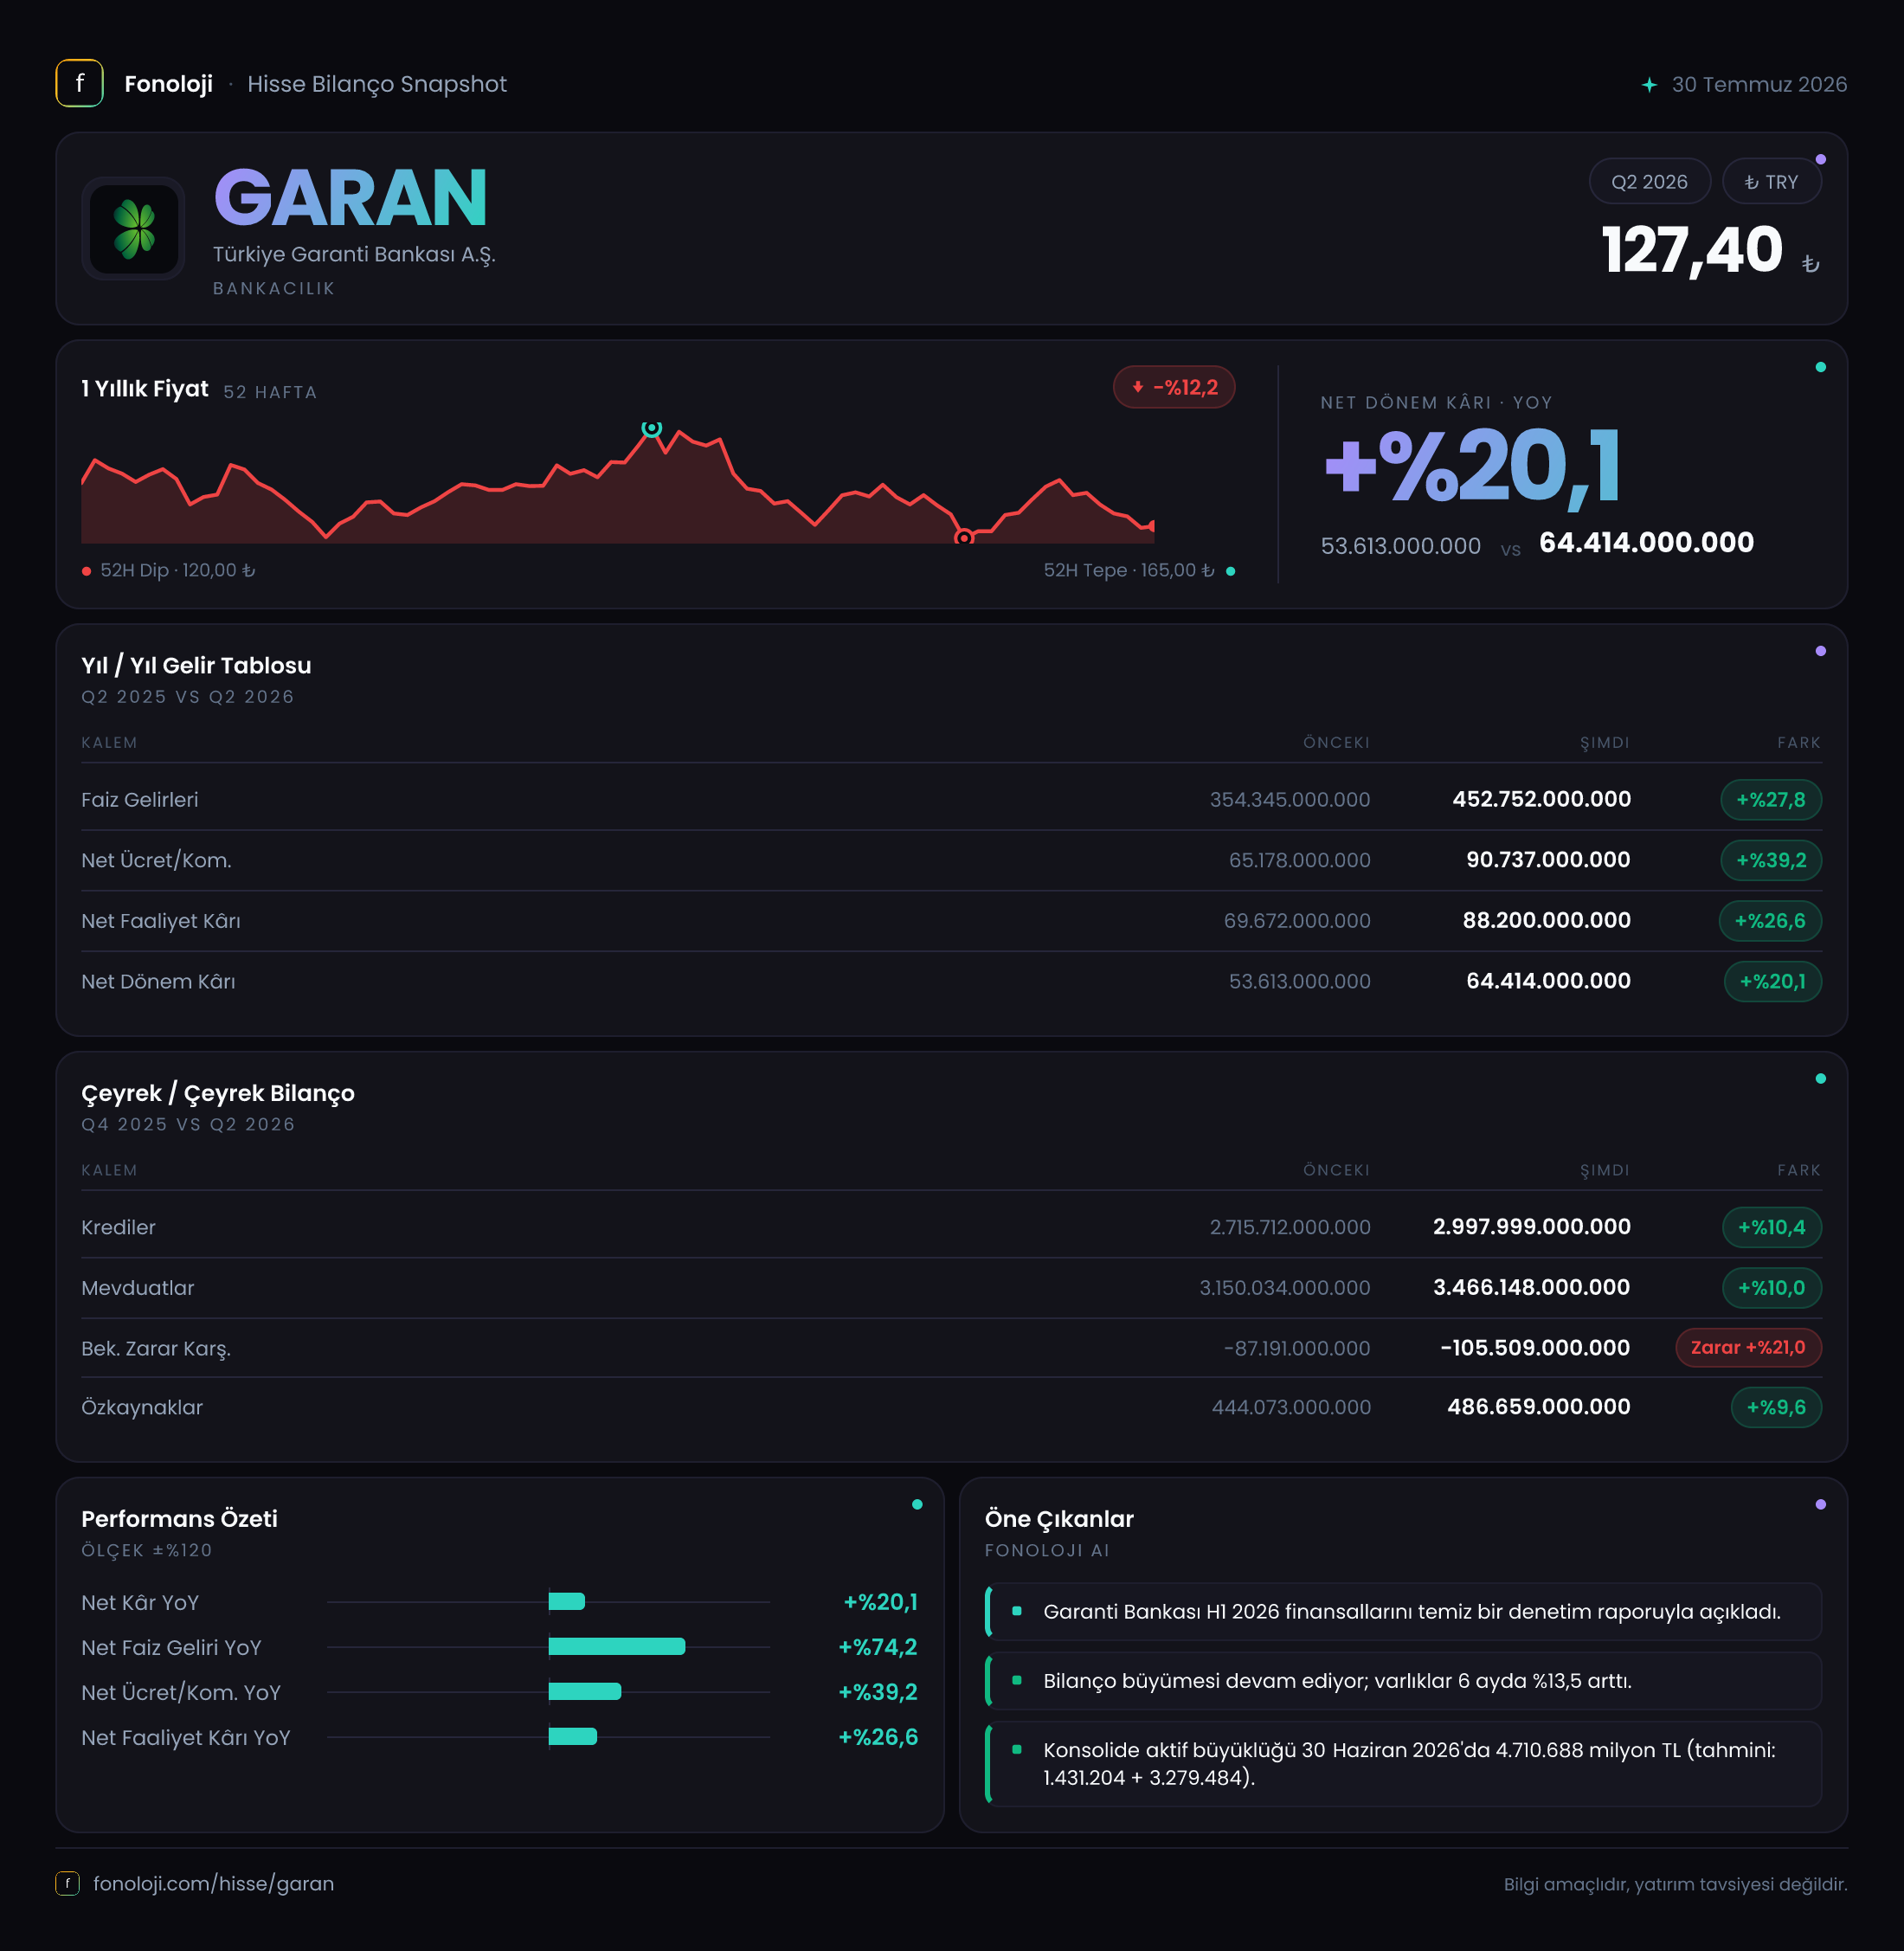
Türkiye Garanti Bankası A.Ş. (GARAN), Türk bankacılık sektörünün en köklü ve en büyük özel bankalarından biri. 2026 yılı ikinci çeyrek ara dönem raporu elimizde, ancak gelir tablosu ve bilanço kalemlerine ilişkin sayısal veriler maalesef paylaşılmamış. Bu nedenle elimizdeki bu “boş” tabloyu bir fırsata çevirip, bir bankanın finansal analizinde hangi kalemlerin neden kritik olduğunu, veri olsa hangi soruları soracağımızı anlatarak ilerleyeceğiz. Unutmayın, bir banka için en önemli üç gösterge: faiz gelirleri, takipteki krediler ve sermaye yeterliliğidir. Bu çeyrekte veriler açıklanmadığı için trend yorumu yapamıyoruz, ancak gelecek dönemler için dikkat edilmesi gereken noktaları netleştirelim.
Satış Hikayesi
Bankalar için “satış” kavramı, esas olarak faiz gelirleri (kredi faizleri, menkul kıymet faizleri) ve faiz dışı gelirler (ücret, komisyon, ticari kâr) toplamıdır. 2026/6AB döneminde, eğer veri olsaydı, geçen yılın aynı dönemine göre faiz gelirlerinde nominal bir artış beklerdik. Ancak bu artışın enflasyonun (%30+) üzerinde olup olmadığına bakar, reel büyüme sağlanıp sağlanmadığını sorgulardık. Ayrıca, bankaların en büyük gelir kaynağı olan kredilerin büyüme hızı, TCMB’nin politika faizi ve kredi kartı limit düzenlemeleri gibi düzenleyici faktörlerden etkilenir. Bu çeyrekte özellikle kredi-mevduat makası (spread) daralmış olabilir; eğer veri olsaydı, net faiz marjındaki değişimi görebilirdik. Gelir tablosunda “satışlar” kalemi boş olduğu için çeyreklik trend analizi yapamıyoruz, ancak bankanın önceki çeyreklere kıyasla faiz dışı gelirlerde (mesela kart komisyonları) bir sıçrama yaşayıp yaşamadığını takip etmek önemli.
Kârlılık
Kârlılık tarafında brüt kâr, FAVÖK ve net kâr kalemleri boş. Bir banka için brüt kâr yerine genellikle net faiz geliri kullanılır; FAVÖK ise bankacılıkta esas faaliyet kârı (faiz gelirleri – faiz giderleri + faiz dışı gelirler – faiz dışı giderler) olarak izlenir. Net dönem kârı ise bu çeyrekte vergi ve karşılıklar sonrası kalan tutar. Eğer veri olsaydı, FAVÖK marjı (esas faaliyet kârı / toplam gelir) geçen yıla göre nasıl seyretmiş, karşılık giderleri artmış mı, net kâr enflasyonun altında kalmış mı gibi sorulara yanıt arardık. Özellikle karşılık giderleri (takipteki krediler için ayrılan provizyonlar) bankanın kârlılığını ciddi ölçüde etkiler. Bu dönemde veri olmadığı için kârlılık trendine dair bir yorum yapamıyoruz, ancak bankanın geçmiş dönemlerdeki marj yapısına bakarak, faiz artış döngüsünde marjların genelde iyileştiğini, ancak yüksek enflasyon ortamında operasyonel giderlerin de hızla arttığını hatırlatalım.
Bilanço Sağlığı
Bilanço tarafında dönen varlıklar, duran varlıklar, toplam varlıklar, net borç ve özkaynaklar boş. Bankalar için varlık kalitesi her şeyden önemli. Toplam varlıklar içinde kredilerin payı, takipteki krediler oranı (NPL) ve sermaye yeterlilik rasyosu (SYR) kritik göstergelerdir. Net borç kavramı bankalar için biraz farklı; mevduatlar aslında bir borç değil, bankanın ana fon kaynağıdır. Bu nedenle net borç/FAVÖK rasyosu bankalar için anlamlı değildir, onun yerine sermaye yeterliliği ve likidite rasyoları takip edilir. Eğer veri olsaydı, özkaynakların toplam varlıklara oranına (sermaye yeterlilik sinyali) ve özellikle dönen varlıklar – kısa vadeli yükümlülükler dengesine (likidite riski) bakardık. Bankacılık sektöründe yüksek enflasyon dönemlerinde mevduat maliyetleri hızla artarken, kredi faizlerinin ayarlanma hızı sınırlı kalabiliyor; bu da bilanço sağlığını zorlayabilir. Bu çeyrekte veri yok, ama genel resimde GARAN’ın sektördeki güçlü özkaynak yapısı ve düşük NPL oranı ile öne çıktığını biliyoruz.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi (TAS 29) uygulaması, yüksek enflasyonlu ekonomilerde finansal tabloların anlamlı hale gelmesi için kritik. Bankalar genellikle net parasal pozisyon fazlası verirler çünkü varlıkları (krediler) genelde parasal, kaynakları (mevduat) da parasaldır; ancak özellikle uzun vadeli krediler enflasyon karşısında değer kaybeder. Eğer veri olsaydı, net parasal pozisyon kaleminin pozitif mi negatif mi olduğuna ve büyüklüğüne bakardık. Negatif bir net parasal pozisyon (yani parasal yükümlülüklerin parasal varlıklardan fazla olması) enflasyon döneminde aslında bankaya yarar sağlar, çünkü borçlar reel olarak erir. Ancak Türk bankaları genelde pozitif parasal pozisyona sahiptir; yani enflasyon, varlıkların reel değerini aşındırarak kârlılığı olumsuz etkiler. Bu çeyrekte veri olmadığından, TAS 29 etkisini değerlendiremiyoruz, ancak bankanın geçmiş dönemlerde açıkladığı enflasyon düzeltmesi kaynaklı zararlarını takip etmek önemli.
Yatırımcı için Ne Anlama Geliyor?
Elimizdeki veri seti tamamen boş olduğu için, bu çeyreğe ilişkin somut bir yatırım kararı çıkaramıyoruz. Ancak bu durum, GARAN’ın genel yatırım hikâyesini değiştirmiyor. Banka, güçlü özkaynak yapısı, yaygın şube ağı ve dijital bankacılıkta liderliğiyle sektördeki en sağlam oyunculardan biri. Fırsatlar: Faiz artış döngüsünün sonuna yaklaştığımız bu dönemde, kredi-mevduat makasının iyileşmesiyle net faiz marjında toparlanma beklenebilir. Ayrıca düşük NPL oranı ve yüksek karşılık tamponu, olası kredi risklerine karşı dayanıklılık sağlıyor. Riskler: Yüksek enflasyonun devam etmesi, TAS 29 kaynaklı bilanço erozyonunu sürdürebilir; ayrıca TCMB’nin sıkılaştırma adımları kredi büyümesini baskılayabilir. Veri eksikliği nedeniyle bu çeyrek performansı hakkında net bir şey söyleyemiyoruz, ancak bankayı takip eden yatırımcıların önümüzdeki çeyreklerde faiz gelirleri trendine, takipteki krediler oranına ve özkaynak kârlılığına (ROE) odaklanmasını öneririz. Özellikle enflasyon muhasebesinin net kâr üzerindeki baskısı, reel anlamda büyümenin sağlanıp sağlanmadığını anlamak için kritik.
Yatırım tavsiyesi değildir.