
Açılış
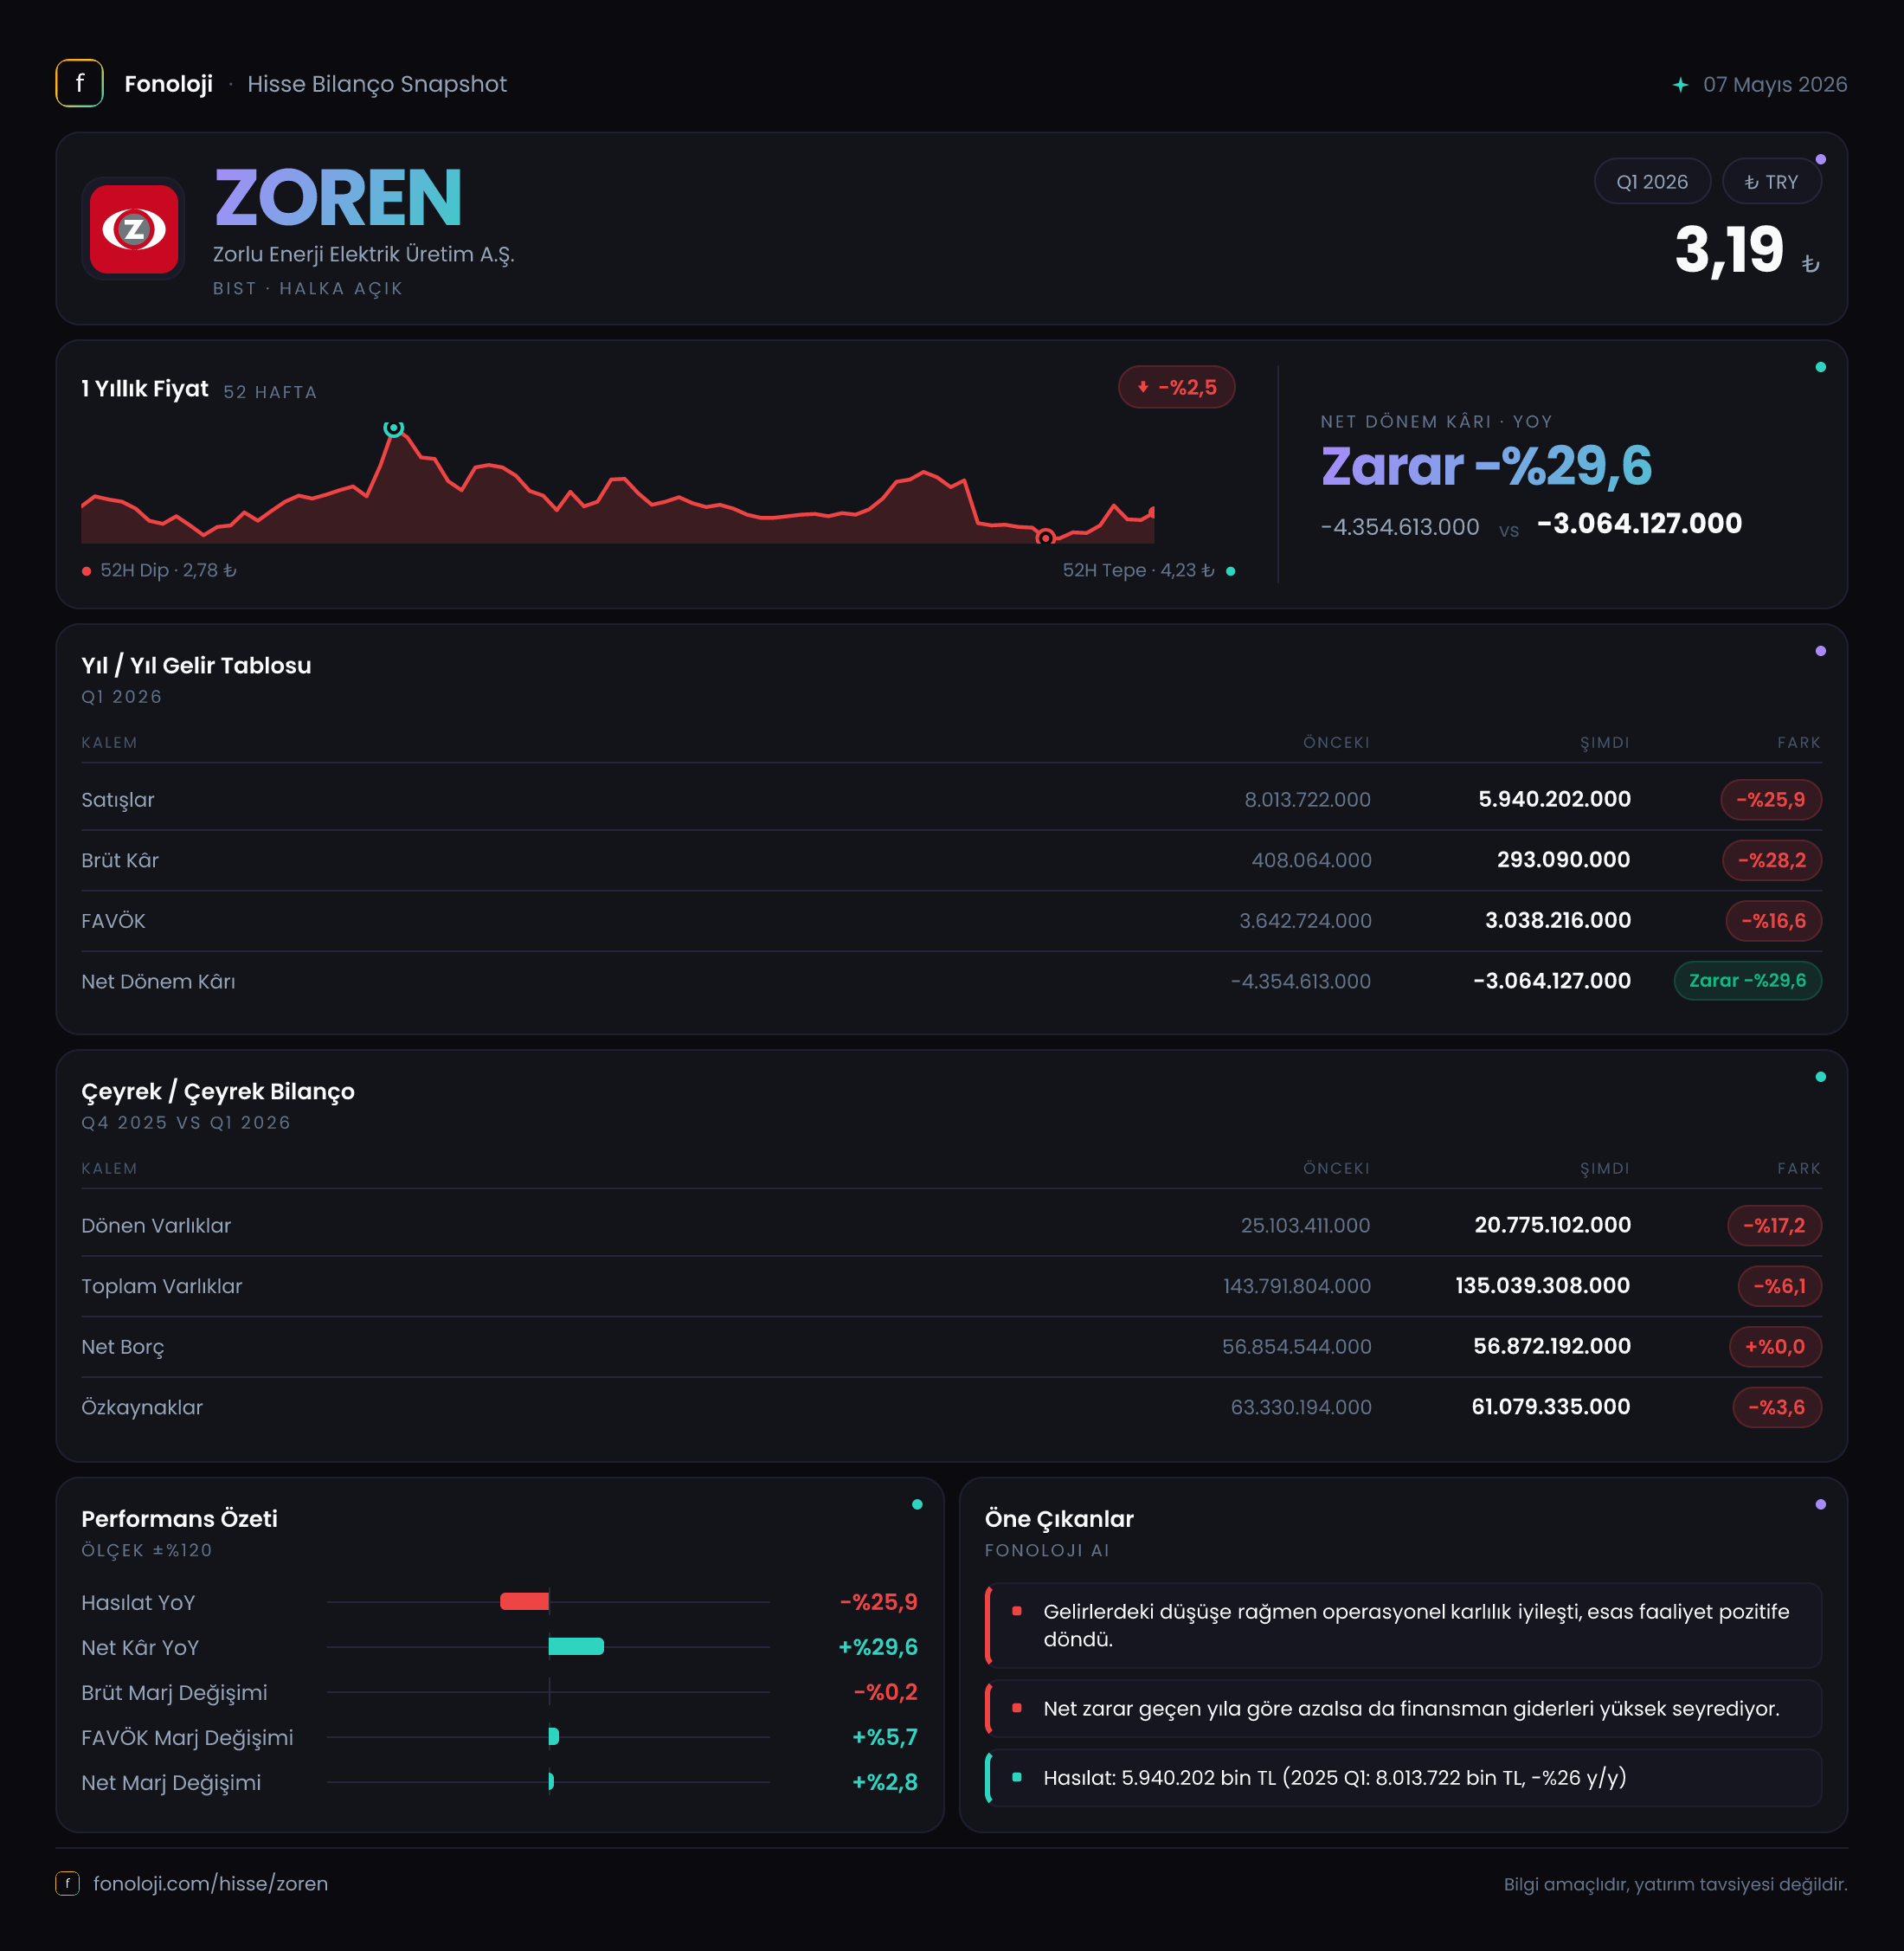
Zorlu Enerji, elektrik üretimi ve enerji ticareti odağında faaliyet gösteren, sermaye yoğun bir enerji şirketi. 2026 yılının ilk çeyreğinde şirketin satışları 5,9 milyar TL’ye gerilerken, faaliyet kârlılığındaki düşüş satış daralmasından daha sert gerçekleşmiş. Net zarar ise geçen yılın aynı dönemindeki 4,4 milyar TL’den 3,1 milyar TL’ye inse de şirket henüz kâra geçmiş değil. İlk bakışta zarar azalıyor; ancak bu iyileşmenin ana operasyonlardan değil, net parasal pozisyon katkısı ve daha düşük zarar tabanından geldiği görülüyor.
Bu dönemin en önemli mesajı şu: Zorlu Enerji’nin bilançosu yüksek borç yükü altında faaliyet gösteriyor ve operasyonel kârlılık bu borçluluğu rahatlatacak güçte görünmüyor. Ayrıca rapordaki FAVÖK verilerinde bir tutarsızlık bulunuyor. Gelir tablosunda geçen yıl aynı dönem FAVÖK’ü 1,5 milyar TL olarak verilirken, çeyreklik trend bölümünde 3,6 milyar TL yazıyor. Bu nedenle FAVÖK karşılaştırması ihtiyatla ele alınmalı.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemine göre %25,9 azalarak 8,0 milyar TL’den 5,9 milyar TL’ye gerilemiş. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların %25,9 düşmesi, reel bazda daralmanın daha da belirgin olduğunu gösteriyor. Başka bir ifadeyle Zorlu Enerji, yalnızca fiyat artışlarının gerisinde kalmamış; satış hacmi, elektrik fiyatları, üretim miktarı veya ticaret gelirleri açısından da baskı yaşamış olabilir.
Burada özellikle enerji şirketleri açısından satış tutarının tek başına yeterli olmadığını vurgulamak gerekiyor. Elektrik fiyatları, üretim hacmi, santral doluluk oranları, yenilenebilir kaynakların katkısı ve ticaret faaliyetlerinin marjı satışların kalitesini belirler. Zorlu Enerji’de satışlar düşerken FAVÖK’ün daha sert gerilemesi, satış kompozisyonunun veya birim kârlılığın da bozulduğuna işaret ediyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 dönemiyle karşılaştırma bulunuyor; dolayısıyla son çeyreğe göre satışların hızlanıp hızlanmadığını veya toparlanıp toparlanmadığını söylemek mümkün değil. Bu nedenle gelecek dönemlerde satışlardaki değişimin üretim hacminden mi, fiyatlardan mı, kur etkisinden mi kaynaklandığı yakından izlenmeli.
Kârlılık
Brüt kâr, 408,1 milyon TL’den 293,1 milyon TL’ye gerileyerek %28,2 azalmış. Satışlardaki %25,9’luk düşüşle paralel görünen bu gerileme, brüt marjın da hafifçe zayıfladığını gösteriyor. Şirketin brüt marjı geçen yıl yaklaşık %5,1 seviyesindeyken bu dönemde %5,0 civarında gerçekleşmiş. Marj tamamen çökmemiş olsa da yüksek enflasyon ortamında sabit kalması dahi maliyet baskısının fiyatlama gücüyle yeterince telafi edilemediğini düşündürüyor.
FAVÖK tarafında baskı çok daha belirgin. Gelir tablosunda bu dönem FAVÖK’ü 946,3 milyon TL, geçen yıl aynı dönem FAVÖK’ü ise 1,5 milyar TL olarak verilmiş; bu verilere göre düşüş %38,5. FAVÖK marjı da yaklaşık %18,8’den %16,0’a geriliyor. Satışların her 100 TL’si içinde faaliyetlerden yaratılan nakit benzeri kârlılık yaklaşık 16 TL’ye düşmüş durumda.
Bu düşüş, brüt kâr marjındaki sınırlı gerilemeden daha sert. Aradaki fark; faaliyet giderlerinin, kur etkilerinin, bakım giderlerinin veya ticari faaliyetlerin kârlılık üzerindeki baskısını gündeme getiriyor. Ayrıca çeyreklik trend bölümünde 2025/3 FAVÖK’ü 3,6 milyar TL olarak gösterilmiş. Bu rakam gelir tablosundaki 1,5 milyar TL ile uyumlu değil. Dolayısıyla FAVÖK marjı ve yıllık değişim yorumunda finansal raporun dipnotlarıyla teyit gerekli.
Net zarar 4,4 milyar TL’den 3,1 milyar TL’ye gerileyerek nominal olarak %29,6 azalmış. Net kâr marjı bu dönemde yaklaşık -%52,5, geçen yıl ise -%55,0 seviyesinde. Zarar marjı iyileşmiş görünse de şirketin her 100 TL’lik satışına karşılık yaklaşık 52,5 TL net zarar yazması, finansman ve enflasyon muhasebesi etkilerinin operasyonel kârlılığı büyük ölçüde aştığını gösteriyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar, önceki yıl sonuna göre %6,1 azalarak 143,8 milyar TL’den 135,0 milyar TL’ye gerilemiş. Duran varlıklar %3,7 düşüşle 114,3 milyar TL’ye, dönen varlıklar ise daha sert biçimde %17,2 azalarak 20,8 milyar TL’ye inmiş. Özellikle dönen varlıklardaki gerileme, kısa vadeli likidite tamponunun daraldığını gösteriyor.
Şirketin net borcu 56,9 milyar TL ile sabit kalmış. Borç tutarının nominal olarak değişmemesi ilk bakışta olumlu görünse de varlıklar ve özkaynaklar gerilerken bu seviyenin korunması bilanço üzerindeki borç baskısının devam ettiğini gösteriyor. Özkaynaklar %3,6 azalarak 61,1 milyar TL’ye inmiş. Böylece net borç, özkaynakların yaklaşık %93’üne ulaşmış; bu, enerji gibi sermaye yoğun bir sektör için yönetilebilirlik açısından yakından izlenmesi gereken yüksek bir kaldıraç düzeyidir.
Net borcun, gelir tablosunda verilen 946,3 milyon TL’lik dönemsel FAVÖK’e oranı yaklaşık 60 kat çıkıyor. Ancak ilk çeyrek FAVÖK’ünü yıllıklaştırmak sağlıklı olmayabilir ve rapordaki 1,5 milyar TL–3,6 milyar TL tutarsızlık bu oranı daha da belirsiz hale getiriyor. Yine de mevcut veri, borcun operasyonel kâra göre ağır olduğunu açıkça ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri bu dönemde 1,9 milyar TL gerçekleşmiş; geçen yıl aynı dönemdeki 2,0 milyar TL’ye göre %4,7 gerilemiş. Enflasyon muhasebesi kapsamında şirketin parasal yükümlülüklerinin parasal varlıklarından yüksek olması, yüksek enflasyon ortamında net parasal kazanç yaratmış görünüyor.
Bu katkı şirketin net zararını azaltıyor; ancak operasyonel bir gelir değil. Başka bir ifadeyle 1,9 milyar TL’lik pozitif etki, faaliyet performansındaki zayıflığı telafi eden muhasebesel bir destek sağlıyor fakat borçluluğu veya nakit yaratma kapasitesini tek başına iyileştirmiyor. Net parasal pozisyon katkısının geçen yıla göre sınırlı azalması da bu desteğin gücünün artmadığını gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
Zorlu Enerji’nin ilk çeyrek görünümü, satış ve FAVÖK tarafında zayıflayan; net zarar tarafında ise daha az kötüleşen bir tablo sunuyor. Fırsat tarafında, enerji fiyatlarının toparlanması, üretim hacimlerinin yükselmesi, yenilenebilir portföyün katkısının artması ve borç yeniden yapılandırma adımları faaliyet kârlılığını destekleyebilir. Ancak bu potansiyelin bilançoya yansıması için önce FAVÖK marjının yeniden güçlenmesi gerekiyor.
Başlıca riskler ise şunlar:
- 56,9 milyar TL’lik net borcun faaliyet kârına göre yüksek kalması,
- Dönen varlıklardaki %17,2’lik düşüş nedeniyle likidite esnekliğinin azalması,
- Satışların enflasyonun altında, yani reel olarak belirgin biçimde daralması,
- Net zararın devam etmesi,
- FAVÖK verilerindeki tutarsızlığın karşılaştırılabilirliği zayıflatması.
Yatırımcı açısından izlenmesi gereken temel göstergeler; FAVÖK’ün hangi seviyede normalize olduğu, net borcun gerileyip gerilemediği, finansman giderlerinin etkisi ve faaliyetlerden yaratılan nakdin pozitife dönüp dönmediğidir. Net parasal pozisyon kârı zararı azaltabilir; ancak kalıcı değer yaratımının ölçüsü operasyonel kârlılık ve borç azaltma kapasitesidir.
Yatırım tavsiyesi değildir.