
Açılış
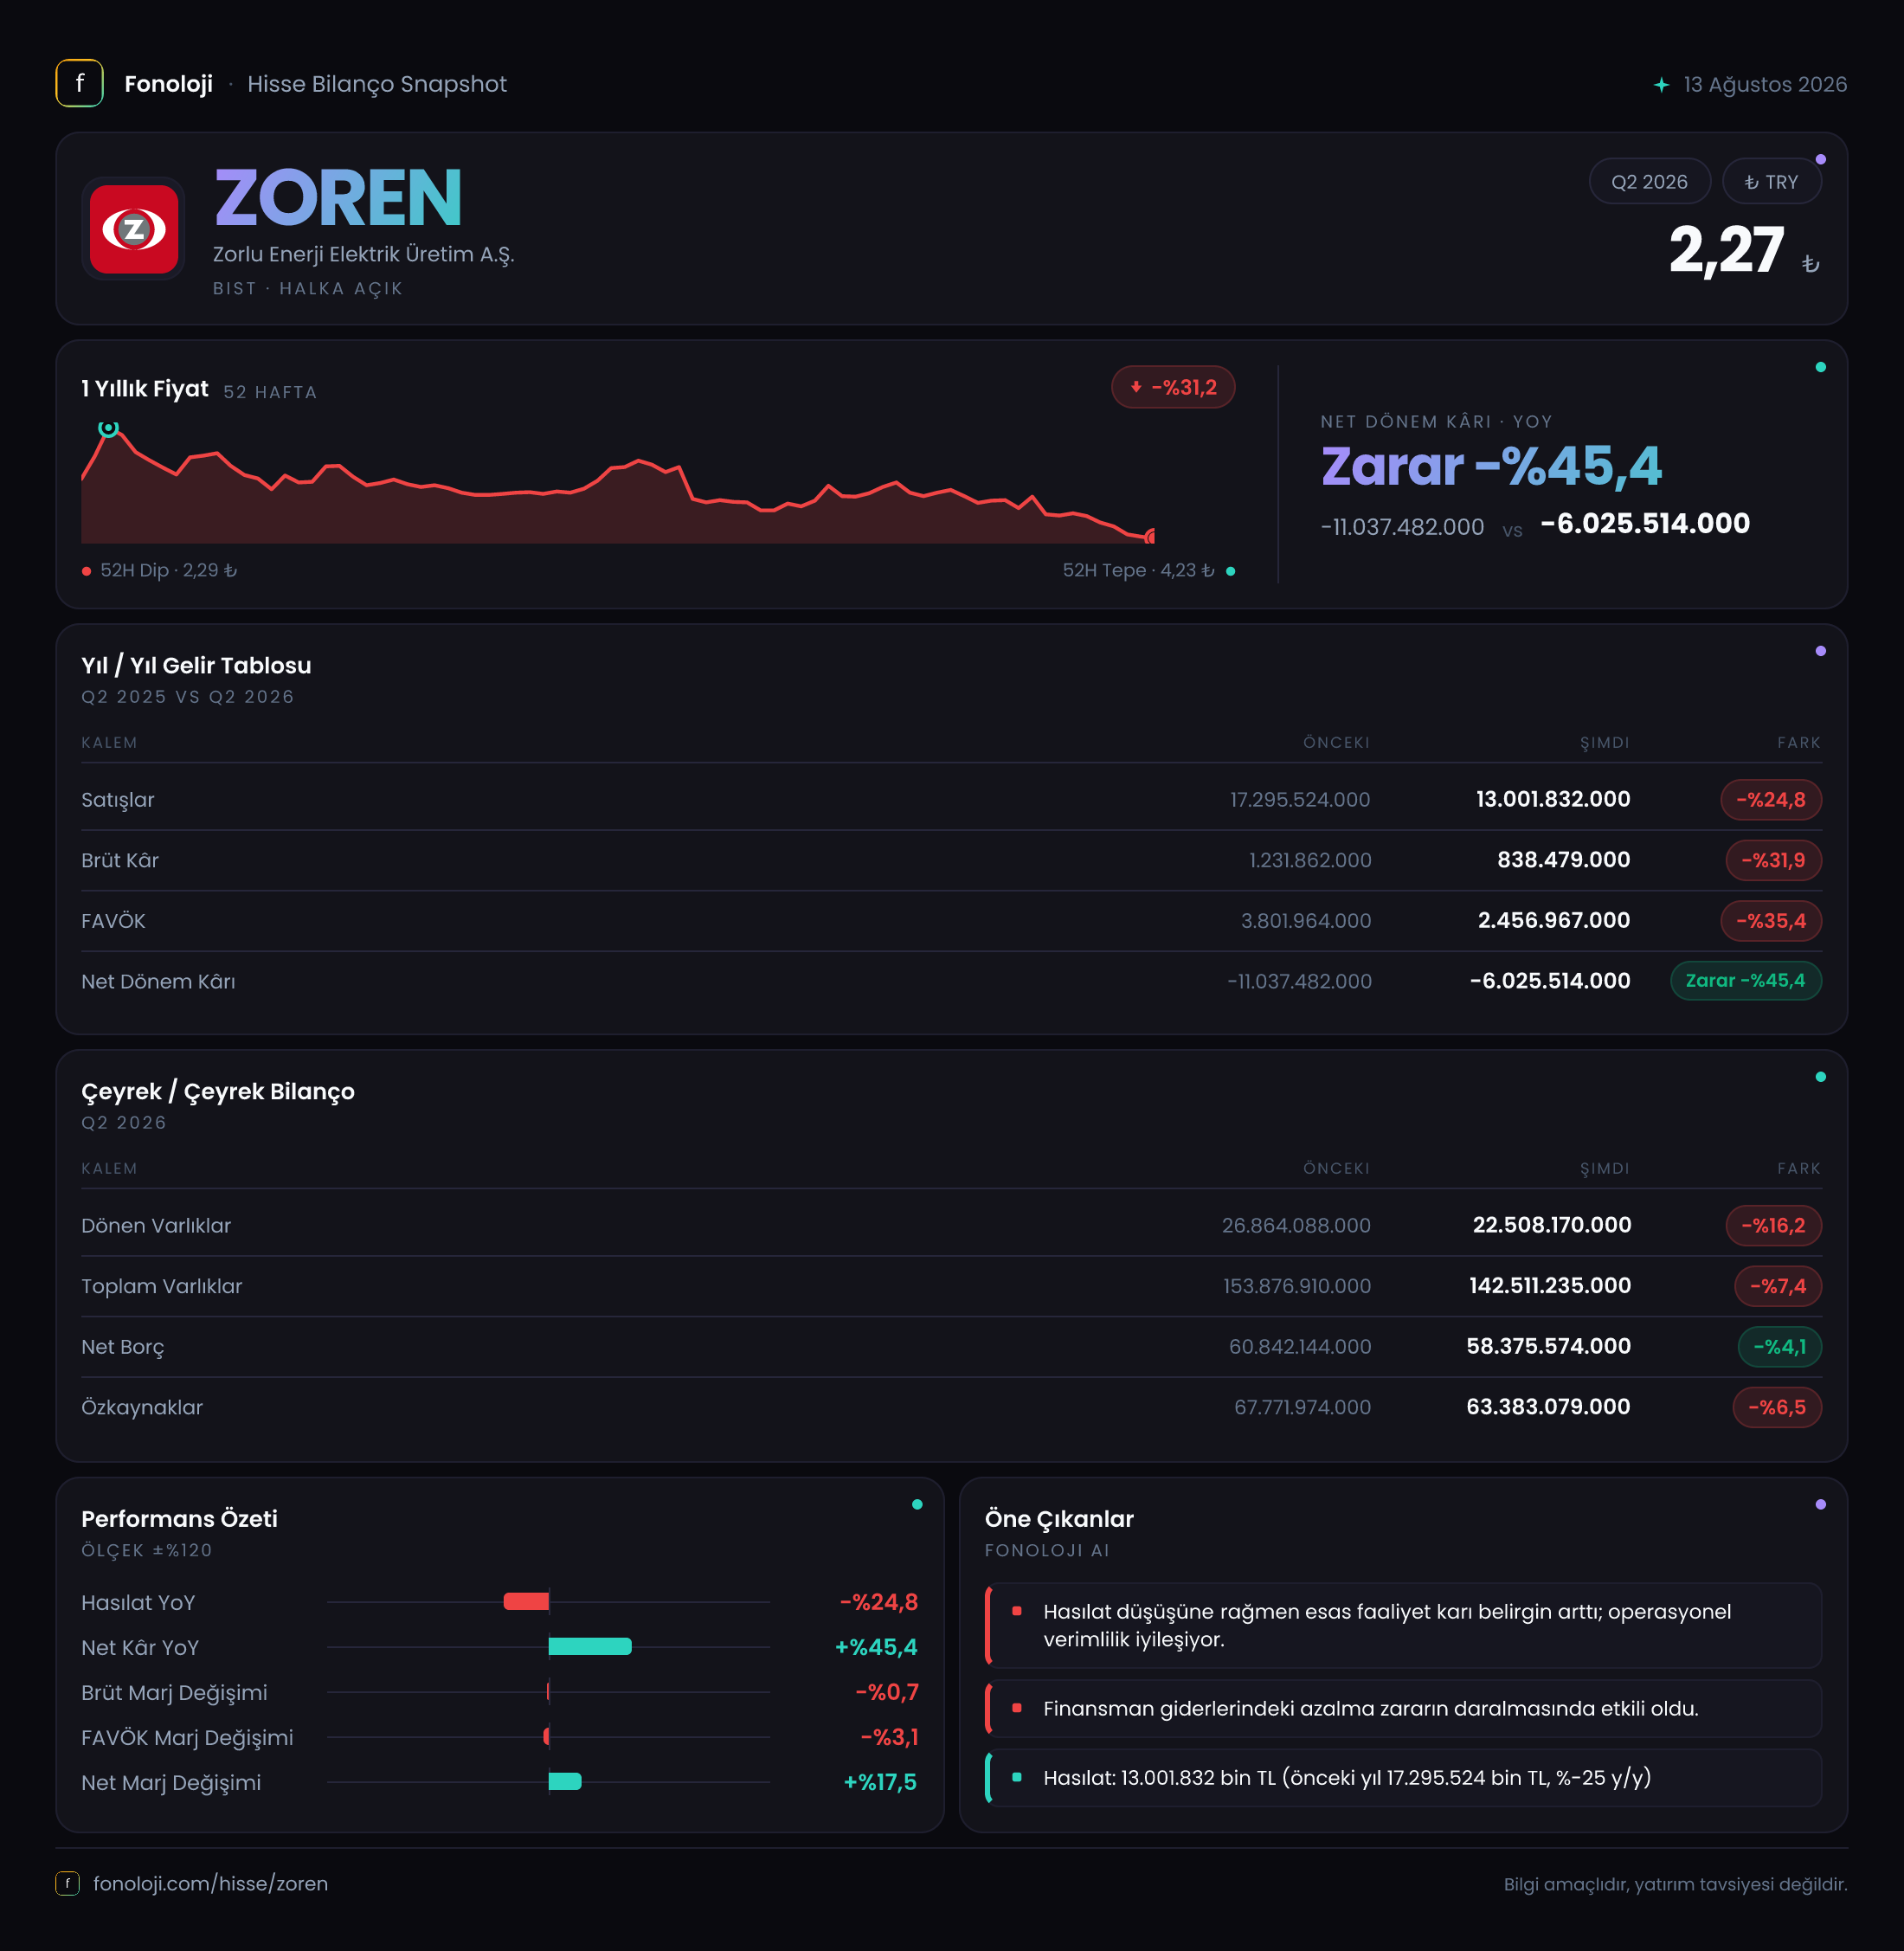
Zorlu Enerji, elektrik üretimi başta olmak üzere enerji ticaretini ve farklı enerji kaynaklarına dayalı yatırımları bünyesinde barındıran, yüksek sermaye ve borç yoğun bir iş modeline sahip. 2026/6AB döneminde şirketin ana hikâyesi, satış ve operasyonel kârlılıktaki belirgin gerilemeye karşın net zararının geçen yılın aynı dönemine göre azalması oldu. Ancak bu iyileşme, operasyonlardan gelen güçlü bir toparlanmadan çok, net parasal pozisyon gelirindeki artışın katkısıyla gerçekleşti. Dolayısıyla tablo, kısa vadede zarar baskısının hafiflediğini; fakat gelir üretimi, marjlar ve bilanço tarafında hâlâ dikkat gerektiren bir yapı bulunduğunu gösteriyor.
Satış Hikayesi
Zorlu Enerji’nin satışları geçen yılın aynı dönemindeki 17,3 milyar TL seviyesinden 13,0 milyar TL’ye gerileyerek %24,8 azaldı. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların bu ölçüde düşmesi, yalnızca fiyatlama etkisinin zayıflığını değil, enerji üretim hacmi, elektrik fiyatları, kur hareketleri veya portföy kompozisyonunda da baskı yaşanmış olabileceğini düşündürüyor.
Başka bir ifadeyle şirket, enflasyonun üzerinde büyüme sağlayamadığı gibi nominal olarak da küçüldü. Enerji şirketlerinde satışların seyri; üretim miktarı, elektrik piyasası fiyatları, yenilenebilir ve termik üretim dağılımı ile döviz bazlı gelirlerin etkisine oldukça duyarlı. Bu veriler, söz konusu dinamiklerin şirket aleyhine çalıştığını ortaya koyuyor; ancak üretim hacmi ve segment bazlı satış kırılımı paylaşılmadığı için gerilemenin temel kaynağını kesin olarak ayırmak mümkün değil.
Çeyreklik trend konusunda da veri setinde sınırlılık bulunuyor. Verilen 2025/6 rakamları, geçen yılın aynı dönemini gösteriyor; ayrı bir 2026/3 veya 2026/6 çeyreklik karşılaştırması sunulmadığı için son üç aylık ivmenin güçlenip güçlenmediğini değerlendirmek mümkün değil. Bu nedenle yatırımcı açısından bir sonraki raporda satışların dönemsel olarak toparlanıp toparlanmadığı özellikle izlenmeli.
Kârlılık
Satışlardaki düşüş, kâr kalemlerinde daha sert hissedildi. Brüt kâr 1,2 milyar TL’den 838,5 milyon TL’ye gerileyerek %31,9 düştü. Buna karşılık brüt marj, yaklaşık %6,9’dan %6,5’e indi. Marj daralması sınırlı görünse de düşük marjla çalışan, yüksek sabit maliyet ve finansman yükü taşıyan bir enerji şirketinde bu seviyeler önemlidir. Satışlardaki %24,8’lik düşüşe ek olarak brüt kârın daha hızlı gerilemesi, maliyetlerin gelirler kadar hızlı esnemediğini gösteriyor.
FAVÖK ise 3,8 milyar TL’den 2,5 milyar TL’ye düşerek %35,4 azaldı. FAVÖK marjı yaklaşık %22,0’dan %19,2’ye geriledi. Yani şirketin temel operasyonlarından yarattığı kâr, satışlardan daha hızlı küçüldü. Bu tablo, enerji fiyatları veya üretim koşullarındaki baskının yanı sıra faaliyet giderlerinin de satış düşüşüne karşı yeterince hızlı azaltılamadığını gösteriyor.
Veri setindeki çeyreklik trend bölümünde FAVÖK için 2025/6’da 7,5 milyar TL bilgisi yer alırken, gelir tablosundaki geçen yıl aynı dönem rakamı 3,8 milyar TL olarak verilmiş. Bu iki rakam birbiriyle uyumlu değil. Bu nedenle karşılaştırmada gelir tablosundaki 3,8 milyar TL rakamı esas alınmalı; çeyreklik trend için beklemek gerekir.
Net dönem zararı 11,0 milyar TL’den 6,0 milyar TL’ye gerileyerek %45,4 azaldı. Net zarar marjı da yaklaşık -%63,6’dan -%46,2’ye iyileşti. Bu olumlu görünse de şirket hâlâ satışlarının neredeyse yarısı kadar net zarar açıklıyor. Dolayısıyla net kârdaki toparlanma, operasyonel kârlılıktaki gerilemenin tersine bir görünüm sergiliyor ve bu farkın kaynağı net parasal pozisyonda yatıyor.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonundaki 153,9 milyar TL’den 142,5 milyar TL’ye gerileyerek %7,4 azaldı. Dönen varlıklar 26,9 milyar TL’den 22,5 milyar TL’ye inerken düşüş %16,2 oldu. Bu gerileme, kısa vadeli likidite tamponunun daraldığını ve işletme sermayesi tarafında daha sıkı bir yapı oluştuğunu gösteriyor.
Duran varlıklar da 127,0 milyar TL’den 120,0 milyar TL’ye düşerek %5,5 geriledi. Enerji şirketlerinde duran varlıklar üretim santralleri ve altyapı yatırımları nedeniyle bilançonun ana gövdesini oluşturur. Buradaki düşüş; amortisman, varlık değerlemeleri veya kur etkileriyle ilişkili olabilir. Ancak yeni yatırım kapasitesi ve varlık verimliliği konusunda tek başına kesin bir sonuç üretmez.
Net borç 60,8 milyar TL’den 58,4 milyar TL’ye gerileyerek %4,1 azaldı. Bu, mutlak olarak olumlu bir gelişme; ancak borçtaki düşüş varlık ve özkaynaklardaki zayıflamayla birlikte okunmalı. Özkaynaklar 67,8 milyar TL’den 63,4 milyar TL’ye inerken %6,5 azaldı. Zararın devam etmesi, şirketin sermaye tabanını aşındırıyor.
Altı aylık FAVÖK’ün yıllıklandırılmış olarak yaklaşık 5,0 milyar TL olduğu varsayılırsa net borç/FAVÖK oranı yaklaşık 11,7x seviyesine geliyor. Bu, enerji sektörü için dahi yüksek bir borçluluk göstergesi. Yıllıklandırma varsayım içerdiği için kesin oran olarak görülmemeli; yine de şirketin borç taşıma kapasitesinin operasyonel kâra kıyasla zorlayıcı olduğu açık.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 1,9 milyar TL’den 3,7 milyar TL’ye çıkarak %99,6 arttı. Bu kalem, enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtıyor. Borç ağırlıklı bilançolarda yüksek enflasyon dönemleri, parasal pozisyon üzerinden finansal tablolarda önemli muhasebe etkileri yaratabiliyor.
Ancak 3,7 milyar TL’lik net parasal pozisyon gelirini doğrudan nakit yaratımı veya operasyonel kâr olarak değerlendirmemek gerekir. Bu kalem, şirketin faaliyet performansını güçlendirmekten çok, enflasyon muhasebesinin net zarar üzerindeki baskıyı azaltmasına yardımcı olmuş görünüyor. Nitekim FAVÖK 2,5 milyar TL’ye gerilerken net zarar yine de 6,0 milyar TL seviyesinde kaldı. Bu nedenle TAS 29 etkisi olumlu olsa da şirketin temel kârlılık sorununu ortadan kaldırmıyor.
Yatırımcı için Ne Anlama Geliyor?
Zorlu Enerji’de yatırımcı açısından tablo iki yönlü:
- Fırsat tarafında, net borcun 58,4 milyar TL’ye gerilemesi ve net zararın geçen yıla göre 5,0 milyar TL azalması finansal baskının kısmen hafiflediğini gösteriyor.
- Risk tarafında, satışların enflasyonun oldukça altında kalması, FAVÖK marjının %22,0’dan %19,2’ye düşmesi ve yüksek borçluluk öne çıkıyor.
- Net parasal pozisyon gelirinin yükselmesi, zarar görünümünü iyileştiriyor; fakat bu katkı operasyonel ve nakit bazlı bir toparlanma anlamına gelmiyor.
- Özkaynakların gerilemesi, zararların sermaye tabanını aşındırmaya devam ettiğini gösteriyor.
Önümüzdeki dönemde en kritik göstergeler satış hacminin toparlanması, FAVÖK marjının yeniden %20’nin üzerine çıkması, net borcun azaltılması ve faiz/kur baskısının sınırlanması olacak. Bu dört başlıkta kalıcı iyileşme görülmeden, yalnızca net zarardaki düşüşü güçlü bir dönüş sinyali olarak okumak erken olur. Yatırım tavsiyesi değildir.