
Açılış
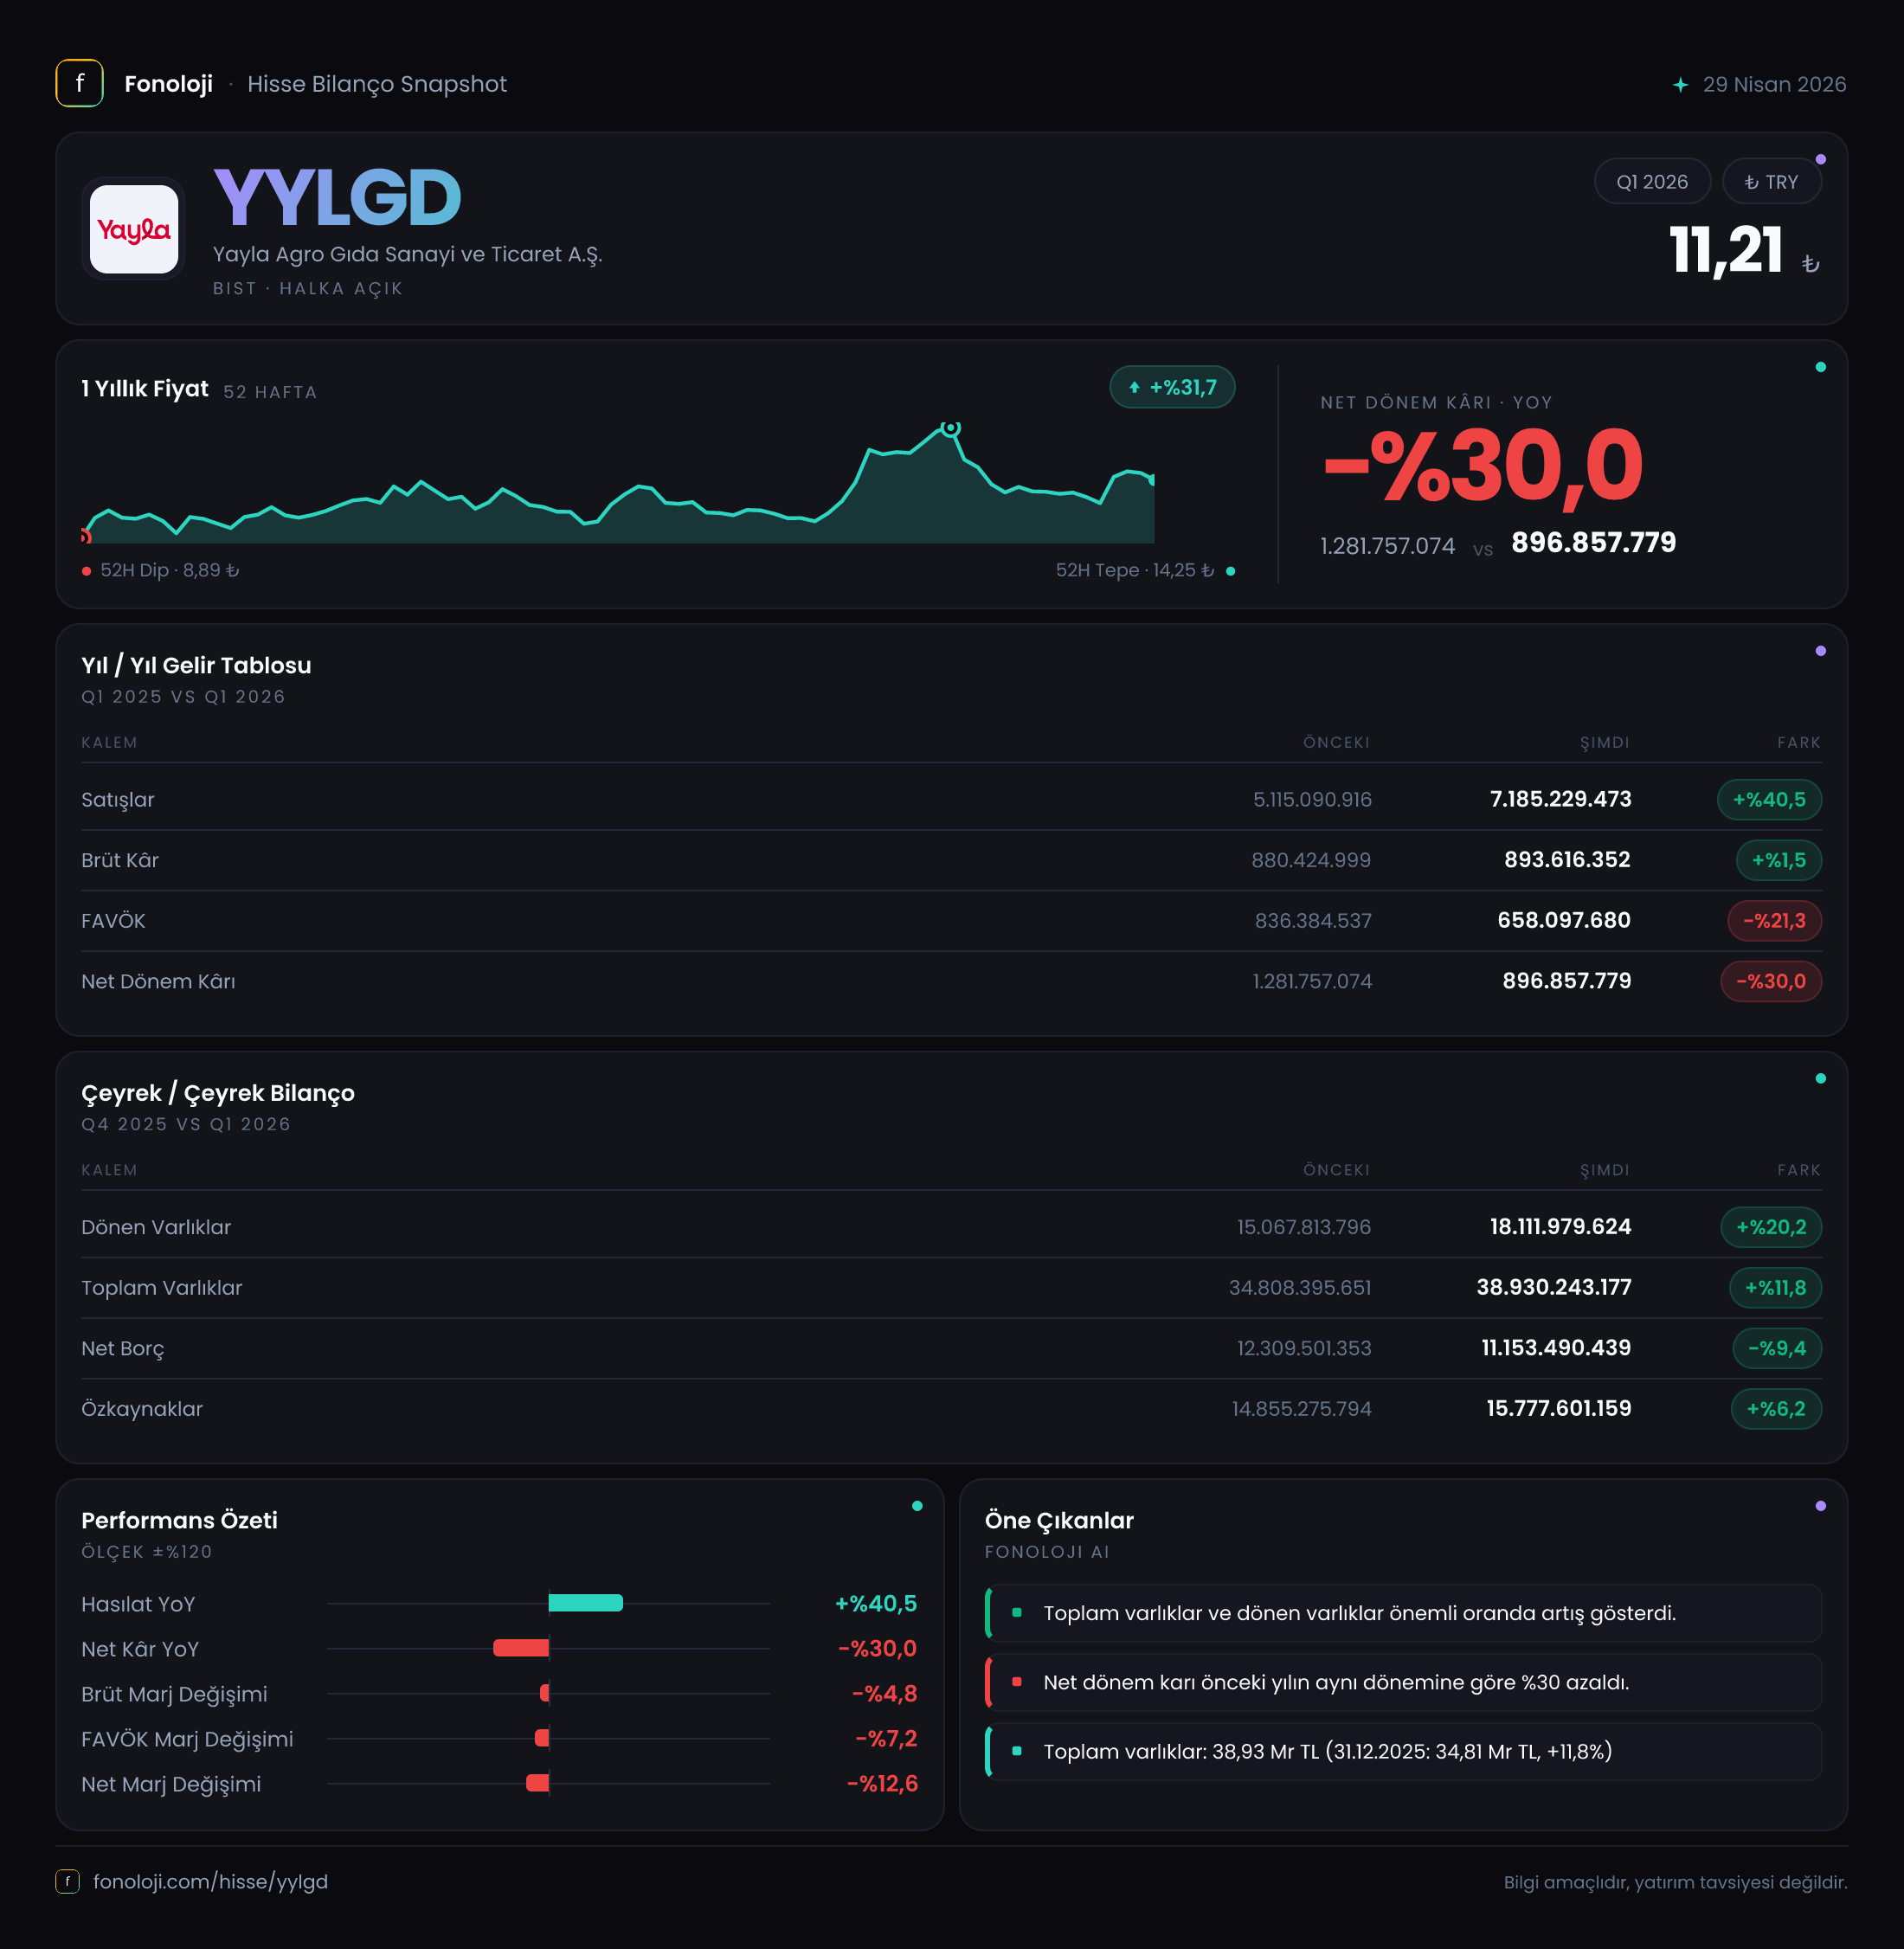
YYLGD — Yayla Agro Gıda, bakliyat ve gıda ürünleri alanındaki faaliyetleriyle yüksek hacimli ancak marjları emtia fiyatları, kur ve işletme sermayesi koşullarına duyarlı bir iş modeline sahip. 2026/3AB sonuçlarının ana mesajı, satışların güçlü biçimde büyümesine rağmen bu büyümenin kârlılığa aynı ölçüde yansımadığı yönünde. Şirketin satışları yıllık bazda %40,5 artarken brüt kâr yalnızca %1,5 yükseldi; FAVÖK %18,1, net dönem kârı ise %30 geriledi. Bilançoda net borç azalırken, net parasal pozisyonun kâra katkısı belirgin biçimde arttı; ancak bu katkı operasyonel kârlılıktaki zayıflığı tamamen telafi edemedi.
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemindeki 5,1 milyar TL seviyesinden 7,2 milyar TL’ye yükseldi. Nominal olarak 2,1 milyar TL’lik artış ve %40,5’lik büyüme, ilk bakışta güçlü görünüyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu artışın tamamını reel büyüme olarak okumak mümkün değil. Basit bir yaklaşımla, satış büyümesi enflasyonun üzerinde kalan bölüm açısından sınırlı da olsa reel bir katkıya işaret ediyor; fakat bunun önemli bir kısmı fiyat geçişlerinden de kaynaklanabilir.
Daha kritik nokta, satış artışının brüt kâra yansımaması. Brüt kâr 880,4 milyon TL’den 893,6 milyon TL’ye çıkarak yalnızca %1,5 arttı. Başka bir ifadeyle şirket daha fazla satış yapmasına rağmen, bu satışların geride bıraktığı ilk seviye kâr neredeyse yatay kaldı. Brüt kâr marjı geçen yılki yaklaşık %17,3 seviyesinden bu çeyrekte %12,4’e geriledi. Bu, marjın yaklaşık 4,8 puan daraldığı anlamına geliyor.
Bu daralma; ürün fiyatlandırması, hammadde maliyetleri, stok değerleme etkileri, kur hareketleri veya satış karmasındaki değişim gibi faktörlerin satış büyümesinden daha hızlı şekilde kârlılığı baskıladığını gösteriyor. Veride bu kalemlerin ayrıntısı bulunmadığı için tek bir neden öne çıkarmak doğru olmaz. Ancak yatırımcı açısından sonuç net: büyüme var, fakat büyümenin kalitesi ve kâra dönüşümü zayıflamış durumda.
Çeyreklik karşılaştırma için yalnızca 2025/3 satış verisi bulunuyor. Bu nedenle 2025/12 ile dönemsel satış trendi veya çeyrekten çeyreğe ivme hakkında sağlıklı bir değerlendirme yapmak mümkün değil. Mevsimsellik içeren gıda sektöründe özellikle bu ayrım önem taşıyor; sonraki çeyrek sonuçları, büyümenin kalıcı mı yoksa dönemsel mi olduğunu daha iyi gösterecek.
Kârlılık
Kârlılık tablosunda asıl uyarı FAVÖK tarafında ortaya çıkıyor. FAVÖK geçen yılın aynı dönemindeki 659,6 milyon TL’den 540,1 milyon TL’ye geriledi ve düşüş %18,1 oldu. FAVÖK marjı da yaklaşık %12,9’dan %7,5’e indi. Satışlar %40,5 büyürken operasyonel nakit kârlılığın gerilemesi, şirketin maliyetlerini satış fiyatlarına yeterince yansıtamadığını veya işletme giderlerinin satışlardan daha hızlı arttığını düşündürüyor.
Brüt kâr marjındaki daralma ile FAVÖK marjındaki gerileme birlikte değerlendirildiğinde, baskının yalnızca üretim maliyetleriyle sınırlı olmadığı görülüyor. Brüt kârdan FAVÖK’e geçişte de şirketin operasyonel gider yapısı önem kazanıyor. Veride faaliyet giderleri ayrı sunulmadığı için bu katkının hangi kalemlerden geldiği net değil; ancak marjların iki seviyede birden bozulması, kârlılık baskısının daha geniş tabanlı olduğunu gösteriyor.
Net dönem kârı ise 1,3 milyar TL’den 896,9 milyon TL’ye düşerek %30 geriledi. Net kâr marjı geçen yıl yaklaşık %25,5 iken bu dönemde %12,5 seviyesine indi. Dikkat çekici olan, net parasal pozisyon gelirinin 270,6 milyon TL’den 1,0 milyar TL’ye yükselmesine rağmen net kârın düşmesi. Bu durum, operasyonel kârlılıktaki zayıflığın ve diğer finansal/muhasebesel etkilerin net kâr üzerinde güçlü baskı oluşturduğunu gösteriyor.
Başka bir ifadeyle, şirket bu çeyrekte net parasal pozisyon sayesinde önemli bir muhasebesel destek aldı; ancak bu destek, FAVÖK’teki 119,5 milyon TL’lik düşüşü ve diğer kâr-zarar kalemlerindeki baskıyı karşılamaya yetmedi. Bu nedenle yatırımcıların net kâr yerine özellikle brüt marj ve FAVÖK marjındaki toparlanmayı izlemesi daha sağlıklı olacaktır.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 34,8 milyar TL’den 38,9 milyar TL’ye yükselerek %11,8 arttı. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar 15,1 milyar TL’den 18,1 milyar TL’ye çıkarak %20,2 büyüdü. Duran varlıklardaki artış ise %5,5 ile daha sınırlı kaldı.
Dönen varlıkların toplam varlıklardan daha hızlı büyümesi, işletme sermayesi tarafında hareketlilik olduğunu gösteriyor. Ancak nakit, ticari alacak ve stok kırılımı paylaşılmadığı için bu artışın likiditeyi ne ölçüde güçlendirdiği veya stok/alacak birikiminden kaynaklanıp kaynaklanmadığı net değil. Gıda şirketlerinde stokların ve alacakların büyüme hızını satışlarla karşılaştırmak, bilanço kalitesini değerlendirmek açısından kritik olacak.
Net borç 12,3 milyar TL’den 11,2 milyar TL’ye gerileyerek %8,7 azaldı. Bu, yüksek enflasyon ortamında olumlu bir gelişme; şirket borç yükünü nominal olarak azaltmış. Özkaynaklar da 14,9 milyar TL’den 15,8 milyar TL’ye yükselerek %6,2 arttı. Buna karşın net borç, özkaynakların yaklaşık %71’i düzeyinde bulunuyor; dolayısıyla bilanço tamamen düşük kaldıraçlı bir yapı sergilemiyor.
Net borç/FAVÖK oranı, yalnızca bu çeyreğin FAVÖK’ü yıllıklandırılırsa yaklaşık 5,2x seviyesine gelir. Ancak çeyreklik FAVÖK’ü doğrudan dörtle çarpmak mevsimsellik nedeniyle yanıltıcı olabilir. Bu nedenle mevcut veri, borçluluğun izlenmesi gerektiğini; fakat net borçtaki düşüşün doğru yönde bir adım olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 1,0 milyar TL’ye çıkarak yıllık bazda %282,2 arttı. Bu kalem, enflasyon muhasebesi kapsamında parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisini yansıtır. Dolayısıyla doğrudan satışlardan, üretimden veya nakit yaratımından oluşan operasyonel bir gelir değildir.
Bu yüksek pozitif katkı, şirketin enflasyon muhasebesi uygulamasında net parasal pozisyonundan önemli bir fayda sağladığını gösteriyor. Ancak bu faydanın sürdürülebilirliği; nakit, alacak, stok ve borç kompozisyonuna, enflasyon oranına ve bilanço yapısındaki değişimlere bağlıdır. Net parasal kazanç bu çeyrekte net kârı desteklese de FAVÖK’ün yerini tutmaz. Yatırımcı açısından temel ayrım şu olmalı: Şirket muhasebesel olarak net parasal kazanç elde ediyor, fakat ana faaliyet kârlılığı aynı güçte değil.
Yatırımcı için Ne Anlama Geliyor?
YYLGD’nin 2026/3AB sonuçları, güçlü satış büyümesine rağmen marj baskısının belirginleştiği bir döneme işaret ediyor. Fırsat tarafında net borcun %8,7 azalması, özkaynakların büyümesi ve satışların enflasyonun üzerinde nominal artış göstermesi öne çıkıyor. Şirketin ürün fiyatlandırmasını ve maliyetlerini daha iyi yönetmesi halinde, mevcut satış hacmi daha yüksek FAVÖK’e dönüşebilir.
Risk tarafında ise brüt marjın %17,3’ten %12,4’e, FAVÖK marjının %12,9’dan %7,5’e gerilemesi bulunuyor. Net parasal pozisyon gelirindeki güçlü artış, operasyonel zayıflığı maskeleyebilecek nitelikte; bu nedenle yalnızca net kâr rakamına bakmak yanıltıcı olur. Önümüzdeki dönemlerde özellikle şu göstergeler izlenmeli:
- FAVÖK marjının yeniden %10’un üzerine çıkıp çıkamayacağı,
- Net borcun düşüşünün devam edip etmeyeceği,
- Dönen varlık artışının nakit ve alacak kalitesiyle desteklenip desteklenmediği,
- Net parasal kazanç olmadan ana faaliyet kârının güçlenip güçlenmediği.
Özetle veri, YYLGD’de büyümenin sürdüğünü; ancak kârlılık kalitesinin ve marjların yatırımcı açısından temel izleme alanı haline geldiğini gösteriyor. Yatırım tavsiyesi değildir.