
Açılış
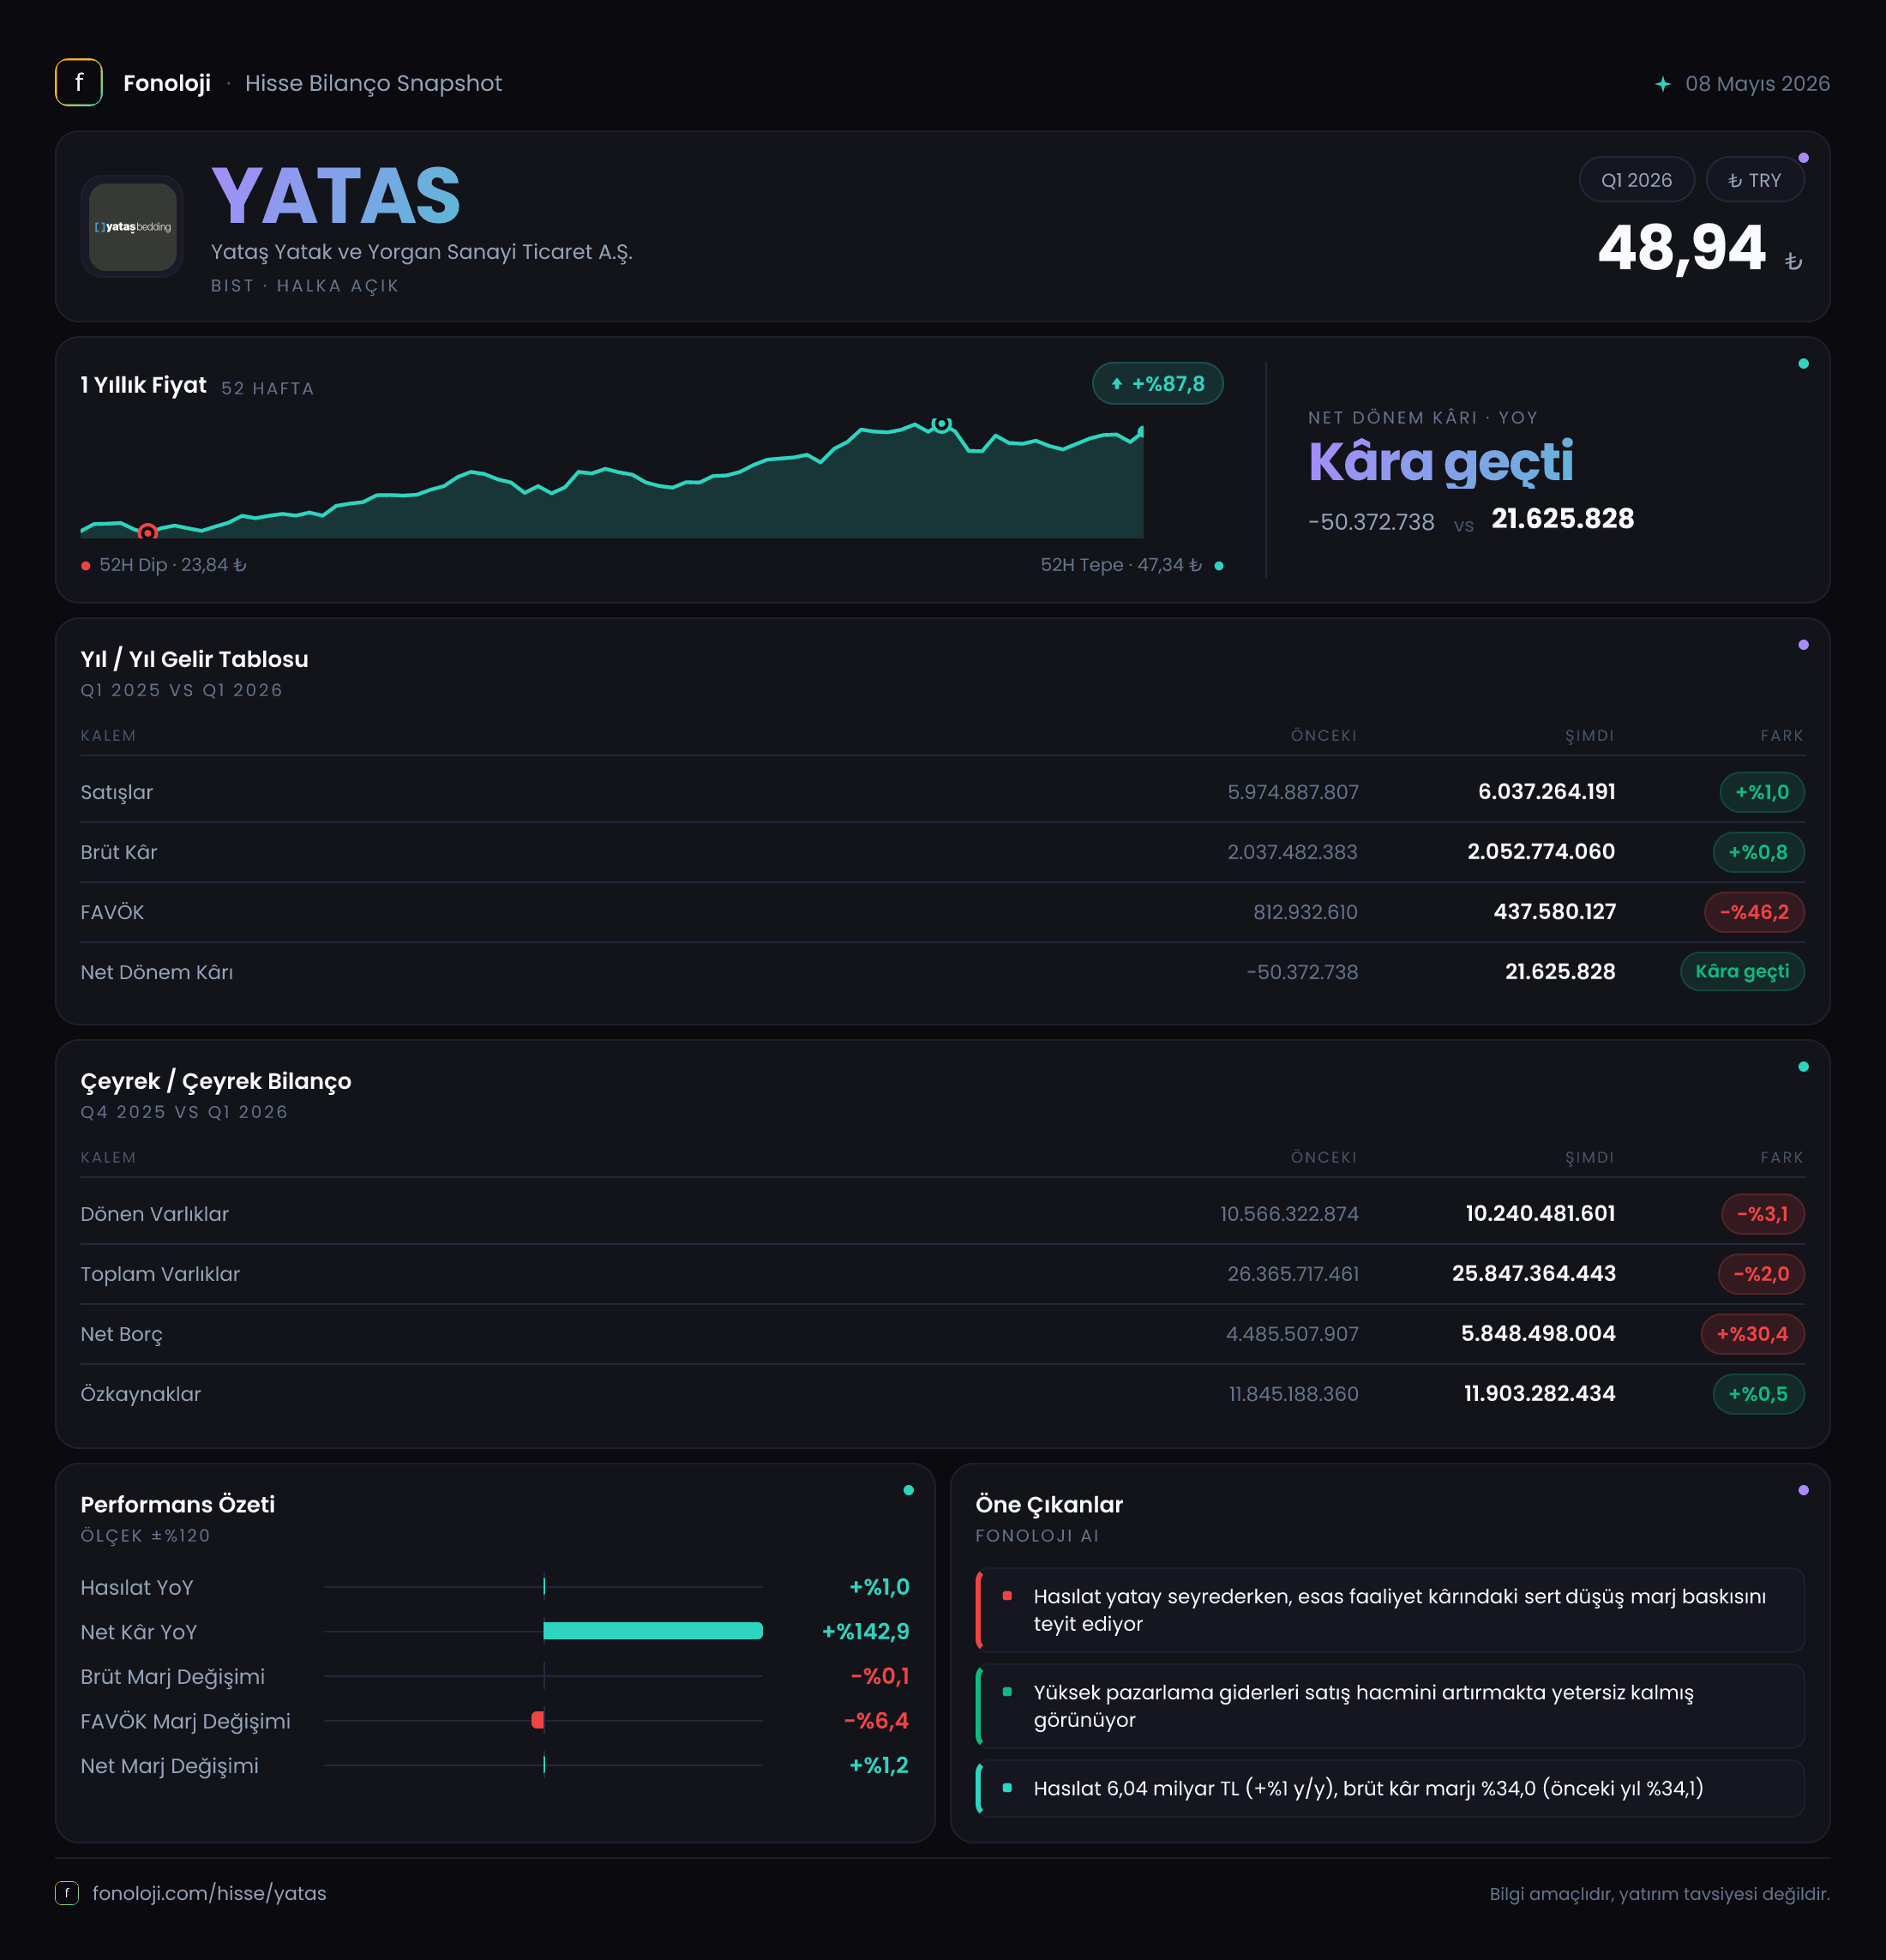
Yataş, yatak, ev tekstili ve mobilya alanlarında faaliyet gösteren, tüketici talebine ve hanehalkı harcamalarına duyarlı bir şirket. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak yatay kalırken, brüt kârlılıkta sınırlı bir iyileşme görülmesine rağmen FAVÖK geriledi. Buna karşın, yüksek net parasal pozisyon katkısı ve geçen yılki zararın oluşturduğu düşük baz etkisiyle şirket 21,6 milyon TL net kâr açıkladı. Ana mesaj şu: operasyonel tarafta henüz güçlü bir toparlanma yok; net kâr iyileşmesi büyük ölçüde faaliyet dışı ve enflasyon muhasebesi etkileriyle desteklenmiş durumda.
Satış Hikayesi
Yataş’ın satışları yıllık bazda %1,0 artarak 6,0 milyar TL’ye ulaştı. İlk bakışta satışların korunmuş olması olumlu görünebilir; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda %1’lik nominal büyüme, reel olarak ciddi bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, geçen yılın aynı çeyreğine kıyasla fiyat artışlarını ve maliyet enflasyonunu satışlarına tam olarak yansıtamamış veya tüketici talebindeki zayıflık nedeniyle hacim kaybı yaşamış olabilir.
Burada özellikle mobilya ve yatak gibi yüksek tutarlı, ertelenebilir tüketim ürünlerinde talep koşulları kritik. Hanehalkı bütçesi üzerindeki baskı arttığında tüketiciler satın almayı erteleyebilir, daha düşük fiyatlı ürünlere yönelebilir veya kampanyaları bekleyebilir. Yataş’ın satışlarının enflasyonun çok gerisinde kalması, yalnızca fiyatlama performansını değil, mağaza trafiği ve satış hacmi açısından da dikkatli olunması gerektiğini gösteriyor.
Brüt kâr ise %0,8 artarak 2,1 milyar TL’ye yükseldi. Satışların yalnızca %1,0 arttığı bir dönemde brüt kârın da benzer hızda yükselmesi, ürün bazında fiyatlama ve maliyet yönetiminin brüt kâr seviyesinde büyük ölçüde korunduğunu gösteriyor. Ancak büyümenin enflasyonun altında kalması, brüt kârın reel anlamda güçlendiğini söylemeyi engelliyor.
Çeyreklik trend açısından elimizde yalnızca 2025/3 satışlarının 6,0 milyar TL olduğu bilgisi bulunuyor. Bu nedenle 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre ivme analizi yapmak mümkün değil. Özellikle yılın son çeyreği tüketim ve kampanya dönemleri nedeniyle mevsimsel olarak farklılaşabileceğinden, çeyreklik trend için sonraki dönem raporlarını beklemek gerekiyor.
Kârlılık
Şirketin brüt kâr marjı %35,0 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu marj yaklaşık %33,3 düzeyindeydi. Dolayısıyla brüt marjda yaklaşık 1,7 puanlık bir iyileşme var. Bu, hammadde, üretim ve ürün maliyetleri tarafında brüt seviyede olumlu bir kontrol bulunduğunu gösteriyor.
Ancak bu iyileşme faaliyet kârlılığına taşınamamış. FAVÖK %14,2 gerileyerek 451,9 milyon TL’ye indi. FAVÖK marjı da geçen yılki yaklaşık %8,8 seviyesinden %7,5’e düştü. Brüt marj yükselirken FAVÖK marjının gerilemesi, brüt kâr sonrasında kalan faaliyet giderlerinin —personel, kira, lojistik, satış ve pazarlama giderleri gibi— satışlara göre daha hızlı arttığına işaret ediyor.
Bu ayrışma Yataş açısından önemli. Şirket ürünlerini brüt kâr seviyesinde koruyabilse bile mağaza ağı ve operasyonel yapı üzerindeki gider baskısı devam ederse, satış büyümesi kâra dönüşmekte zorlanabilir. Üstelik satışların reel olarak daraldığı bir ortamda sabit giderlerin ciroya oranı yükselerek FAVÖK marjını daha fazla baskılayabilir.
Net dönem kârı ise geçen yılki 50,4 milyon TL zarardan, bu dönem 21,6 milyon TL kâra döndü. Bu değişim mutlak olarak yaklaşık 72,0 milyon TL’lik bir iyileşme anlamına geliyor. Net kâr marjı %0,36 ile oldukça düşük kalırken, geçen yılın net marjı yaklaşık -%0,84 seviyesindeydi. Dolayısıyla şirket zarar bölgesinden çıkmış olsa da faaliyet performansı henüz güçlü bir kârlılık seviyesine ulaşmış değil.
| KPI | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 6,0 mlr TL | 6,0 mlr TL | Nominal yatay, reel olarak zayıf | | Brüt kâr marjı | %35,0 | %33,3 | Yaklaşık 1,7 puan iyileşme | | FAVÖK marjı | %7,5 | %8,8 | Yaklaşık 1,3 puan gerileme | | Net kâr | 21,6 mn TL | -50,4 mn TL | Zarar bölgesinden çıkış |
Bilanço Sağlığı
Yataş’ın toplam varlıkları yıl sonuna göre %2,0 gerileyerek 25,8 milyar TL’ye indi. Dönen varlıklar %3,1 azalarak 10,2 milyar TL, duran varlıklar ise %1,2 düşerek 15,6 milyar TL oldu. Varlık tabanındaki bu sınırlı küçülme tek başına alarm verici değil; ancak aynı dönemde net borcun artması, finansal yapının daha yakından izlenmesini gerektiriyor.
Net borç %30,4 yükselerek 5,8 milyar TL’ye çıktı. Bu artış, şirketin borçluluk tarafında bilanço büyüklüğüne kıyasla daha hızlı bir bozulma yaşandığını gösteriyor. Net borcun dönemsel FAVÖK’e oranı yaklaşık 12,8 kat seviyesinde. Bu oran, tek çeyrek FAVÖK’ünün yıllıklandırılmasıyla yaklaşık 3,2 kat düzeyine gelir. Yıllıklandırılmış yaklaşım daha anlamlı olsa da mevsimsellik ve ilk çeyrek faaliyet performansının yılın tamamını temsil etmeme riski bulunuyor.
Özkaynaklar %0,5 artarak 11,9 milyar TL seviyesine yükseldi. Bu, şirketin özkaynak tabanının şimdilik korunduğunu gösteriyor; ancak net borçtaki %30,4’lük artışla kıyaslandığında özkaynak büyümesi oldukça sınırlı. Borç artışının kalıcı olması halinde finansman giderleri ve nakit akışı üzerindeki baskı artabilir.
Net Parasal Pozisyon (TAS 29)
Yataş’ın net parasal pozisyon geliri 599,9 milyon TL ile geçen yılki 596,6 milyon TL’ye oldukça yakın gerçekleşti. Artış yalnızca %0,6 düzeyinde. Bu kalem, enflasyon muhasebesi kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini yansıtır; şirketin ana faaliyetlerinden yaratılan nakit veya doğrudan operasyonel kâr olarak değerlendirilmemeli.
Net parasal pozisyon geliri, bu çeyrekte FAVÖK’ün yaklaşık 1,3 katı büyüklüğünde. Net kârın 21,6 milyon TL seviyesinde kalması da bu kalemin tek başına şirketi güçlü bir kârlı işletmeye dönüştürmediğini gösteriyor. Başka bir ifadeyle, net parasal pozisyon katkısı olmasaydı dönem kârı görünümü belirgin şekilde daha zayıf olabilirdi. Yatırımcı açısından asıl izlenmesi gereken göstergeler satışların reel büyümesi, FAVÖK marjı, borçluluk ve faaliyetlerden nakit yaratımı olmaya devam ediyor.
Yatırımcı için Ne Anlama Geliyor?
Yataş’ın ilk çeyrek tablosu, brüt marjda iyileşme ve zarar bölgesinden çıkış gibi olumlu unsurlar içeriyor. Ancak bu iyileşmelerin temel faaliyet performansına henüz güçlü biçimde yansıdığı söylenemez. Satışların enflasyonun çok altında büyümesi, FAVÖK’ün %14,2 gerilemesi ve net borcun %30,4 artması, yatırımcı açısından daha önemli uyarı noktaları.
Önümüzdeki dönemlerde özellikle şu başlıklar takip edilmeli:
- Satış büyümesinin enflasyona yaklaşarak reel olarak toparlanıp toparlanmadığı,
- FAVÖK marjının yeniden %8,8 seviyesine ve üzerine çıkıp çıkmadığı,
- Net borç artışının durup durmadığı,
- Net kârın net parasal pozisyon gelirine daha az bağımlı hale gelip gelmediği,
- Faaliyet giderlerinin satışlardan daha hızlı artmaya devam edip etmediği.
Özetle, Yataş’ta bilanço tamamen bozulmuş değil; özkaynaklar korunuyor ve brüt kârlılıkta belirli bir direnç var. Fakat mevcut kâr dönüşünün kalitesi sınırlı, operasyonel marjlar baskı altında ve borçluluk yükseliyor. Bu nedenle şirket hikâyesinin güçlenmesi için yalnızca net kâra değil, reel satış büyümesine ve sürdürülebilir FAVÖK üretimine bakmak gerekiyor.
Yatırım tavsiyesi değildir.