
Açılış
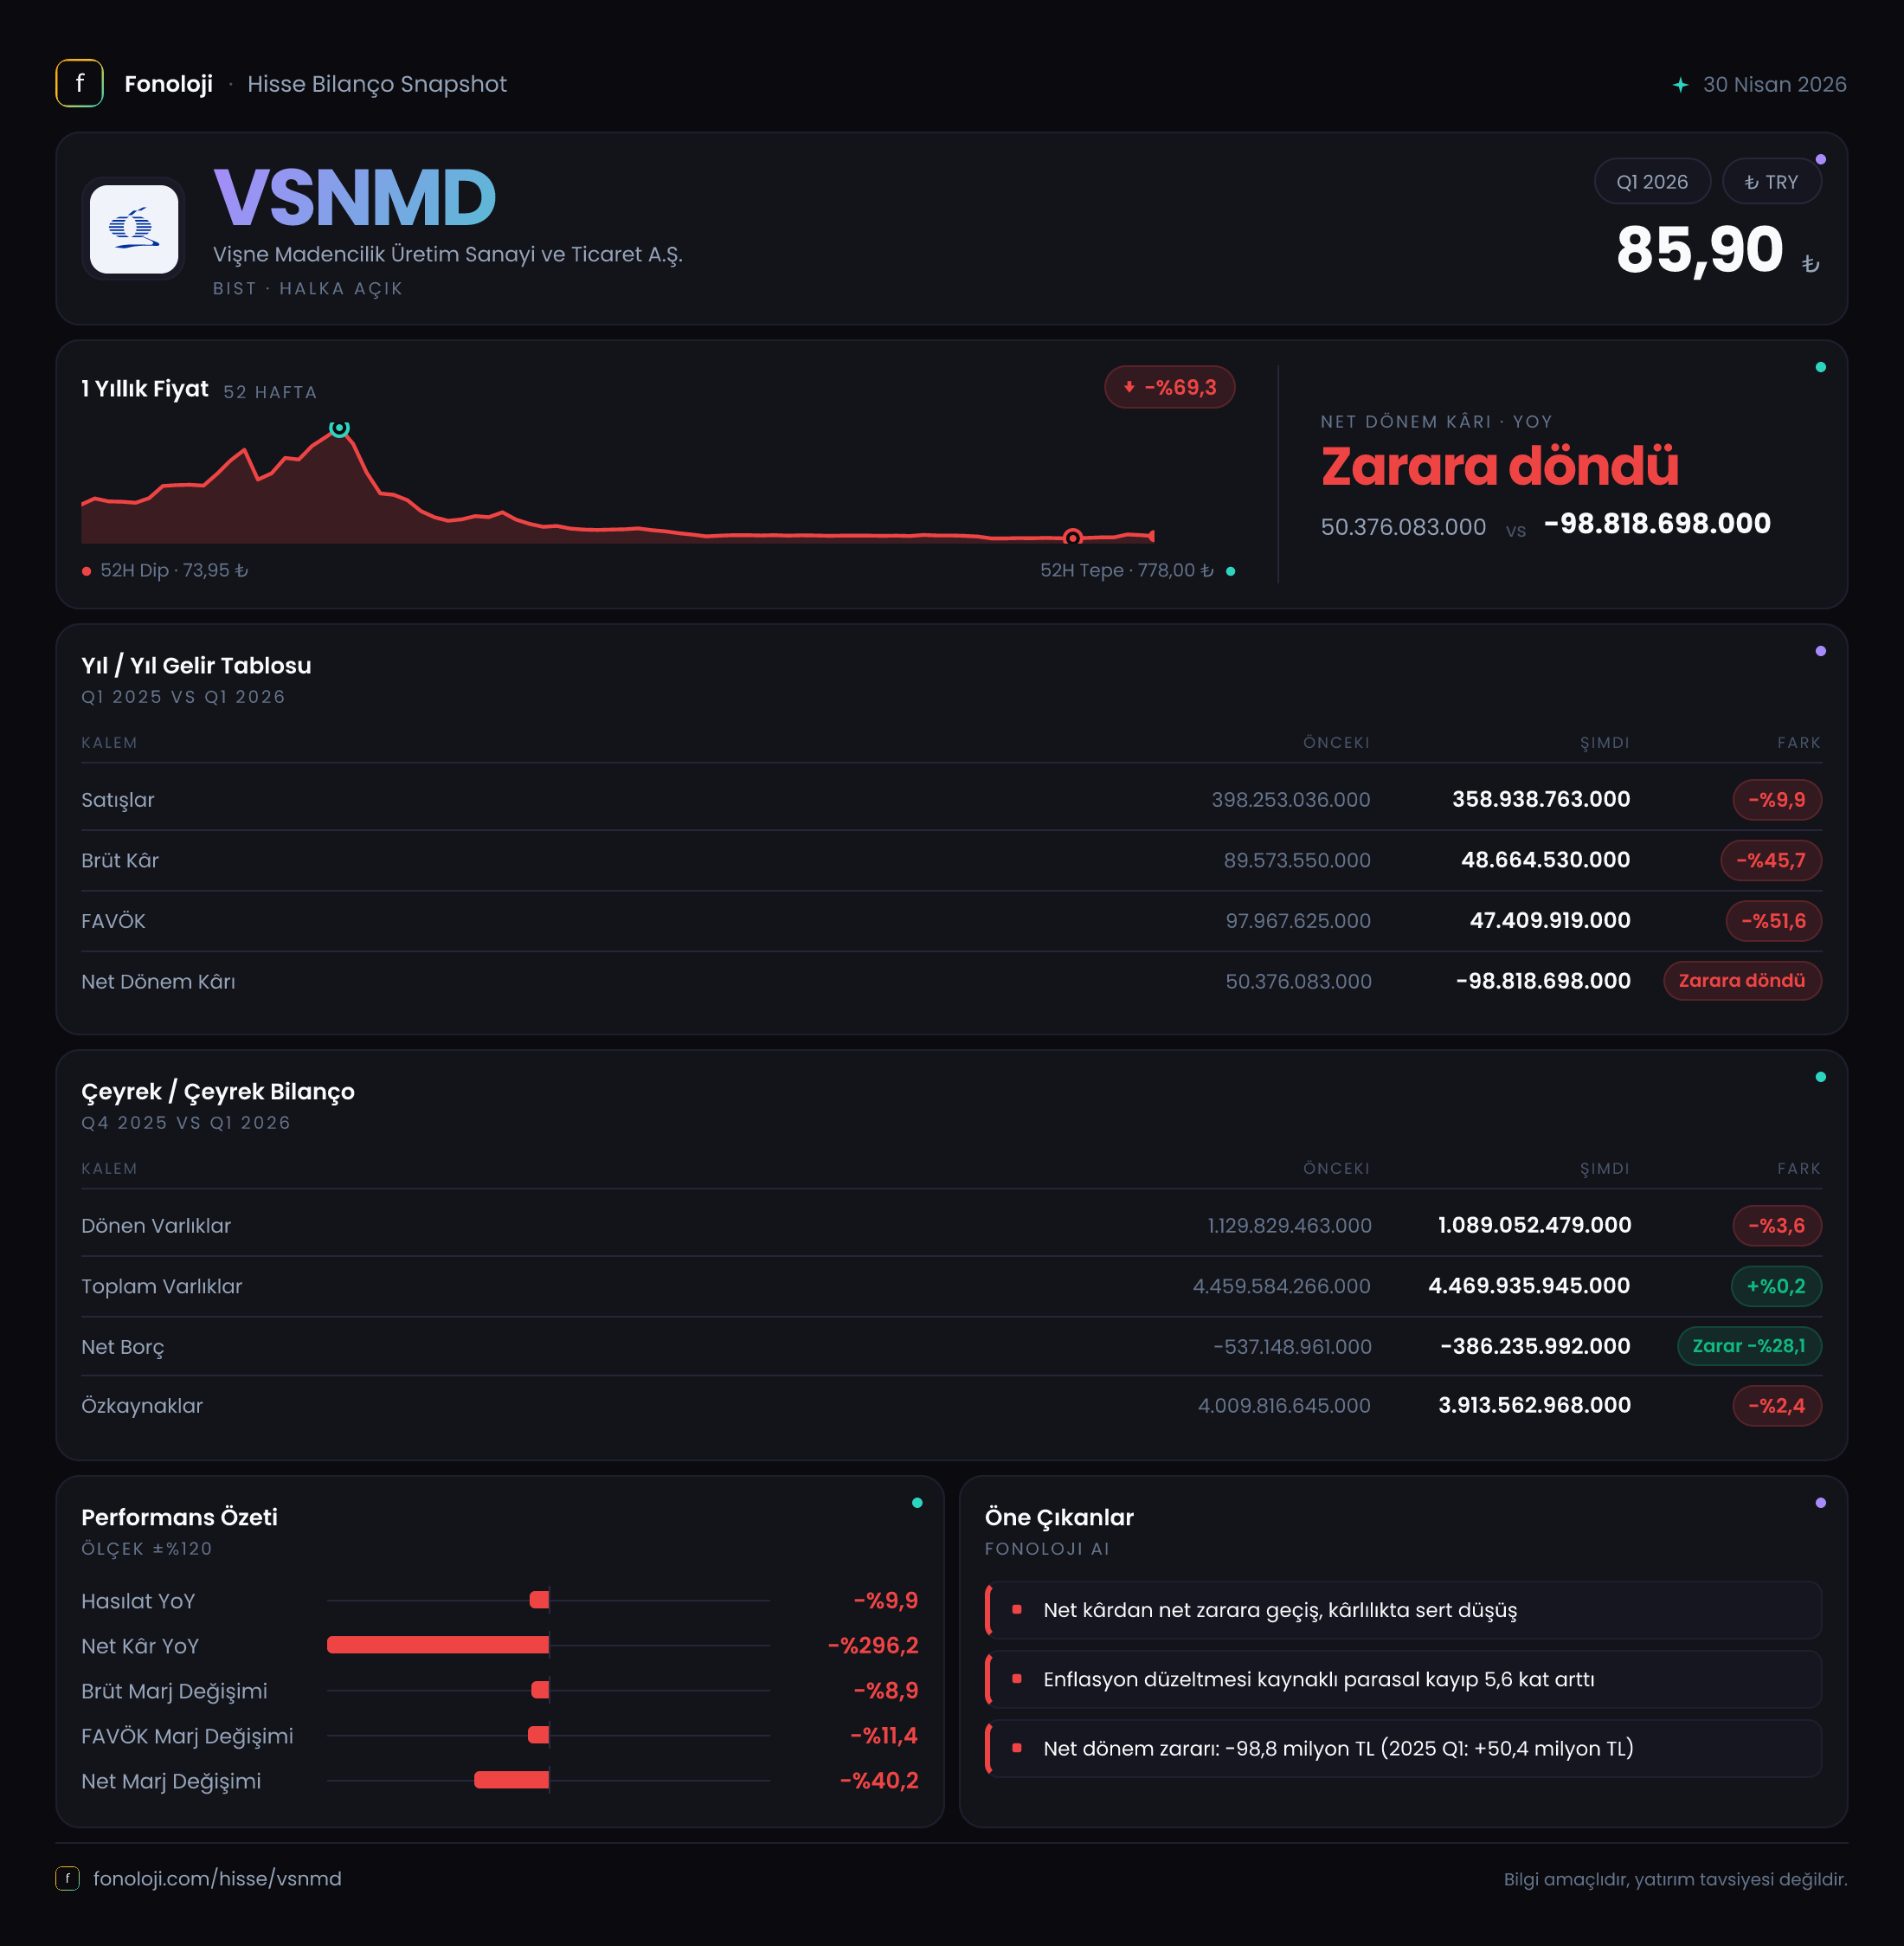
Vişne Madencilik Üretim Sanayi ve Ticaret A.Ş. için 2026/3AB dönemi, operasyonel tarafta belirgin bir zayıflama ve enflasyon muhasebesinin net kâr üzerindeki ağır etkisiyle öne çıkıyor. Şirketin satışları geçen yılın aynı çeyreğine göre %9,9 gerileyerek 358,9 milyon TL’ye inerken, brüt kâr ve FAVÖK satışlardan çok daha hızlı düştü. Bu tablo, yalnızca ciro kaybına değil, aynı zamanda kârlılık kalitesinde de bozulmaya işaret ediyor. Bilanço hâlâ güçlü özkaynak ve net nakit pozisyonu taşısa da, nakit tamponunun daralması ve net parasal pozisyon zararının büyümesi yatırımcı açısından yakından izlenmesi gereken başlıklar.
| Temel gösterge | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 358,9 mn TL | 398,3 mn TL | %9,9 düşüş | | Brüt kâr marjı | %13,6 | %22,5 | 8,9 puan gerileme | | FAVÖK marjı | %13,5 | %20,9 | 7,4 puan gerileme | | Net kâr marjı | -%27,5 | %12,7 | Kârdan zarara geçiş | | Net nakit | 386,2 mn TL | 537,1 mn TL | Net nakit tamponu azaldı |
Satış Hikayesi
Şirketin ilk çeyrek satışları 358,9 milyon TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 398,3 milyon TL idi; dolayısıyla nominal bazda 39,4 milyon TL, yani %9,9 oranında bir daralma var. Türkiye’de %30’un üzerinde seyreden enflasyon ortamında nominal satışların gerilemesi, reel açıdan bakıldığında çok daha güçlü bir küçülmeye işaret eder. Şirketin fiyat artışlarıyla enflasyonu telafi edemediği veya satış hacminde belirgin kayıp yaşadığı anlaşılıyor.
Burada iki farklı ihtimali birbirinden ayırmak gerekiyor. Satışlardaki düşüş, madencilik sektöründe üretim miktarındaki gerilemeden kaynaklanmış olabilir; ancak eldeki veri ürün fiyatı, hacim ve satış kırılımını göstermediği için bu konuda kesin bir ayrım yapılamıyor. Diğer taraftan, cirodaki %9,9’luk düşüşün brüt kârdaki %45,7’lik daralmadan çok daha sınırlı olması, satışların sadece miktar olarak değil, kârlılık seviyesi bakımından da daha düşük kaliteli hale geldiğini gösteriyor.
Çeyreklik karşılaştırma için mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2026/3AB döneminin bir önceki çeyreğe göre ivme kazanıp kazanmadığını veya zayıflamanın yılın son çeyreğinden taşınıp taşınmadığını söylemek mümkün değil. Bu trendi değerlendirmek için 2025/6, 2025/9 ve 2025/12 dönemleriyle birlikte izlemek gerekecek.
Kârlılık
Kârlılık tarafındaki bozulma, satış performansından daha sert. Brüt kâr 89,6 milyon TL’den 48,7 milyon TL’ye gerileyerek %45,7 düştü. Böylece brüt kâr marjı geçen yılki %22,5 seviyesinden %13,6’ya indi. Başka bir ifadeyle şirket, satıştan elde ettiği her 100 TL’nin geçen yıl yaklaşık 22,5 TL’sini brüt kâr olarak tutabilirken, bu dönemde bu rakam 13,6 TL’ye gerilemiş durumda.
Bu düşüş, maliyetlerin satışlardan çok daha hızlı arttığını veya ürün fiyatlarının maliyet artışlarını karşılayamadığını düşündürüyor. Madencilik şirketlerinde enerji, işçilik, bakım, lojistik ve üretim girdilerindeki değişimler brüt marj üzerinde doğrudan etkili olabilir. Ancak mevcut veri bu kalemleri ayrıştırmadığı için hangi maliyet unsurunun baskıyı yarattığı konusunda kesin hüküm kurmak doğru olmaz.
FAVÖK de 83,2 milyon TL’den 48,4 milyon TL’ye düşerek %41,9 geriledi. FAVÖK marjı %20,9’dan %13,5’e indi ve 7,4 puanlık bir daralma yaşandı. FAVÖK marjının brüt kâr marjına oldukça yakın seyretmesi, bu dönemde brüt kâr sonrasında faaliyet giderlerinin sınırlı bir fark yarattığını gösteriyor; fakat faaliyet giderlerinin detayları paylaşılmadığı için bu yakınlığın sürdürülebilirliği henüz test edilmiş değil.
Net sonuç ise operasyonel bozulmanın ötesinde ek baskılar olduğunu ortaya koyuyor. Şirket geçen yıl aynı çeyrekte 50,4 milyon TL net kâr açıklarken, bu dönemde 98,8 milyon TL net zarar yazdı. Net kâr marjı %12,7’den -%27,5’e döndü. Operasyonel kârlılığın hâlâ pozitif olması önemli bir savunma noktası; ancak bu kârlılık, finansal ve enflasyon muhasebesi kaynaklı etkileri karşılamaya yetmemiş.
Bilanço Sağlığı
Bilanço büyüklüğü genel olarak yatay kaldı. Toplam varlıklar 4,5 milyar TL seviyesinde korunurken, önceki yıl sonuna göre yalnızca %0,2 arttı. Dönen varlıklar 1,1 milyar TL ile %3,6 gerilerken, duran varlıklar 3,4 milyar TL’ye çıkarak %1,5 yükseldi. Bu yapı, şirket varlıklarının önemli bölümünün uzun vadeli ve duran varlıklarda toplandığını gösteriyor.
Özkaynaklar 4,0 milyar TL’den 3,9 milyar TL’ye geriledi. %2,4’lük bu düşüş, dönem zararının özkaynak tabanına yansıdığını gösteriyor. Buna rağmen toplam varlıkların yaklaşık %87’sinin özkaynaklarla finanse edilmesi, bilanço kaldıraç seviyesinin düşük olduğuna işaret ediyor. Bu, şirketin borç kaynaklı finansal riskinin sınırlı olması açısından olumlu.
Net borç kalemi ise negatif, yani şirket net borçlu değil, net nakit pozisyonunda. Net nakit 537,1 milyon TL’den 386,2 milyon TL’ye geriledi. Raporlanan değişim %28,1 olsa da ekonomik anlamı, şirketin nakit fazlasının yaklaşık 150,9 milyon TL azalmış olmasıdır. Bu hâlâ önemli bir finansal tampon; ancak faaliyetlerin zayıfladığı ve net zarar yazıldığı bir dönemde nakit pozisyonunun daralması, sonraki çeyreklerde izlenmeli. Net borç/FAVÖK rasyosu negatif olduğundan şirket borç taşıma baskısı altında değil; fakat FAVÖK’teki düşüş devam ederse net nakit avantajı zaman içinde daha az koruyucu hale gelebilir.
Net Parasal Pozisyon (TAS 29)
En kritik kalemlerden biri net parasal pozisyon. Şirketin net parasal pozisyon zararı geçen yıl 11,2 milyon TL’den 62,5 milyon TL’ye yükseldi. Zararın yaklaşık 5,6 katına çıkması, net kârdaki bozulmanın başlıca nedenlerinden biri.
TAS 29 kapsamında yüksek enflasyon ortamında parasal varlık ve borçların satın alma gücü etkisi kâr veya zarara yansıtılıyor. Negatif net parasal pozisyon sonucu, şirketin enflasyon muhasebesinden zarar yazdığını gösteriyor. Bu durum, şirketin parasal yükümlülüklerinin veya enflasyona karşı yeterince korunamayan nakit benzeri pozisyonlarının etkisini yansıtabilir. Buradaki zarar doğrudan operasyonel performans anlamına gelmez; ancak net kâr ve özkaynak üzerinde gerçek bir muhasebe etkisi yaratır.
Bu dönemde operasyonel kâr 48,4 milyon TL FAVÖK seviyesinde kalırken, net parasal pozisyon zararı 62,5 milyon TL oldu. Yani enflasyon muhasebesi etkisi, FAVÖK’ün üzerinde bir büyüklüğe ulaşarak operasyonel kârlılığı net zarara çevirmiş durumda.
Yatırımcı için Ne Anlama Geliyor?
VSNMD’nin bilançosu düşük kaldıraç ve yüksek özkaynak oranı sayesinde hâlâ dayanıklı görünüyor. Net nakit pozisyonu, şirketin finansman riskini azaltıyor ve operasyonel toparlanma yaşanması halinde önemli bir avantaj sağlayabilir. Ancak kısa vadeli yatırım hikâyesinin önündeki temel sorun, satışların enflasyonun oldukça altında kalması ve marjların sert biçimde gerilemesi.
Yatırımcı açısından izlenmesi gereken başlıklar şunlar:
- Satışların yeniden nominal büyümeye geçip geçemeyeceği ve bu büyümenin enflasyonun üzerinde olup olmayacağı,
- Brüt kâr marjının %13,6 seviyesinden toparlanıp toparlanamayacağı,
- Net nakit pozisyonundaki azalmanın durup durmayacağı,
- Net parasal pozisyon zararının sonraki dönemlerde normalleşip normalleşmeyeceği,
- FAVÖK’ün pozitif kalmasına rağmen net kâra dönüşümün güçlenip güçlenmeyeceği.
Özetle, şirketin güçlü bilanço yapısı önemli bir fırsat sunuyor; fakat mevcut çeyrek operasyonel ivmenin zayıfladığını, marjların daraldığını ve TAS 29 etkisinin net sonucu ağır biçimde baskıladığını gösteriyor. 2026’nın ilerleyen çeyreklerinde satış hacmi ve brüt marj toparlanmadan, yalnızca net nakit pozisyonuna dayanarak iyimser bir değerleme yapmak riskli olur.
Yatırım tavsiyesi değildir.