
Açılış
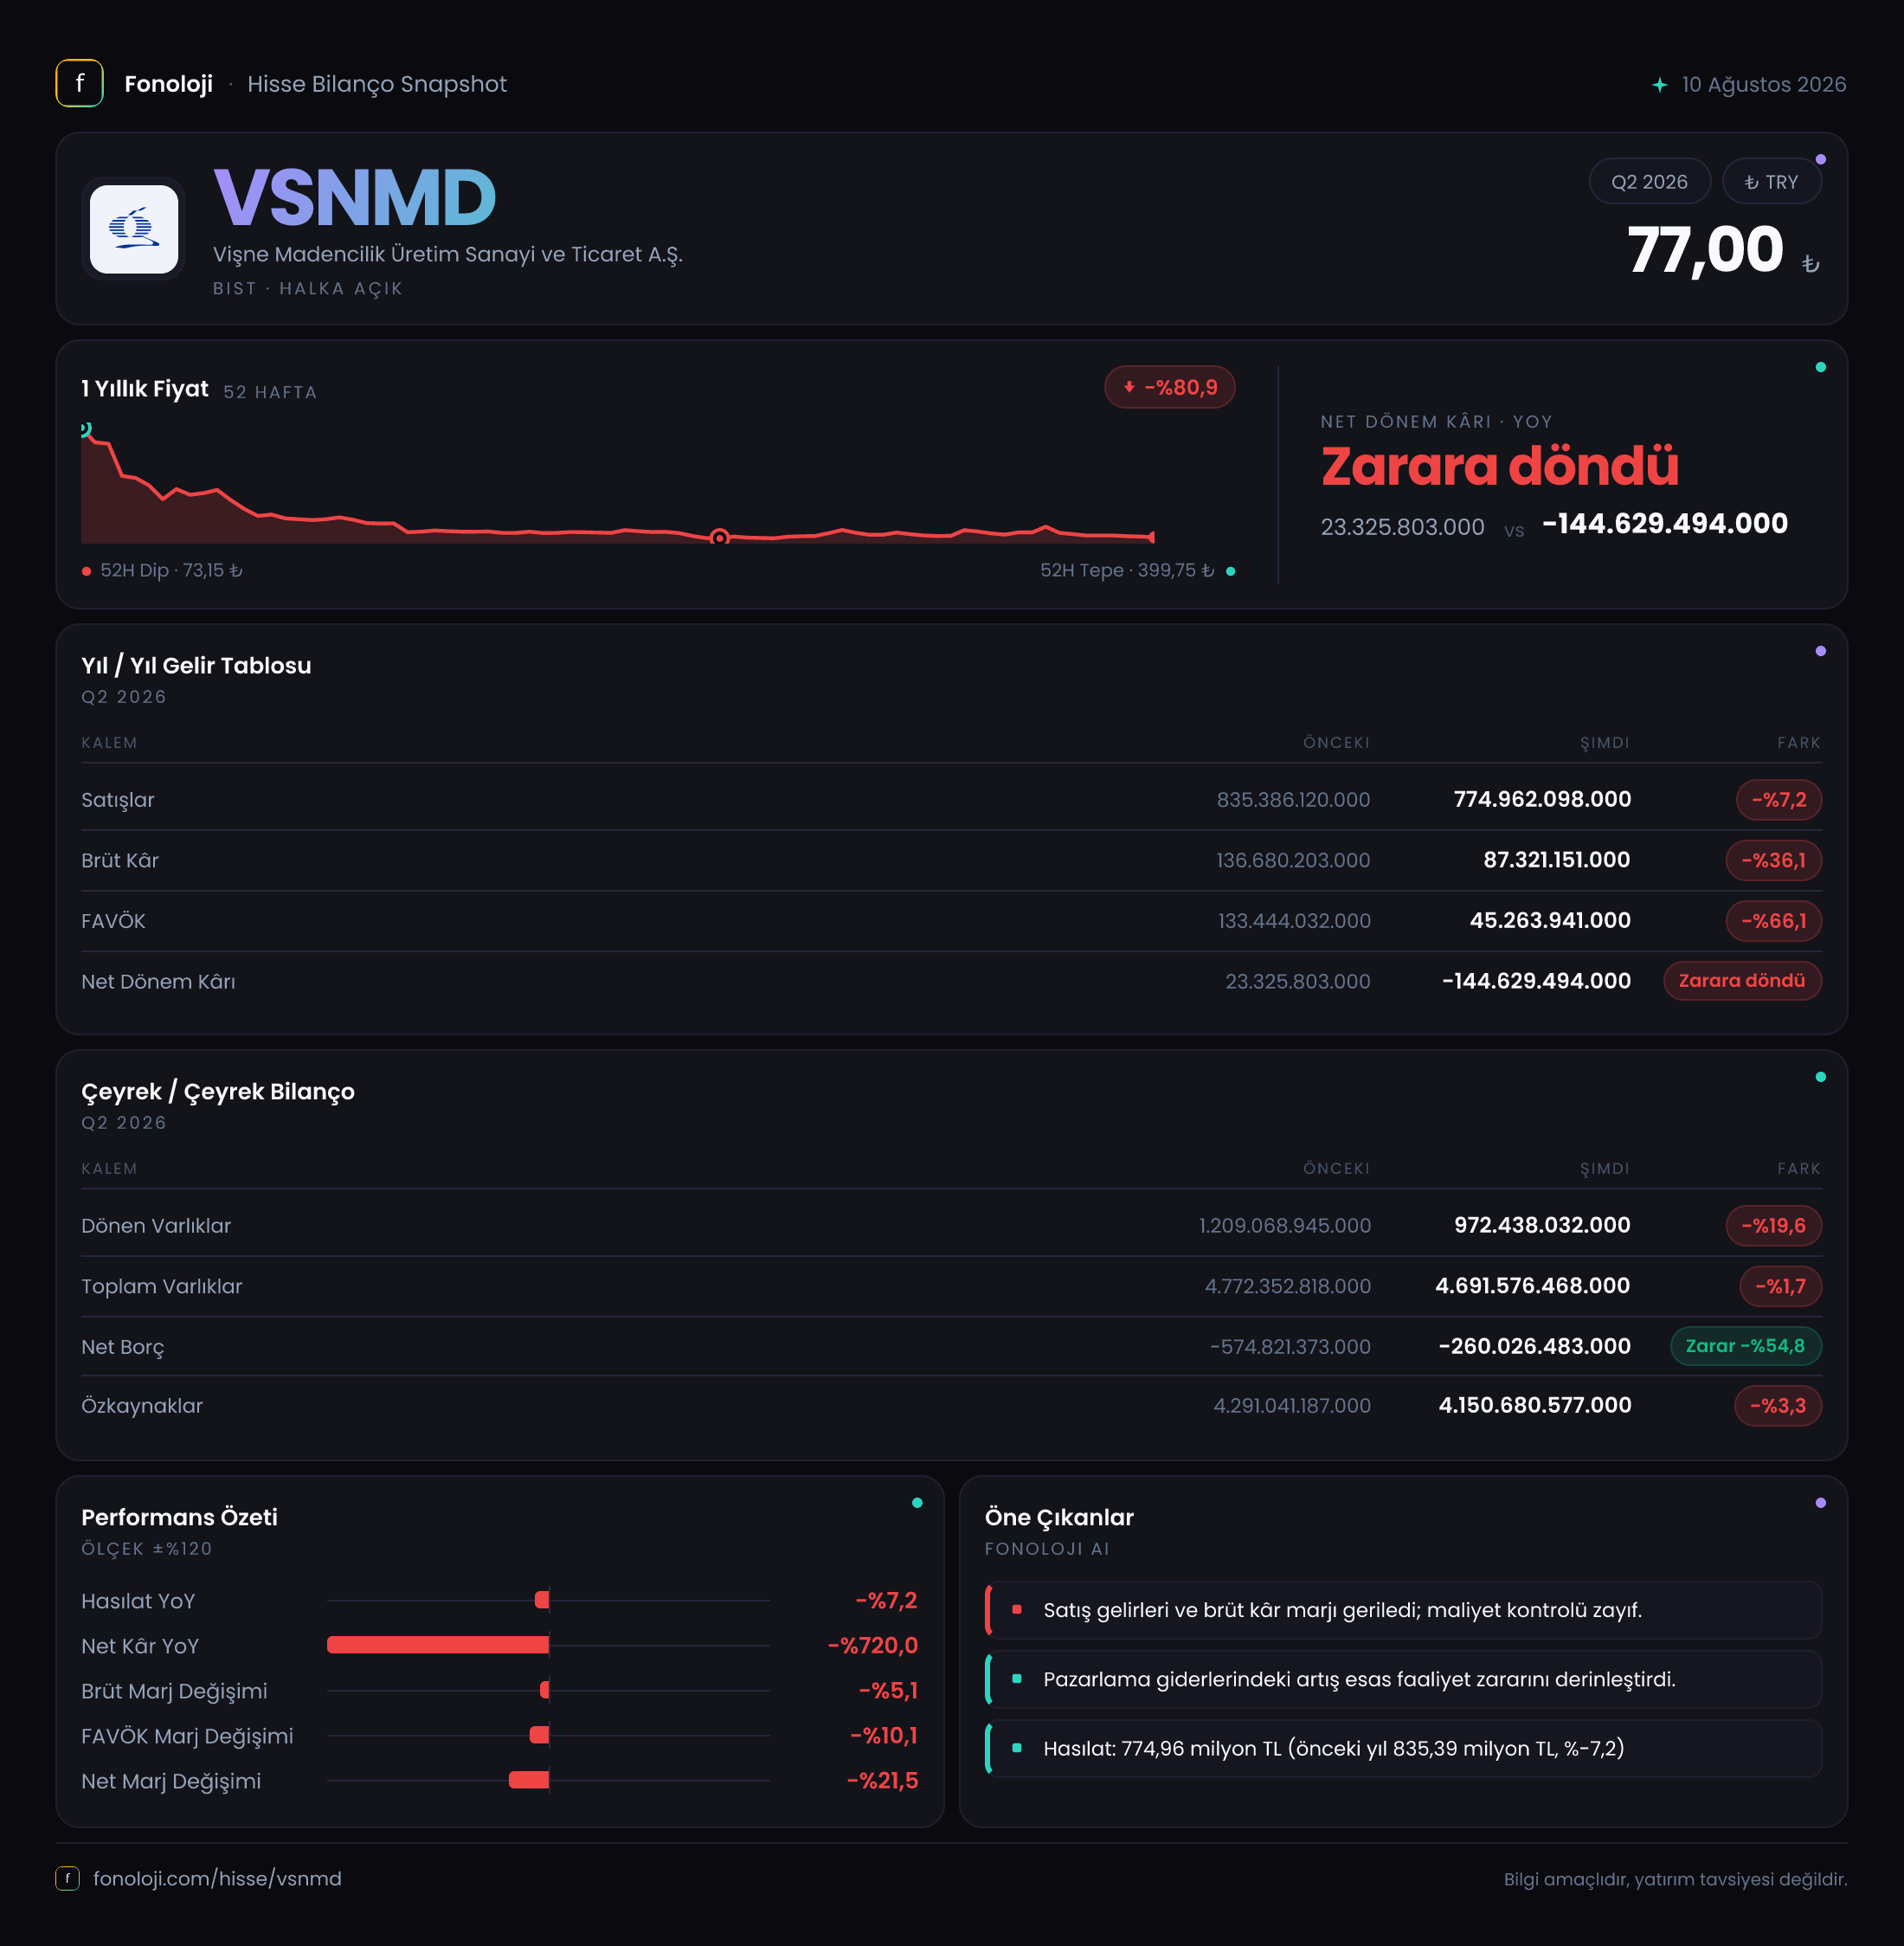
Vişne Madencilik’in 2026/6A sonuçları, satışların görece dirençli kalmasına rağmen kârlılık tarafında belirgin bir bozulmaya işaret ediyor. Şirketin satışları geçen yılın aynı dönemine göre %7,2 gerileyerek 775,0 milyon TL’ye düşerken, brüt kâr ve FAVÖK çok daha hızlı daraldı. Böylece operasyonel kaldıraç şirket aleyhine çalıştı; FAVÖK marjı %15,9’dan %5,8’e indi. Net parasal pozisyon zararı da artarak net dönem sonucunu aşağı çekti ve şirket, geçen yılki 23,3 milyon TL net kâra karşılık bu dönemi 144,6 milyon TL net zararla tamamladı.
Bilanço hâlâ önemli ölçüde özkaynakla finanse ediliyor ve şirketin net borçtan ziyade net nakit pozisyonu bulunuyor. Ancak nakit tamponunun önceki yıl sonuna göre azalması ve faaliyet kârlılığındaki sert düşüş, bilançonun güçlü görünümüne rağmen yatırımcıların kârlılık kalitesine daha fazla odaklanmasını gerektiriyor.
Satış Hikayesi
Şirketin 775,0 milyon TL’lik satış geliri, geçen yılın aynı dönemindeki 835,4 milyon TL’ye göre %7,2 azaldı. Nominal olarak tek haneli bir gerileme söz konusu olsa da Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, bu performans reel anlamda çok daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle, şirket fiyat artışlarıyla satışlarını enflasyonun üzerinde tutamamış; satış hacmi, ürün karması veya fiyatlama gücü tarafında baskı oluşmuş olabilir.
Veri setinde çeyreklik gelir kırılımı bulunmadığı için satışların yılın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini söylemek mümkün değil. Bu nedenle mevcut sonuç, 2026’nın ilk altı ayının geçen yılın ilk altı ayına kıyasını gösteriyor; çeyreklik ivme için bir sonraki raporu beklemek gerekiyor.
Daha dikkat çekici nokta, satışlardaki %7,2’lik düşüşün brüt kârda %36,1’lik gerilemeye dönüşmesi. Bu fark, yalnızca daha az satış yapılmadığını; aynı zamanda satışların daha düşük marjla gerçekleştiğini gösteriyor. Maliyetlerin satış fiyatlarından daha hızlı artması, ürün karmasının zayıflaması veya üretim verimliliğindeki bozulma bu baskının olası kaynakları arasında olabilir. Ancak şirketin paylaştığı veriler bu unsurları ayrıştırmaya yetmiyor.
Kârlılık
Brüt kâr, 136,7 milyon TL’den 87,3 milyon TL’ye geriledi. Buna göre brüt kâr marjı yaklaşık %16,4’ten %11,3’e indi. Marjdaki yaklaşık 5,1 puanlık düşüş, satışlardaki daralmanın ötesinde maliyet yapısının şirket aleyhine bozulduğunu ortaya koyuyor. Enflasyonist ortamda hammadde, enerji, işçilik ve lojistik giderlerinin fiyatlardan daha hızlı artması, madencilik ve üretim şirketlerinde brüt marjı hızla aşağı çekebiliyor.
FAVÖK tarafındaki tablo daha sert. FAVÖK 133,4 milyon TL’den 45,3 milyon TL’ye düşerek %66,1 azaldı. FAVÖK marjı da %16,0’dan %5,8’e geriledi. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 16 TL operasyonel nakit yaratma kapasitesine sahipken, bu dönemde bu tutar yaklaşık 6 TL’ye indi. Satışlardaki sınırlı düşüşün FAVÖK’te çok daha büyük bir daralma yaratması, sabit giderlerin ve üretim maliyetlerinin aşağı yönlü satış ortamında yeterince esnek olmadığını gösteriyor.
Net sonuçta şirket 144,6 milyon TL zarar açıkladı. Geçen yıl aynı dönemdeki 23,3 milyon TL kâr ile karşılaştırıldığında sonuç 167,9 milyon TL kötüleşti. Net kâr marjı yaklaşık %2,8’den -%18,7’ye geçti. Operasyonel kârlılıktaki gerileme tek başına önemli olmakla birlikte, net parasal pozisyon zararının büyümesi de bu dönüşümde kritik rol oynadı. Net kârın, FAVÖK’ten çok daha hızlı bozulması; finansal olmayan kalemlerin, özellikle enflasyon muhasebesinin, sonuç üzerinde güçlü bir etkisi olduğunu gösteriyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonuna göre %1,7 azalarak 4,7 milyar TL’ye geriledi. Bu sınırlı düşüşün arkasında dönen varlıklardaki belirgin daralma ve duran varlıklardaki artış bulunuyor. Dönen varlıklar 1,2 milyar TL’den 972,4 milyon TL’ye inerken, duran varlıklar %4,4 artarak 3,7 milyar TL’ye yükseldi.
Bu yapı, bilanço ağırlığının duran varlıklarda olduğunu gösteriyor. Duran varlıkların toplam varlıklar içindeki payı yaklaşık %79 seviyesinde. Bu oran, şirketin sermaye yoğun bir yapıya sahip olduğunu ve varlıkların önemli kısmının kısa vadede nakde çevrilemeyen üretim altyapısında bulunduğunu düşündürüyor. Dolayısıyla faaliyet kârlılığındaki düşüşün uzun sürmesi, varlıkların verimliliği ve yatırım geri dönüşleri açısından önem kazanıyor.
Özkaynaklar 4,3 milyar TL’den 4,2 milyar TL’ye geriledi. %3,3’lük düşüş, dönem zararının özkaynak tabanını aşağı çektiğini gösteriyor; ancak özkaynaklar hâlâ toplam varlıkların yaklaşık %89’unu karşılıyor. Bu, şirketin bilanço finansmanında borçtan çok özkaynaklara dayandığını ve finansal kaldıraç riskinin sınırlı olduğunu ortaya koyuyor.
Net borç kalemi teknik olarak negatif; yani şirket net borçlu değil, net nakit pozisyonunda. Net borç -574,8 milyon TL’den -260,0 milyon TL’ye geldi. Bu, yaklaşık 314,8 milyon TL’lik net nakit azalması anlamına geliyor. FAVÖK üzerinden bakıldığında şirketin net borç/FAVÖK oranı yaklaşık -5,7x seviyesinde; önceki dönemde bu oran -4,3x civarındaydı. Negatif oran net nakdi ifade etse de, net nakit tamponunun zayıfladığını belirtmek gerekir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı 58,6 milyon TL’den 111,9 milyon TL’ye yükseldi. Böylece zarar tutarı yaklaşık %90,9 arttı. Bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumunun net kâr üzerinde olumsuz etki yarattığını gösteriyor.
Net parasal pozisyon zararının büyümesi, faaliyet dışı ve muhasebesel bir kalem olsa da yatırımcı açısından göz ardı edilemez. Çünkü şirketin nominal olarak net nakit pozisyonunda bulunması, enflasyon muhasebesi altında otomatik olarak net parasal kazanç yazacağı anlamına gelmiyor. Parasal varlıkların ve yükümlülüklerin vade yapısı, dönem içindeki nakit hareketleri ve bilanço kalemlerinin kompozisyonu sonucu belirliyor.
Bu dönemde 111,9 milyon TL’lik parasal pozisyon zararı, açıklanan 144,6 milyon TL’lik net zararın büyük bölümünü açıklayabilecek büyüklükte. Yine de operasyonel kârlılıktaki ciddi düşüş, zararın yalnızca TAS 29 kaynaklı olmadığını gösteriyor. Şirketin temel faaliyet performansı da geçen yıla kıyasla zayıflamış durumda.
Yatırımcı için Ne Anlama Geliyor?
VSNMD’nin bilançosu borçluluk açısından hâlâ rahat bir görüntü sunuyor. Yaklaşık 260,0 milyon TL net nakit, güçlü özkaynak tabanı ve düşük finansal kaldıraç, şirketin kısa vadeli finansman baskısını sınırlıyor. Bu yapı, faaliyetlerde toparlanma yaşanması hâlinde şirketin yüksek faiz giderleriyle boğuşmadan yeniden kârlılığını artırabilmesi açısından fırsat yaratıyor.
Ancak mevcut dönemin ana mesajı bilanço gücünden çok operasyonel marj erozyonu. Satışlar enflasyon karşısında reel olarak küçülürken, brüt marj 5,1 puan, FAVÖK marjı ise yaklaşık 10,2 puan geriledi. Üstelik net nakit pozisyonu da önceki yıl sonuna göre zayıfladı. Bu nedenle yatırımcıların özellikle şu göstergeleri izlemesi gerekiyor:
- Satışların enflasyon üzerinde büyüyüp büyümediği,
- Brüt marjın %11,3 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK marjının yeniden çift haneli seviyelere yaklaşıp yaklaşmadığı,
- Net nakit pozisyonundaki azalmanın durup durmadığı,
- TAS 29 kaynaklı parasal pozisyon zararının önümüzdeki dönemlerde ne yönde değişeceği.
Özetle, şirketin finansal borçluluğu düşük; fakat bu avantaj şu anda zayıf faaliyet kârlılığını telafi etmiyor. VSNMD için yatırım tezinin güçlenmesi, satış büyümesinden önce maliyet kontrolünün ve marjların toparlanmasına bağlı görünüyor. Çeyreklik veriler açıklanana kadar kârlılık trendinin kalıcı mı yoksa dönemsel mi olduğu konusunda temkinli kalmak gerekiyor.
Yatırım tavsiyesi değildir.