
Açılış
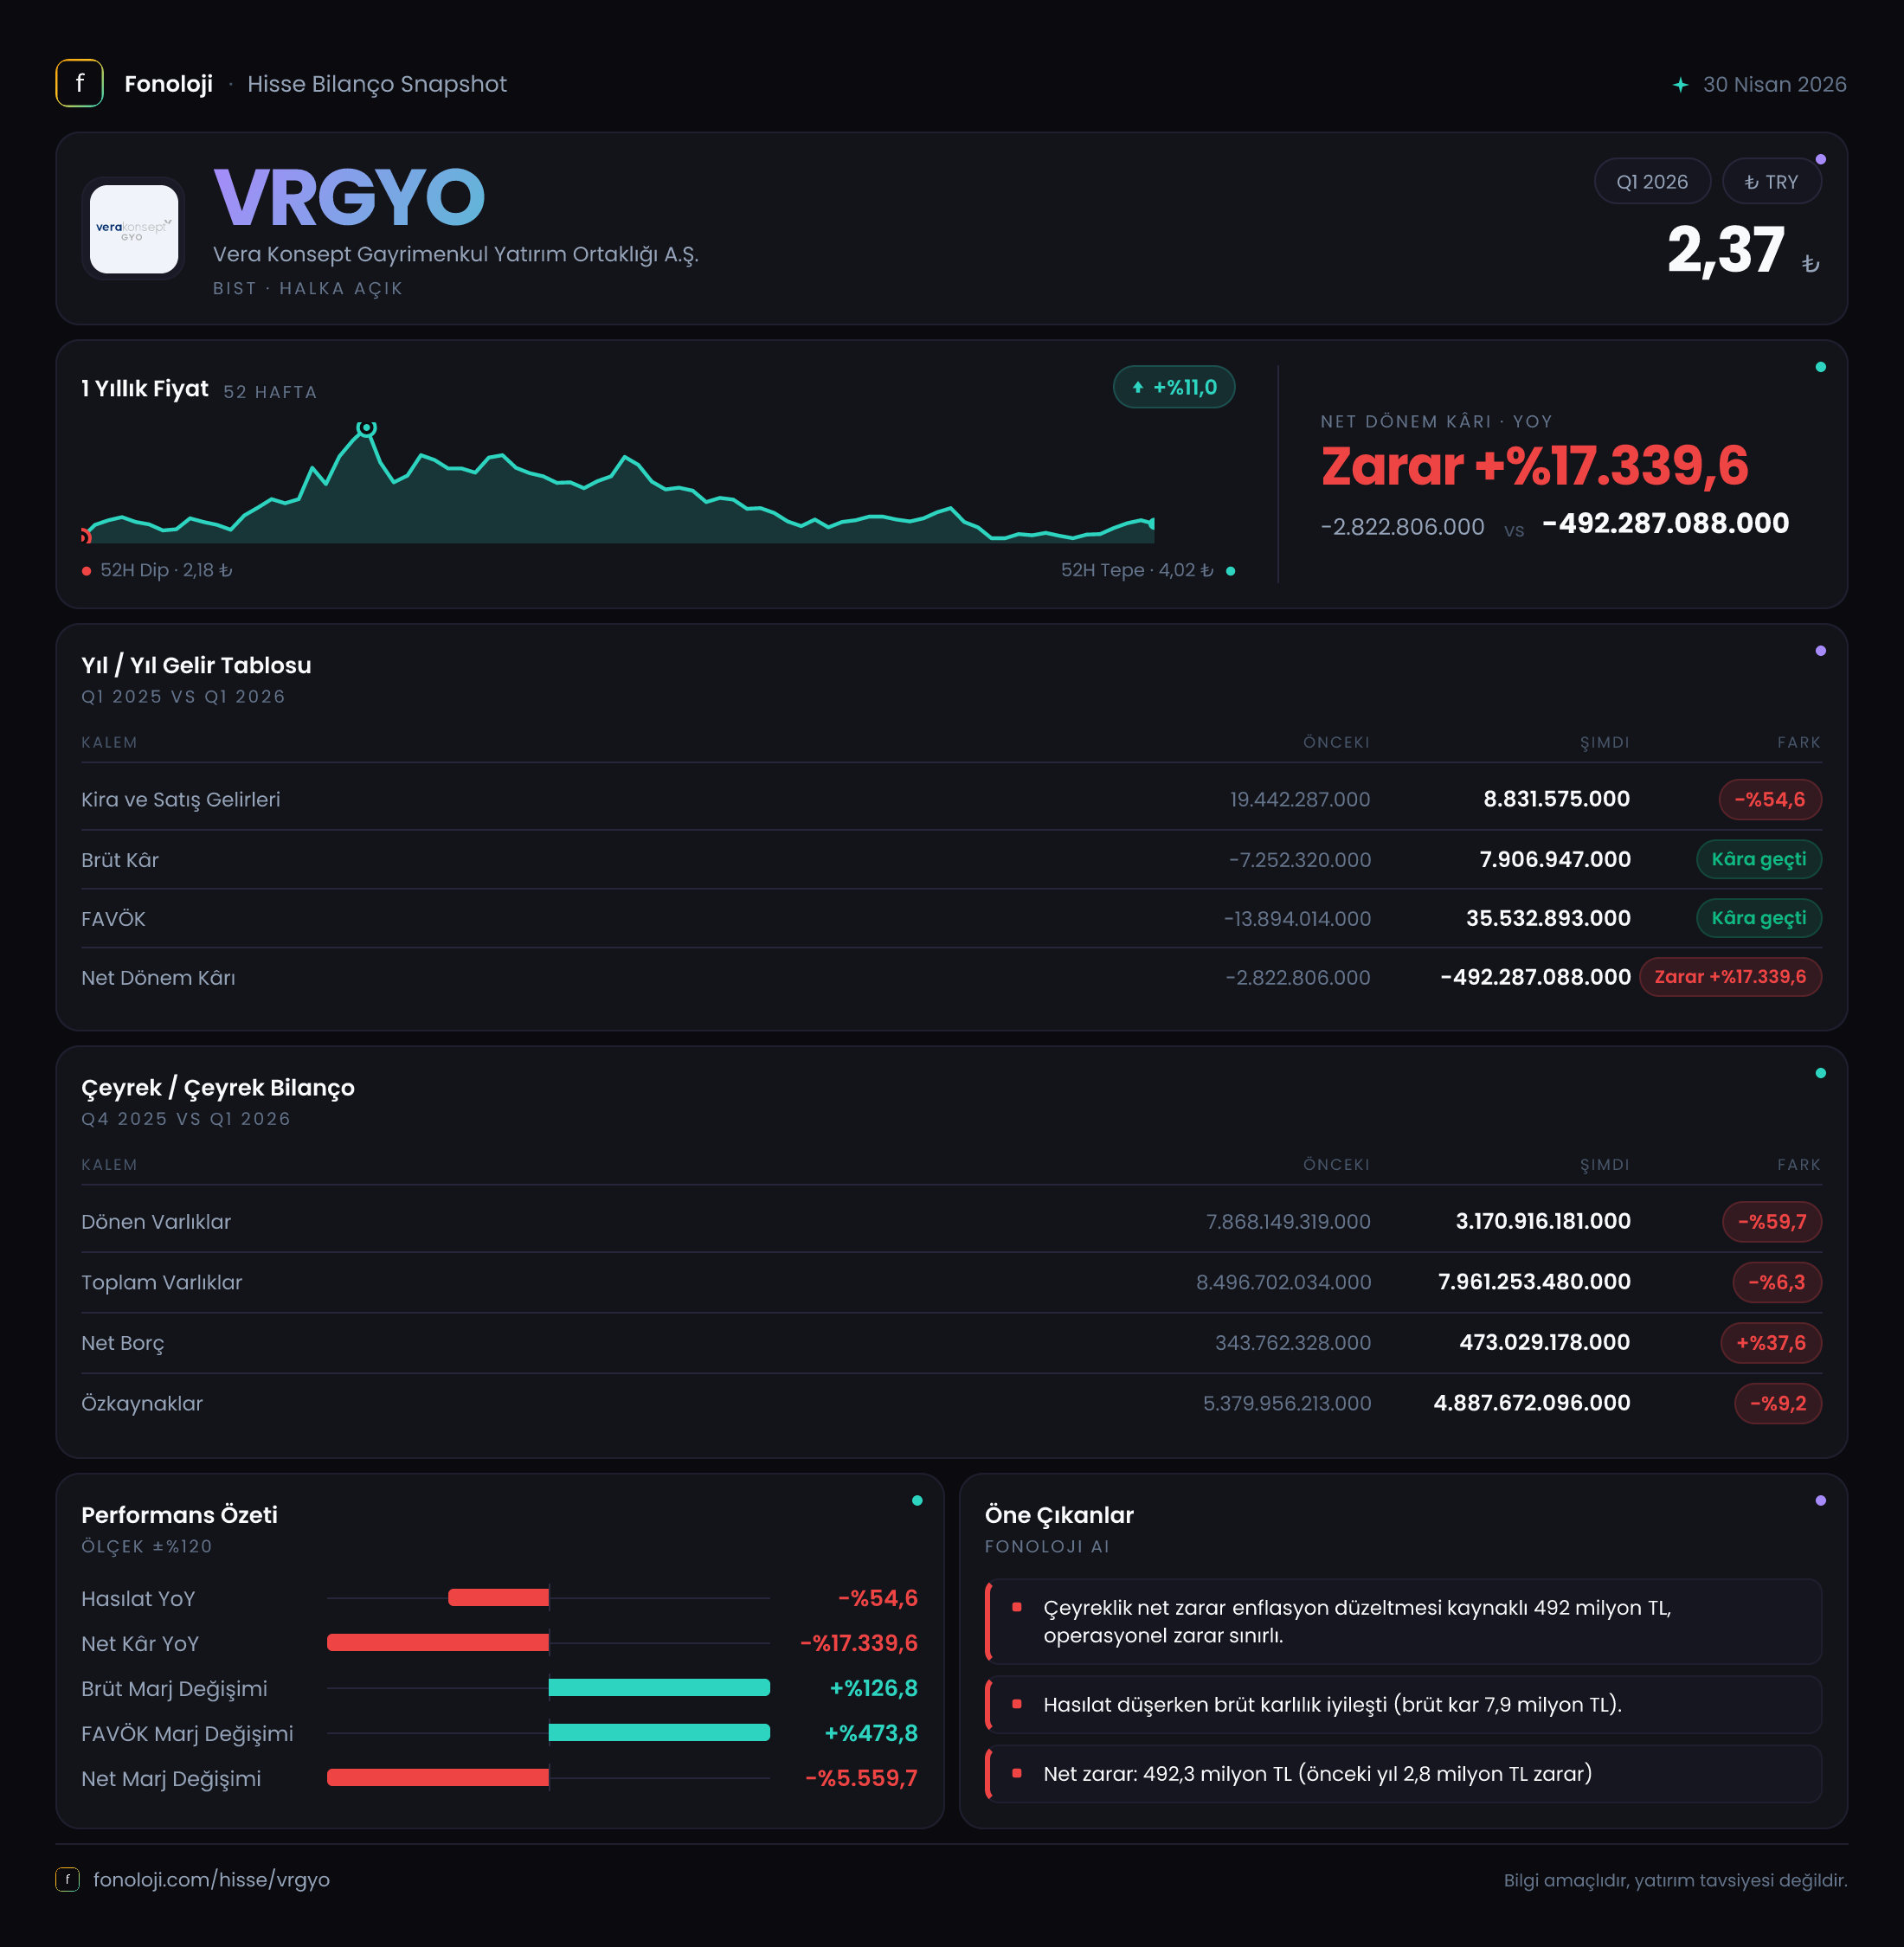
Vera Konsept Gayrimenkul Yatırım Ortaklığı (VRGYO), gayrimenkul portföyü üzerinden kira, satış ve değer artışı yaratmayı hedefleyen bir GYO yapısında faaliyet gösteriyor. 2026/3 döneminin ana mesajı, faaliyet tarafında geçen yılın ilk çeyreğine göre belirgin bir toparlanma görülmesine rağmen, enflasyon muhasebesi kaynaklı net parasal pozisyon zararının bu iyileşmeyi fazlasıyla gölgelemesi. Satışlar nominal olarak gerilerken brüt kâr ve FAVÖK tarafında iyileşme var; ancak 541,9 milyon TL net parasal zarar, şirketi 492,3 milyon TL net dönem zararına taşımış. Bilanço ise varlıkların kompozisyonunun ciddi biçimde değiştiğini, özkaynakların daraldığını ve net borcun arttığını gösteriyor.
Satış Hikayesi
VRGYO’nun satışları, geçen yılın aynı çeyreğindeki 19,4 milyon TL’den 8,8 milyon TL’ye gerileyerek %54,6 düştü. Bu, nominal olarak yaklaşık 10,6 milyon TL’lik bir azalma anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda yalnızca nominal bir düşüş değil, reel anlamda da oldukça belirgin bir zayıflama söz konusu.
Gayrimenkul şirketlerinde satışların dönemsel olarak düzensiz olabileceğini ve tek bir çeyreğin portföy satış zamanlamasını tam olarak yansıtmayabileceğini unutmamak gerekir. Ancak mevcut veri setinde yalnızca 2025/3 dönemi bulunduğu için çeyreklik ivme hakkında sağlıklı bir trend analizi yapmak mümkün değil. Bu nedenle satışlardaki gerilemenin geçici bir proje veya teslimat zamanlamasından mı, yoksa portföydeki ticari aktivitenin zayıflamasından mı kaynaklandığı konusunda yeni dönem sonuçlarını beklemek gerekiyor.
Dikkat çekici nokta, satışlar düşerken brüt kârın pozitife geçmesi. Bu durum, gelir tablosunda satış dışı gayrimenkul değerleme veya portföy kaynaklı kalemlerin brüt kâr hesabına etkili olabileceğini düşündürebilir; ancak sunulan veride bu kalemlerin ayrıntısı bulunmadığı için kesin bir neden atfetmek doğru olmaz. Yatırımcı açısından önemli olan, gelecek dönemlerde 8,8 milyon TL’lik satış tabanının büyüyüp büyümeyeceği ve bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmeyeceğidir.
Kârlılık
Brüt kâr, geçen yılın ilk çeyreğindeki 7,3 milyon TL brüt zarardan, bu dönemde 7,9 milyon TL brüt kâra yükseldi. Bu, yaklaşık 15,2 milyon TL’lik bir iyileşme demek. Satışlara oranlandığında brüt marj yaklaşık %89,8 seviyesine ulaşıyor. Geçen yıl aynı dönemde ise brüt marj yaklaşık -%37,6 idi.
Bu kadar yüksek brüt marj, klasik anlamda düzenli gayrimenkul satış marjından ziyade, gelir tablosundaki portföy değerleme veya muhasebe sınıflandırmalarının etkili olabileceği bir yapıya işaret edebilir. Dolayısıyla brüt kârdaki toparlanmayı doğrudan operasyonel nakit üretimi olarak okumamak gerekir. Şirketin bu kârı tahsil edilmiş nakde dönüştürüp dönüştürmediği, nakit akış tablosu ve dipnotlar üzerinden ayrıca izlenmelidir.
FAVÖK de geçen yılki 13,4 milyon TL zarardan, bu dönemde 759,7 bin TL zarara geriledi. FAVÖK marjı böylece yaklaşık -%8,6 olurken, geçen yıl aynı dönemde bu oran yaklaşık -%69,1 seviyesindeydi. Faaliyet zararının daralması olumlu; fakat FAVÖK’ün hâlâ negatif olması, şirketin temel faaliyetlerinden henüz sürdürülebilir bir operasyonel kâr üretemediğini gösteriyor.
Net kâr tarafında ise tablo belirgin biçimde bozuldu. Geçen yılın aynı çeyreğindeki 2,8 milyon TL net zarara karşılık bu dönemde 492,3 milyon TL net zarar oluştu. Net zarar marjı, satışların düşük olması nedeniyle yaklaşık -%5.594 seviyesine ulaşıyor. Bu oran, şirketin operasyonel performansından çok enflasyon muhasebesi ve finansal sonuçların net kâr üzerinde belirleyici olduğunu gösteriyor.
Bilanço Sağlığı
Bilanço toplam varlıkları önceki yıl sonundaki 8,5 milyar TL’den 8,0 milyar TL’ye gerileyerek %6,3 daraldı. Ancak bu sınırlı görünen düşüşün arkasında varlık kompozisyonunda önemli bir değişim var:
- Dönen varlıklar 7,9 milyar TL’den 3,2 milyar TL’ye geriledi; düşüş %59,7.
- Duran varlıklar 628,6 milyon TL’den 4,8 milyar TL’ye yükseldi; artış %662,1.
- Özkaynaklar 5,4 milyar TL’den 4,9 milyar TL’ye geriledi; düşüş %9,2.
- Net borç 343,8 milyon TL’den 473,0 milyon TL’ye çıktı; artış %37,6.
Dönen varlıklardaki yaklaşık 4,7 milyar TL’lik gerileme ile duran varlıklardaki yaklaşık 4,2 milyar TL’lik artış, portföyün likit veya kısa vadeli kalemlerden daha uzun vadeli gayrimenkul varlıklarına kaymış olabileceğini gösteriyor. Bunun kesin nedeni; yeniden sınıflandırma, portföy değişimi, değerleme veya başka bir bilanço hareketi olabilir. Verilen özet bu ayrımı yapmaya izin vermiyor.
Özkaynakların azalmasına karşın toplam varlıkların büyük ölçüde korunması, bilançonun hâlâ güçlü bir özkaynak tabanına sahip olduğunu gösteriyor. Özkaynakların toplam varlıklara oranı yaklaşık %61 düzeyinde. Bu, şirketin varlıklarının önemli bölümünü özkaynakla finanse ettiğine işaret ediyor. Buna karşılık net borçtaki %37,6 artış, finansman yükünün yönü bakımından izlenmesi gereken bir gelişme.
Net borç/FAVÖK oranı bu dönemde anlamlı biçimde hesaplanamıyor; çünkü FAVÖK -759,7 bin TL ile negatif. Başka bir ifadeyle, şirketin faaliyet kârı borcu taşımaya yetmiyor ve bu nedenle borçluluk değerlendirmesi yalnızca bu oran üzerinden yapılamaz. Nakit, finansal borçların vadesi ve portföyün likiditesi birlikte incelenmeli.
Net Parasal Pozisyon (TAS 29)
Dönemin en kritik kalemi net parasal pozisyon. VRGYO, geçen yılın aynı çeyreğinde 159,1 milyon TL net parasal kazanç elde ederken bu dönemde 541,9 milyon TL net parasal zarar yazdı. Böylece sonuç, yıllık bazda yaklaşık 701,0 milyon TL kötüleşti.
TAS 29 kapsamında enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna taşır. Yüksek nakit veya parasal varlık taşıyan şirketler enflasyon dönemlerinde satın alma gücü kaybı yaşayabilirken, yüksek parasal borç taşıyan şirketler teorik olarak bundan farklı etkilenebilir. VRGYO özelinde 541,9 milyon TL’lik zarar, şirketin bilanço yapısının bu dönemde enflasyon karşısında önemli bir parasal kayıp ürettiğini gösteriyor.
Bu zarar, 759,7 bin TL’lik FAVÖK zararının çok üzerinde. Dolayısıyla net zararın ana nedeni faaliyet performansındaki zayıflık değil, enflasyon muhasebesi ve parasal pozisyonun gelir tablosuna etkisi olmuş durumda. Bununla birlikte TAS 29 etkisi nakit çıkışı anlamına gelmeyebilir; yine de şirketin raporlanan özkaynaklarını ve dönem kârını ciddi biçimde etkilediği için yatırımcı açısından göz ardı edilemez.
Yatırımcı için Ne Anlama Geliyor?
VRGYO’da olumlu taraf, brüt kârın negatife kıyasla pozitife geçmesi ve FAVÖK zararının 13,4 milyon TL’den 759,7 bin TL’ye kadar daralması. Bu, faaliyet tarafında geçen yıla göre bir toparlanma olduğunu gösteriyor. Özkaynakların 4,9 milyar TL seviyesinde kalması ve toplam varlıkların yaklaşık %61’inin özkaynaklarla finanse edilmesi de bilanço dayanıklılığı açısından destekleyici.
Buna karşılık yatırım tezinin önündeki temel riskler şunlar:
- Satışların nominal olarak %54,6 gerilemesi ve enflasyon karşısında reel daralmanın daha sert olması.
- FAVÖK’ün hâlâ negatif kalması; yani operasyonel nakit üretiminin henüz kanıtlanmamış olması.
- Net borcun 473,0 milyon TL’ye yükselmesi.
- Net parasal pozisyonun 541,9 milyon TL zarara dönmesi.
- Dönen varlıkların sert biçimde azalması ve bilanço likiditesinin önceki yıl sonuna göre zayıflaması.
Önümüzdeki dönemlerde özellikle satışların toparlanıp toparlanmadığı, duran varlık artışının hangi kalemlerden oluştuğu, net borcun yeniden yükselip yükselmediği ve TAS 29 kaynaklı parasal zararın devam edip etmediği takip edilmeli. Bu veriler gelmeden, yalnızca brüt kâr ve FAVÖK’teki iyileşmeye bakarak güçlü bir kârlılık dönüşü varsaymak erken olur. Mevcut tablo, faaliyet tarafında iyileşme sinyali veren ancak enflasyon muhasebesi, düşük satış hacmi ve artan net borç nedeniyle net kârlılık açısından hâlâ yüksek risk taşıyan bir şirkete işaret ediyor.
Yatırım tavsiyesi değildir.