
Açılış
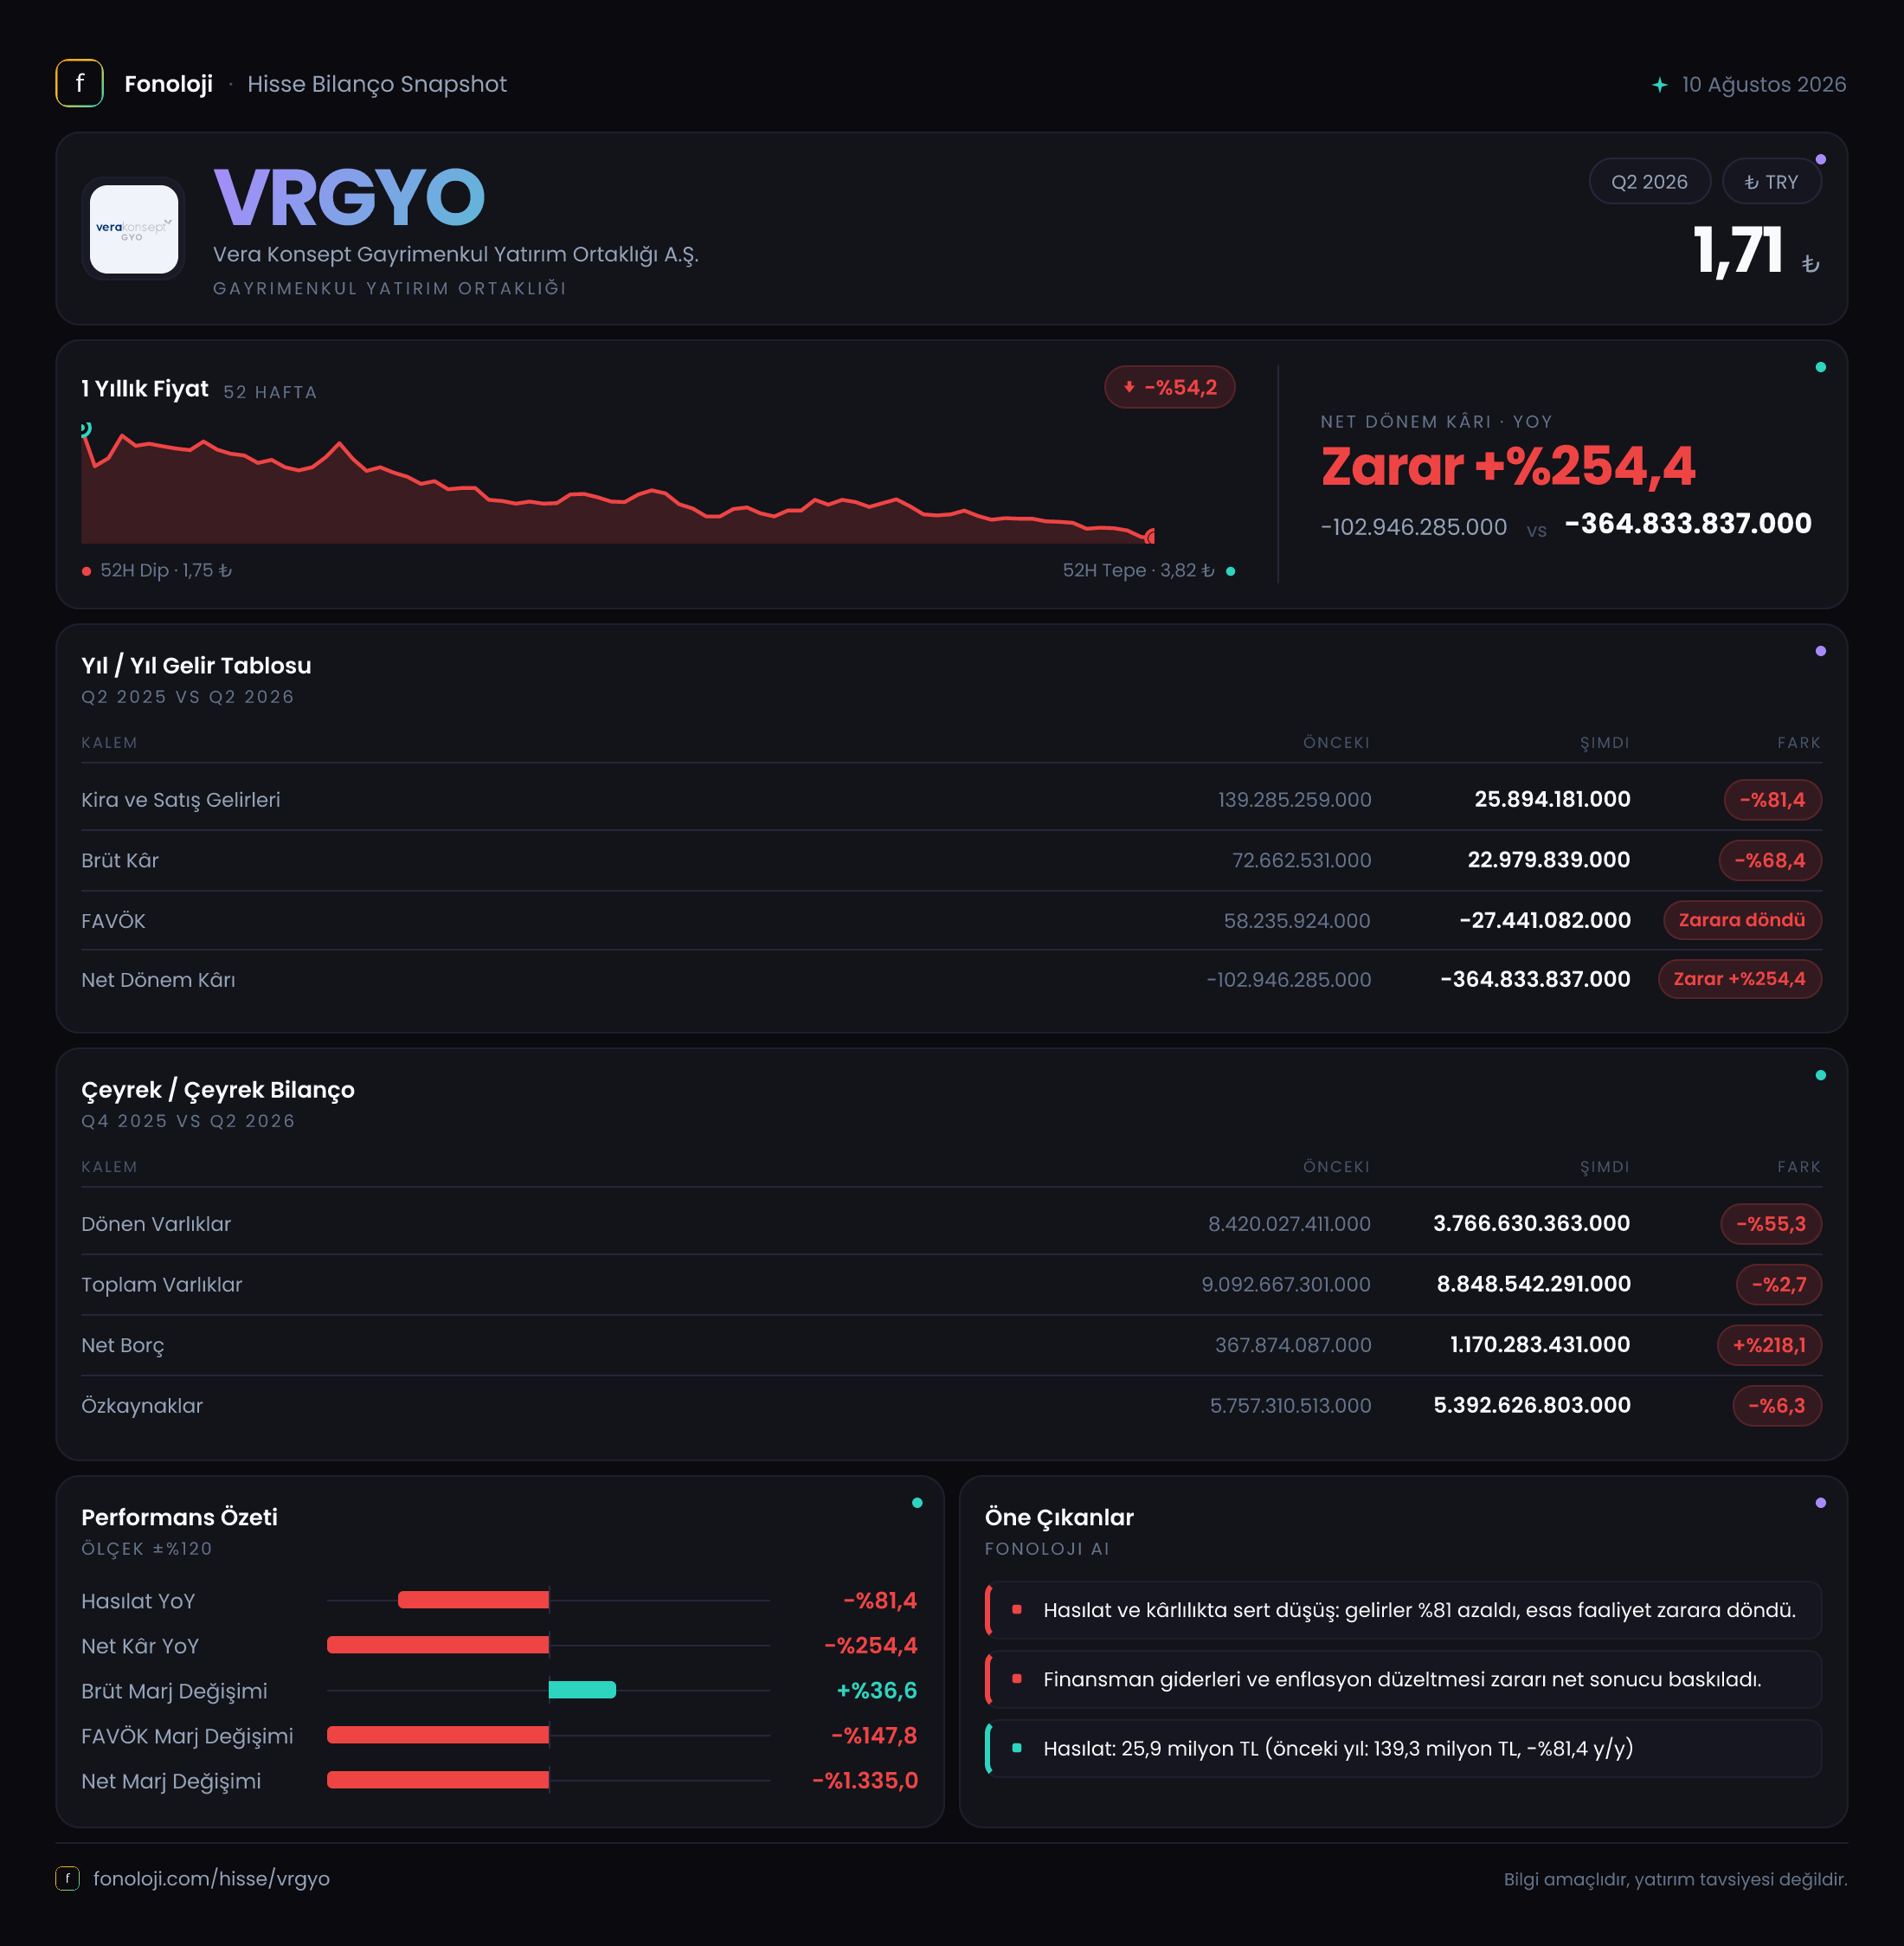
VRGYO, gayrimenkul yatırım ortaklığı olarak faaliyet gösteren ve sonuçları kira, gayrimenkul satışları, proje geliştirme ve portföy değerlemeleri gibi kalemlere duyarlı bir şirket. 2026/6 döneminde ana mesaj oldukça net: gelir üretimi sert biçimde zayıflarken, faaliyet kârlılığı negatife dönmüş ve enflasyon muhasebesi kaynaklı net parasal kayıp net zararı ağırlaştırmış. Şirketin toplam varlıkları 8,8 milyar TL ile sınırlı bir gerileme gösterse de bilanço kompozisyonu belirgin biçimde değişmiş; dönen varlıklar azalırken duran varlıklar güçlü şekilde büyümüş. Buna karşılık net borcun 1,2 milyar TL’ye çıkması, finansal esneklik açısından yakından izlenmesi gereken bir gelişme.
Satış Hikayesi
VRGYO’nun satışları geçen yılın aynı dönemindeki 139,3 milyon TL’den 25,9 milyon TL’ye gerileyerek %81,4 düştü. Bu, sadece nominal bir yavaşlama değil, şirketin gelir yaratma kapasitesinde çok sert bir daralmaya işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak bile küçülmesi, reel bazda bozulmanın daha da belirgin olabileceğini gösterir.
Burada önemli bir ayrım var: Gayrimenkul şirketlerinde gelirler her çeyrekte düzenli ve tekrarlayan bir yapı göstermeyebilir. Tek seferlik gayrimenkul satışları veya proje teslimleri, dönemsel satışları ciddi biçimde etkileyebilir. Ancak mevcut veride 2025/6’dan 2026/6’ya satışların 113,4 milyon TL azalması, şirketin bu dönemde güçlü bir gelir katkısı üretemediğini gösteriyor. Çeyreklik karşılaştırma için yalnızca 2025/6 verisi bulunduğundan, satışların 2026’nın ilk çeyreğine göre toparlanıp toparlanmadığını bu veri setiyle değerlendirmek mümkün değil.
Brüt kâr da satışlardaki gerilemeye paralel olarak 72,7 milyon TL’den 23,0 milyon TL’ye indi ve %68,4 azaldı. Bununla birlikte brüt kâr marjı yaklaşık %52,2’den %88,8’e yükseldi. İlk bakışta bu, satışların kalan kısmının daha yüksek marjlı olduğunu düşündürebilir; ancak gelir kalemlerinin kırılımı verilmediği için bu artışın kaynağını kesin biçimde belirlemek mümkün değil. Marjın yükselmiş olması, toplam gelir hacmindeki sert daralmayı telafi edememiş durumda.
Kârlılık
Faaliyet kârlılığındaki bozulma, satışlardaki düşüşten daha ağır gerçekleşti. FAVÖK geçen yılın aynı dönemindeki 58,2 milyon TL’den -27,4 milyon TL’ye geriledi. Başka bir ifadeyle şirket, geçen yıl satışlarından faaliyet düzeyinde pozitif nakit yaratma kapasitesine sahipken bu dönemde negatif FAVÖK üretti.
FAVÖK marjı yaklaşık %41,8’den -%105,8’e indi. Negatif marjın satışlardan daha büyük olması, şirketin faaliyet giderlerinin mevcut gelir hacmine göre oldukça yüksek kaldığını gösteriyor. 25,9 milyon TL satışa karşılık 27,4 milyon TL negatif FAVÖK oluşması, operasyonel ölçeğin giderleri karşılamaya yetmediğine işaret ediyor. Gayrimenkul şirketlerinde proje, personel, danışmanlık, pazarlama veya yönetim giderleri dönemsel olarak dalgalanabilir; fakat mevcut sonuç, gelirlerin zayıf kaldığı bir dönemde sabit giderlerin kârlılığı belirgin biçimde baskıladığını ortaya koyuyor.
Net dönem zararı da geçen yılki 102,9 milyon TL’den 364,8 milyon TL’ye yükseldi. Zararın mutlak tutarı yaklaşık 261,9 milyon TL artarken, net zarar marjı satışların düşük tabanı nedeniyle yaklaşık -%73,9’dan -%1.408’e çıktı. Bu oran olağan dışı görünse de satışların sadece 25,9 milyon TL seviyesinde kalması nedeniyle marj hesabı büyük ölçüde düşük gelir tabanının etkisini yansıtıyor. Net zarardaki ana baskı yalnızca operasyonel FAVÖK kaybından değil, aynı zamanda net parasal pozisyondaki sert bozulmadan kaynaklanıyor.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar önceki yıl sonundaki 9,1 milyar TL’den 8,8 milyar TL’ye gerileyerek %2,7 küçüldü. Toplamdaki sınırlı düşüş, varlık kompozisyonundaki büyük değişimi gizliyor. Dönen varlıklar 8,4 milyar TL’den 3,8 milyar TL’ye inerek %55,3 azalırken, duran varlıklar 672,6 milyon TL’den 5,1 milyar TL’ye yükseldi ve yaklaşık %655,5 arttı.
Bu değişim, şirket varlıklarının likit veya kısa vadeli kalemlerden daha uzun vadeli ve duran nitelikteki varlıklara kaydığını gösteriyor. Duran varlıkların büyümesi portföyün uzun vadeli değer yaratma potansiyeli açısından fırsat taşıyabilir; ancak dönen varlıkların 4,6 milyar TL azalması, kısa vadeli likidite tamponunun belirgin biçimde daraldığı anlamına geliyor. Bu nedenle portföyün değerinden çok, bu varlıkların nakde dönüşme süresi ve borç ödeme takvimi önem kazanıyor.
Özkaynaklar 5,8 milyar TL’den 5,4 milyar TL’ye gerileyerek %6,3 azaldı. Net zarar özkaynakları aşağı çekerken, özkaynakların toplam varlıklara oranı yaklaşık %63 seviyesinde kalıyor. Bu oran şirketin hâlen bilanço bazında önemli bir özkaynak desteğine sahip olduğunu gösterse de özkaynak kalitesinin ne kadarının değerleme kaynaklı olduğu ve ne kadarının nakit yaratımıyla desteklendiği mevcut veride yer almıyor.
Net borç 367,9 milyon TL’den 1,2 milyar TL’ye çıkarak %218,1 arttı. Net borcun özkaynaklara oranı yaklaşık %6,3’ten %22,2’ye yükseldi. Bu seviye tek başına aşırı yüksek görünmese de borcun kısa sürede üç kattan fazla artması dikkat çekici. FAVÖK negatif olduğu için net borç/FAVÖK oranı anlamlı şekilde hesaplanamıyor; negatif FAVÖK dönemlerinde bu rasyodan sağlıklı bir kaldıraç yorumu üretilemez.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, VRGYO’nun dönem sonucundaki en kritik kalemlerden biri. Geçen yıl aynı dönemde 190,7 milyon TL pozitif olan net parasal pozisyon, bu dönemde 375,9 milyon TL negatif gerçekleşti. Böylece iki dönem arasında yaklaşık 566,6 milyon TL’lik ters yönlü değişim oluştu.
Negatif net parasal pozisyon, enflasyon muhasebesi çerçevesinde şirketin parasal varlık ve yükümlülük yapısının dönem içinde net parasal kayıp ürettiğini gösterir. Bu kalem doğrudan faaliyet performansıyla aynı anlama gelmez ve tek başına kasadan çıkan nakit olarak yorumlanmamalıdır. Ancak yüksek enflasyon ortamında net parasal kaybın büyümesi, finansal yapı ile işletme sermayesi yönetiminin şirket kârı üzerindeki etkisini ciddi biçimde artırır.
Bu dönemde 375,9 milyon TL’lik net parasal kayıp, negatif FAVÖK ile birleşerek net zararı derinleştirmiştir. Dolayısıyla VRGYO’da yalnızca portföy değerine veya brüt kâr marjına bakmak yeterli değil; borçlanma düzeyi, parasal varlık-yükümlülük dengesi ve nakit yaratımı birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
VRGYO’nun 2026/6 sonuçları, gelir ve operasyonel kârlılık bakımından zayıf bir döneme işaret ediyor. En önemli fırsat, duran varlıkların 5,1 milyar TL’ye ulaşmasıyla portföyün daha uzun vadeli değer yaratma potansiyelinin artmış olması olabilir. Ancak bu potansiyelin yatırımcı açısından anlamlı hale gelmesi için varlıkların gelir üretmesi, satışa dönüşmesi veya düzenli nakit akışı sağlaması gerekiyor.
Başlıca riskler şunlar:
- Satışların geçen yıla göre %81,4 gerilemesi ve çeyreklik toparlanma verisinin bulunmaması
- FAVÖK’ün pozitiften -27,4 milyon TL’ye dönmesi
- Net borcun 1,2 milyar TL’ye yükselmesi
- Dönen varlıkların %55,3 azalmasıyla likidite esnekliğinin zayıflaması
- Net parasal kaybın 375,9 milyon TL seviyesine ulaşması
İzlenmesi gereken temel göstergeler; gelecek dönemlerde satışların yeniden büyüyüp büyümediği, FAVÖK’ün pozitife dönüp dönmediği, net borcun kontrol altına alınıp alınmadığı ve duran varlıkların gerçek anlamda nakit akışı üretip üretmediğidir. Mevcut tablo, güçlü bilanço varlığına rağmen kısa vadede faaliyet ve finansal performans baskısının sürdüğünü gösteriyor.
Yatırım tavsiyesi değildir.