
Açılış
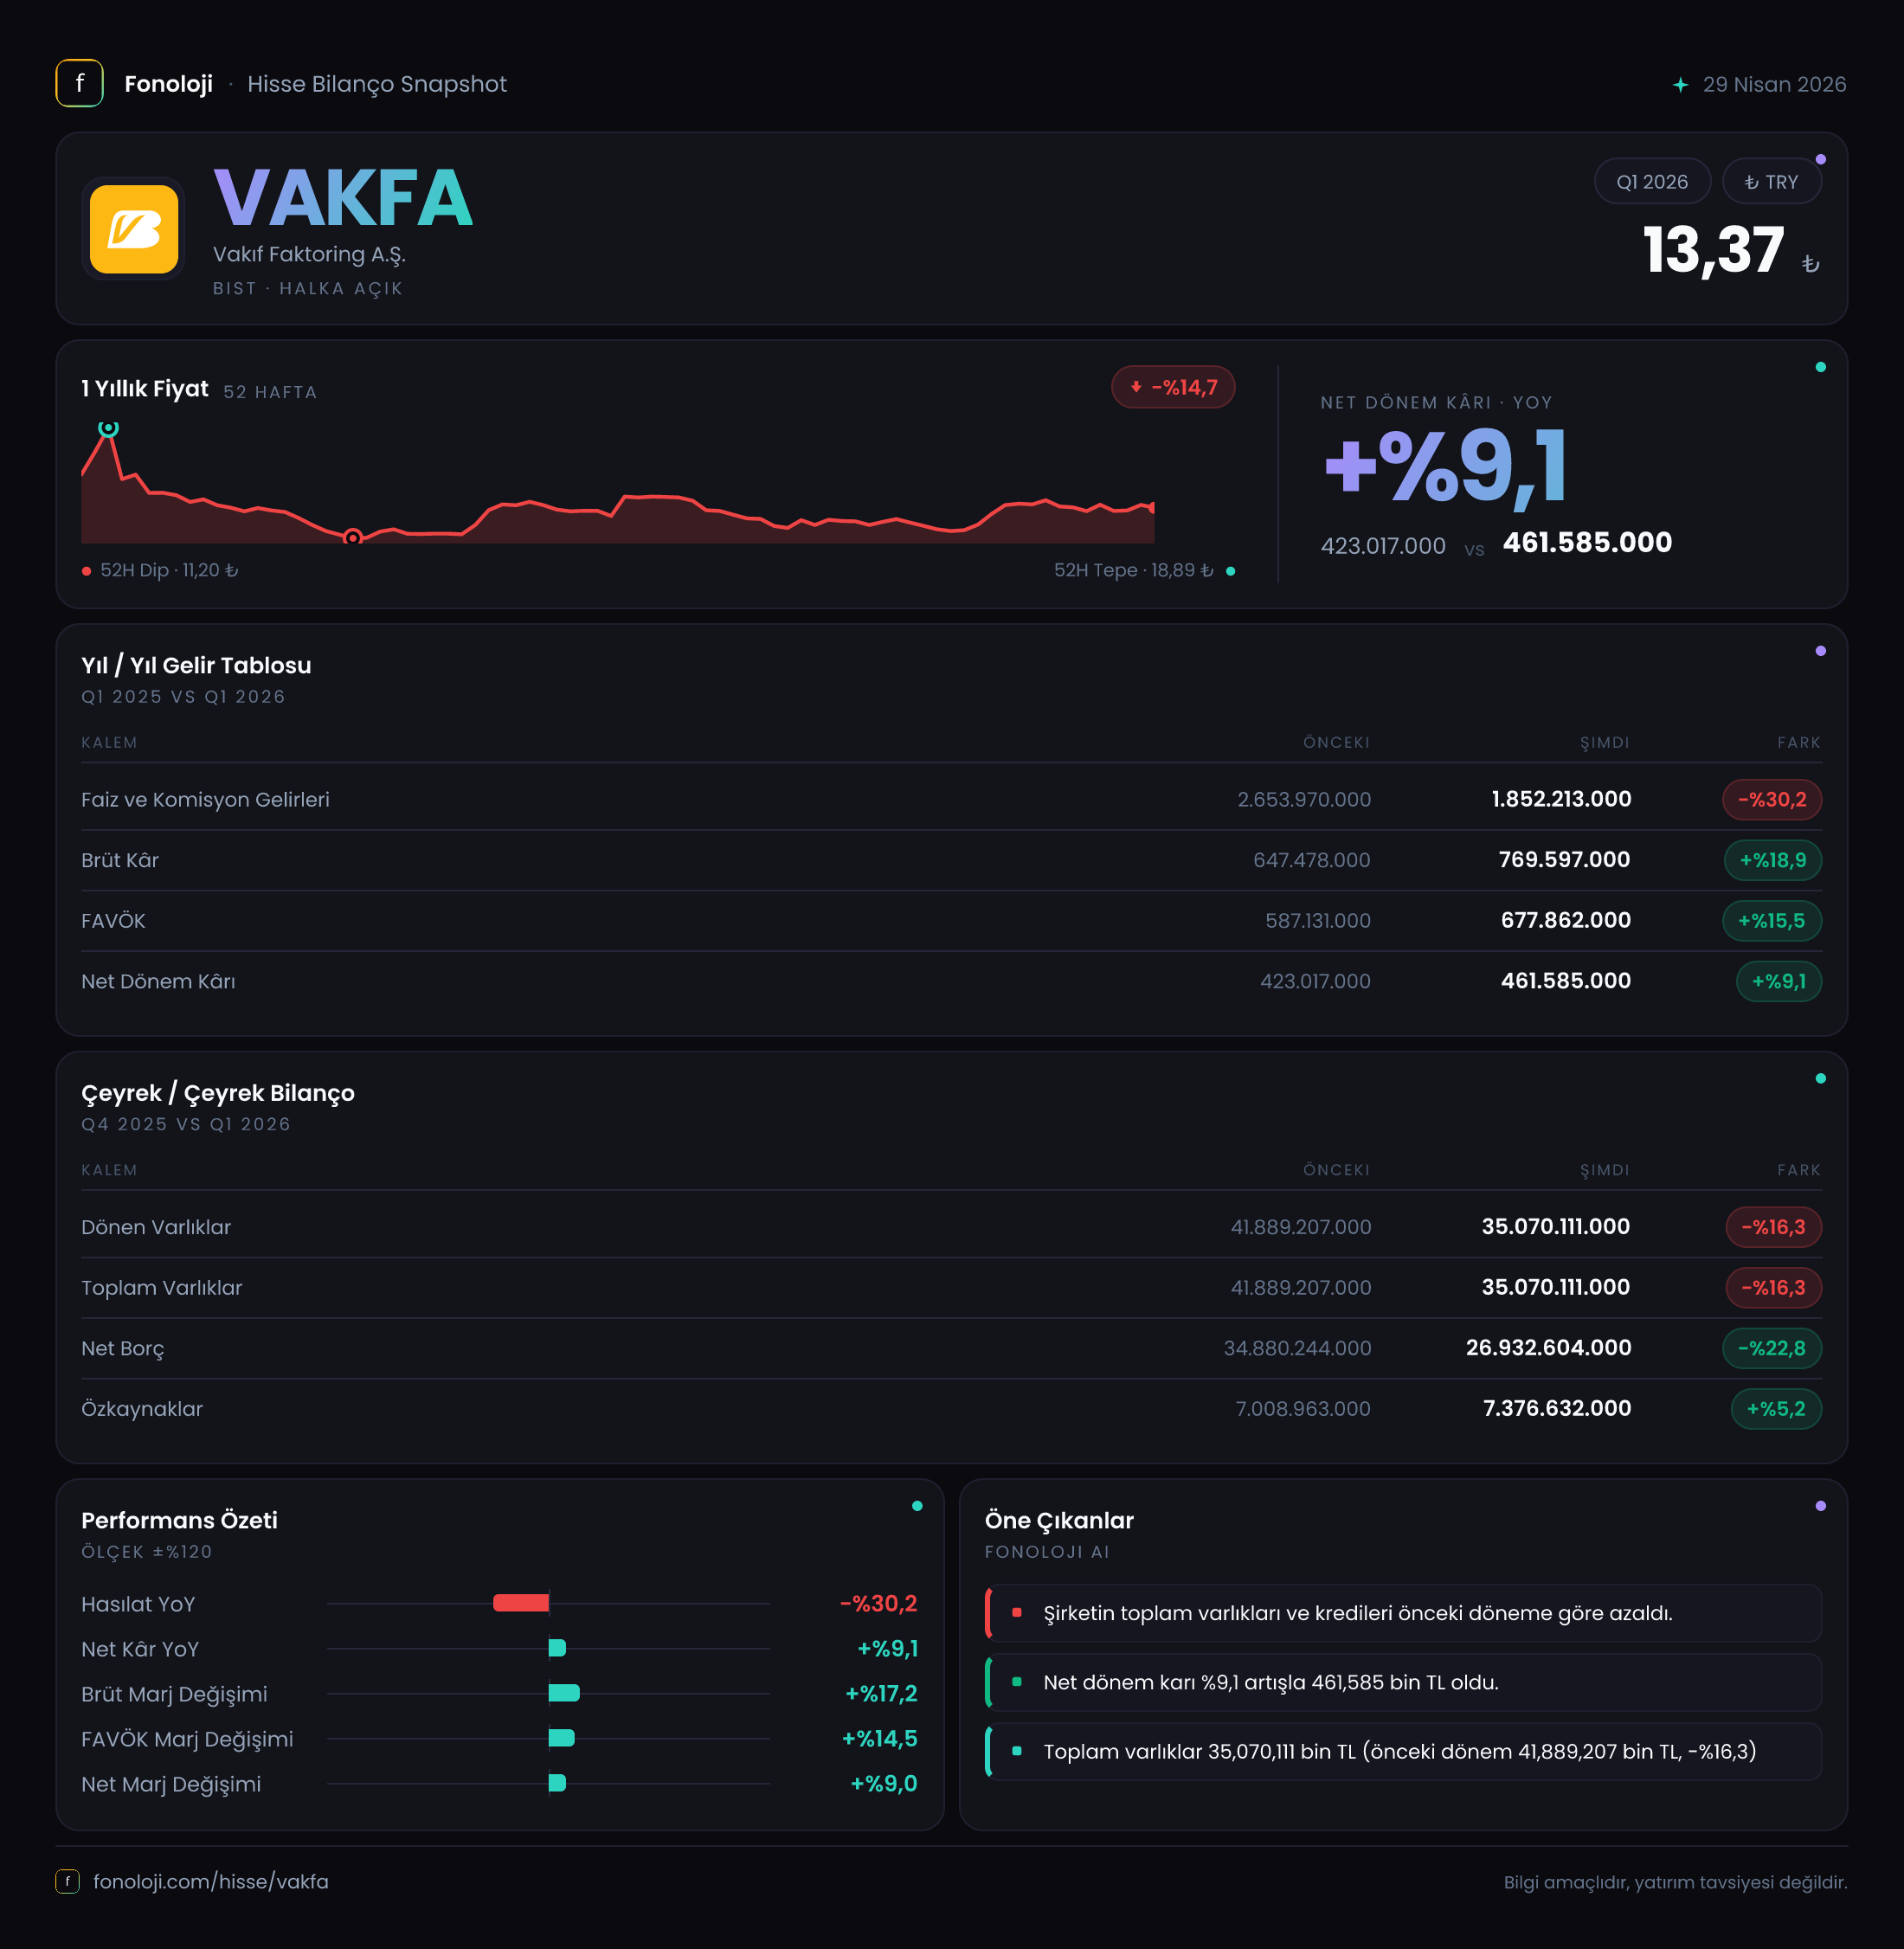
Vakıf Faktoring’in 2026/3AB sonuçları, ilk bakışta çelişkili bir tablo ortaya koyuyor: satışlar %30,2 gerileyerek 1,9 milyar TL’ye inerken, brüt kâr %18,9 artışla 769,6 milyon TL’ye, net dönem kârı ise %9,1 yükselişle 461,6 milyon TL’ye ulaşmış. Yani şirket daha düşük gelir hacmiyle daha yüksek kârlılık üretmiş. Bu görünüm, faaliyet hacminde daralmaya karşın marj kalitesinin belirgin biçimde iyileştiğine işaret ediyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satışlardaki nominal düşüş yalnızca büyüme kaybı değil, reel anlamda daha ciddi bir daralma anlamına geliyor olabilir.
Satış Hikayesi
Vakıf Faktoring’in satışları geçen yılın aynı dönemindeki 2,7 milyar TL’den 1,9 milyar TL’ye geriledi. Bu, nominal olarak 800 milyon TL’lik bir azalma ve %30,2’lik düşüş demek. Üstelik karşılaştırma yüksek enflasyon ortamında yapıldığı için, şirketin satış hacmi ve faktoring işlem büyüklüğü açısından reel daralma ihtimali daha da güçleniyor.
Faktoring şirketlerinde satış kalemi, sanayi şirketlerindeki ürün satışından farklı olarak finansman hacmi, faiz gelirleri, komisyonlar ve diğer faaliyet gelirlerinin bileşiminden etkilenebilir. Bu nedenle satışlardaki gerileme, tek başına müşteri kaybı veya pazar payı kaybı anlamına gelmez; ancak şirketin gelir üretme kapasitesinin geçen yıla göre küçüldüğünü açık biçimde gösterir.
Bu çeyrekte çarpıcı olan nokta, gelir düşüşünün kâra aynı ölçüde yansımamış olmasıdır. Satışlar %30,2 düşerken brüt kâr %18,9 artmıştır. Bu ayrışma, finansman maliyetleri, komisyon yapısı, portföy kompozisyonu veya tahsilat kalitesinin önceki yıla göre daha olumlu bir tablo sunduğunu düşündürüyor. Yine de elimizde yalnızca yılın ilk çeyreğine ve geçen yılın aynı dönemine ait veri bulunduğundan, bu marj iyileşmesinin kalıcı mı yoksa dönemsel mi olduğunu anlamak için sonraki çeyrekleri görmek gerekecek.
Kârlılık
Kârlılık tarafında şirketin performansı, satış görünümünden çok daha güçlü. Brüt kâr marjı, geçen yılın aynı dönemindeki yaklaşık %24,0 seviyesinden %40,5’e yükselmiş durumda. Başka bir ifadeyle Vakıf Faktoring, 100 TL’lik satıştan geçen yıl yaklaşık 24 TL brüt kâr üretirken bu yıl 40,5 TL üretmiş. Bu, marjda yaklaşık 16,5 puanlık önemli bir iyileşmeye karşılık geliyor.
Net kâr marjı da benzer şekilde güçlenmiş. 461,6 milyon TL net kârın 1,9 milyar TL satışa oranı %24,3 seviyesinde. Geçen yıl aynı dönemde 423,0 milyon TL net kâr, 2,7 milyar TL satış üzerinden yaklaşık %15,7 net marj anlamına geliyordu. Böylece net marj yaklaşık 8,6 puan artmış.
Bu iki veri birlikte okunduğunda, şirketin düşük gelir hacmine rağmen kâr dönüşümünü artırdığı görülüyor. Brüt kârın net kâra dönüşümü de dikkat çekici: bu dönemde 769,6 milyon TL brüt kârın 461,6 milyon TL’si net kâra ulaşmış. Ancak faaliyet giderleri, finansman giderleri ve enflasyon muhasebesi etkilerinin ayrı kırılımı paylaşılmadığı için bu dönüşümün hangi kalemlerden kaynaklandığını kesinleştirmek mümkün değil.
FAVÖK verisi raporda sunulmadığından, faktoring şirketi için klasik net borç/FAVÖK değerlendirmesi yapılamıyor. Ayrıca finansal kuruluşlarda FAVÖK, sanayi şirketlerindeki kadar anlamlı bir performans göstergesi olmayabilir. Bu nedenle burada brüt marj, net marj, özkaynak büyümesi ve borçluluk eğilimi daha açıklayıcı göstergeler olarak öne çıkıyor.
Bilanço Sağlığı
Vakıf Faktoring’in toplam varlıkları, önceki yıl sonundaki 41,9 milyar TL’den 35,1 milyar TL’ye gerilemiş. 6,8 milyar TL’lik bu azalma, bilanço büyüklüğünde %16,3’lük daralmaya işaret ediyor. Dönen varlıklar da aynı oranda küçülerek 41,8 milyar TL’den 35,0 milyar TL’ye inmiş. Faktoring şirketlerinde dönen varlıkların ağırlığı yüksek olduğundan, bu düşüş finansman veya alacak portföyünün küçülmesiyle bağlantılı olabilir; fakat alacak kırılımı paylaşılmadığı için kaynağı kesin olarak ayrıştırılamıyor.
Buna karşılık net borç 34,4 milyar TL’den 27,1 milyar TL’ye gerilemiş. 7,3 milyar TL’lik ve %21,2’lik bu düşüş, toplam varlıklardaki daralmadan daha hızlı gerçekleşmiş. Bu, şirketin bilançosunu küçültürken borçluluğunu daha da hızlı azalttığını gösteriyor. Finansal kuruluşlar için borç, faaliyet modelinin doğal bir parçası olsa da borcun kontrollü biçimde düşmesi likidite ve bilanço dayanıklılığı açısından olumlu bir sinyal.
Özkaynaklar ise 7,0 milyar TL’den 7,4 milyar TL’ye yükselmiş. Toplam varlıklar azalırken özkaynakların %5,2 artması, sermaye tabanının güçlendiğini gösteriyor. Net borcun özkaynaklara oranı önceki yıl sonundaki yaklaşık 4,9 kat seviyesinden 3,7 kata gerilemiş. Bu iyileşme, borç azaltımı ve kâr üretiminin birlikte etkisini yansıtıyor. Ancak net borç hâlâ özkaynakların birkaç katı olduğu için şirketin finansman yapısı tamamen düşük kaldıraçlı bir görünüm sunmuyor.
Net Parasal Pozisyon (TAS 29)
Raporda net parasal pozisyon kalemi paylaşılmadığı için, enflasyon muhasebesinin net kâr üzerindeki etkisini sayısal olarak ölçmek mümkün değil. Bu nedenle 461,6 milyon TL’lik net kârın ne kadarının operasyonel performanstan, ne kadarının net parasal pozisyon kazancı veya kaybından kaynaklandığı konusunda kesin bir ayrıştırma yapılamaz.
TAS 29 kapsamında yüksek enflasyonlu ekonomilerde parasal varlık ve parasal yükümlülüklerin enflasyon karşısındaki etkisi kâr veya zarar tablosuna yansır. Faktoring şirketlerinde yüksek finansal varlık ve borç pozisyonları bulunduğu için bu kalem, sonuçların yorumlanmasında özellikle önemlidir. Net parasal pozisyon verisi açıklanmadıkça, marj artışının tamamını sürdürülebilir faaliyet başarısı olarak kabul etmek doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
Vakıf Faktoring’in ilk çeyrek sonuçları, hacim tarafında zayıflık, kârlılık ve bilanço kalitesinde ise iyileşme mesajı veriyor. Yatırımcı açısından temel fırsatlar şunlar:
- Brüt marjın %24,0’tan %40,5’e yükselmesi, gelir kalitesinin önceki yıla göre güçlendiğini gösteriyor.
- Net borcun %21,2 azalması ve özkaynakların büyümesi, finansal dayanıklılığı destekliyor.
- Net kârın, satışlardaki sert düşüşe rağmen artması, maliyet ve portföy yönetiminin olumlu ilerlediğine işaret ediyor.
Buna karşılık başlıca risk, satışlardaki %30,2’lik daralmanın kalıcı hale gelmesi. Türkiye’de yüksek enflasyon ortamında nominal satışların düşmesi, reel faaliyet hacminde daha sert bir gerileme anlamına gelebilir. Ayrıca TAS 29 net parasal pozisyonu açıklanmadığı için kârın niteliği tam olarak görülemiyor. Önümüzdeki çeyreklerde satışların toparlanıp toparlanmadığı, brüt marjın %40 civarındaki yüksek seviyelerini koruyup korumadığı ve net borçtaki düşüşün devam edip etmediği kritik olacak. Çeyreklik karşılaştırma için mevcut veri sınırlı olduğundan, sürdürülebilir eğilim konusunda sonraki raporları beklemek gerekir.
Yatırım tavsiyesi değildir.