
Açılış
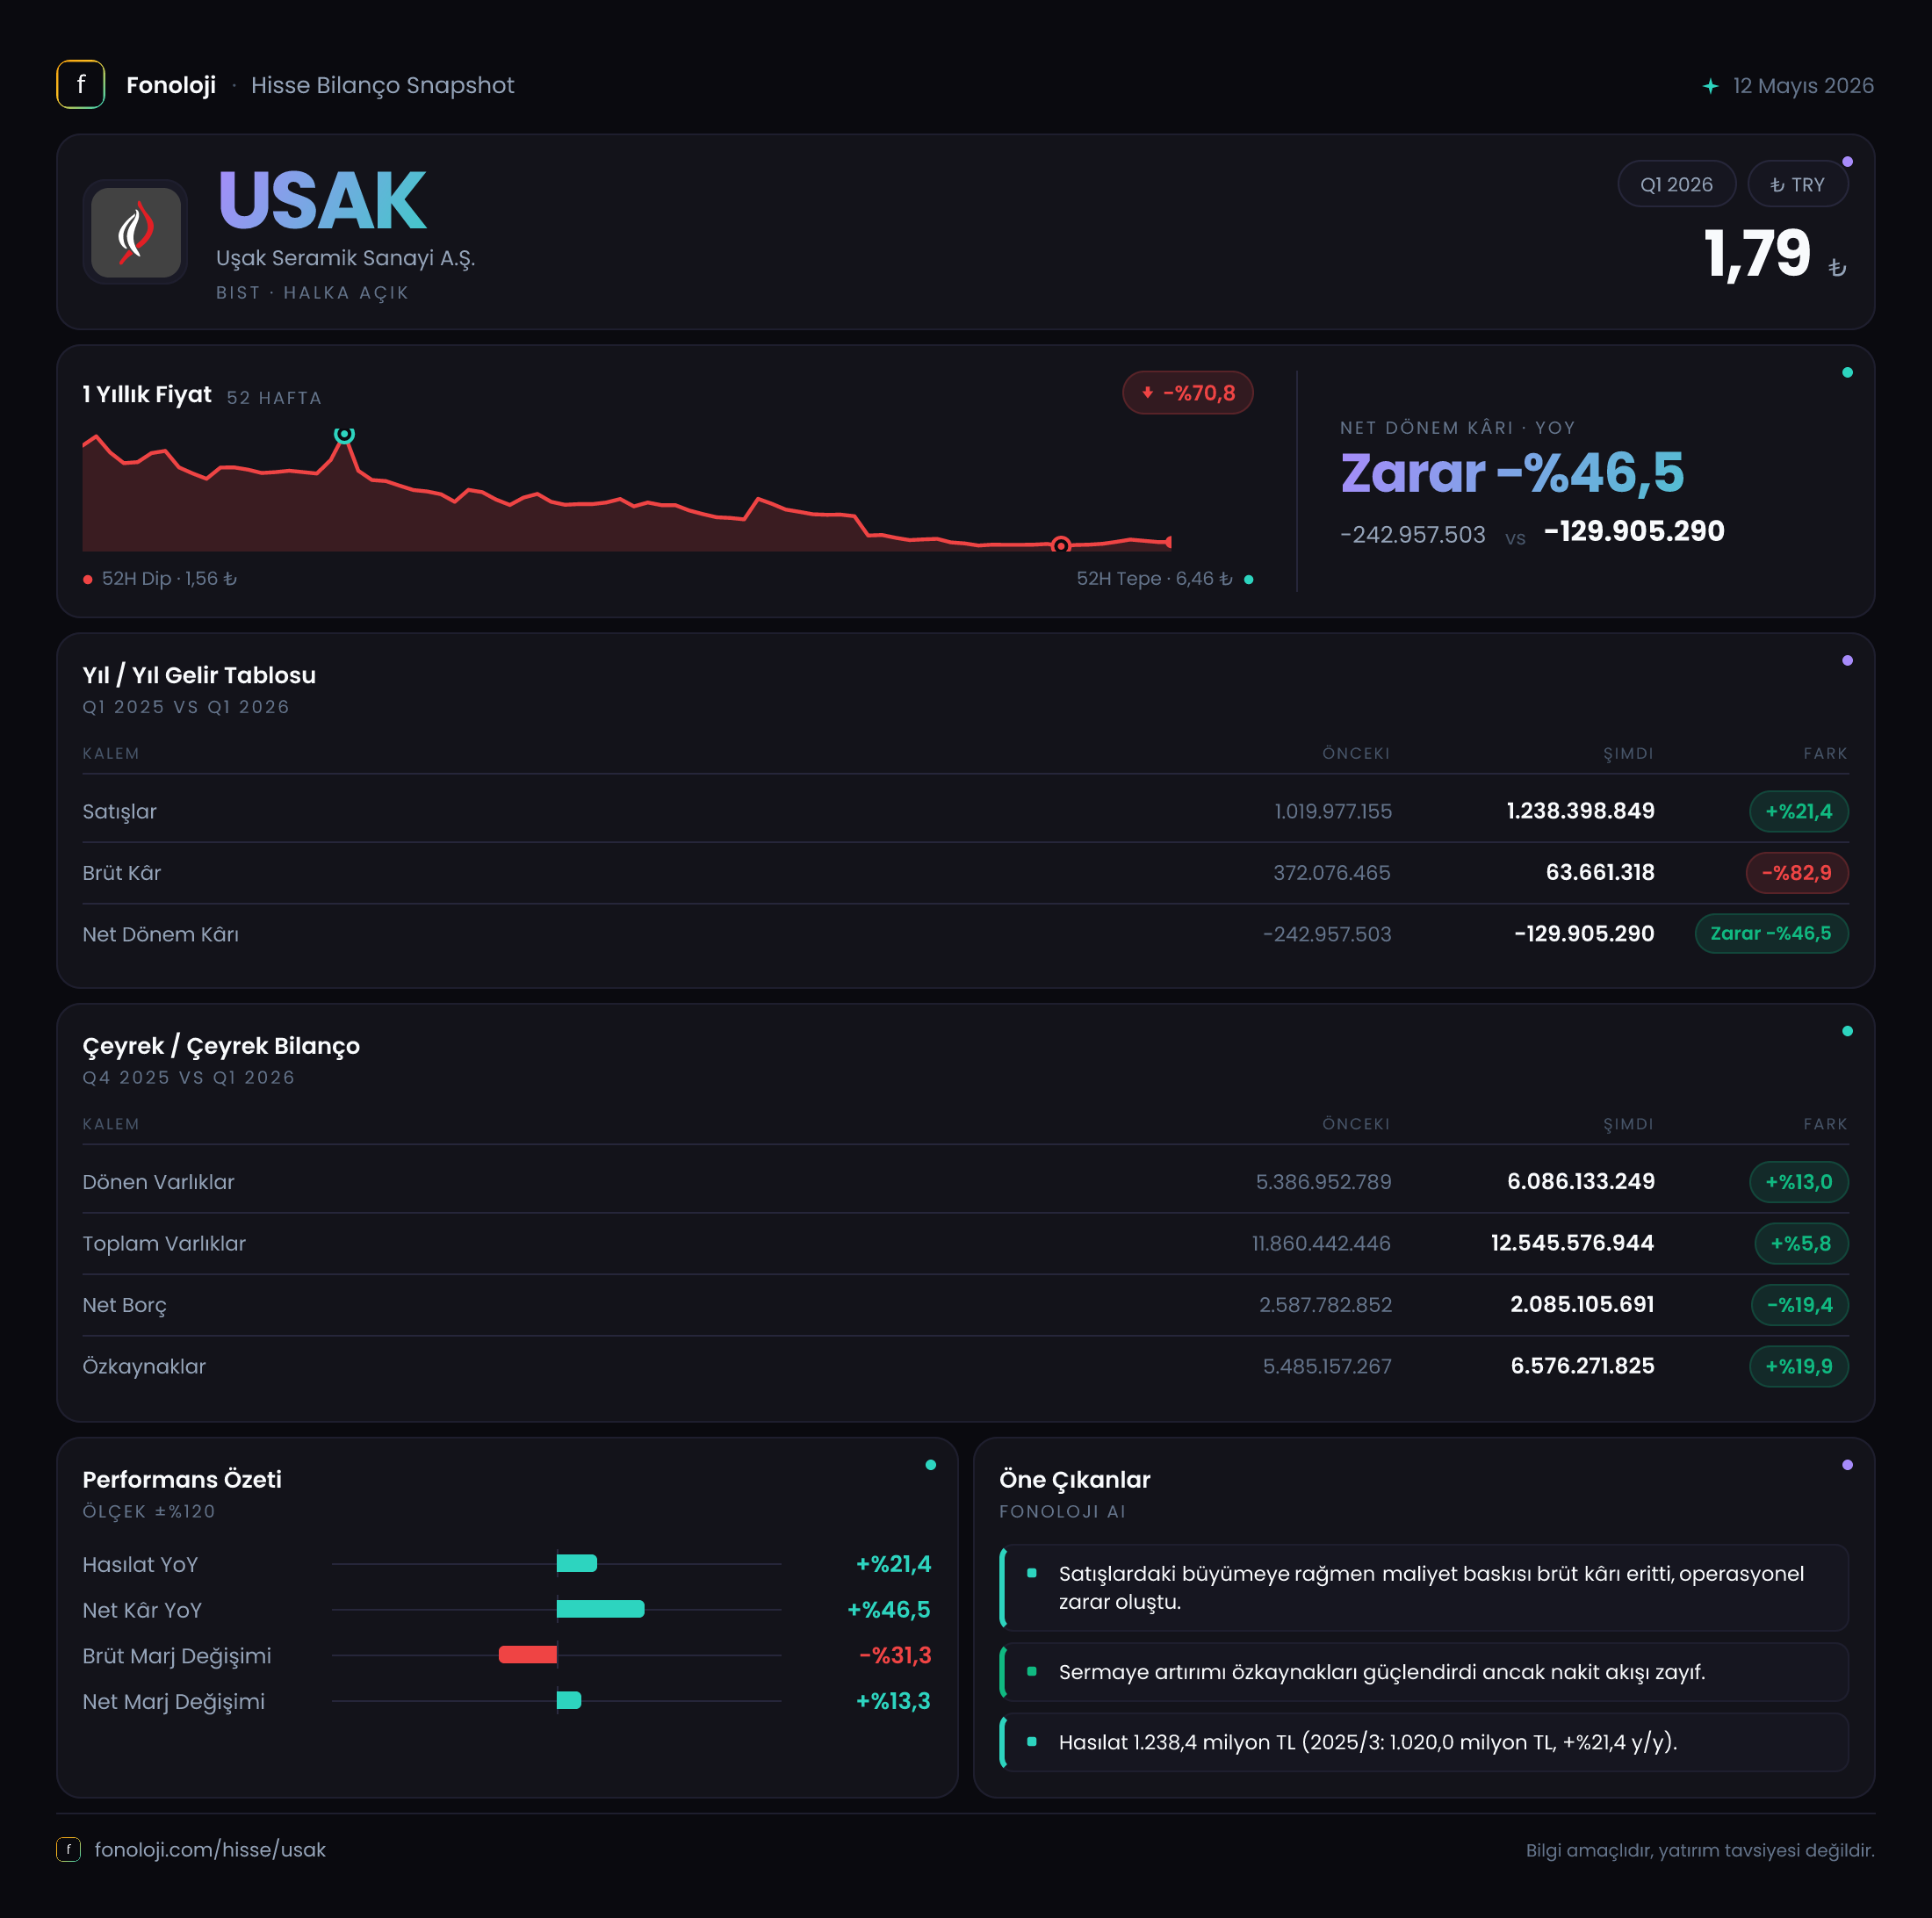
Uşak Seramik, seramik kaplama ürünleri üreten ve sonuçları hem iç talep hem de maliyet enflasyonu tarafından şekillenen bir sanayi şirketi. 2026’nın ilk çeyreğinde satışlar nominal olarak %21,4 artarak 1,2 milyar TL’ye yükselmiş, ancak kârlılık tarafında belirgin bir bozulma yaşanmış durumda. Brüt kârın 372,1 milyon TL’den 63,7 milyon TL’ye gerilemesi, satış büyümesinin maliyet baskısını karşılayamadığını gösteriyor. Net zarar geçen yılki 243,0 milyon TL’den 129,9 milyon TL’ye daralmış olsa da bu iyileşmenin ana kaynağı operasyonel kârlılık değil, yüksek net parasal pozisyon geliri.
| Temel gösterge | 2026/3 | 2025/3 | Değişim | |---|---:|---:|---:| | Satışlar | 1,2 mlr TL | 1,0 mlr TL | %21,4 | | Brüt kâr | 63,7 mn TL | 372,1 mn TL | -%82,9 | | Brüt kâr marjı | %5,3 | %37,2 | -31,9 puan | | Net dönem kârı | -129,9 mn TL | -243,0 mn TL | Zarar %46,5 azaldı | | Net borç | 2,1 mlr TL | 2,6 mlr TL | -%19,4 |
Satış Hikayesi
Uşak Seramik’in ilk çeyrek satışları geçen yılın aynı dönemine göre %21,4 artarak 1,0 milyar TL’den 1,2 milyar TL’ye çıktı. İlk bakışta bu artış olumlu görünüyor; ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %21,4’lük nominal büyüme şirketin reel olarak küçülmüş olabileceğine işaret ediyor. Başka bir ifadeyle şirket daha yüksek TL ciro üretmiş olsa da ürün hacmi, fiyatlama gücü veya müşteri talebi aynı ölçüde gelişmemiş olabilir.
Bu fark seramik sektöründe özellikle önemli. Enerji, hammadde, işçilik, lojistik ve finansman giderleri fiyatlar genel seviyesinden daha hızlı artabildiğinde, yalnızca satış fiyatlarını artırmak marjları korumaya yetmeyebilir. Uşak Seramik’in satış büyümesi enflasyonun altında kalırken brüt kârın çok daha sert gerilemesi, şirketin maliyet artışlarını müşteriye yansıtmakta zorlandığını veya satış karmasının daha düşük marjlı ürünlere kaydığını düşündürüyor.
Çeyreklik karşılaştırma açısından mevcut veri yalnızca 2025/3 dönemini içeriyor. Bu nedenle 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını, satışların yıl sonuna doğru mevsimsel olarak nasıl ilerlediğini veya marjların ardışık biçimde toparlanıp toparlanmadığını söylemek için yeni dönem verilerini beklemek gerekiyor.
Kârlılık
Şirketin kârlılık tablosundaki en dikkat çekici gelişme brüt kâr marjındaki sert düşüş. Brüt kâr, geçen yılın ilk çeyreğindeki 372,1 milyon TL’den 63,7 milyon TL’ye gerilerken, satışlar aynı dönemde 1,0 milyar TL’den 1,2 milyar TL’ye yükseldi. Bu tablo, satışların büyümesine rağmen satılan malın maliyetinin çok daha hızlı arttığını gösteriyor.
Brüt kâr marjı yaklaşık %37,2’den %5,3’e düşmüş durumda. Yani şirket geçen yıl her 100 TL’lik satıştan yaklaşık 37 TL brüt kâr üretirken, bu yıl aynı satıştan yalnızca 5 TL civarında brüt kâr elde edebilmiş. Bu seviyede bir marj, pazarlama, genel yönetim, finansman ve diğer faaliyet giderleri hesaba katılmadan dahi şirketin zarar etme riskini artırıyor.
FAVÖK verisi raporda yer almadığı için operasyonel nakit kârlılığı ve net borç/FAVÖK oranı hesaplanamıyor. Ancak brüt kâr marjındaki düşüş, FAVÖK marjının da baskı altında kalmış olabileceğine işaret ediyor. Net zarar 243,0 milyon TL’den 129,9 milyon TL’ye gerilemiş, başka bir deyişle zarar yaklaşık %46,5 azalmış olsa da bu iyileşme brüt kârdaki çöküşle uyumlu bir operasyonel toparlanma görüntüsü vermiyor.
Burada belirleyici unsur 328,5 milyon TL’lik net parasal pozisyon geliri. Geçen yıl aynı dönemde bu kalem 174,0 milyon TL gider yaratmıştı. İki dönem arasındaki yaklaşık 502,5 milyon TL’lik olumlu fark, net zararın daralmasına güçlü katkı sağlamış. Dolayısıyla net kâr rakamındaki iyileşme, şirketin ana faaliyetlerindeki marj toparlanmasından çok enflasyon muhasebesi etkisiyle açıklanıyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna göre daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 11,9 milyar TL’den 12,5 milyar TL’ye çıkarak %5,8 arttı. Bu artışın ana kaynağı dönen varlıklar olmuş; dönen varlıklar 5,4 milyar TL’den 6,1 milyar TL’ye yükselerek %13 büyümüş. Buna karşılık duran varlıklar 6,5 milyar TL seviyesinde yatay kalmış.
Dönen varlıklardaki artış, kısa vadeli likidite açısından olumlu bir tampon sağlayabilir. Ancak bu kalemin ne kadarının nakit, ticari alacak veya stoklardan oluştuğu bilgisi paylaşılmadığı için artışın kalitesini kesin biçimde değerlendirmek mümkün değil. Özellikle zayıf marj ortamında stok ve alacak büyümesi, işletme sermayesi ihtiyacını artırabilir.
Net borç 2,6 milyar TL’den 2,1 milyar TL’ye gerileyerek %19,4 azalmış. Özkaynaklar ise 5,5 milyar TL’den 6,6 milyar TL’ye çıkarak %19,9 artmış. Böylece net borcun özkaynaklara oranı yaklaşık %47’den %32’ye düşüyor. Bu, bilanço kaldıraç açısından önceki yıl sonuna göre belirgin bir iyileşme.
Bununla birlikte FAVÖK açıklanmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Brüt kârın düşük seviyeye inmesi, borç yükünün gelir yaratma kapasitesine göre hâlâ önemli olabileceğini gösteriyor. Borç azaltımı olumlu; fakat kalıcı bilanço rahatlığı için operasyonel kârlılığın yeniden kurulması gerekiyor.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında şirketin 328,5 milyon TL net parasal pozisyon geliri elde etmesi, enflasyon muhasebesinin dönem kârı üzerindeki etkisini açıkça ortaya koyuyor. Geçen yıl aynı dönemdeki 174,0 milyon TL’lik net parasal pozisyon giderinin, bu yıl gelire dönüşmesi net sonuçta yaklaşık 502,5 milyon TL’lik olumlu değişim yaratmış.
Bu kalem şirketin kasasına doğrudan giren bir nakit akışı olarak yorumlanmamalı. Enflasyon muhasebesi, parasal varlık ve yükümlülüklerin enflasyon karşısındaki etkisini gelir tablosuna yansıtıyor. Bu nedenle net parasal pozisyon geliri, şirketin operasyonel satış gücünü veya ürün kârlılığını tek başına göstermez.
Uşak Seramik açısından bu gelir, ilk çeyrekte operasyonel zayıflığı maskelemiş durumda. Brüt marjın %5,3’e düşmesi, net parasal kazanç olmasaydı net zararın daha yüksek olabileceğini gösteriyor. Yatırımcıların net dönem kârından önce brüt marjı, FAVÖK’ü ve faaliyetlerden yaratılan nakdi izlemesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Uşak Seramik’in ilk çeyrek fotoğrafı iki farklı hikâye anlatıyor. Bilanço tarafında net borcun azalması, özkaynakların güçlenmesi ve dönen varlıkların artması olumlu gelişmeler. Buna karşılık satış büyümesinin enflasyonun altında kalması ve brüt kâr marjının %37,2’den %5,3’e düşmesi, şirketin ana faaliyetlerinde ciddi bir baskı olduğunu ortaya koyuyor.
Önümüzdeki dönemlerde özellikle şu noktalar izlenmeli:
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşüp dönüşmediği,
- Enerji ve hammadde maliyetlerinin satış fiyatlarına yansıtılıp yansıtılamadığı,
- Brüt kâr marjının %5,3 seviyesinden toparlanıp toparlanmadığı,
- FAVÖK ve faaliyet nakit akışının yeniden pozitif hale gelip gelmediği,
- Net borç azalımının sürdürülebilir olup olmadığı.
Şimdilik en güçlü fırsat, maliyet baskısının azalması ve fiyatlama gücünün toparlanması halinde operasyonel kaldıraç etkisinin yüksek olabilmesi. En önemli risk ise net parasal pozisyon gelirinin azalmasıyla birlikte zayıf brüt marjın net zararı yeniden büyütmesi. Bu nedenle hisseyi değerlendirirken yalnızca zarar azalmasına değil, bu azalmanın kaynağına odaklanmak gerekiyor. Yatırım tavsiyesi değildir.