
Açılış
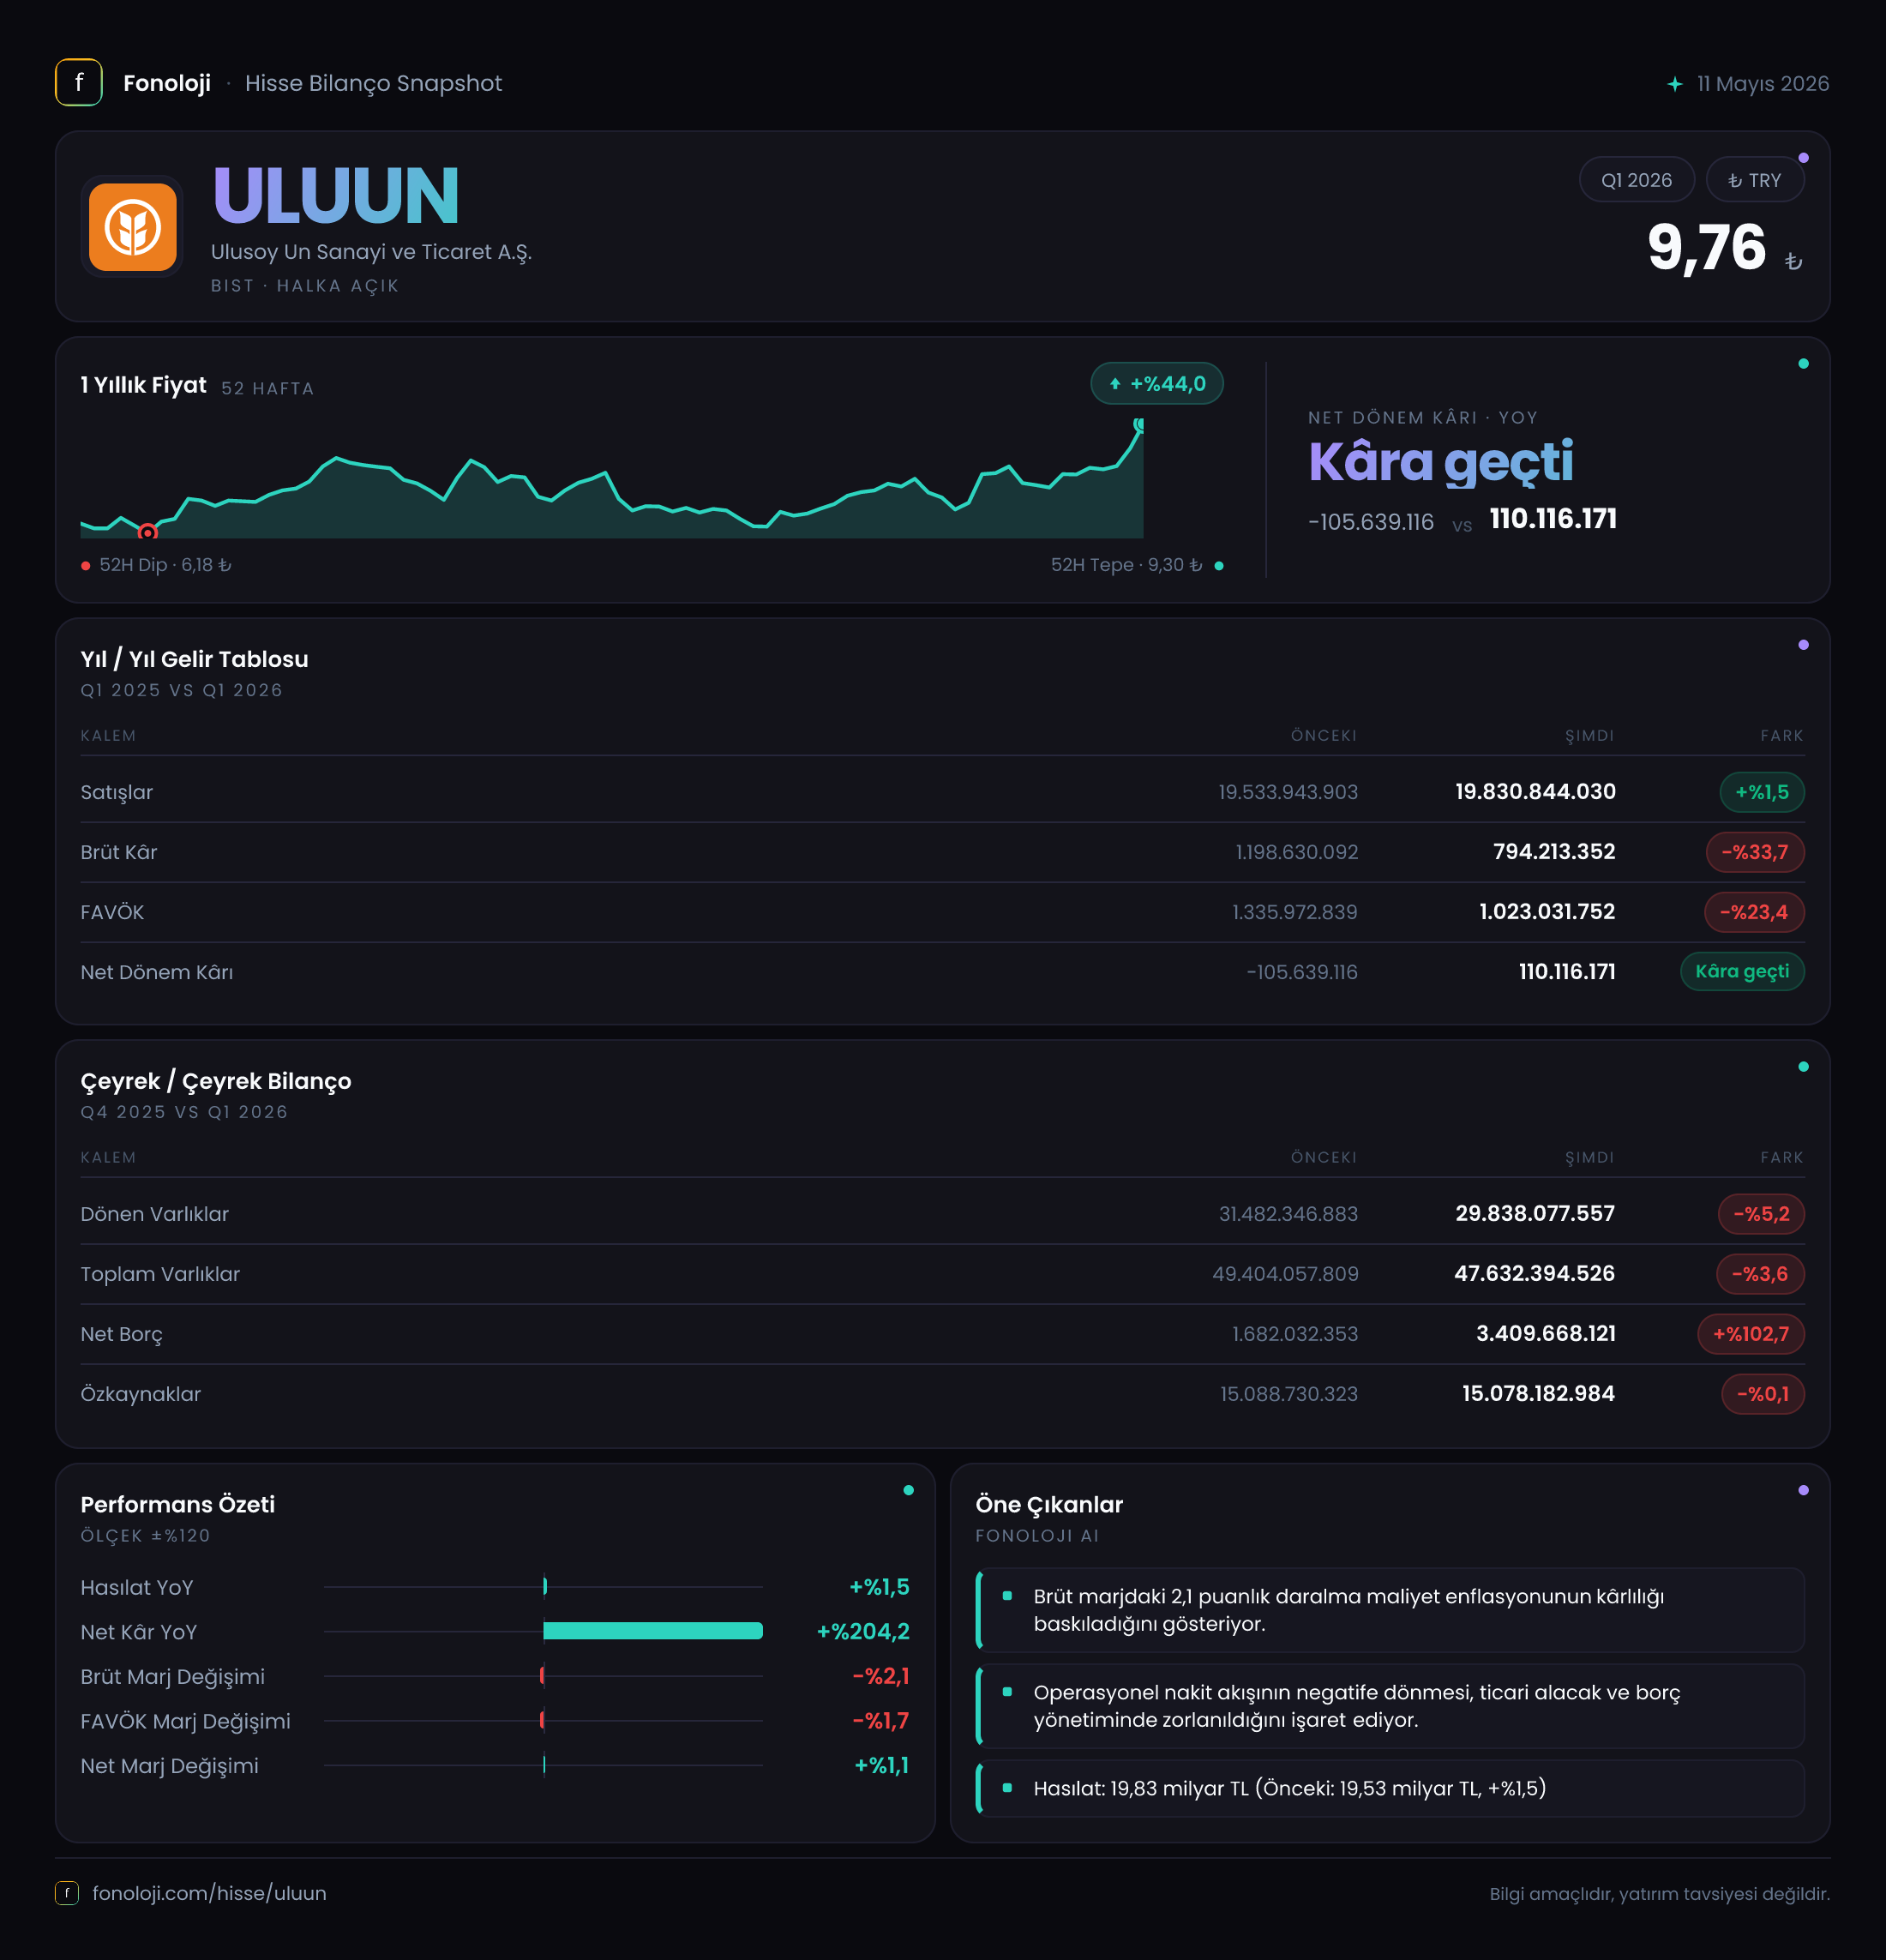
Ulusoy Un, un ve unlu mamuller değer zincirinde faaliyet gösteren, satış hacmi yüksek ancak kârlılığı emtia fiyatları, hammadde maliyetleri ve işletme sermayesi hareketlerinden güçlü biçimde etkilenen bir şirket. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre sınırlı artarken, operasyonel kârlılık belirgin biçimde geriledi. Buna karşın net dönem kârı, geçen yılki zarardan çıkarak pozitife döndü. İlk bakışta olumlu görünen bu dönüşümün arkasında güçlü bir faaliyet performansından ziyade, faaliyet kârındaki zayıflığa rağmen oluşan diğer gelir-gider dengesi bulunuyor olabilir; mevcut veri bu kalemlerin ayrıştırılmasına izin vermiyor.
Satış Hikayesi
Ulusoy Un’un satışları, 2026/3AB döneminde 19,8 milyar TL seviyesine ulaştı. Geçen yılın aynı çeyreğinde satışlar 19,5 milyar TL idi. Böylece şirketin cirosu nominal olarak %1,5 arttı. Ancak Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, bu büyüme oranı şirketin reel anlamda büyüdüğünü göstermiyor. Aksine, satışların enflasyona kıyasla geride kalması, hacim, fiyatlama veya ürün karması tarafında baskı yaşanmış olabileceğine işaret ediyor.
Burada özellikle altı çizilmesi gereken nokta, Ulusoy Un gibi hammadde fiyatlarının ve satış fiyatlarının yakından takip edildiği bir sektörde ciro artışının tek başına yeterli olmaması. Şirket satış fiyatlarını artırsa bile, bu artış buğday maliyetlerindeki yükselişi karşılamıyorsa ciro büyürken marjlar daralabilir. Nitekim bu çeyrekte görülen tablo tam olarak bunu düşündürüyor: satışlar yatay kalırken brüt kâr ve FAVÖK belirgin şekilde gerilemiş.
| KPI | 2026/3AB | 2025/3AB | Yorum | |---|---:|---:|---| | Satışlar | 19,8 mlr TL | 19,5 mlr TL | Nominal artış %1,5, enflasyona göre reel zayıflık | | Brüt kâr marjı | %4,0 | %6,2 | 2,1 puan daralma | | FAVÖK marjı | %3,0 | %4,6 | 1,5 puan daralma | | Net kâr marjı | %0,34 | -%0,65 | Zarar döneminden sınırlı kâra geçiş |
Çeyreklik trend açısından elimizde yalnızca geçen yılın aynı çeyreğiyle karşılaştırma bulunuyor. Bu nedenle 2025/12’ye göre satışların veya kârlılığın çeyreksel olarak nasıl değiştiğini sağlıklı biçimde değerlendirmek için sonraki dönem sonuçlarını beklemek gerekiyor.
Kârlılık
Şirketin brüt kârı, geçen yılki 1,2 milyar TL seviyesinden 794,2 milyon TL’ye geriledi. Düşüş %33,7 olurken, brüt kâr marjı yaklaşık %6,2’den %4,0’a indi. Başka bir ifadeyle Ulusoy Un, her 100 TL’lik satıştan geçen yıl yaklaşık 6,2 TL brüt kâr elde ederken bu çeyrekte yaklaşık 4 TL brüt kâr üretebildi. Satışlar neredeyse sabit kalırken brüt kârın bu ölçüde gerilemesi, ürün maliyetlerinin satış fiyatlarından daha hızlı arttığını veya ürün karmasının marjı düşük ürünlere kaydığını gösteriyor.
FAVÖK de benzer biçimde zayıfladı. FAVÖK 906,7 milyon TL’den 594,1 milyon TL’ye düşerek %34,5 geriledi. FAVÖK marjı ise %4,6’dan %3,0’a indi. Brüt kârdaki gerilemenin büyük ölçüde FAVÖK’e yansıması, şirketin faaliyet giderlerini bu baskıyı dengeleyecek ölçüde azaltamadığını gösteriyor. Satışların 19,8 milyar TL gibi yüksek bir seviyede olmasına rağmen operasyonel kârın 594,1 milyon TL ile sınırlı kalması, marj hassasiyetinin oldukça yüksek olduğunu ortaya koyuyor.
Net kâr tarafında ise farklı bir hikâye var. Şirket geçen yılın aynı çeyreğinde 125,9 milyon TL zarar açıklarken, bu çeyrekte 67,2 milyon TL net kâr elde etti. Bu, net sonuçta 193,1 milyon TL’lik iyileşme anlamına geliyor. Ancak net kâr marjı yalnızca %0,34 seviyesinde. Dolayısıyla zarar döneminden çıkış olumlu olsa da, şirketin satışlarının çok küçük bir bölümünü nihai kâra dönüştürebildiği görülüyor. Faaliyet kârlılığı gerilerken net kârın artması, finansal giderler, vergi kalemleri veya diğer faaliyet dışı unsurların sonucu etkilediğini düşündürüyor; bu kalemlerin detayları olmadan net kâr artışını operasyonel toparlanma olarak okumak doğru olmaz.
Bilanço Sağlığı
Ulusoy Un’un toplam varlıkları, önceki yıl sonundaki 49,4 milyar TL’den 47,6 milyar TL’ye geriledi. Azalış %3,6 seviyesinde. Bu düşüşün ana kaynağı dönen varlıklar oldu; dönen varlıklar 31,5 milyar TL’den 29,8 milyar TL’ye indi. Duran varlıklar ise 17,9 milyar TL’den 17,8 milyar TL’ye gerileyerek büyük ölçüde yatay kaldı.
Dönen varlıklardaki 1,7 milyar TL’lik azalış, işletme sermayesi ihtiyacının bir miktar gevşediğine işaret edebilir. Ancak aynı dönemde net borcun 2,2 milyar TL’den 4,1 milyar TL’ye yükselmesi dikkat çekiyor. Net borçtaki artış %81,5 ile bilançodaki en önemli risk unsuru. Varlıklar küçülürken borçluluğun artması, finansman yapısının yatırımcı tarafından yakından izlenmesini gerektiriyor.
Özkaynaklar 15,1 milyar TL seviyesinde yatay kaldı. Bu durum, şirketin özkaynak tabanının henüz aşınmadığını gösterse de net borç artışı nedeniyle bilanço kaldıraç dengesi kötüleşmiş durumda. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 2,4 milyar TL seviyesine denk gelir; bu basit yaklaşımla net borç/FAVÖK yaklaşık 1,7 kat olur. Ancak yalnızca üç aylık FAVÖK’ün yıllıklandırılması mevsimsellik ve emtia döngüleri nedeniyle yanıltıcı olabilir. Dönemsel FAVÖK üzerinden bakıldığında oran yaklaşık 6,9 kat görünür; bu da işletme sermayesi ve faiz yükünün yakından takip edilmesi gerektiğini anlatır.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlıkları ile parasal yükümlülükleri arasındaki dengenin kâr veya zarar üzerindeki etkisini gösterir. Ulusoy Un’da net parasal pozisyon geçen yılki 36,2 milyon TL’lik negatif seviyeden bu çeyrekte 81,6 milyon TL negatif seviyeye geldi. Böylece parasal pozisyon kaynaklı olumsuz etki yaklaşık %125 arttı.
Negatif net parasal pozisyon, enflasyon muhasebesi altında şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olmasının sonuçlar üzerinde baskı oluşturduğunu gösterir. Bu kalem, faaliyet performansından bağımsız olarak net kârı aşağı çekebilir. Bu çeyrekte net parasal etkinin negatif olmasına rağmen şirketin net kâra geçmesi, diğer gelir-gider kalemlerinin veya vergi etkisinin sonucu desteklemiş olabileceğini gösteriyor. Dolayısıyla TAS 29 kaynaklı baskının devam edip etmeyeceği, borçluluk ve işletme sermayesi yönetimiyle birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Ulusoy Un’un ilk çeyrek görünümü, satışların korunmasına karşın marjların zayıfladığı, net kârın ise faaliyet performansından daha iyi göründüğü bir tablo sunuyor.
- Fırsat: Şirket yüksek satış ölçeğine sahip. Hammadde maliyetleri ile satış fiyatları arasındaki makas düzelir ve brüt marj yeniden %5-6 bandına yaklaşırsa, operasyonel kârlılık hızlı toparlanabilir.
- Risk: Net borcun üç ay içinde 4,1 milyar TL’ye çıkması ve FAVÖK’ün %34,5 gerilemesi, finansman ve işletme sermayesi riskini artırıyor.
- Dikkat noktası: Net kârın 67,2 milyon TL olması olumlu; ancak %0,34’lük net marj, kârlılığın hâlâ kırılgan olduğunu gösteriyor.
- İzlenecek gösterge: Sonraki çeyreklerde satış büyümesinden çok brüt marj, FAVÖK marjı, net borç ve net parasal pozisyon birlikte değerlendirilmelidir.
Genel olarak bu sonuçlar, net kâr açısından toparlanma sinyali verse de henüz güçlü ve kalıcı bir operasyonel iyileşme göstermiyor. Şirketin yatırım hikâyesinin güçlenmesi için satışların enflasyonun üzerinde büyümesi, brüt marjın toparlanması ve artan net borcun kontrol altına alınması gerekiyor. Yatırım tavsiyesi değildir.