
Açılış
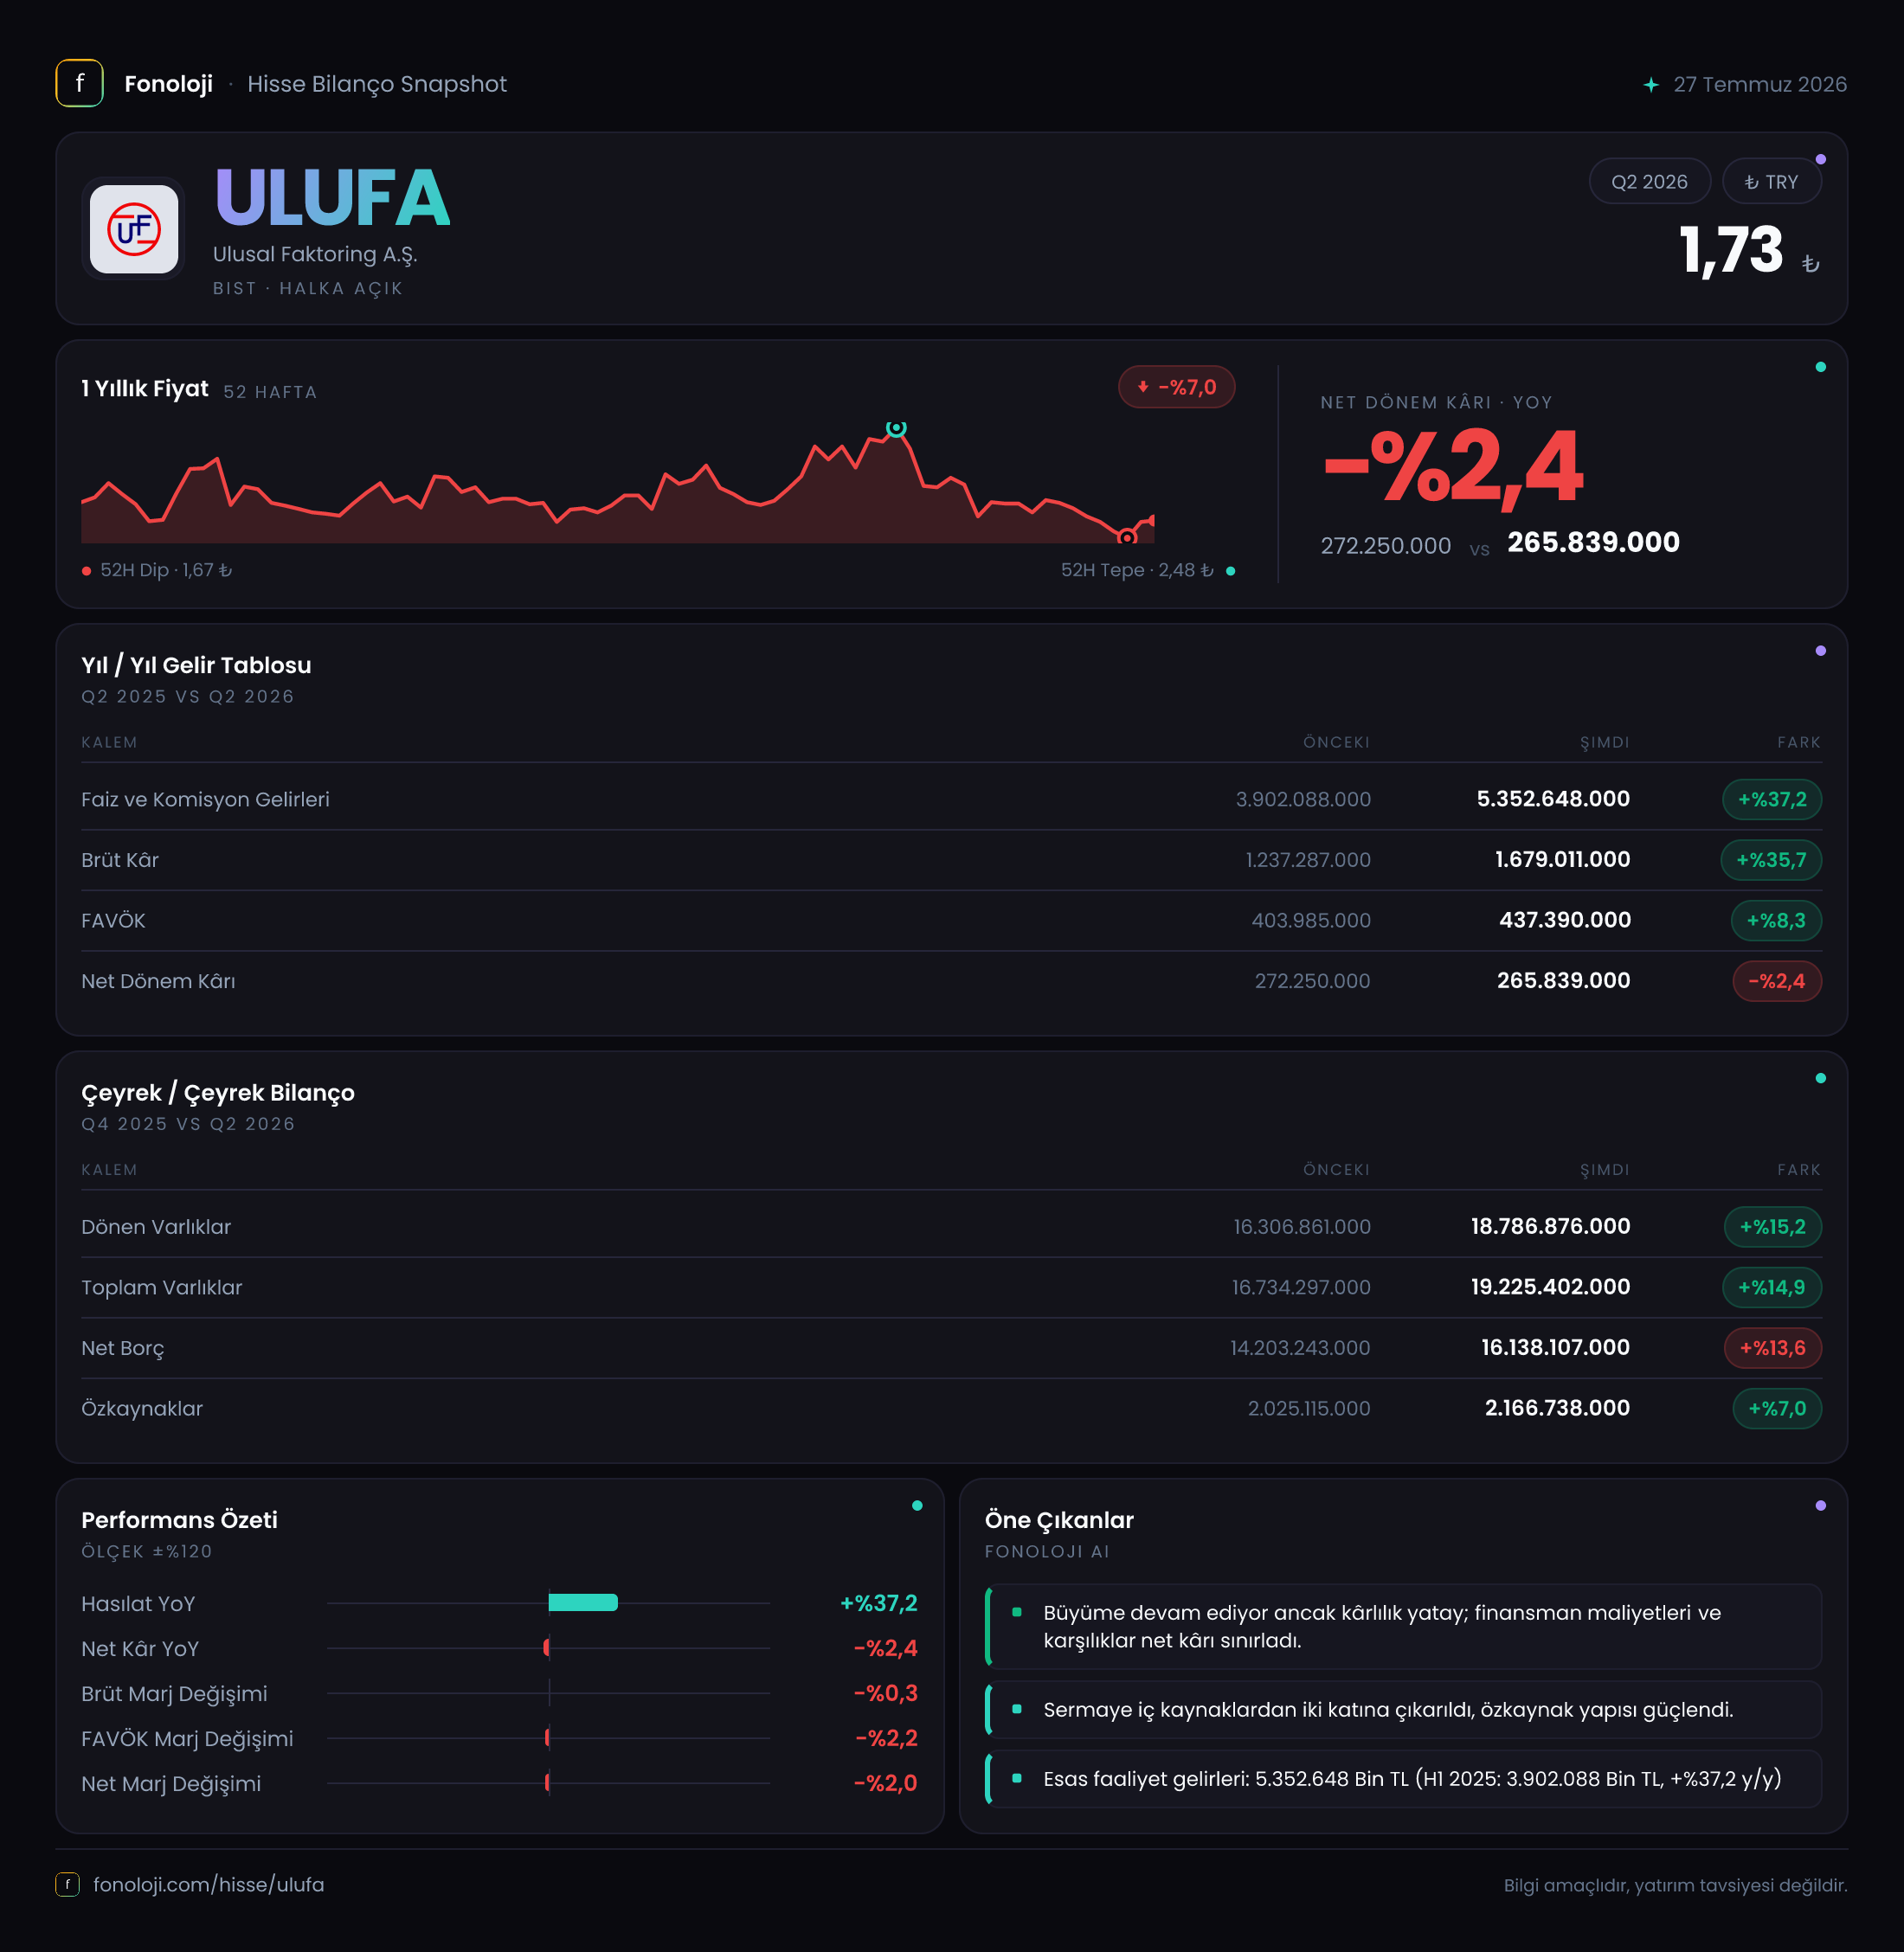
Ulusal Faktoring, işletmelere kısa vadeli finansman sağlayan ve bu faaliyetini yüksek bilanço kaldıraçıyla sürdüren bir faktoring şirketi. 2026/6AB sonuçları, şirketin nominal gelir üretimini güçlü biçimde artırdığını gösteriyor: satışlar %37,2 yükselerek 5,4 milyar TL’ye, FAVÖK ise %39,8 artarak 1,6 milyar TL’ye ulaşmış. Ancak bu büyüme net kâra aynı ölçüde yansımamış; net dönem kârı %2,4 gerileyerek 265,8 milyon TL olmuş. Ana hikâye bu nedenle yalnızca büyüme değil, yüksek finansman yükünün ve enflasyon muhasebesinin nihai kârlılık üzerindeki etkisi.
| KPI | 2026/6AB | 2025/6AB | Değişim | |---|---:|---:|---:| | Satışlar | 5,4 mlr TL | 3,9 mlr TL | %37,2 | | Brüt kâr | 1,7 mlr TL | 1,2 mlr TL | %35,7 | | FAVÖK | 1,6 mlr TL | 1,1 mlr TL | %39,8 | | Net dönem kârı | 265,8 mn TL | 272,3 mn TL | -%2,4 | | Net borç | 16,1 mlr TL | 14,2 mlr TL | %13,6 | | Özkaynaklar | 2,2 mlr TL | 2,0 mlr TL | %7,0 |
Satış Hikayesi
Şirketin satışları geçen yılın aynı dönemine göre 1,5 milyar TL artarak 5,4 milyar TL’ye çıktı. %37,2’lik büyüme, Türkiye’de yüzde 30’un üzerinde seyreden enflasyon dikkate alındığında tamamen reel bir sıçramaya işaret etmiyor; ancak satışların enflasyonun bir miktar üzerinde büyümesi, şirketin faaliyet hacmini koruduğunu ve nominal gelirlerini artırabildiğini gösteriyor. Reel büyümenin ne ölçüde gerçekleştiğini değerlendirmek için faktoring alacaklarının hacmi, müşteri sayısı, işlem adedi ve tahsilat performansı gibi operasyonel göstergeler de gerekli.
Brüt kârın %35,7 artarak 1,7 milyar TL’ye yükselmesi, gelir büyümesinin maliyetlerden tamamen kopmadığını gösteriyor. Buna rağmen brüt kâr artışı satış büyümesinin hafif altında kalmış. Bu durum, fonlama maliyetleri veya faaliyet maliyetlerinin gelir artışına paralel olarak yükseldiğine işaret edebilir. Faktoring şirketlerinde büyüme çoğu zaman ek kaynak kullanımı gerektirdiği için, satışlardaki artışın tek başına yeterli olmadığı; bu büyümenin hangi maliyet ve riskle finanse edildiğinin izlenmesi gerektiği unutulmamalı.
Çeyreklik trend açısından mevcut veri sınırlı. Paylaşılan karşılaştırma 2025/6AB ile yapılmış; dolayısıyla burada tam anlamıyla bir önceki çeyrekten diğerine ivme analizi yapmak mümkün değil. 2026/3 veya 2025/12 dönemine ait gelir tablosu ayrıntıları olmadan büyümenin yıl içinde hızlanıp hızlanmadığı konusunda kesin bir sonuç üretilemez.
Kârlılık
ULUFA’nın brüt kâr marjı, hesaplanan verilere göre %31,5 seviyesinde. Geçen yıl aynı dönemde bu oran yaklaşık %30,8 idi. Yaklaşık 0,7 puanlık iyileşme, şirketin gelir üretiminde sınırlı da olsa marj koruması sağladığını gösteriyor. Enflasyonist ortamda bu olumlu bir sinyal; çünkü yalnızca ciroyu büyütmek değil, gelirin bir bölümünü brüt kâra dönüştürme kabiliyetini korumak da önemli.
FAVÖK ise 1,6 milyar TL ile satışların yaklaşık %29,6’sına denk geliyor. Geçen yılki yaklaşık %28,2 marjla karşılaştırıldığında FAVÖK marjında 1,4 puanlık iyileşme var. Bu, faaliyet giderlerinin satışlara oranla daha kontrollü yönetildiğini ve operasyonel büyümenin kârlılığa katkı verdiğini düşündürüyor. Brüt kâr marjındaki artışın üzerine FAVÖK marjındaki iyileşmenin eklenmesi, faaliyet düzeyinde verimli bir görünüm ortaya koyuyor.
Buna karşın net kâr tablosu daha zayıf. 265,8 milyon TL’lik net kâr, satışların yalnızca yaklaşık %4,9’una karşılık geliyor. Geçen yıl aynı dönemde net kâr marjı yaklaşık %7,0 idi. Yani satışlar büyürken FAVÖK marjı iyileşmiş, fakat net kâr marjı yaklaşık 2 puan gerilemiş. Bu ayrışma; finansman giderleri, borçlanma maliyetleri, kur etkileri, vergi kalemleri ve enflasyon muhasebesi gibi faaliyet sonrası unsurların şirket kârını aşağı çektiğini gösteriyor.
Başka bir ifadeyle ULUFA, faaliyet seviyesinde daha güçlü; fakat bu güç henüz hissedarın elde ettiği net kâra aynı ölçüde dönüşmüyor. Önümüzdeki dönemlerde özellikle finansman giderlerinin satışlara ve FAVÖK’e oranı kritik olacak.
Bilanço Sağlığı
Toplam varlıklar önceki dönem sonuna göre %14,9 artarak 19,2 milyar TL’ye yükselmiş. Bu büyümenin ana kaynağı dönen varlıklar: dönen varlıklar %15,2 artışla 18,8 milyar TL’ye ulaşırken, duran varlıklar yalnızca %2,6 artarak 438,5 milyon TL olmuş. Bu dağılım, şirket bilançosunun ağırlıklı olarak kısa vadeli finansal faaliyetlere ve faktoring alacaklarına dayandığını gösteriyor.
Net borç 14,2 milyar TL’den 16,1 milyar TL’ye çıkarak %13,6 yükselmiş. Net borçtaki artış, toplam varlık büyümesinin biraz altında kalsa da hâlâ yüksek bir kaldıraç seviyesine işaret ediyor. Raporlanan 6AB FAVÖK’ü üzerinden basit bir karşılaştırma yapıldığında net borç/FAVÖK oranı yaklaşık 10,1x seviyesinde. Ancak bu hesap altı aylık FAVÖK ile yapıldığı için yıllıklandırılmış bir borçluluk oranı değildir; yine de şirketin faaliyet hacmini önemli ölçüde borçla finanse ettiğini açıkça ortaya koyuyor.
Özkaynaklar %7 artarak 2,2 milyar TL’ye yükselmiş, fakat varlıklar daha hızlı büyüdüğü için özkaynakların toplam varlıklara oranı yaklaşık %12’den %11,5’e gerilemiş. Bu, bilanço büyürken sermaye tamponunun nispeten zayıfladığını gösteriyor. Faktoring sektöründe kaldıraç iş modelinin doğal bir parçası olsa da, borç büyümesinin özkaynak artışını sürekli aşması finansman maliyeti ve tahsilat riski açısından dikkat gerektirir.
Net Parasal Pozisyon (TAS 29)
Finansal veride net parasal pozisyon kalemi paylaşılmamış. Bu nedenle TAS 29 enflasyon muhasebesinin 2026/6AB net kârına pozitif mi yoksa negatif mi katkı yaptığını kesin olarak söylemek mümkün değil.
Bu kalem özellikle yüksek borçla çalışan şirketlerde önem taşıyor. Net parasal yükümlülük pozisyonu bulunan şirketler, yüksek enflasyon ortamında enflasyon muhasebesi kaynaklı parasal kazanç yazabilir; ancak bunun tersi durumda parasal kayıp net kârı aşağı çekebilir. ULUFA’nın net borcu 16,1 milyar TL seviyesinde olduğu için, parasal pozisyonun net kâr üzerindeki etkisi faaliyet performansından bağımsız biçimde önemli olabilir. Yatırımcıların gelecek raporlarda net parasal pozisyon, finansman giderleri ve vergi öncesi kâr bağlantısını birlikte incelemesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
ULUFA’da yatırımcı açısından iki farklı tablo var:
- Fırsat tarafında, satışlar ve FAVÖK enflasyonun üzerinde büyümüş; FAVÖK marjı da geçen yıla göre iyileşmiş.
- Risk tarafında, net kâr gerilemiş, net borç 16,1 milyar TL’ye ulaşmış ve özkaynakların bilanço içindeki payı azalmış.
- Şirketin faaliyet büyümesi güçlü görünse de bu büyümenin borçla finanse edilmesi, faiz ve fonlama maliyetlerini temel hassasiyet haline getiriyor.
- Net kârın FAVÖK’e göre zayıf kalması, faaliyet performansının henüz tam anlamıyla hissedar kârlılığına dönüşmediğini gösteriyor.
- Çeyreklik veri eksik olduğu için büyümenin sürdürülebilirliği, yıl içindeki ivme ve marjların son dönemdeki yönü için yeni finansal raporları beklemek gerekiyor.
Özetle 2026/6AB, ULUFA için operasyonel büyümenin korunduğu ancak borçluluk ve faaliyet sonrası giderlerin net kârı baskıladığı bir dönem. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca satışların artması değil, net borç artışının yavaşlaması, net kâr marjının toparlanması ve TAS 29 etkisinin şeffaf biçimde görülmesi gerekecek. Yatırım tavsiyesi değildir.