
Açılış
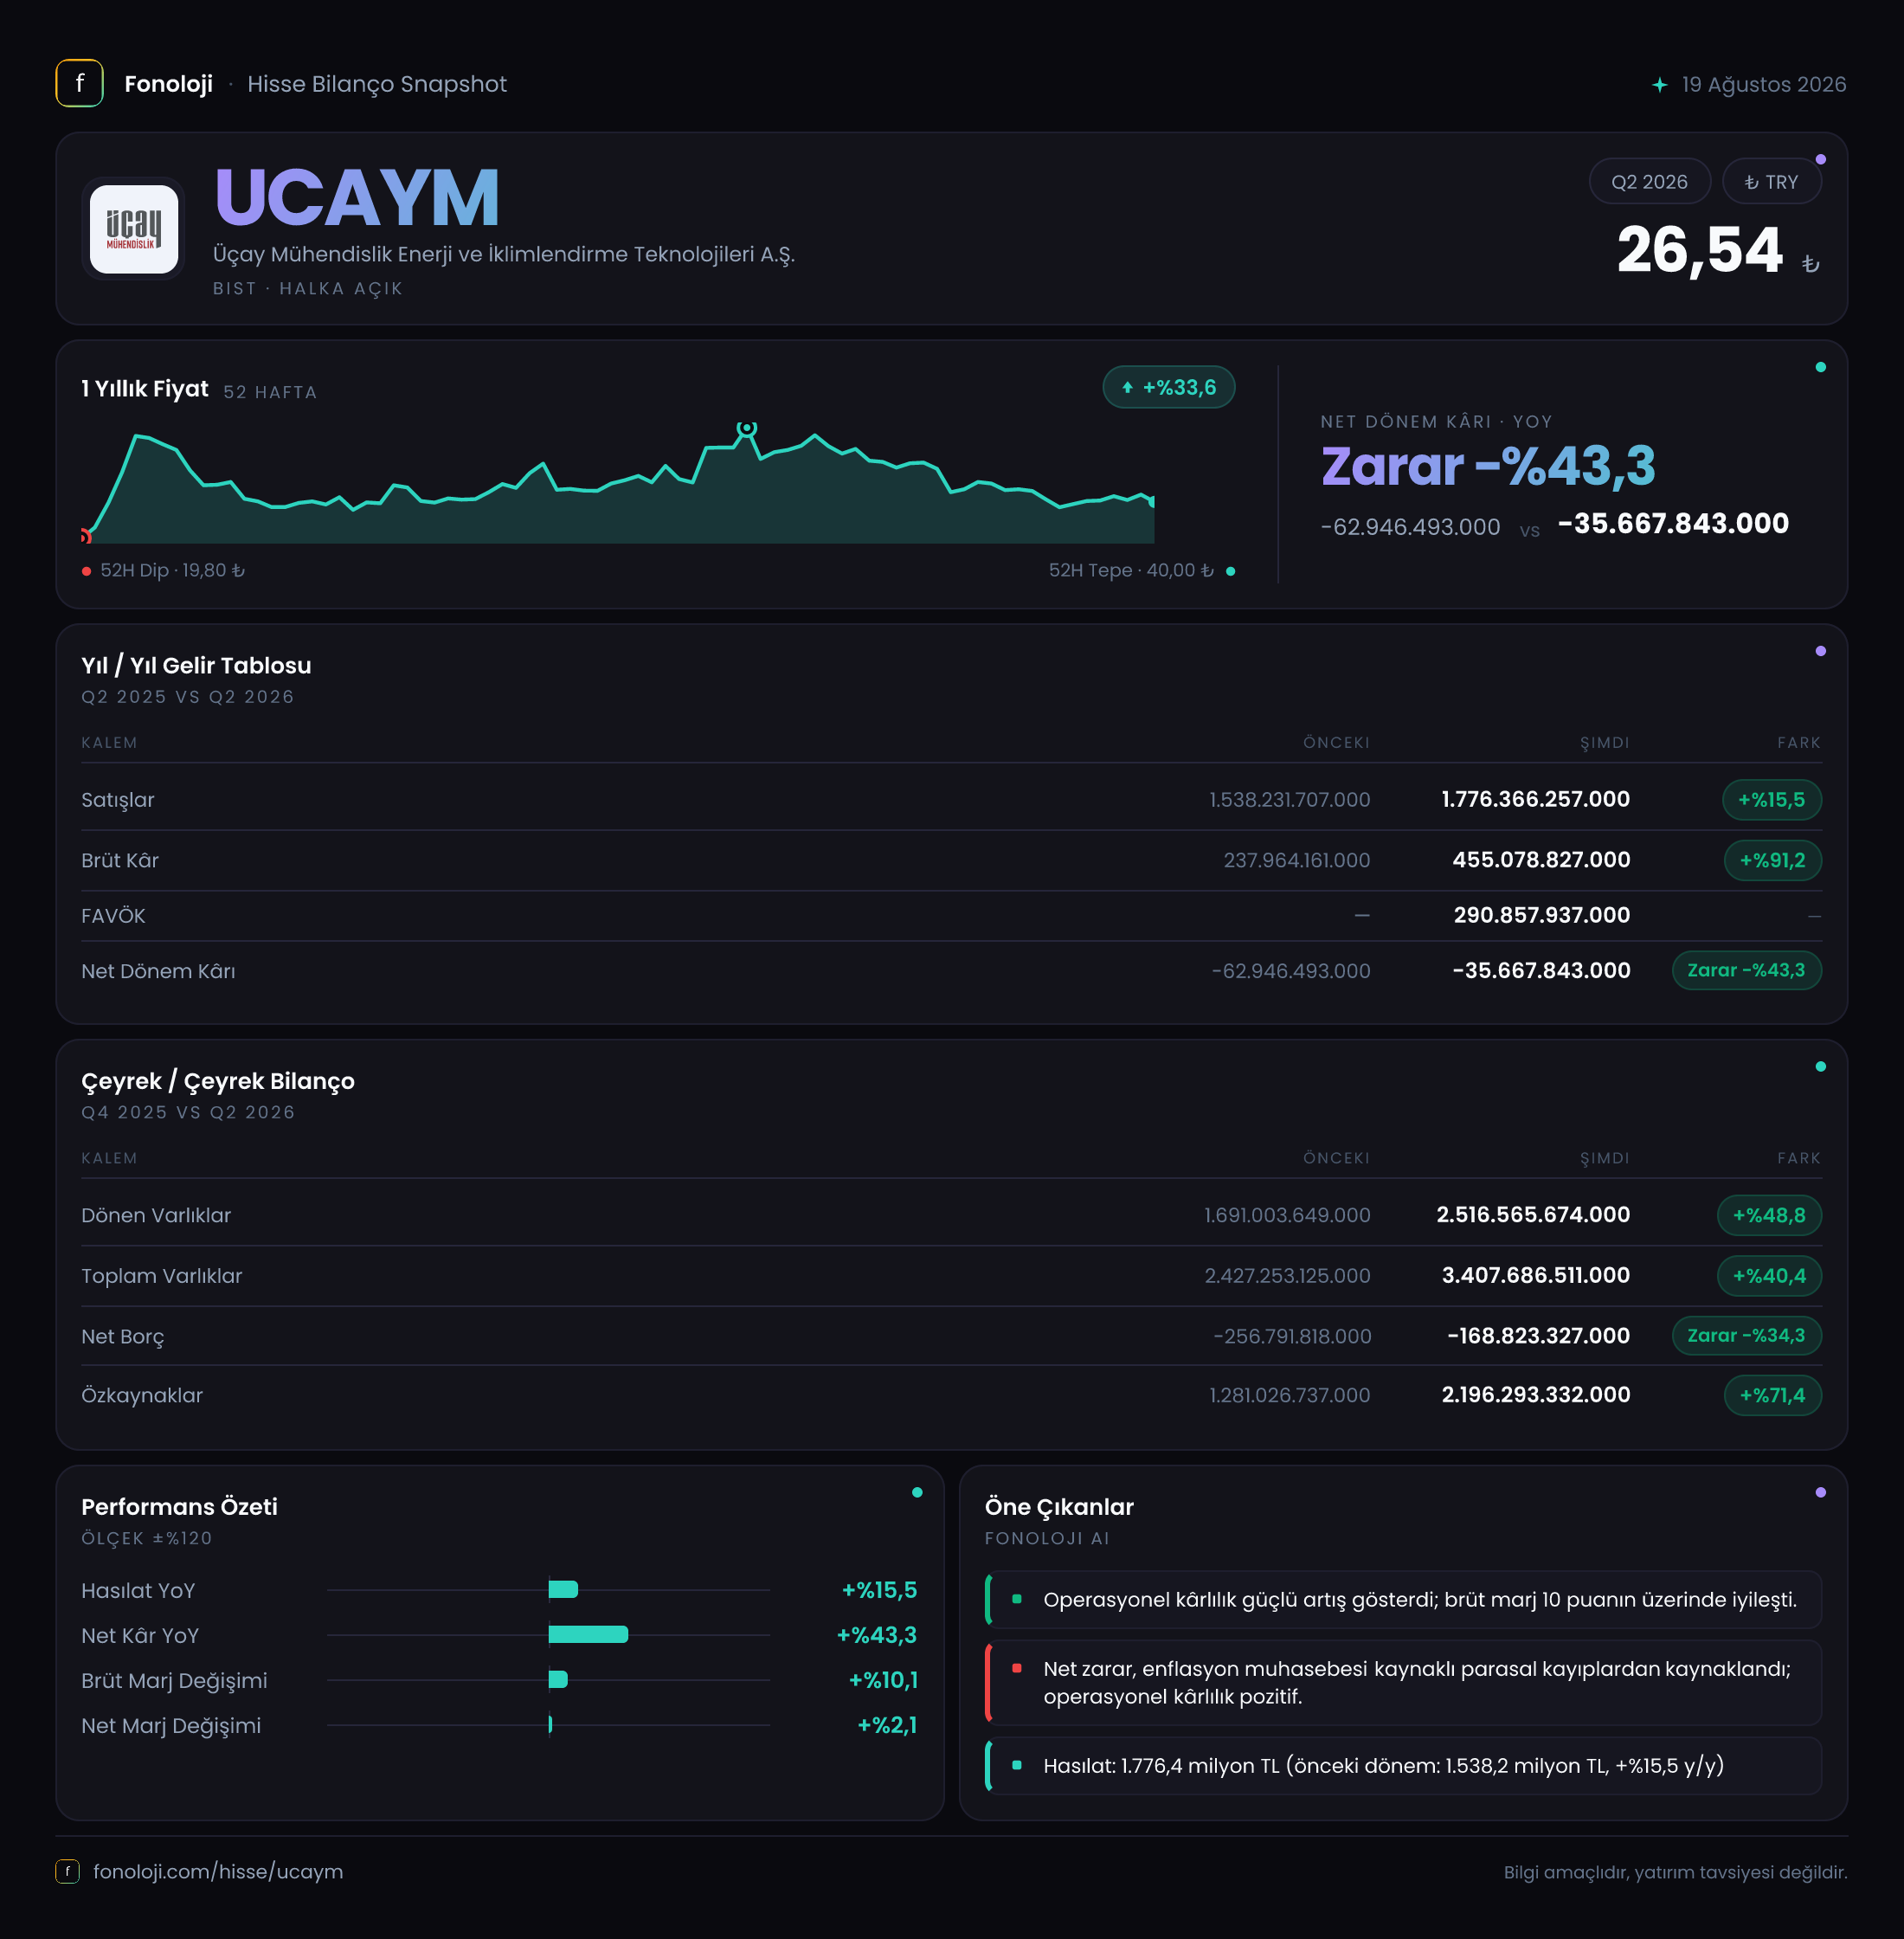
Üçay Mühendislik Enerji ve İklimlendirme Teknolojileri, enerji, mühendislik ve iklimlendirme çözümleri alanında faaliyet gösteren bir teknoloji ve proje şirketi olarak öne çıkıyor. 2026/6AB döneminde ana hikâye, satışların sınırlı büyümesine karşın brüt kârlılıkta belirgin bir sıçrama yaşanması. Şirketin net dönem zararı geçen yılın aynı dönemine göre daralmış olsa da 303,3 milyon TL’lik net parasal kayıp, operasyonel iyileşmenin net kâra tam olarak yansımasını engelliyor. Bilanço tarafında ise özkaynakların ve varlıkların güçlenmesi dikkat çekiyor; ancak net nakit pozisyonundaki gerileme, büyümenin daha fazla işletme sermayesi gerektirdiğine işaret ediyor.
Satış Hikayesi
Şirketin satışları, geçen yılın aynı dönemindeki 1,5 milyar TL’den 1,8 milyar TL’ye yükselerek %15,5 arttı. Nominal olarak bakıldığında bu artış olumlu; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi reel anlamda hâlâ sorgulanmalı. Başka bir ifadeyle şirket daha yüksek tutarda satış yapmış olsa da bu artışın tamamının gerçek hacim büyümesinden veya pazar payı kazanımından kaynaklandığını söylemek mümkün değil.
Eldeki karşılaştırma, ara dönem bazında geçen yılın aynı dönemiyle yapılıyor. Veride 2025/6 satışları 863,9 milyon TL olarak ayrıca verilmiş; bu rakam çeyreklik bir gösterge olarak sunulduğu için 2026/6AB toplamıyla doğrudan karşılaştırılması sağlıklı olmaz. Dolayısıyla şirketin son çeyrekte satış ivmesini artırıp artırmadığını veya yılın ilk yarısındaki büyümenin hangi çeyrekten kaynaklandığını söylemek için daha ayrıntılı çeyreklik veri beklemek gerekiyor.
Satışlardaki %15,5’lik büyümenin asıl önemli tarafı, brüt kârdaki artışla birlikte okunmalı. Satışlar sınırlı büyürken brüt kârın çok daha hızlı artması, şirketin düşük marjlı işlerden daha yüksek marjlı projelere yönelmiş olabileceğini, fiyatlama gücünün iyileştiğini veya maliyetlerini daha iyi kontrol ettiğini gösteriyor. Ancak bu gelişmenin sürdürülebilirliği, yeni alınan projelerin marjlarına ve maliyetlerin enflasyon karşısında ne ölçüde yönetilebildiğine bağlı.
Kârlılık
Brüt kâr, geçen yılın aynı dönemindeki 238,0 milyon TL’den 455,1 milyon TL’ye çıkarak %91,2 yükseldi. Bu artış, satış büyümesinin yaklaşık altı katına yakın. Buna bağlı olarak brüt kâr marjı da yaklaşık %15,9’dan %25,3’e yükselmiş durumda. Yani şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 15,9 TL brüt kâr elde ederken, bu dönemde 25,3 TL brüt kâr üretmiş. Bu, finansal tablodaki en güçlü gelişme.
Şirketin FAVÖK’ü 290,9 milyon TL ve FAVÖK marjı yaklaşık %16,2 seviyesinde. Brüt kâr ile FAVÖK arasındaki farkın görece sınırlı olması, faaliyet giderlerinin brüt kâr artışını önemli ölçüde tüketmediğini gösteriyor. FAVÖK marjının brüt marjın altında kalması normal olmakla birlikte, operasyonel giderlerin kontrol altında tutulduğuna dair olumlu bir sinyal veriyor.
Buna rağmen şirket 35,7 milyon TL net zarar açıkladı. Geçen yılın aynı dönemindeki 62,9 milyon TL zarara göre zarar %43,3 azaldı. Net zarar marjı da yaklaşık -%4,2’den -%2,0’a iyileşti. Bu tablo, operasyonel kârlılığın net sonucu desteklediğini; ancak finansal ve parasal etkilerin hâlâ ağır olduğunu gösteriyor.
Özellikle 303,3 milyon TL’lik net parasal kayıp, FAVÖK’ün üzerinde bir büyüklüğe sahip. Bu nedenle şirketin operasyonel olarak kârlı görünmesine rağmen net kâr üretememesi şaşırtıcı değil. Geçen yılki 100,9 milyon TL’lik net parasal kayba kıyasla bu kalem %200,6 artmış. Dolayısıyla brüt marj ve FAVÖK tarafındaki iyileşme güçlü olsa da, net kâra geçiş için enflasyon muhasebesinin yarattığı yükün azalması veya operasyonel kârın daha da büyümesi gerekiyor.
Bilanço Sağlığı
Bilanço, dönem içinde belirgin şekilde büyümüş. Toplam varlıklar önceki yıl sonundaki 2,4 milyar TL’den 3,4 milyar TL’ye çıkarak %40,4 arttı. Bu büyümenin ana kaynağı dönen varlıklar: dönen varlıklar 1,7 milyar TL’den 2,5 milyar TL’ye yükselerek %48,8 büyüdü. Bu artış, şirketin faaliyet hacmiyle birlikte ticari alacak, stok veya diğer kısa vadeli işletme varlıklarında büyüme yaşadığını düşündürüyor; ancak alt kırılım bulunmadığı için hangi kalemin baskın olduğunu söylemek mümkün değil.
Duran varlıklar da 736,2 milyon TL’den 891,1 milyon TL’ye çıkarak %21 arttı. Bu artış, şirketin kapasite, teknoloji veya uzun vadeli varlık yatırımlarının sürdüğünü gösteriyor; fakat yatırım harcamalarının nakit yaratımı üzerindeki etkisini değerlendirmek için nakit akış tablosu gerekli.
Özkaynaklar 1,3 milyar TL’den 2,2 milyar TL’ye yükselerek %71,4 arttı. Böylece özkaynakların toplam varlıklara oranı yaklaşık %53’ten %65’e çıkıyor. Bu, bilanço dayanıklılığı açısından olumlu bir gelişme. Şirketin varlıklarının daha büyük bölümü özkaynaklarla finanse ediliyor ve borçluluk baskısı sınırlı kalıyor.
Net borç kalemi negatif olduğu için şirket net borçlu değil, net nakit pozisyonunda. Net nakit önceki yıl sonundaki 256,8 milyon TL’den 168,8 milyon TL’ye gerilemiş. Tabloda bu değişim net borçta %34,3 artış olarak yer alsa da ekonomik açıdan yorum, şirketin nakit tamponunun yaklaşık 88 milyon TL azaldığı yönünde olmalı. Mevcut FAVÖK üzerinden net borç/FAVÖK oranı yaklaşık -%0,6; bu oran şirketin borç baskısından ziyade net nakit taşıdığını gösteriyor. Ancak net nakit azalması, bilanço büyümesinin nakit yaratımından daha hızlı gerçekleştiğini düşündürdüğü için izlenmeli.
Net Parasal Pozisyon (TAS 29)
TAS 29 kapsamında şirketin net parasal pozisyonu -303,3 milyon TL. Bu rakamı net parasal kayıp olarak okumak gerekir: yüksek enflasyon ortamında parasal yükümlülükler ve parasal varlıkların yapısı, şirketin net kârını olumsuz etkilemiş.
Geçen yıl aynı dönemdeki -100,9 milyon TL’ye göre kaybın %200,6 artması, enflasyon muhasebesinin bu dönem net sonucu üzerindeki baskısının belirgin biçimde yükseldiğini gösteriyor. Operasyonel kârlılık güçlenmesine rağmen net zararın devam etmesinin temel nedeni burada yatıyor.
Bu kalem, şirketin faaliyet performansının kötü olduğu anlamına gelmez; ancak yatırımcı açısından önemli bir uyarıdır. FAVÖK güçlü olsa bile parasal kayıp, vergi ve diğer finansal etkiler nedeniyle net kâr üretimi gecikebilir. Ayrıca parasal pozisyonun gelecek dönemlerde nasıl şekilleneceği; işletme sermayesi, nakit seviyesi, borçların vadesi ve enflasyon dinamiklerine bağlı olacaktır.
Yatırımcı için Ne Anlama Geliyor?
Üçay Mühendislik’in bu dönemdeki finansal resmi iki farklı hikâyeyi aynı anda taşıyor. Bir tarafta %25,3 brüt marj, 290,9 milyon TL FAVÖK ve geçen yıla göre daralan net zarar, operasyonel yapının güçlendiğini gösteriyor. Diğer tarafta satışların enflasyonun altında büyümesi, net parasal kaybın 303,3 milyon TL’ye çıkması ve net nakit tamponunun azalması, bu iyileşmenin henüz risksiz olmadığını ortaya koyuyor.
Yatırımcı açısından takip edilmesi gereken başlıklar şunlar:
- Brüt marjın %25 seviyesinde kalıcı olup olmadığı
- Net parasal kaybın gelecek dönemlerde azalması
- Dönen varlık büyümesinin nakit akışına dönüşüp dönüşmediği
- Net nakit pozisyonunun korunması
- Satış büyümesinin enflasyonu aşarak reel büyümeye dönüşmesi
Özetle veri, şirketin operasyonel kârlılıkta güçlü bir toparlanma yaşadığını; fakat TAS 29 etkisi ve işletme sermayesi ihtiyacı nedeniyle net kâra geçişin henüz tamamlanmadığını gösteriyor. Marj iyileşmesi sürdürülebilir hale gelir ve net parasal kayıp normalleşirse, mevcut operasyonel güç net kâra daha belirgin biçimde yansıyabilir. Aksi durumda yüksek brüt kâr ve FAVÖK, yatırımcı açısından tek başına yeterli olmayacaktır.
Yatırım tavsiyesi değildir.