
Açılış
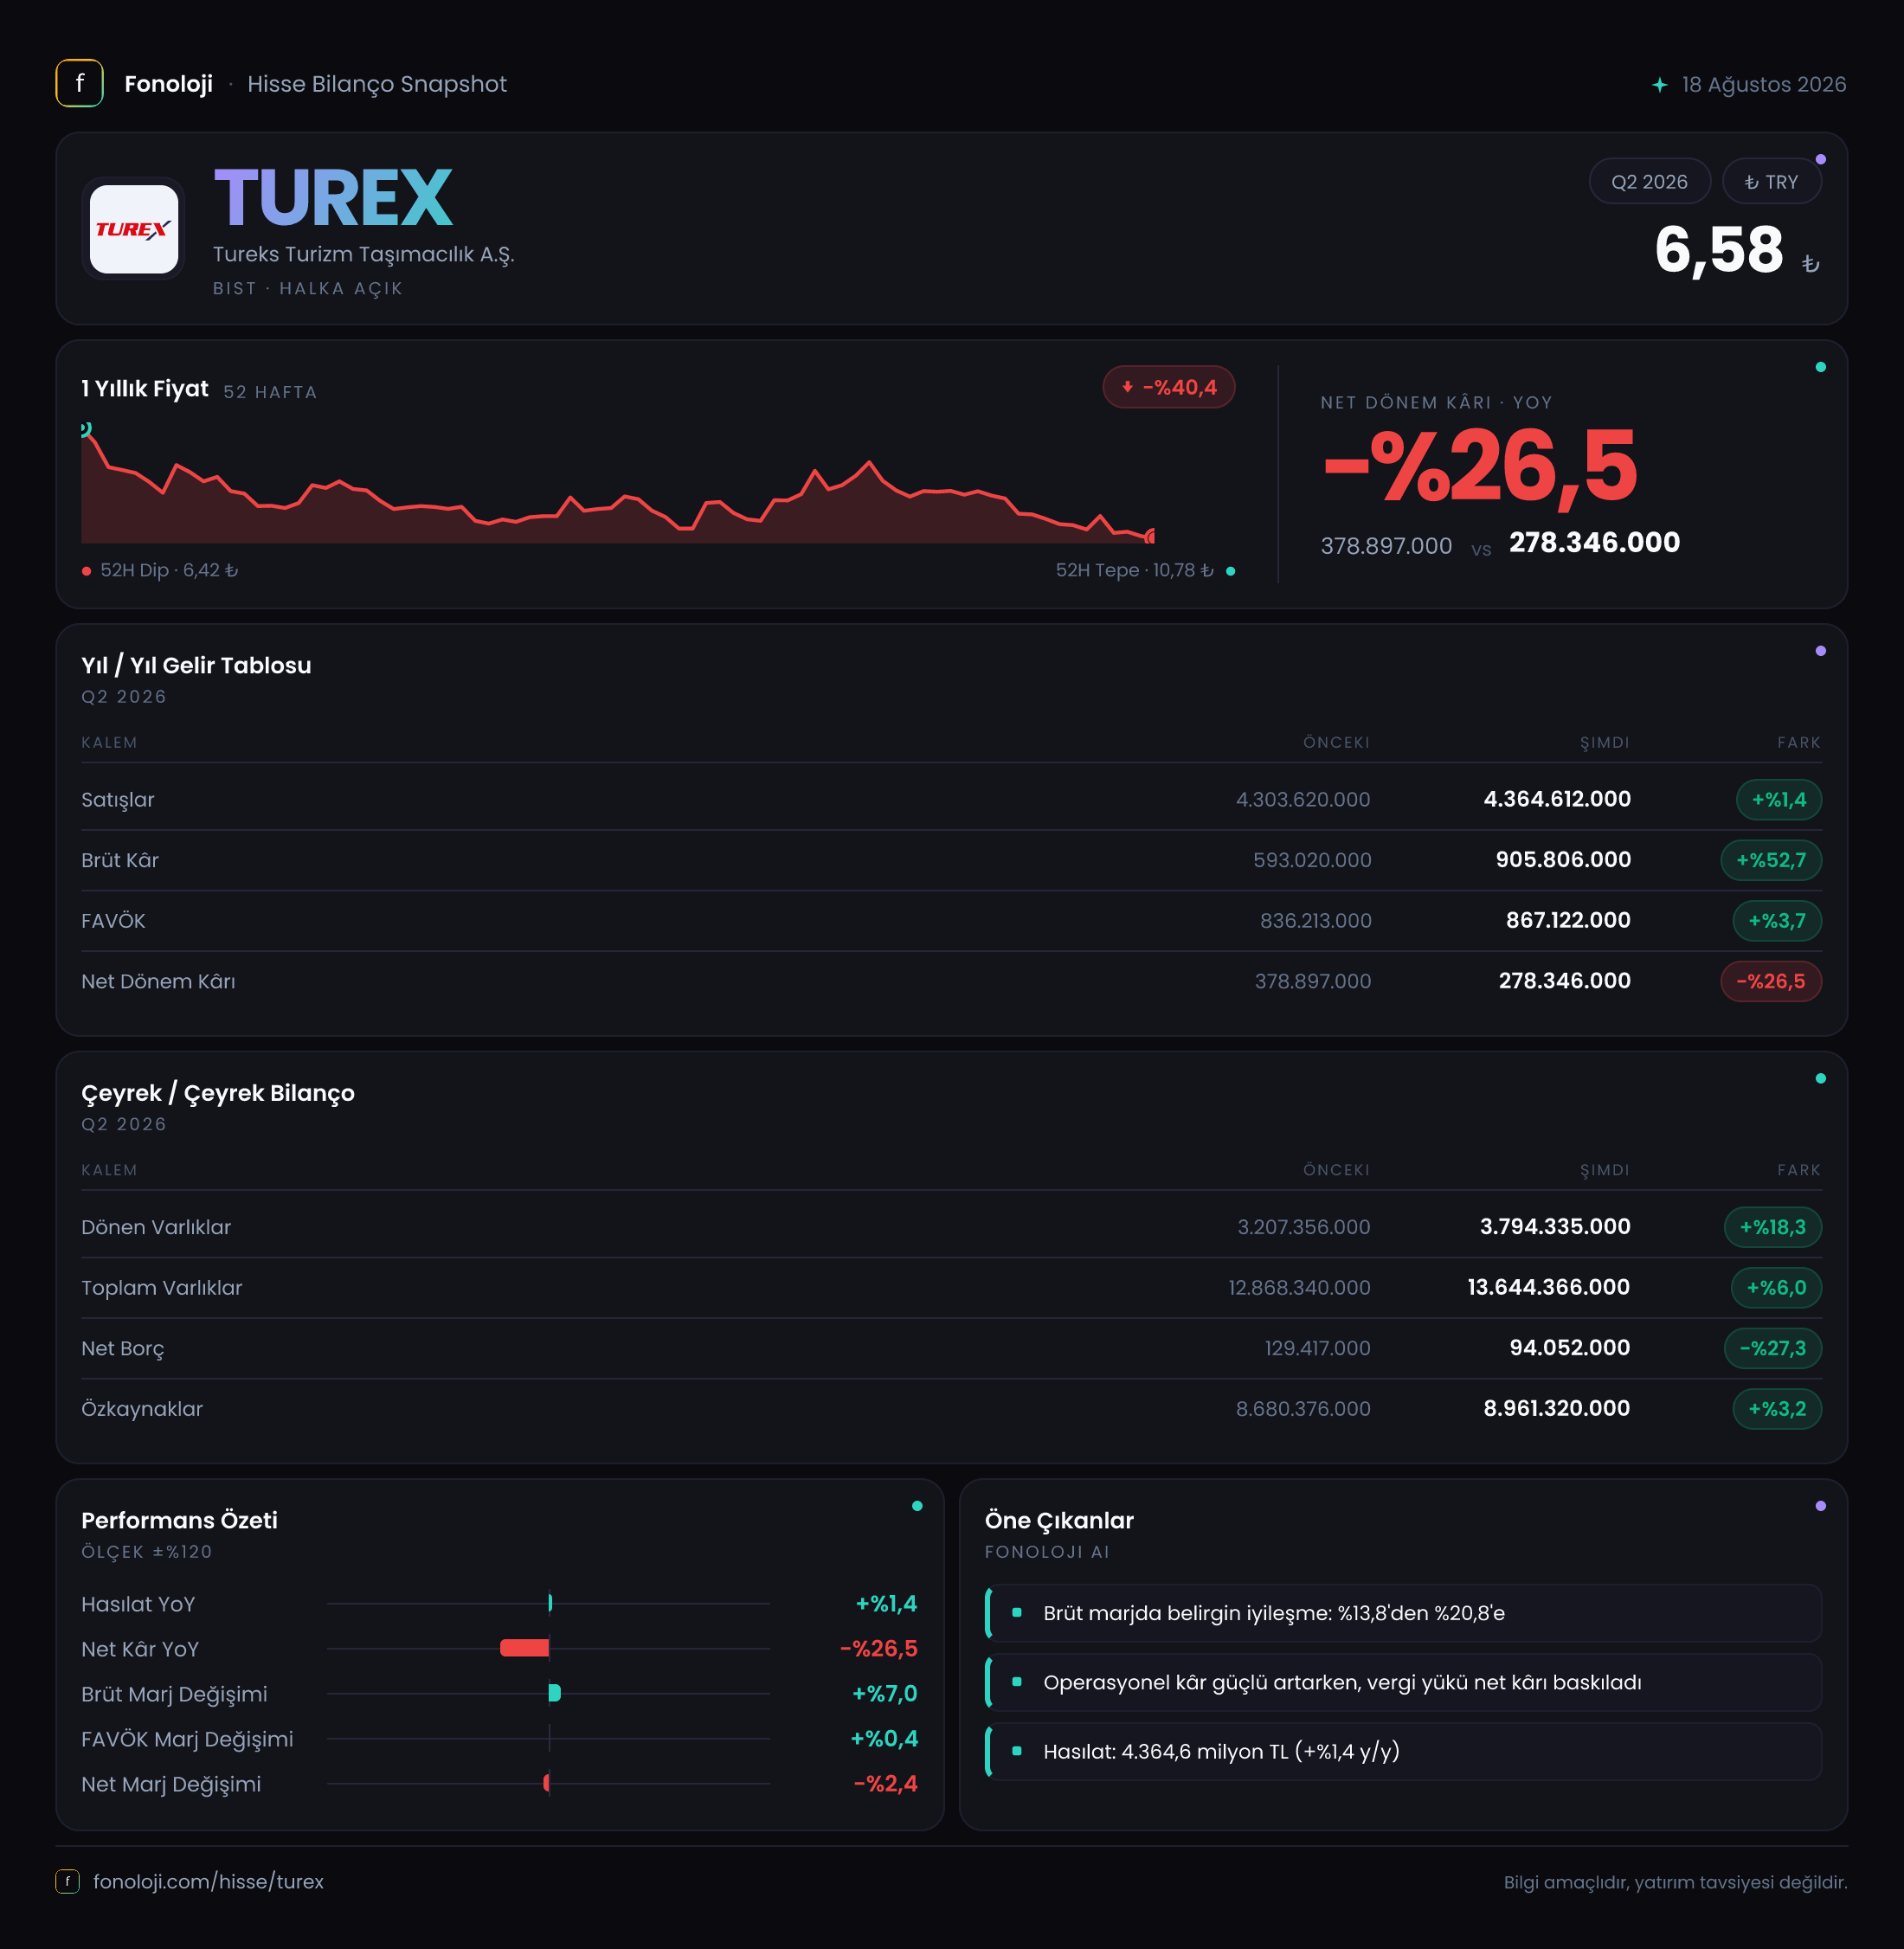
TUREKS Turizm Taşımacılık, personel ve öğrenci taşımacılığı başta olmak üzere ulaşım hizmetleri sunan bir şirket olarak 2026/6AB döneminde operasyonel olarak dirençli, ancak net kâr tarafında zayıflayan bir görünüm ortaya koydu. İlk altı ayda satışlar nominal olarak yalnızca %1,4 artarken, brüt kârın %52,7 yükselmesi maliyet yapısında veya hizmet karmasında belirgin bir iyileşmeye işaret ediyor. Buna karşın FAVÖK artışı %3,7 ile sınırlı kaldı ve net dönem kârı %26,5 geriledi. Dolayısıyla bu dönemin ana hikâyesi, “satış büyümesi zayıf fakat brüt kârlılık güçlü; net kâr ise faaliyet dışı kalemler ve finansal etkiler nedeniyle baskı altında” şeklinde özetlenebilir.
Satış Hikayesi
TUREKS’in 2026 yılının ilk altı ayındaki satışları 4,4 milyar TL seviyesine ulaştı. Geçen yılın aynı döneminde satışlar 4,3 milyar TL idi; yani şirket yaklaşık 60 milyon TL civarında nominal bir artış sağladı. İlk bakışta satışların korunmuş olması olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, %1,4’lük büyüme reel olarak daralmaya işaret ediyor. Başka bir ifadeyle şirket mevcut gelir hacmini nominal olarak korumuş, ancak fiyat artışlarını ve maliyet enflasyonunu satışlara aynı ölçüde yansıtamamış görünüyor.
Taşımacılık sektöründe satışların büyümesi; sözleşme yenilemeleri, araç kapasitesi, sefer hacmi ve hizmet fiyatlarının güncellenme hızına bağlıdır. Bu veriler, TUREKS’in gelir tarafında henüz güçlü bir hacim veya fiyatlama ivmesi yaratamadığını gösteriyor. Özellikle yakıt, personel, bakım ve araç işletme giderlerinin yüksek enflasyonla arttığı bir ortamda, satışların enflasyonun gerisinde kalması ilerleyen dönemler açısından dikkat edilmesi gereken temel bir başlık.
Bununla birlikte satışların zayıf büyümesine rağmen brüt kârda görülen güçlü artış, her şeyin gelir tablosunun üst satırından okunamayacağını gösteriyor. Şirket daha kârlı hizmetlere yönelmiş, doğrudan maliyetlerini azaltmış veya sözleşme fiyatlamasında operasyonel bir iyileşme sağlamış olabilir. Ancak mevcut veri, bu değişimin kaynağını ayrıştırmaya izin vermiyor. Çeyreklik veriler paylaşılmadığı için büyümenin yılın hangi bölümünde gerçekleştiğini ve son çeyrekte ivmenin güçlenip güçlenmediğini henüz söylemek mümkün değil.
Kârlılık
TUREKS’in brüt kârı 905,8 milyon TL oldu. Geçen yıl aynı dönemde bu rakam 593,0 milyon TL seviyesindeydi. Böylece brüt kâr %52,7 artarken, brüt kâr marjı yaklaşık %13,8’den %20,6’ya yükseldi. Satışların yalnızca %1,4 büyüdüğü bir dönemde brüt marjın yaklaşık 6,8 puan artması, şirketin hizmet üretim maliyetleri üzerinde daha iyi kontrol sağladığını veya daha yüksek marjlı işlerin toplam içindeki payının arttığını düşündürüyor. Bu, dönemin en güçlü finansal göstergesi.
Ancak bu iyileşme FAVÖK seviyesine aynı ölçüde yansımadı. FAVÖK 867,1 milyon TL ile geçen yılki 836,2 milyon TL’nin yalnızca %3,7 üzerinde gerçekleşti. FAVÖK marjı da yaklaşık %19,4’ten %19,7’ye yükseldi; yani faaliyet kârlılığında sınırlı bir gelişme var. Brüt kâr ile FAVÖK arasındaki farkın bu yıl daha yüksek olması, brüt kâr sonrasında yönetim, pazarlama, genel işletme veya diğer faaliyet giderlerinin kârlılığı aşağı çektiğini gösteriyor. Bu giderlerin ayrıntısı paylaşılmadığından belirli bir kalem hakkında kesin hüküm kurmak doğru olmaz; ancak brüt marjdaki kazanımın FAVÖK’e taşınamaması izlenmesi gereken bir konu.
Net dönem kârı ise 278,3 milyon TL olarak gerçekleşti ve geçen yılki 378,9 milyon TL’ye göre %26,5 geriledi. Net kâr marjı yaklaşık %8,8’den %6,3’e düştü. Böylece şirket operasyonel olarak kâr üretmeye devam etse de, FAVÖK ile net kâr arasındaki dönüşüm belirgin biçimde zayıfladı. Bu farkın altında finansman giderleri, amortisman, vergi ve diğer faaliyet dışı kalemler bulunabilir; ancak sunulan veriler bu kalemleri ayrı ayrı göstermiyor. Bu nedenle yatırımcı açısından yalnızca FAVÖK’e değil, FAVÖK’ün net kâra ne ölçüde dönüştüğüne de bakmak gerekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli ve güçlü bir görünüm sunuyor. Dönen varlıklar önceki yıl sonuna göre %18,3 artarak 3,8 milyar TL’ye yükseldi. Toplam varlıklar da %6,0 artışla 13,6 milyar TL seviyesine ulaştı. Dönen varlıklardaki artış, şirketin kısa vadeli likidite kapasitesinin güçlendiğini gösterebilir; ancak bunun nakit, ticari alacak veya stok kaynaklı olup olmadığı paylaşılmadığından artışın kalitesini ayrıntılı biçimde değerlendirmek mümkün değil.
Duran varlıklar 9,9 milyar TL ile önceki dönem sonuna göre %2,0 arttı. Taşımacılık şirketleri açısından araç filosu ve operasyonel varlıklar bilançonun önemli bölümünü oluşturur. Bu nedenle duran varlıkların sınırlı artışı, dönem içinde agresif bir yatırım veya filo genişlemesi yapılmadığına işaret ediyor olabilir; fakat varlık kırılımı bulunmadığı için bu yorum temkinli ele alınmalı.
Özkaynaklar 9,0 milyar TL’ye çıkarak %3,2 büyüdü. Toplam varlıkların yaklaşık üçte ikisinin özkaynaklarla finanse edilmesi, şirketin bilanço kaldıraç seviyesinin düşük olduğuna işaret ediyor. Daha da önemlisi net borç 129,4 milyon TL’den 94,1 milyon TL’ye geriledi; düşüş %27,3 oldu. Net borç/FAVÖK oranı yaklaşık 0,11x seviyesinde. Bu, şirketin borçluluğunun operasyonel kâra göre oldukça düşük olduğunu ve faiz oranlarındaki oynaklığa karşı finansal kırılganlığının sınırlı kaldığını gösteriyor.
Net Parasal Pozisyon (TAS 29)
TUREKS’in net parasal pozisyonu 167,6 milyon TL olarak gerçekleşti ve geçen yıl aynı dönemdeki 149,5 milyon TL’ye göre %12,1 arttı. Enflasyon muhasebesi kapsamında net parasal pozisyon gelirinin pozitif olması, şirketin parasal yükümlülüklerinin parasal varlıklarına kıyasla daha yüksek olabileceğini ve yüksek enflasyon ortamında bundan muhasebesel bir kazanç elde ettiğini gösterir.
Bu kalem net dönem kârını desteklemiş olsa da faaliyetlerden yaratılan nakit anlamına gelmez. Dolayısıyla 167,6 milyon TL’lik net parasal pozisyon gelirini şirketin kalıcı operasyonel performansı olarak okumamak gerekir. Net kârın düşmesine rağmen bu gelir kaleminin artması, faaliyet dışı etkilerin sonucu yumuşattığını; buna karşın net kâr gerilemesinin daha da belirgin olabileceğini düşündürüyor. TAS 29 etkisi, karşılaştırmaları zorlaştırdığı için FAVÖK, nakit akışı ve borçluluk göstergeleriyle birlikte izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
TUREKS’te yatırımcı açısından iki farklı tablo aynı anda görülüyor:
- Fırsat: Brüt kâr marjındaki yaklaşık 6,8 puanlık iyileşme, şirketin maliyet yapısında veya hizmet karmasında güçlü bir gelişme olduğunu gösteriyor.
- Güçlü bilanço: Net borcun 94,1 milyon TL’ye inmesi ve yaklaşık 0,11x net borç/FAVÖK oranı, finansal riskin düşük olduğuna işaret ediyor.
- Risk: Satış büyümesinin %1,4 ile enflasyonun çok altında kalması, şirketin reel olarak küçüldüğünü gösteriyor.
- İzlenecek başlık: Brüt kâr artışının neden FAVÖK’e ve net kâra aynı ölçüde yansımadığı açıklığa kavuşmalı. Faaliyet giderleri, finansman maliyetleri ve vergi yükü burada belirleyici olacak.
- Belirsizlik: Çeyreklik veri bulunmadığından performansın dönem içinde ivme kazanıp kazanmadığı henüz değerlendirilemiyor.
Sonuç olarak TUREKS, düşük borçluluk ve güçlü brüt marj gelişimi sayesinde bilanço bakımından dayanıklı bir profil sergiliyor. Ancak satışların enflasyon karşısında zayıf kalması ve net kârın gerilemesi, bu olumlu tabloyu sınırlıyor. Önümüzdeki dönemde en kritik soru, şirketin marj avantajını korurken satış büyümesini yeniden hızlandırıp hızlandıramayacağı ve FAVÖK’ü net kâra daha etkin biçimde dönüştürüp dönüştüremeyeceği olacak. Yatırım tavsiyesi değildir.