
Açılış
Türk Traktör, tarım makineleri ve traktör üretimiyle faaliyet gösteren, Türkiye tarım yatırımlarının ve çiftçi talebinin doğrudan etkilediği bir şirket. 2026’nın ilk çeyreği, şirket açısından satışların daraldığı, faaliyet kârlılığının neredeyse tamamen ortadan kalktığı ve net zararın oluştuğu zorlu bir dönem olarak öne çıkıyor. 10,1 milyar TL’lik satış hacmine rağmen FAVÖK’ün yalnızca 26,3 milyon TL seviyesinde kalması, sorunun sadece satış düşüşü değil, aynı zamanda marjlardaki sert bozulma olduğunu gösteriyor. Enflasyon muhasebesinden kaynaklanan 763,2 milyon TL’lik net parasal pozitif pozisyon ise tabloyu desteklemiş olsa da operasyonel zararı telafi etmeye yetmemiş.
Satış Hikayesi
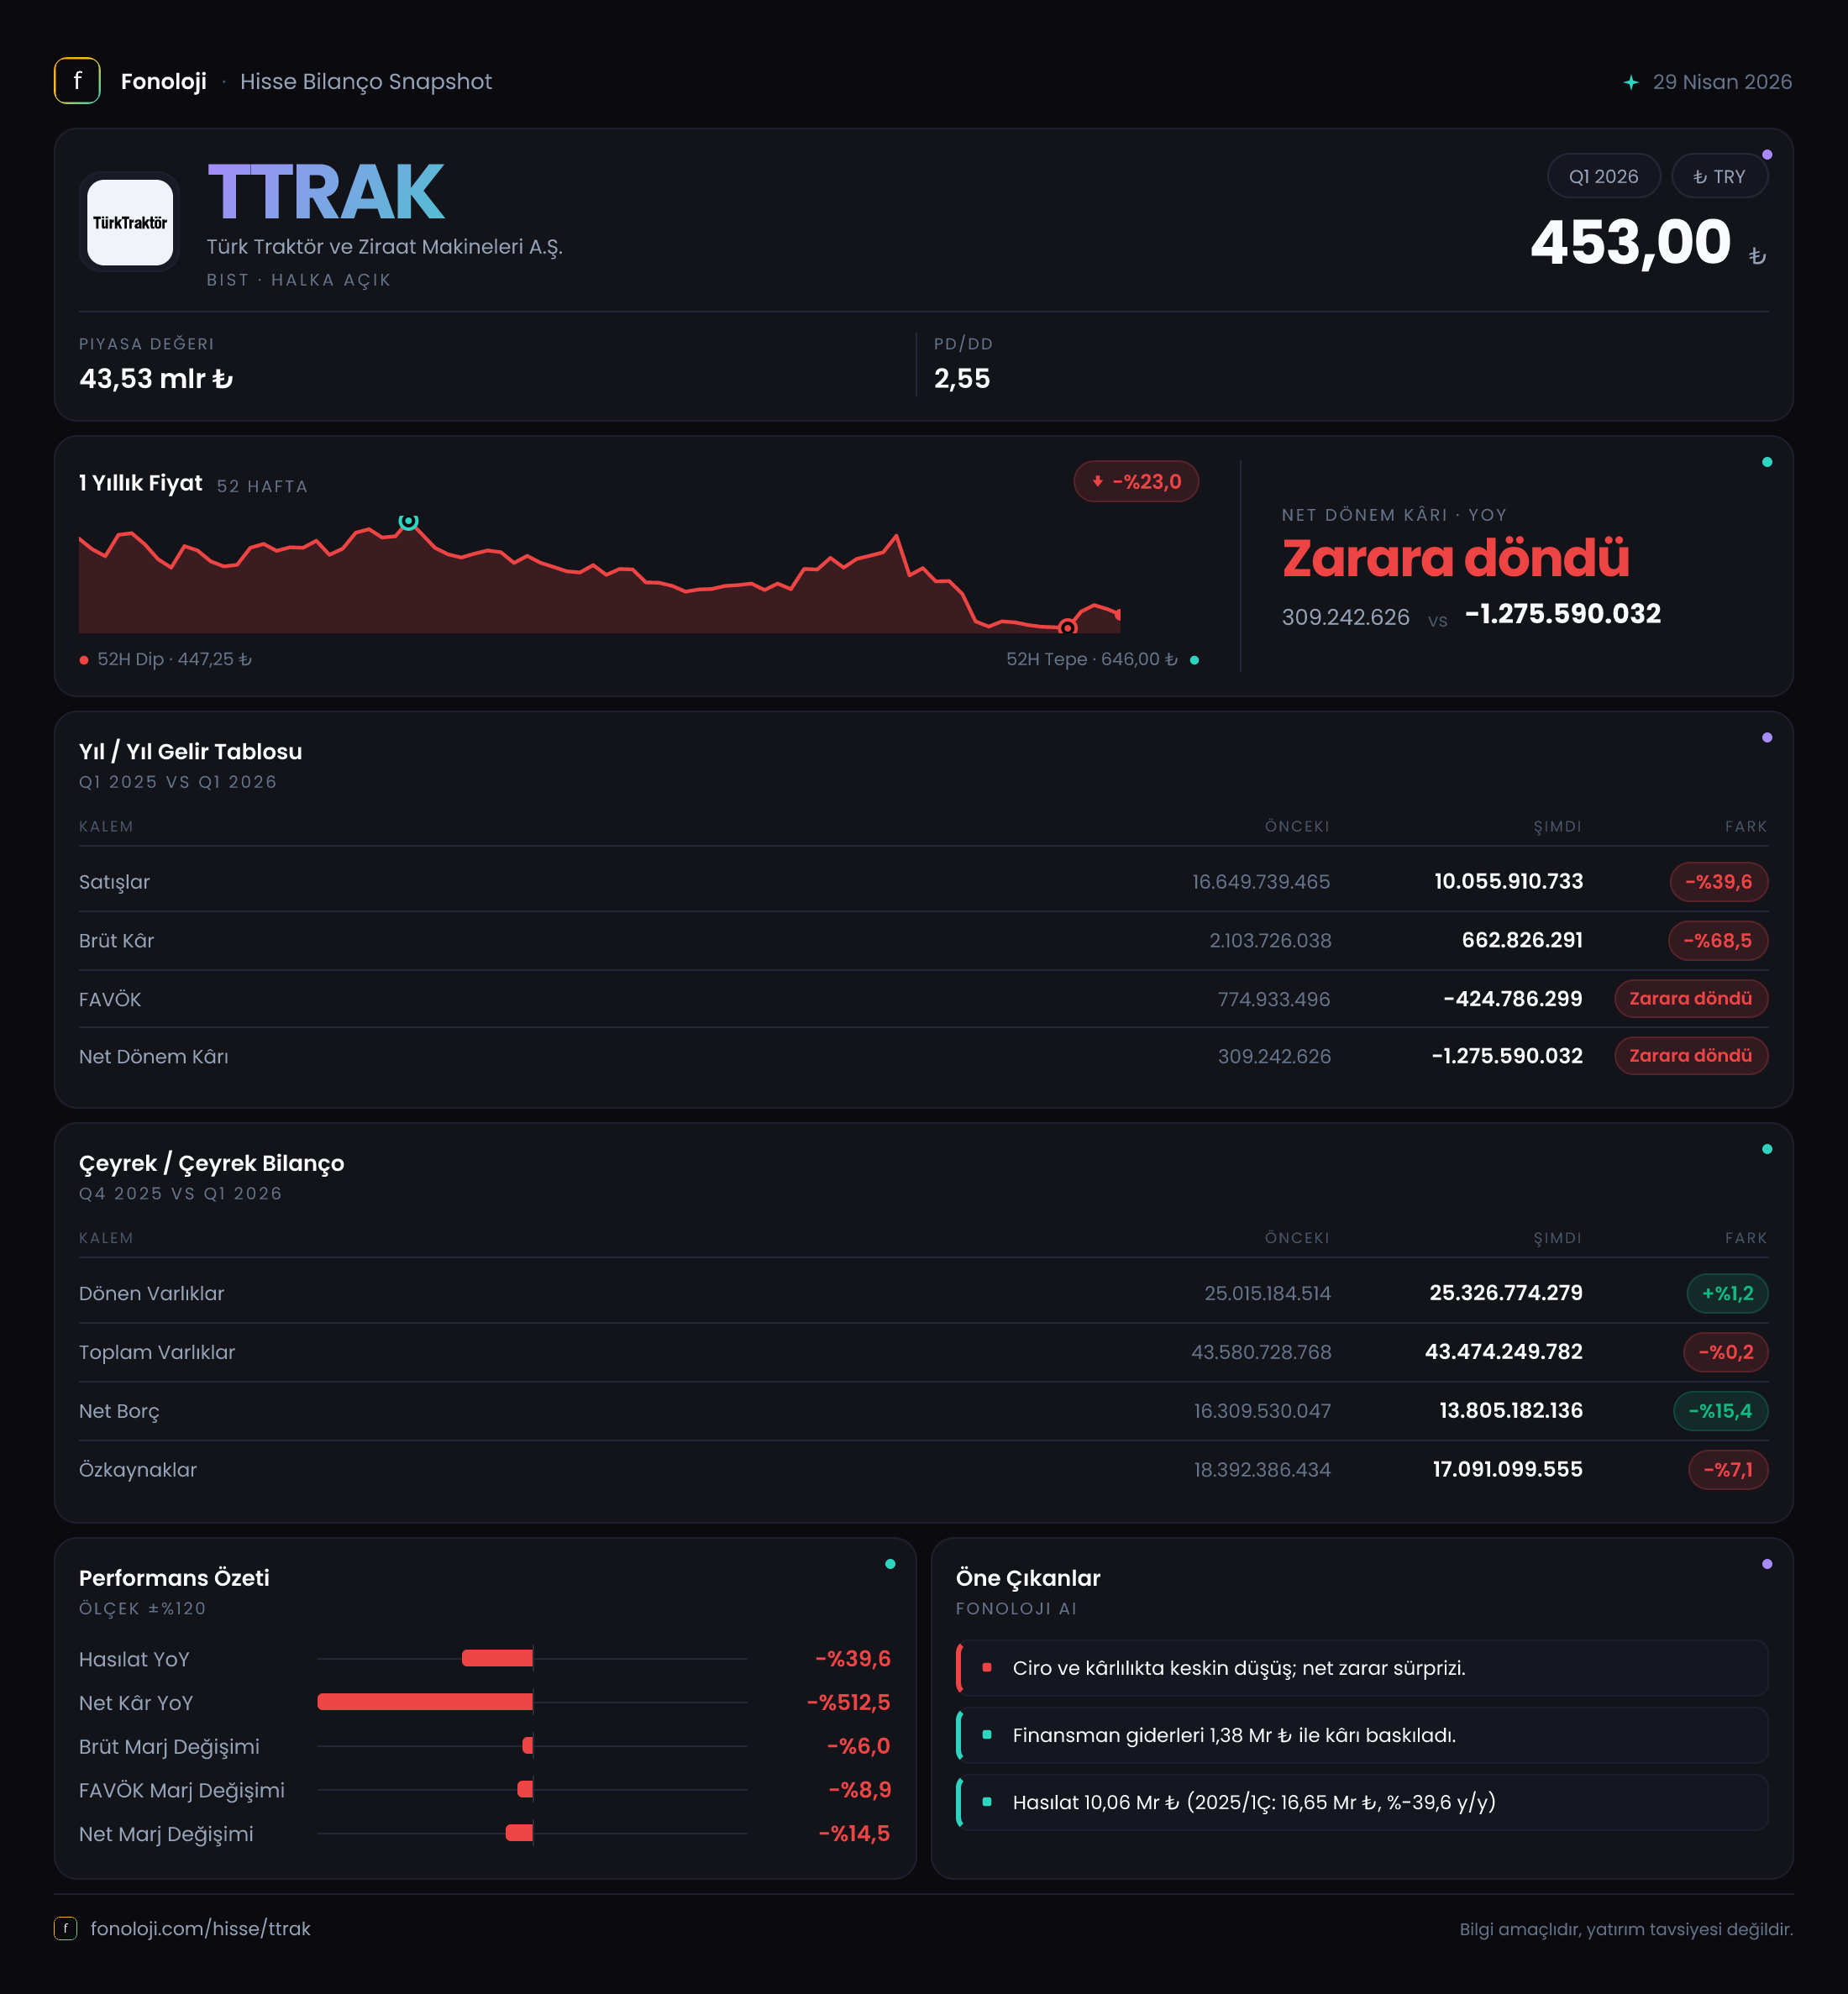
Türk Traktör’ün satışları 2026/3 döneminde geçen yılın aynı çeyreğine göre %39,6 azalarak 16,6 milyar TL’den 10,1 milyar TL’ye geriledi. Bu, nominal olarak dahi oldukça sert bir daralma. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların yalnızca enflasyonun gerisinde kalması değil, mutlak olarak da küçülmesi şirketin reel talep açısından baskı altında olduğunu gösteriyor.
Bu düşüş birkaç açıdan önem taşıyor:
- Tarım makineleri talebinde finansman maliyetleri ve krediye erişim koşulları belirleyici olmaya devam ediyor.
- Çiftçilerin yatırım kararlarını ertelemesi, yüksek faiz ortamında traktör ve ekipman satışlarını doğrudan etkileyebilir.
- Geçen yılın yüksek bazının da karşılaştırmayı zorlaştırmış olması mümkün; ancak %39,6’lık gerileme, yalnızca baz etkisiyle açıklanamayacak kadar büyük.
- Satışlardaki düşüş, sabit üretim ve operasyon giderlerinin daha düşük ciroya yayılmasına neden olarak marjları aşağı çekmiş görünüyor.
Elde bulunan veri setinde 2025/3 dışında başka bir çeyreklik satış rakamı bulunmadığı için, 2026/3 döneminin bir önceki çeyreğe göre ivmesini net biçimde değerlendirmek mümkün değil. Bu nedenle çeyreklik toparlanma veya bozulma eğilimi için sonraki dönem sonuçlarını beklemek gerekiyor. Bununla birlikte, ilk çeyrek görünümü şirketin 2026’ya güçlü bir satış momentumu ile başlamadığını ortaya koyuyor.
Kârlılık
Kârlılık tarafındaki bozulma, satışlardaki daralmadan çok daha sert gerçekleşmiş durumda. Brüt kâr 2,1 milyar TL’den 662,8 milyon TL’ye gerileyerek %68,5 azaldı. Böylece brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %12,7’den %6,6’ya düştü. Yani şirket, satışlarını kaybederken her 100 TL’lik satıştan elde ettiği brüt katkıyı yaklaşık yarı yarıya azaltmış.
Bu tablo; ürün karması, kapasite kullanımı, hammadde maliyetleri, fiyatlama gücü veya üretim giderlerinin satışlardan daha yavaş gerilemesi gibi unsurların baskı yarattığını düşündürüyor. Veride bu kalemlerin ayrıntısı bulunmadığı için tek bir neden öne çıkarmak mümkün değil; ancak sonuç açık: şirketin satış hacmi düşerken maliyet yapısı yeterince hızlı esnekleşememiş.
FAVÖK ise 1,3 milyar TL’den 26,3 milyon TL’ye gerileyerek %98 oranında azaldı. FAVÖK marjı da yaklaşık %7,8’den %0,3’e indi. Başka bir ifadeyle, şirketin ana faaliyetleri bu çeyrekte neredeyse başa baş seviyesinde çalışmış. Satışlardan geriye faaliyet giderleri ve üretim maliyetleri sonrasında yalnızca sınırlı bir operasyonel katkı kalmış.
Net dönem kârı tarafında tablo daha da belirgin. Şirket, geçen yılın aynı dönemindeki 309,2 milyon TL net kâra karşılık bu çeyrekte 1,3 milyar TL net zarar açıkladı. Net kâr marjı yaklaşık %1,9’dan -%12,9’a geriledi. 2025 yıl sonunda net kârın 500,5 milyon TL olması, ilk çeyrekte oluşan zararın yıllık kârlılık görünümünü ciddi biçimde bozduğunu gösteriyor. Ancak yılın tamamına ilişkin beklenti oluşturmak için sonraki çeyreklerde satış ve marj toparlanmasının görülmesi gerekiyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dirençli bir görünüm sunuyor; ancak özkaynaklardaki gerileme dikkat çekici. Dönen varlıklar 25,3 milyar TL’ye çıkarak önceki yıl sonuna göre yalnızca %1,2 arttı. Duran varlıklar ise 18,1 milyar TL’ye geriledi ve %2,3 azaldı. Bu iki kalemin toplamı olan varlıklar 43,5 milyar TL ile neredeyse yatay kaldı.
Buna karşılık özkaynaklar 18,4 milyar TL’den 17,1 milyar TL’ye düşerek %7,1 geriledi. Bu düşüşün temel nedeni, ilk çeyrekte oluşan 1,3 milyar TL’lik net zararın sermaye tabanını aşındırması. Toplam varlıklar sabit kalırken özkaynakların azalması, bilançoda borçların ağırlığının göreceli olarak arttığını gösteriyor.
Net borç 9,7 milyar TL’den 9,3 milyar TL’ye gerileyerek %4,4 azaldı. Bu olumlu bir hareket olmakla birlikte, net borçtaki sınırlı düşüşün faaliyet kârlılığındaki sert bozulmayı dengelediğini söylemek mümkün değil. Mevcut çeyreklik FAVÖK üzerinden bakıldığında net borç/FAVÖK oranı yaklaşık 354 kat seviyesine geliyor; ancak tek çeyrek FAVÖK’ü yıllıklandırmak sağlıklı bir ölçüm değil. Yine de bu hesap, şirketin borç taşıma kapasitesinin mevcut faaliyet kârlılığıyla bu çeyrekte son derece zayıf kaldığını anlatan güçlü bir uyarı niteliğinde.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, 2026/3 döneminde 618,9 milyon TL’den 763,2 milyon TL’ye yükselerek %23,3 arttı. Yüksek enflasyon ortamında parasal yükümlülükleri parasal varlıklarından fazla olan şirketler, net parasal pozitif pozisyon üzerinden muhasebesel kazanç yazabilir. Türk Traktör’de bu kalem, net zararın daha da yüksek olmasını sınırlamış durumda.
Ancak burada kritik ayrım şu: 763,2 milyon TL’lik net parasal pozisyon geliri, operasyonel bir nakit kârı anlamına gelmez. Bu tutar, enflasyon muhasebesi kapsamında parasal kalemlerin reel değer değişimini yansıtan muhasebesel bir etkidir. Şirketin satışları, brüt marjı ve FAVÖK’ü bu çeyrekte sert biçimde gerilediği için, net parasal kazanç tek başına iş modelindeki zayıflığı ortadan kaldırmıyor.
Başka bir ifadeyle, TAS 29 etkisi finansal tabloda destekleyici olsa da şirketin temel faaliyet performansı hâlâ baskı altında. Kalıcı toparlanma için net parasal pozisyon katkısından çok, satış hacminin ve faaliyet marjlarının iyileşmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Türk Traktör’ün 2026/3 sonuçları, satış daralması ve operasyonel kaldıraç baskısının aynı anda çalıştığı bir döneme işaret ediyor. Yatırımcı açısından ana fırsat, tarım makineleri talebinin toparlanması ve şirketin yüksek sabit maliyetlerini yeniden daha yüksek satış hacmine yayabilmesi. Böyle bir senaryoda, FAVÖK marjındaki küçük bir iyileşme dahi kârlılıkta hızlı bir toparlanma yaratabilir.
Bununla birlikte mevcut riskler daha görünür durumda:
- Satışların enflasyonun üzerinde büyümek yerine nominal olarak gerilemesi,
- Brüt marjın %12,7’den %6,6’ya düşmesi,
- FAVÖK marjının %0,3’e inmesi,
- İlk çeyrekte 1,3 milyar TL zarar oluşması,
- Özkaynakların üç ayda %7,1 azalması.
Önümüzdeki dönemlerde özellikle satış hacmi, brüt marj, FAVÖK marjı, stok ve işletme sermayesi hareketi ile net borç birlikte izlenmeli. Net borçtaki düşüş olumlu olsa da asıl iyileşme, faaliyet kârlılığının borç seviyesini rahatça taşıyabilecek düzeye gelmesiyle ölçülecek. Bu çeyrek itibarıyla bilanço tamamen alarm veren bir yapıda değil; ancak gelir tablosundaki sert bozulma, Türk Traktör için toparlanmanın henüz başlamadığını gösteriyor.
Yatırım tavsiyesi değildir.