
Açılış
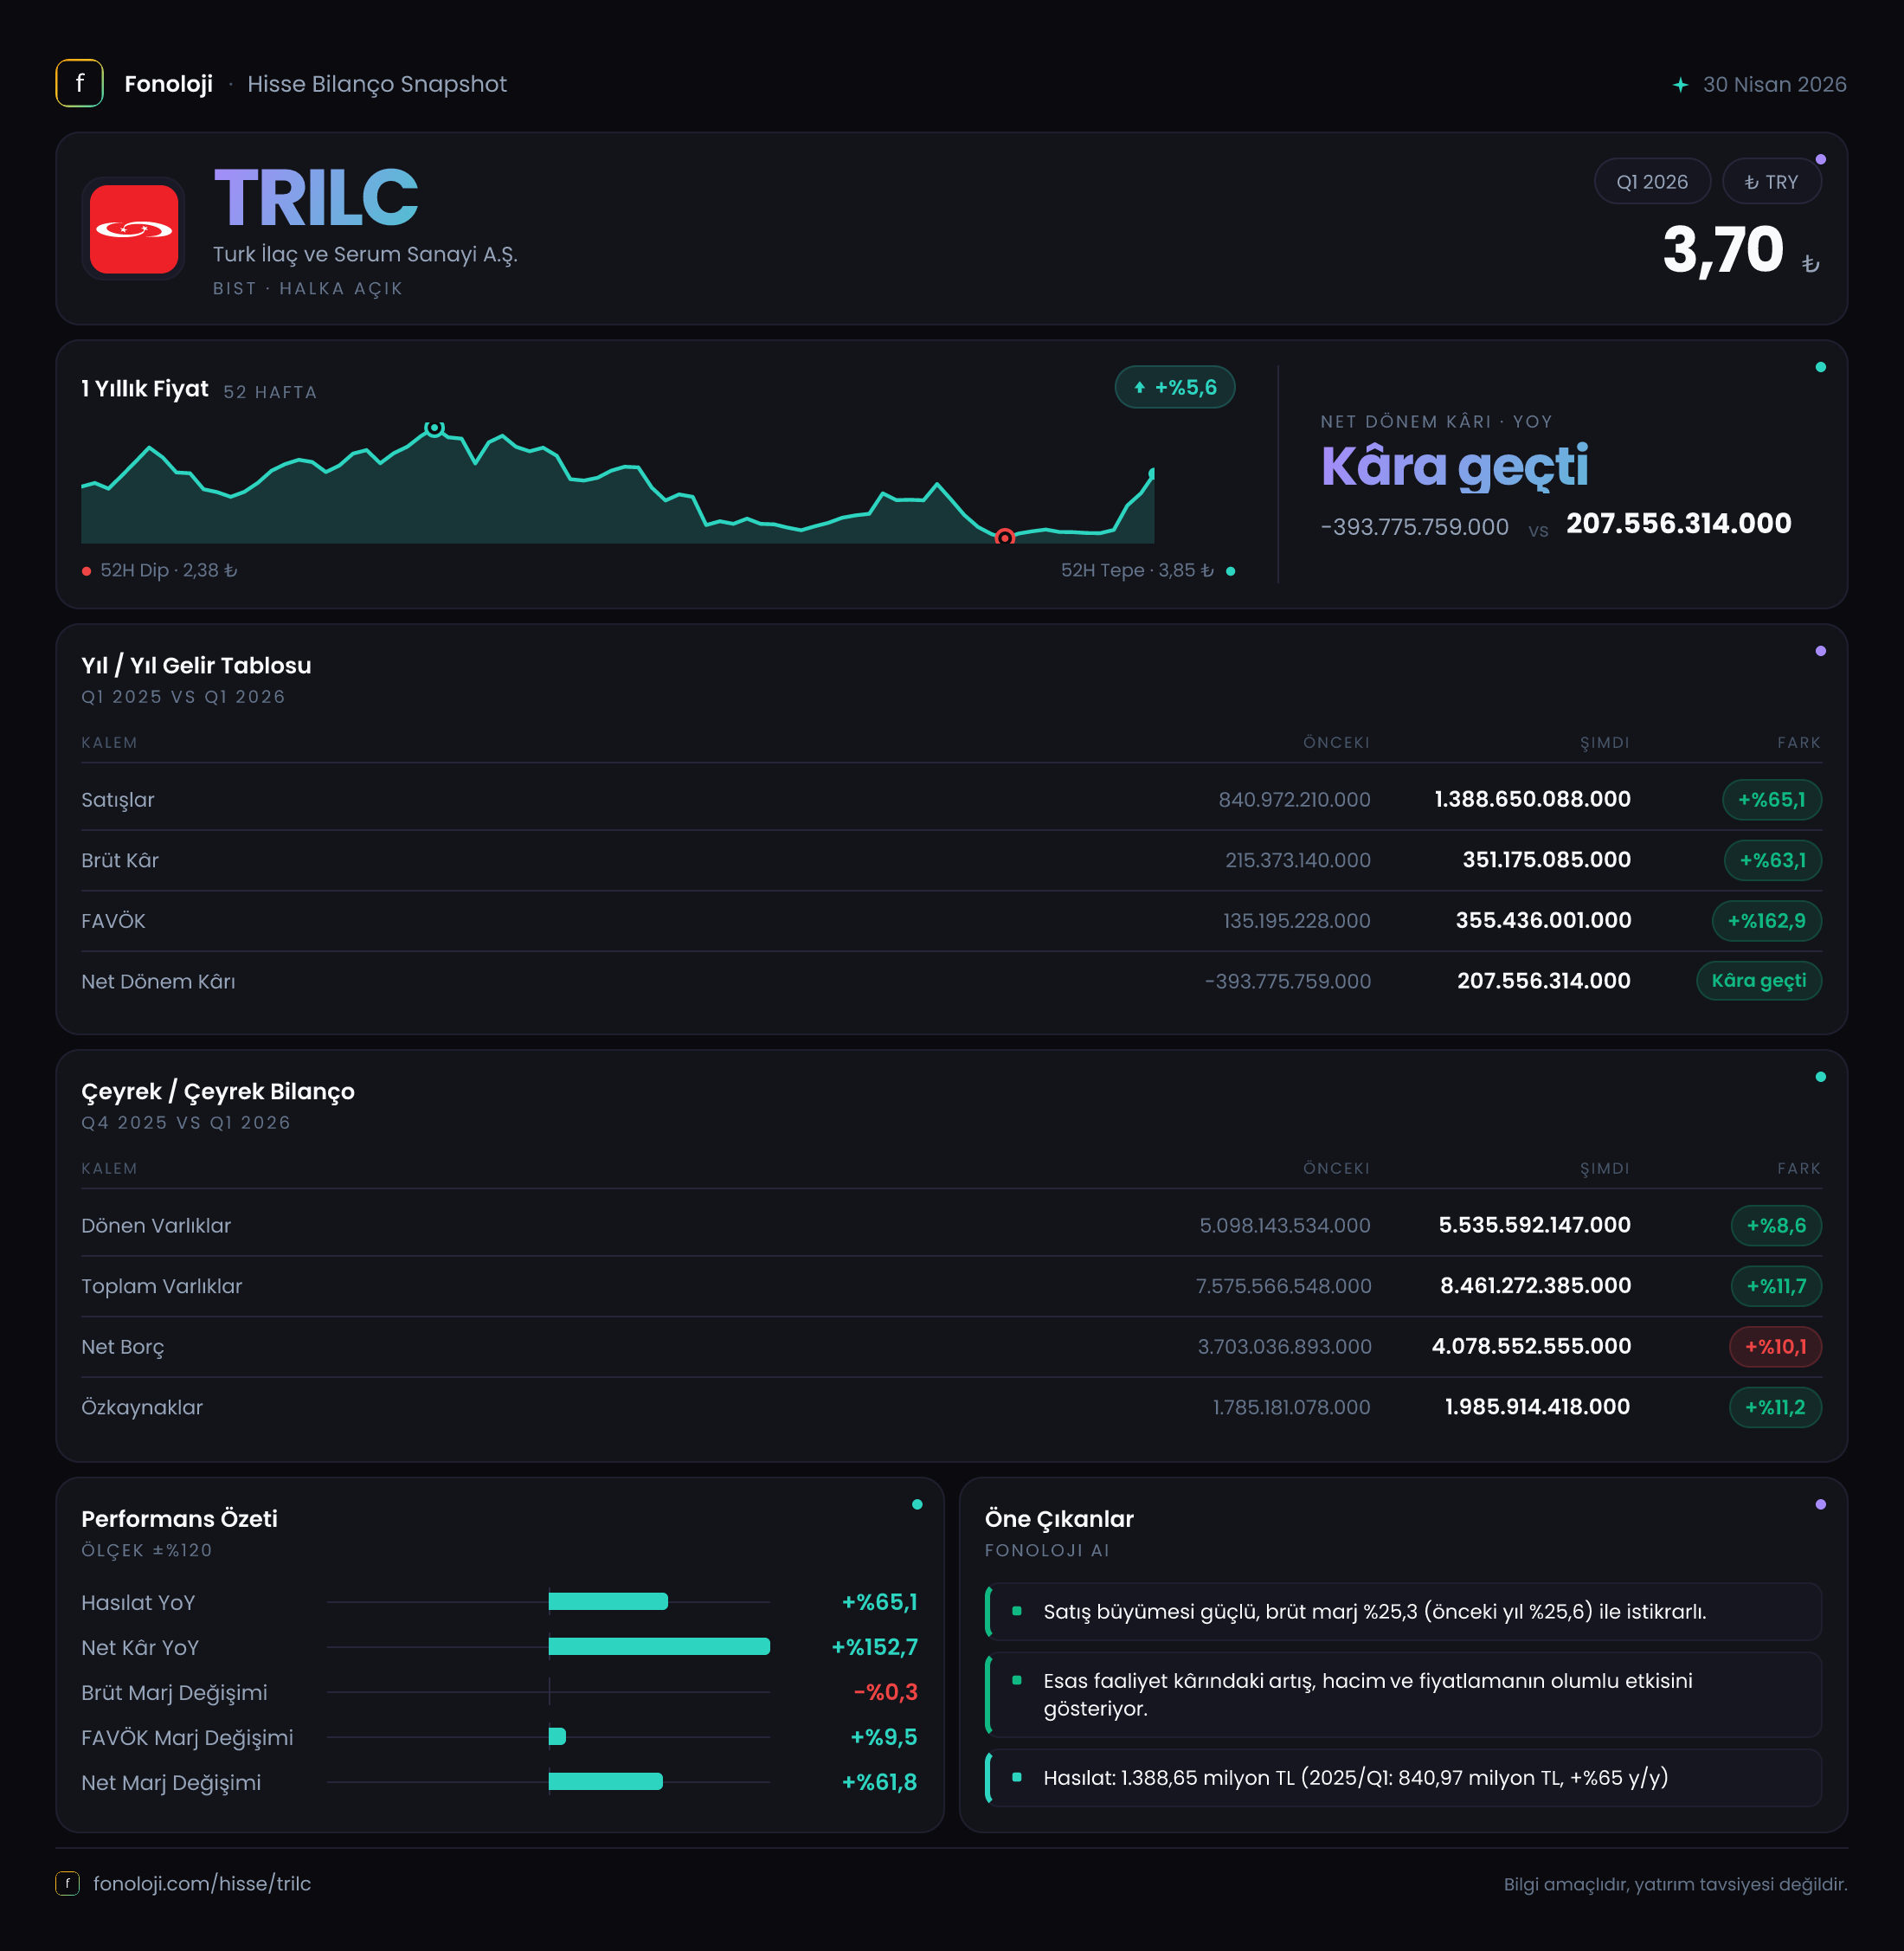
Turk İlaç ve Serum Sanayi, ilaç, serum ve sağlık ürünleri alanında faaliyet gösteren; dolayısıyla satış performansı kadar fiyatlama, kamu geri ödeme koşulları ve işletme sermayesi yönetimi de kritik olan bir şirket. 2026/3AB döneminde şirketin satışları %65,1 artarak 1,4 milyar TL’ye, FAVÖK’ü ise %138 yükselerek 262,7 milyon TL’ye ulaştı. En dikkat çekici değişim, geçen yılın aynı dönemindeki 393,8 milyon TL net zarardan 207,6 milyon TL net kâra geçilmesi oldu. Ancak bu kâr dönüşümünde faaliyet performansının yanında 655,8 milyon TL’lik net parasal pozisyon kazancı da önemli rol oynuyor; bu nedenle kârın niteliğini yalnızca operasyonel büyüme üzerinden okumamak gerekiyor.
Satış Hikayesi
Turk İlaç’ın satışları geçen yılın aynı dönemindeki 841,0 milyon TL’den 1,4 milyar TL’ye yükseldi. Bu, nominal olarak %65,1’lik güçlü bir büyümeye işaret ediyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, %65’lik satış artışı ilk bakışta enflasyonun üzerinde büyümeye işaret ediyor. Bununla birlikte gerçek büyümeyi ölçebilmek için şirketin ürün bazında hacim, fiyat ve satış karması detaylarını görmek gerekir. Verilen tabloda bu ayrım bulunmadığından, satış artışının ne kadarının fiyatlama, ne kadarının gerçek talep artışı kaynaklı olduğu net biçimde söylenemez.
İlaç ve serum sektöründe satışların kamu alımları, geri ödeme fiyatları, ihale takvimi ve ürün bulunabilirliği gibi faktörlerden etkilenebilmesi, tek bir çeyreğin yıllık büyümesini yorumlarken dikkatli olmayı gerektiriyor. Şirketin satışları yıllık bazda güçlü bir ivme yakalamış olsa da elimizde yalnızca 2025/3 ve 2026/3 karşılaştırması var. Bu nedenle satışların çeyrekten çeyreğe istikrarlı biçimde artıp artmadığını, ilk çeyrekteki performansın yıl geneline taşınıp taşınamayacağını henüz ölçemiyoruz.
Satış büyümesinin olumlu tarafı, brüt kâr ve özellikle FAVÖK artışının da satışların üzerinde gerçekleşmesi. Bu durum, şirketin ürün karmasında veya operasyonel verimliliğinde iyileşme olabileceğini gösteriyor. Ancak sürdürülebilirlik için önümüzdeki çeyreklerde hem satış ivmesinin korunması hem de marjların mevcut seviyelerde tutulması gerekecek.
Kârlılık
Şirketin brüt kârı 215,4 milyon TL’den 351,2 milyon TL’ye çıktı ve yıllık artış %63,1 oldu. Buna karşılık satışlar %65,1 arttığı için brüt kâr büyümesi satış büyümesinin hafif gerisinde kaldı. Bu gelişme brüt marjın sınırlı şekilde gerilediğini gösteriyor: 2025/3’te yaklaşık %25,6 olan brüt marj, 2026/3’te %25,1 seviyesine indi. Yani satışların büyümesine rağmen ürün maliyetleri ve üretim giderleri satışlarla benzer hızda yükselmiş durumda.
Asıl dikkat çekici iyileşme FAVÖK tarafında gerçekleşti. FAVÖK 110,4 milyon TL’den 262,7 milyon TL’ye yükselirken, FAVÖK marjı %13,1’den %18,8’e çıktı. Satışların %65,1 büyüdüğü bir dönemde FAVÖK’ün %138 artması, brüt kârın üzerinde güçlü bir operasyonel kaldıraç oluştuğunu gösteriyor. Başka bir ifadeyle şirket, satış başına faaliyet kârlılığını belirgin biçimde artırmış. Brüt marj yatay kalırken FAVÖK marjının yükselmesi; genel yönetim, satış-pazarlama veya diğer faaliyet giderlerinin satışlara oranla daha kontrollü yönetilmiş olabileceğini düşündürüyor. Ancak gider kırılımı verilmediği için bu iyileşmenin kaynağını kesinleştiremiyoruz.
Net kâr ise geçen yılki 393,8 milyon TL zarardan 207,6 milyon TL kâra döndü. Negatif baz nedeniyle “%152,7 artış” ifadesi ekonomik açıdan sınırlı anlam taşıyor; daha doğru okuma, şirketin bir yıl önceki zarardan sonra kâra geçtiği yönünde. Net kâr marjı da -%46,8’den %14,8’e yükseldi. Bu dönüşüm güçlü olsa da net parasal pozisyon gelirinin etkisi ayrıştırılmalı. Operasyonel tarafta FAVÖK iyileşmiş olsa da net kârın ne kadarının tekrar eden faaliyetlerden, ne kadarının enflasyon muhasebesi kaynaklı kazançtan oluştuğu yatırımcı açısından temel soru olmaya devam ediyor.
Bilanço Sağlığı
Bilanço, yıl sonuna göre büyümüş durumda. Dönen varlıklar %8,6 artarak 5,5 milyar TL’ye, duran varlıklar %18,1 yükselerek 2,9 milyar TL’ye ulaştı. Böylece toplam varlıklar 7,6 milyar TL’den 8,5 milyar TL’ye çıktı. Varlık büyümesi, şirketin faaliyet ölçeğinin genişlediğini gösteriyor; ancak bu büyümenin nasıl finanse edildiği daha önemli.
Net borç 3,7 milyar TL’den 4,1 milyar TL’ye yükselerek %10,1 arttı. Aynı dönemde özkaynaklar 1,8 milyar TL’den 2,0 milyar TL’ye çıktı. Özkaynak artışı olumlu olsa da net borçtaki mutlak tutar hâlâ yüksek. Toplam varlıklar ile özkaynaklar arasındaki fark yaklaşık 6,5 milyar TL’lik yükümlülük tabanına işaret ediyor; bu da bilanço finansmanında borç ve diğer yükümlülüklerin belirleyici olduğunu gösteriyor.
Net borç/FAVÖK oranı, verilen tek çeyreklik FAVÖK üzerinden mekanik olarak yaklaşık 15,6x seviyesinde görünüyor. Bu oran yıllıklaştırılmamış bir çeyrek verisine dayandığı için doğrudan yıllık borçluluk ölçüsü olarak kullanılmamalı. FAVÖK’ün dört çeyrek boyunca aynı seviyede kaldığı varsayımıyla kaba yıllıklandırma yapıldığında oran yaklaşık 3,9x olur; ancak bu da yalnızca yön gösteren bir hesaplamadır. Sonraki çeyreklerde FAVÖK büyümesinin devam etmesi, borçluluk baskısını azaltabilir. Tersine, faiz ve finansman maliyetleri yüksek kalırsa güçlü görünen operasyonel toparlanma nakit akışında aynı ölçüde hissedilmeyebilir.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından dönemin en kritik kalemi 655,8 milyon TL net parasal pozisyon kazancı. Geçen yılın aynı döneminde bu kalem 220,5 milyon TL zarar olarak gerçekleşmişti. Dolayısıyla şirket, parasal pozisyon kaynaklı sonuçta yaklaşık 876,3 milyon TL’lik belirgin bir iyileşme yaşamış görünüyor.
Bu kazanç, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisini muhasebesel olarak yansıtıyor. Ancak net parasal pozisyon kazancı, kasaya doğrudan giren bir nakit veya ürün satışından elde edilen operasyonel gelir değildir. Bu nedenle 207,6 milyon TL’lik net kârın tamamını sürdürülebilir faaliyet kârı olarak değerlendirmek yanıltıcı olur. Daha sağlıklı yaklaşım, FAVÖK’teki 262,7 milyon TL’lik gelişimi operasyonel performansın ana göstergesi; net parasal kazancı ise TAS 29’un dönem kârına yaptığı önemli katkı olarak izlemektir.
Yatırımcı için Ne Anlama Geliyor?
TRILC için bu çeyreğin ana mesajı, satış büyümesinin güçlü olduğu ve operasyonel kârlılığın belirgin biçimde toparlandığı yönünde. FAVÖK marjının %13,1’den %18,8’e çıkması, yalnızca fiyat artışına dayanmayan bir operasyonel iyileşme ihtimalini güçlendiriyor. Geçen yılki zarardan kâra geçiş de yatırımcı algısı açısından önemli bir eşik.
Buna karşılık üç temel risk öne çıkıyor:
- Net borcun 4,1 milyar TL’ye yükselmesi, bilanço üzerindeki finansman baskısının sürdüğünü gösteriyor.
- Net kârın önemli bölümünde net parasal pozisyon etkisi bulunması, kâr kalitesinin FAVÖK kadar güçlü olmayabileceğine işaret ediyor.
- Brüt marjın %25,6’dan %25,1’e gerilemesi, maliyet baskısının tamamen ortadan kalkmadığını gösteriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satış büyümesinin hacimle desteklenip desteklenmediğine, FAVÖK marjının korunup korunmadığına, net borcun artış hızına ve faaliyetlerden yaratılan nakit akışına odaklanması gerekiyor. Şirket bu göstergelerde iyileşmeyi sürdürürse ilk çeyrekteki güçlü toparlanma daha anlamlı hale gelir; aksi durumda net parasal kazançla desteklenen net kâr, operasyonel dayanıklılığı olduğundan güçlü gösterebilir.
Yatırım tavsiyesi değildir.