
Açılış
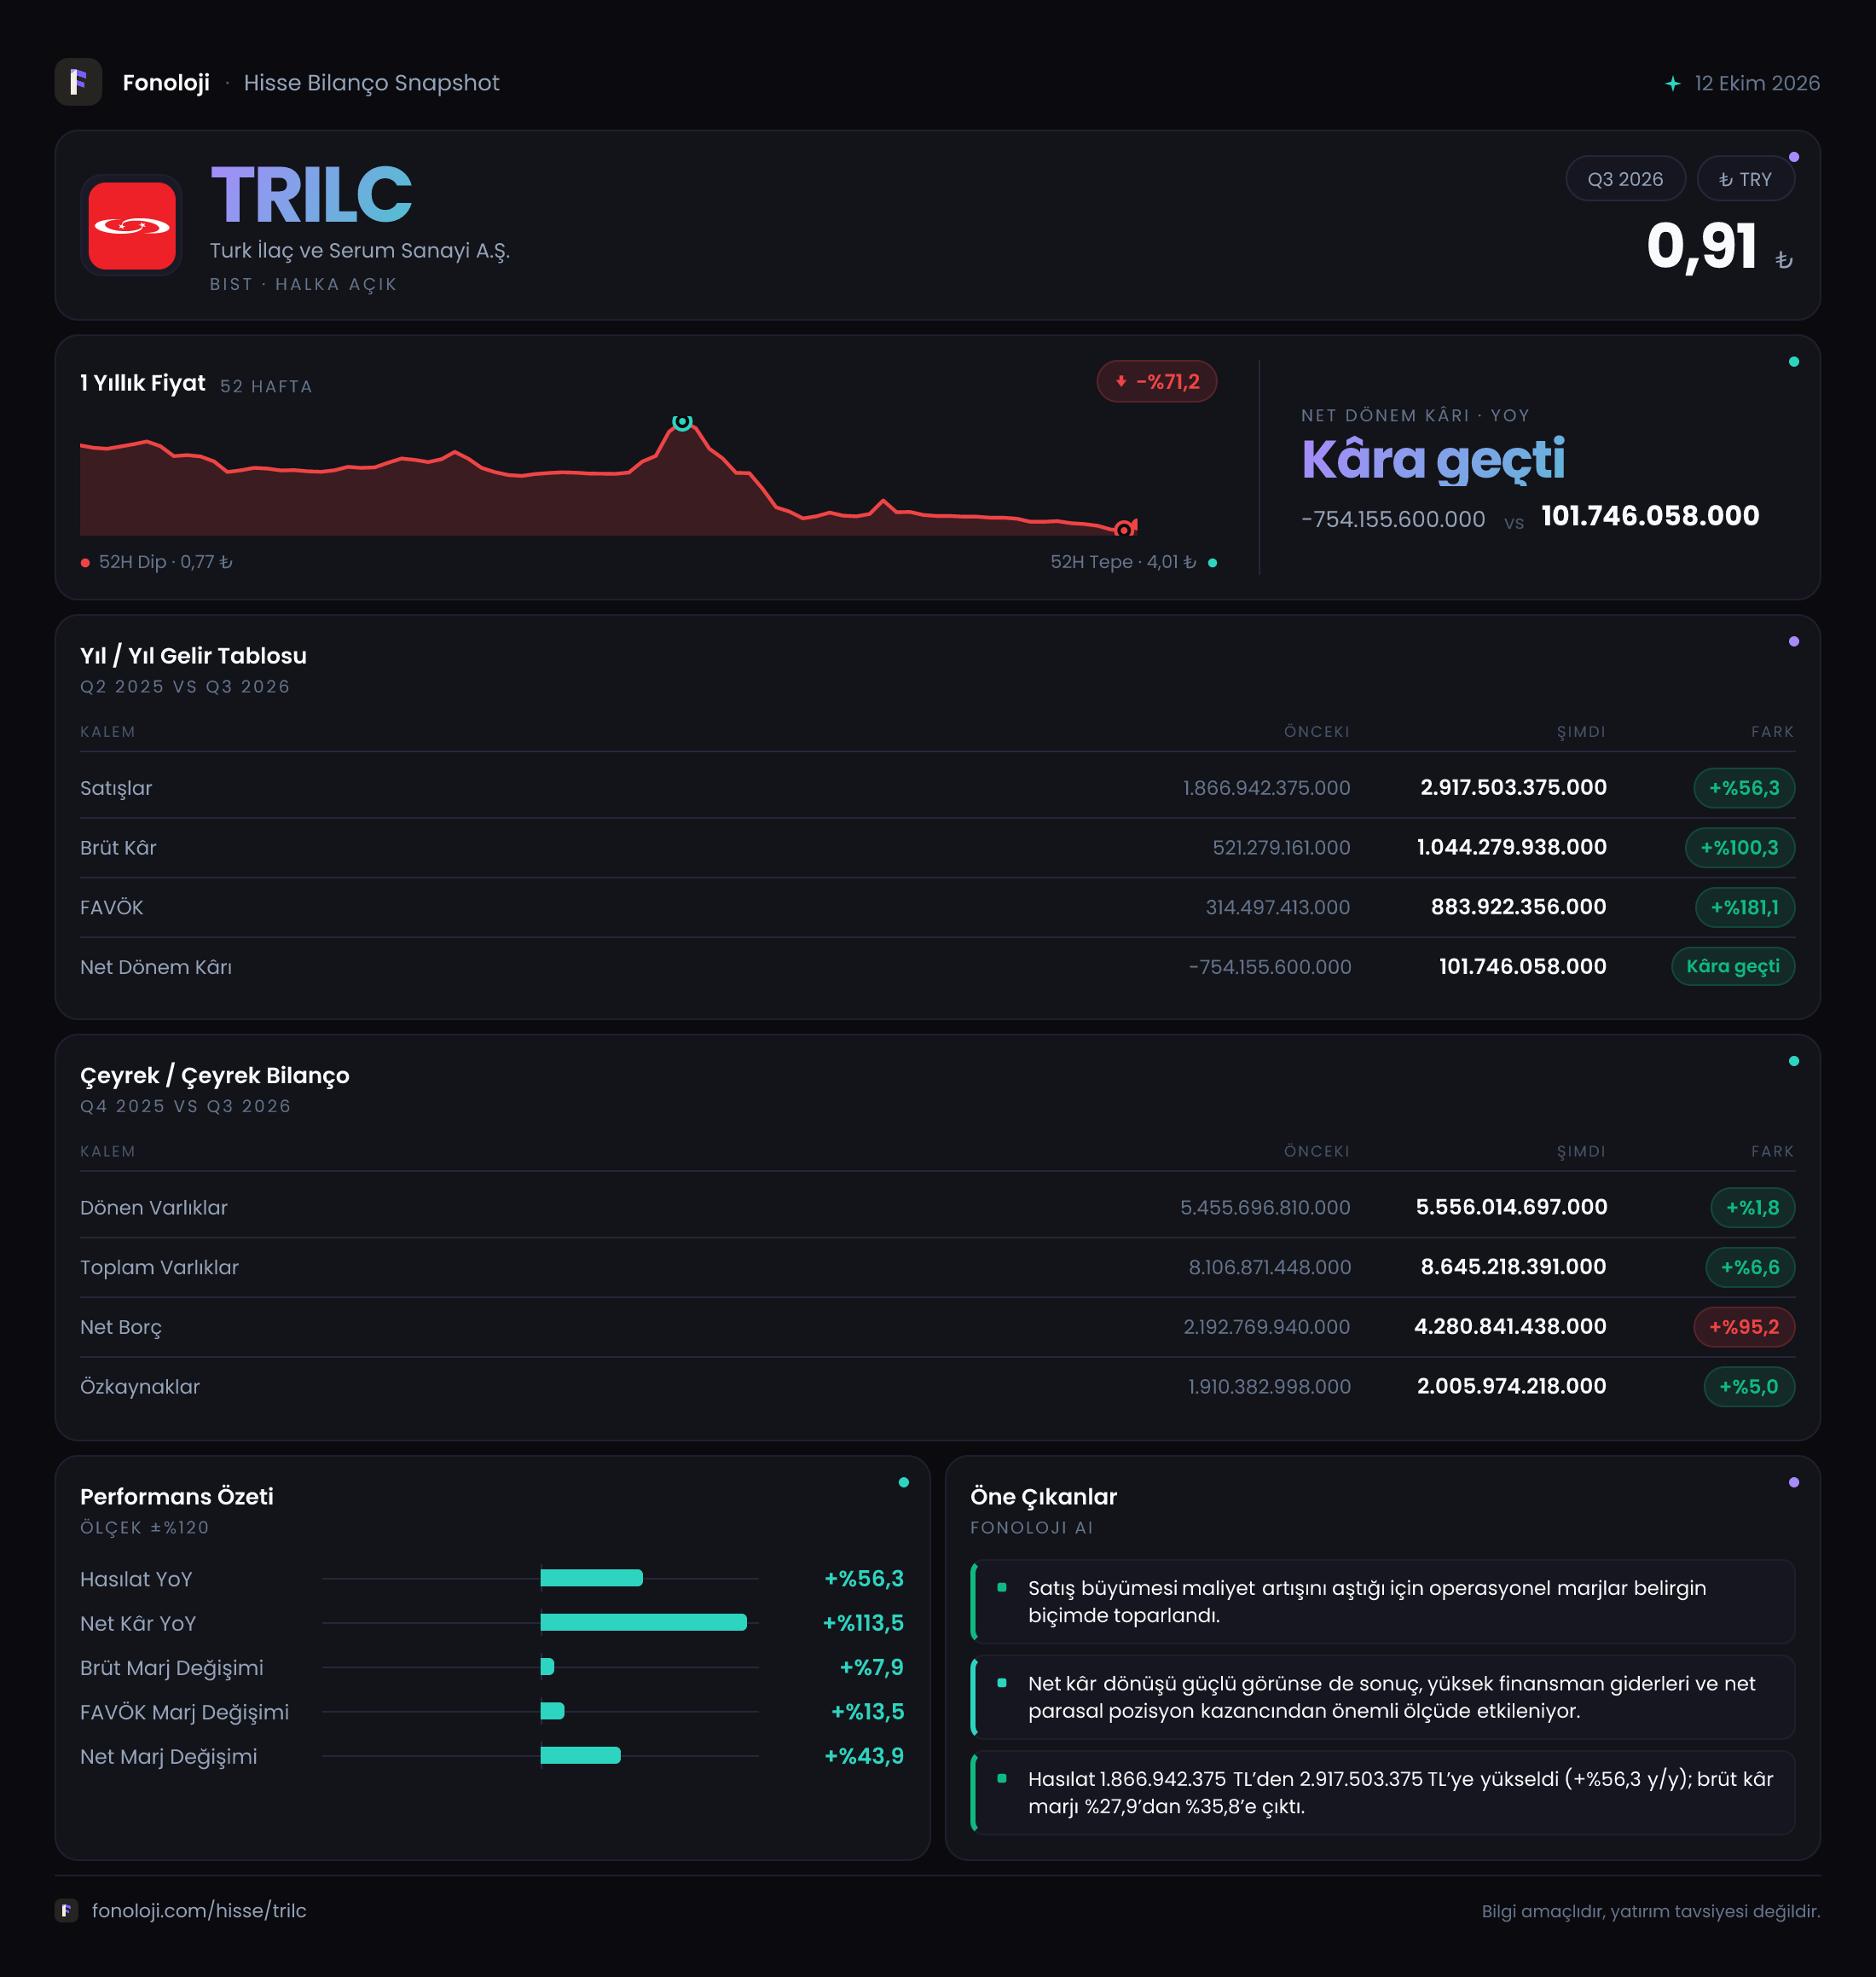
TURK İLAÇ VE SERUM SANAYİ A.Ş. (TRILC), ilaç ve serum üretimi alanında faaliyet gösteren bir şirket olarak 2026/6 döneminde operasyonel görünümünü belirgin biçimde güçlendirdi. Satışlar geçen yılın aynı dönemine göre %56,3 artarak 2,9 milyar TL’ye, FAVÖK ise %181,1 yükselerek 883,9 milyon TL’ye ulaştı. Bu tablo, yalnızca ciro büyümesine değil, aynı zamanda maliyet yapısında ve operasyonel kârlılıkta da ciddi bir iyileşmeye işaret ediyor. Ancak bilanço tarafında net borcun %95,2 artarak 4,3 milyar TL’ye yükselmesi, kârlılık hikâyesinin yanında yakından izlenmesi gereken önemli bir finansman riskini ortaya koyuyor.
Satış Hikayesi
TRILC’nin satışları 2,9 milyar TL seviyesine çıkarak geçen yılın aynı dönemindeki 1,9 milyar TL’ye göre 1,0 milyar TL arttı. Yüzdesel olarak %56,3 büyüme, Türkiye’de %30’un üzerinde seyreden enflasyon ortamı dikkate alındığında nominal enflasyonun üzerinde bir performansa işaret ediyor. Bununla birlikte, şirketin satış büyümesinin ne kadarının gerçek hacim artışından, ne kadarının fiyat güncellemelerinden kaynaklandığını mevcut verilerle kesin olarak ayırmak mümkün değil.
Yine de satışların brüt kârdan daha yavaş büyümesi, ilk bakışta olumsuz değil; çünkü bu durum şirketin ürün karması, fiyatlama gücü veya üretim verimliliği sayesinde satış başına daha fazla kâr üretmeye başladığını gösteriyor. Brüt kâr 521,3 milyon TL’den 1,0 milyar TL’ye yükselerek yaklaşık iki katına çıktı. Başka bir ifadeyle şirket, satışlarını %56,3 artırırken brüt kârını %100,3 büyüttü. Bu fark, büyümenin sadece ciro üzerinden değil, kârlılık kalitesi üzerinden de desteklendiğini gösteriyor.
Çeyreklik trend verisi paylaşılmadığı için satışların 2026’nın ilk çeyreğinden ikinci çeyreğine nasıl ilerlediğini, büyümenin hızlanıp hızlanmadığını veya dönemsel etkiler taşıyıp taşımadığını değerlendirmek mümkün değil. Bu nedenle gelecek raporda özellikle çeyreklik satış, sipariş ve kapasite kullanım eğilimi önem kazanacak.
Kârlılık
Şirketin brüt kâr marjı geçen yılın aynı döneminde yaklaşık %27,4 seviyesindeyken bu dönemde yaklaşık %34,5’e yükseldi. Yaklaşık 7,1 puanlık bu iyileşme, satışların maliyetine kıyasla daha hızlı kâr üretildiğini gösteriyor. İlaç ve serum gibi üretim, hammadde, enerji ve kur dinamiklerine duyarlı alanlarda brüt marjdaki bu genişleme, şirketin fiyatlama kabiliyetinin veya üretim maliyet yönetiminin güçlendiğine işaret edebilir.
FAVÖK tarafındaki gelişme daha dikkat çekici. FAVÖK 314,5 milyon TL’den 883,9 milyon TL’ye çıkarken artış %181,1 oldu. Buna bağlı olarak FAVÖK marjı %16,6’dan %30,5’e yükseldi. Satış büyümesinin yaklaşık üç katından fazla hızla artan FAVÖK, faaliyet giderlerinin ciroya oranla daha kontrollü seyrettiğini ve operasyonel kaldıraç oluştuğunu düşündürüyor. Şirketin her 100 TL’lik satıştan faaliyet düzeyinde yaklaşık 30,5 TL üretmesi, geçen yılki 16,6 TL’ye kıyasla güçlü bir ilerleme.
Net kâr ise geçen yılki 754,2 milyon TL zarardan, bu dönemde 101,7 milyon TL kâra döndü. Verilen yüzde değişim matematiksel olarak zarar bazından hesaplandığı için ekonomik açıdan çok anlamlı değil; burada asıl önemli gelişme, şirketin zarar bölgesinden çıkarak pozitif net kâra geçmesi. Net kâr marjı da yaklaşık -%39,7’den %3,5’e yükseldi.
Bununla birlikte, FAVÖK marjı ile net kâr marjı arasındaki geniş fark, finansman giderleri, amortisman ve enflasyon muhasebesi etkilerinin faaliyet kârını aşağı çektiğini gösteriyor. Dolayısıyla TRILC’nin operasyonel olarak güçlü bir dönem geçirmesine rağmen, bu performans henüz net kâra aynı ölçüde yansımış değil.
Bilanço Sağlığı
Toplam varlıklar önceki yıl sonuna göre %6,6 artarak 8,6 milyar TL’ye ulaştı. Dönen varlıklar %1,8 artışla 5,6 milyar TL’de kalırken duran varlıklar %16,5 yükselerek 3,1 milyar TL’ye çıktı. Bu dağılım, şirketin üretim kapasitesi veya uzun vadeli varlık tabanında büyüme olduğunu gösteriyor; ancak duran varlıklardaki artışın hangi kalemlerden oluştuğu verilmediği için yatırım harcamalarının niteliği konusunda kesin yorum yapmak mümkün değil.
Özkaynaklar yalnızca %5,0 artarak 2,0 milyar TL’ye yükseldi. Buna karşılık net borç 2,2 milyar TL’den 4,3 milyar TL’ye çıkarak %95,2 arttı. Borç artışı, varlık ve özkaynak büyümesinin belirgin şekilde üzerinde. Bu nedenle şirketin bilançosunda finansal kaldıraç yükselmiş durumda.
Net borcun dönem FAVÖK’üne oranı yaklaşık 4,9 kat seviyesinde hesaplanıyor. Ancak FAVÖK’ün altı aylık döneme ait olması nedeniyle bu oran yıllıklandırılmış FAVÖK ile bakıldığında yaklaşık 2,4 kat düzeyine gerileyebilir. Yine de bu hesaplama, borçluluğun önemsiz olduğu anlamına gelmiyor. Borcun hangi vadelerde olduğu, faiz maliyetleri ve işletme sermayesi yaratımı görülmeden bilanço riskinin tamamı değerlendirilemez. Ayrıca kısa vadeli borçlar ve nakit kırılımı paylaşılmadığı için likidite gücü konusunda temkinli kalmak gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon -117,8 milyon TL zarardan, 350,3 milyon TL gelire döndü. Bu, enflasyon muhasebesinin net kâr üzerinde bu dönemde anlamlı bir destek sağladığını gösteriyor. Türkiye’de yüksek enflasyon ortamında şirketlerin parasal varlık ve parasal yükümlülükleri arasındaki denge, finansal sonuçları önemli ölçüde etkileyebiliyor.
Pozitif net parasal pozisyon geliri, şirketin parasal yükümlülüklerinin veya parasal pozisyon yapısının enflasyon karşısında lehine çalıştığını gösterir. Bu kalem net kârı desteklemiş olsa da doğrudan satış, üretim veya nakit yaratma performansı değildir. Bu nedenle 101,7 milyon TL’lik net kârın sürdürülebilirliğini değerlendirirken, 350,3 milyon TL’lik net parasal pozisyon gelirinin katkısı ayrı tutulmalı. Önümüzdeki dönemlerde enflasyon muhasebesi etkisi azalır veya tersine dönerse net kâr ile FAVÖK arasındaki fark yeniden açılabilir.
Yatırımcı için Ne Anlama Geliyor?
TRILC’nin 2026/6 sonuçlarında en güçlü mesaj, operasyonel kârlılığın belirgin biçimde toparlanması. Satış büyümesi enflasyonun üzerinde gerçekleşirken brüt marjın %27,4’ten %34,5’e, FAVÖK marjının ise %16,6’dan %30,5’e yükselmesi şirketin faaliyet kalitesinde önemli iyileşme olduğunu gösteriyor.
Buna karşılık yatırımcı açısından üç başlık öne çıkıyor:
- Net borç artışı: Net borcun 4,3 milyar TL’ye çıkması, güçlü FAVÖK performansının bir bölümünü finansman riskiyle dengeliyor.
- Net kârın kalitesi: Kâra geçiş olumlu olsa da net parasal pozisyon gelirinin yüksek katkısı nedeniyle net kârın tamamı operasyonel performans olarak okunmamalı.
- Çeyreklik görünüm eksikliği: Büyümenin sürdürülebilirliğini anlamak için ikinci yarıda satışların, FAVÖK marjının ve borç seviyesinin nasıl ilerlediği görülmeli.
Sonuç olarak TRILC’de operasyonel hikâye güçlenmiş, fakat bilanço hikâyesi henüz aynı ölçüde rahat değil. Şirketin önündeki temel fırsat, yüksek FAVÖK üretimini borç azaltımına ve daha güçlü nakit akışına dönüştürebilmesi. Temel risk ise borç artışının devam etmesi veya enflasyon muhasebesi desteğinin zayıflaması halinde operasyonel iyileşmenin net kâra yeterince yansımaması.
Yatırım tavsiyesi değildir.