
Açılış
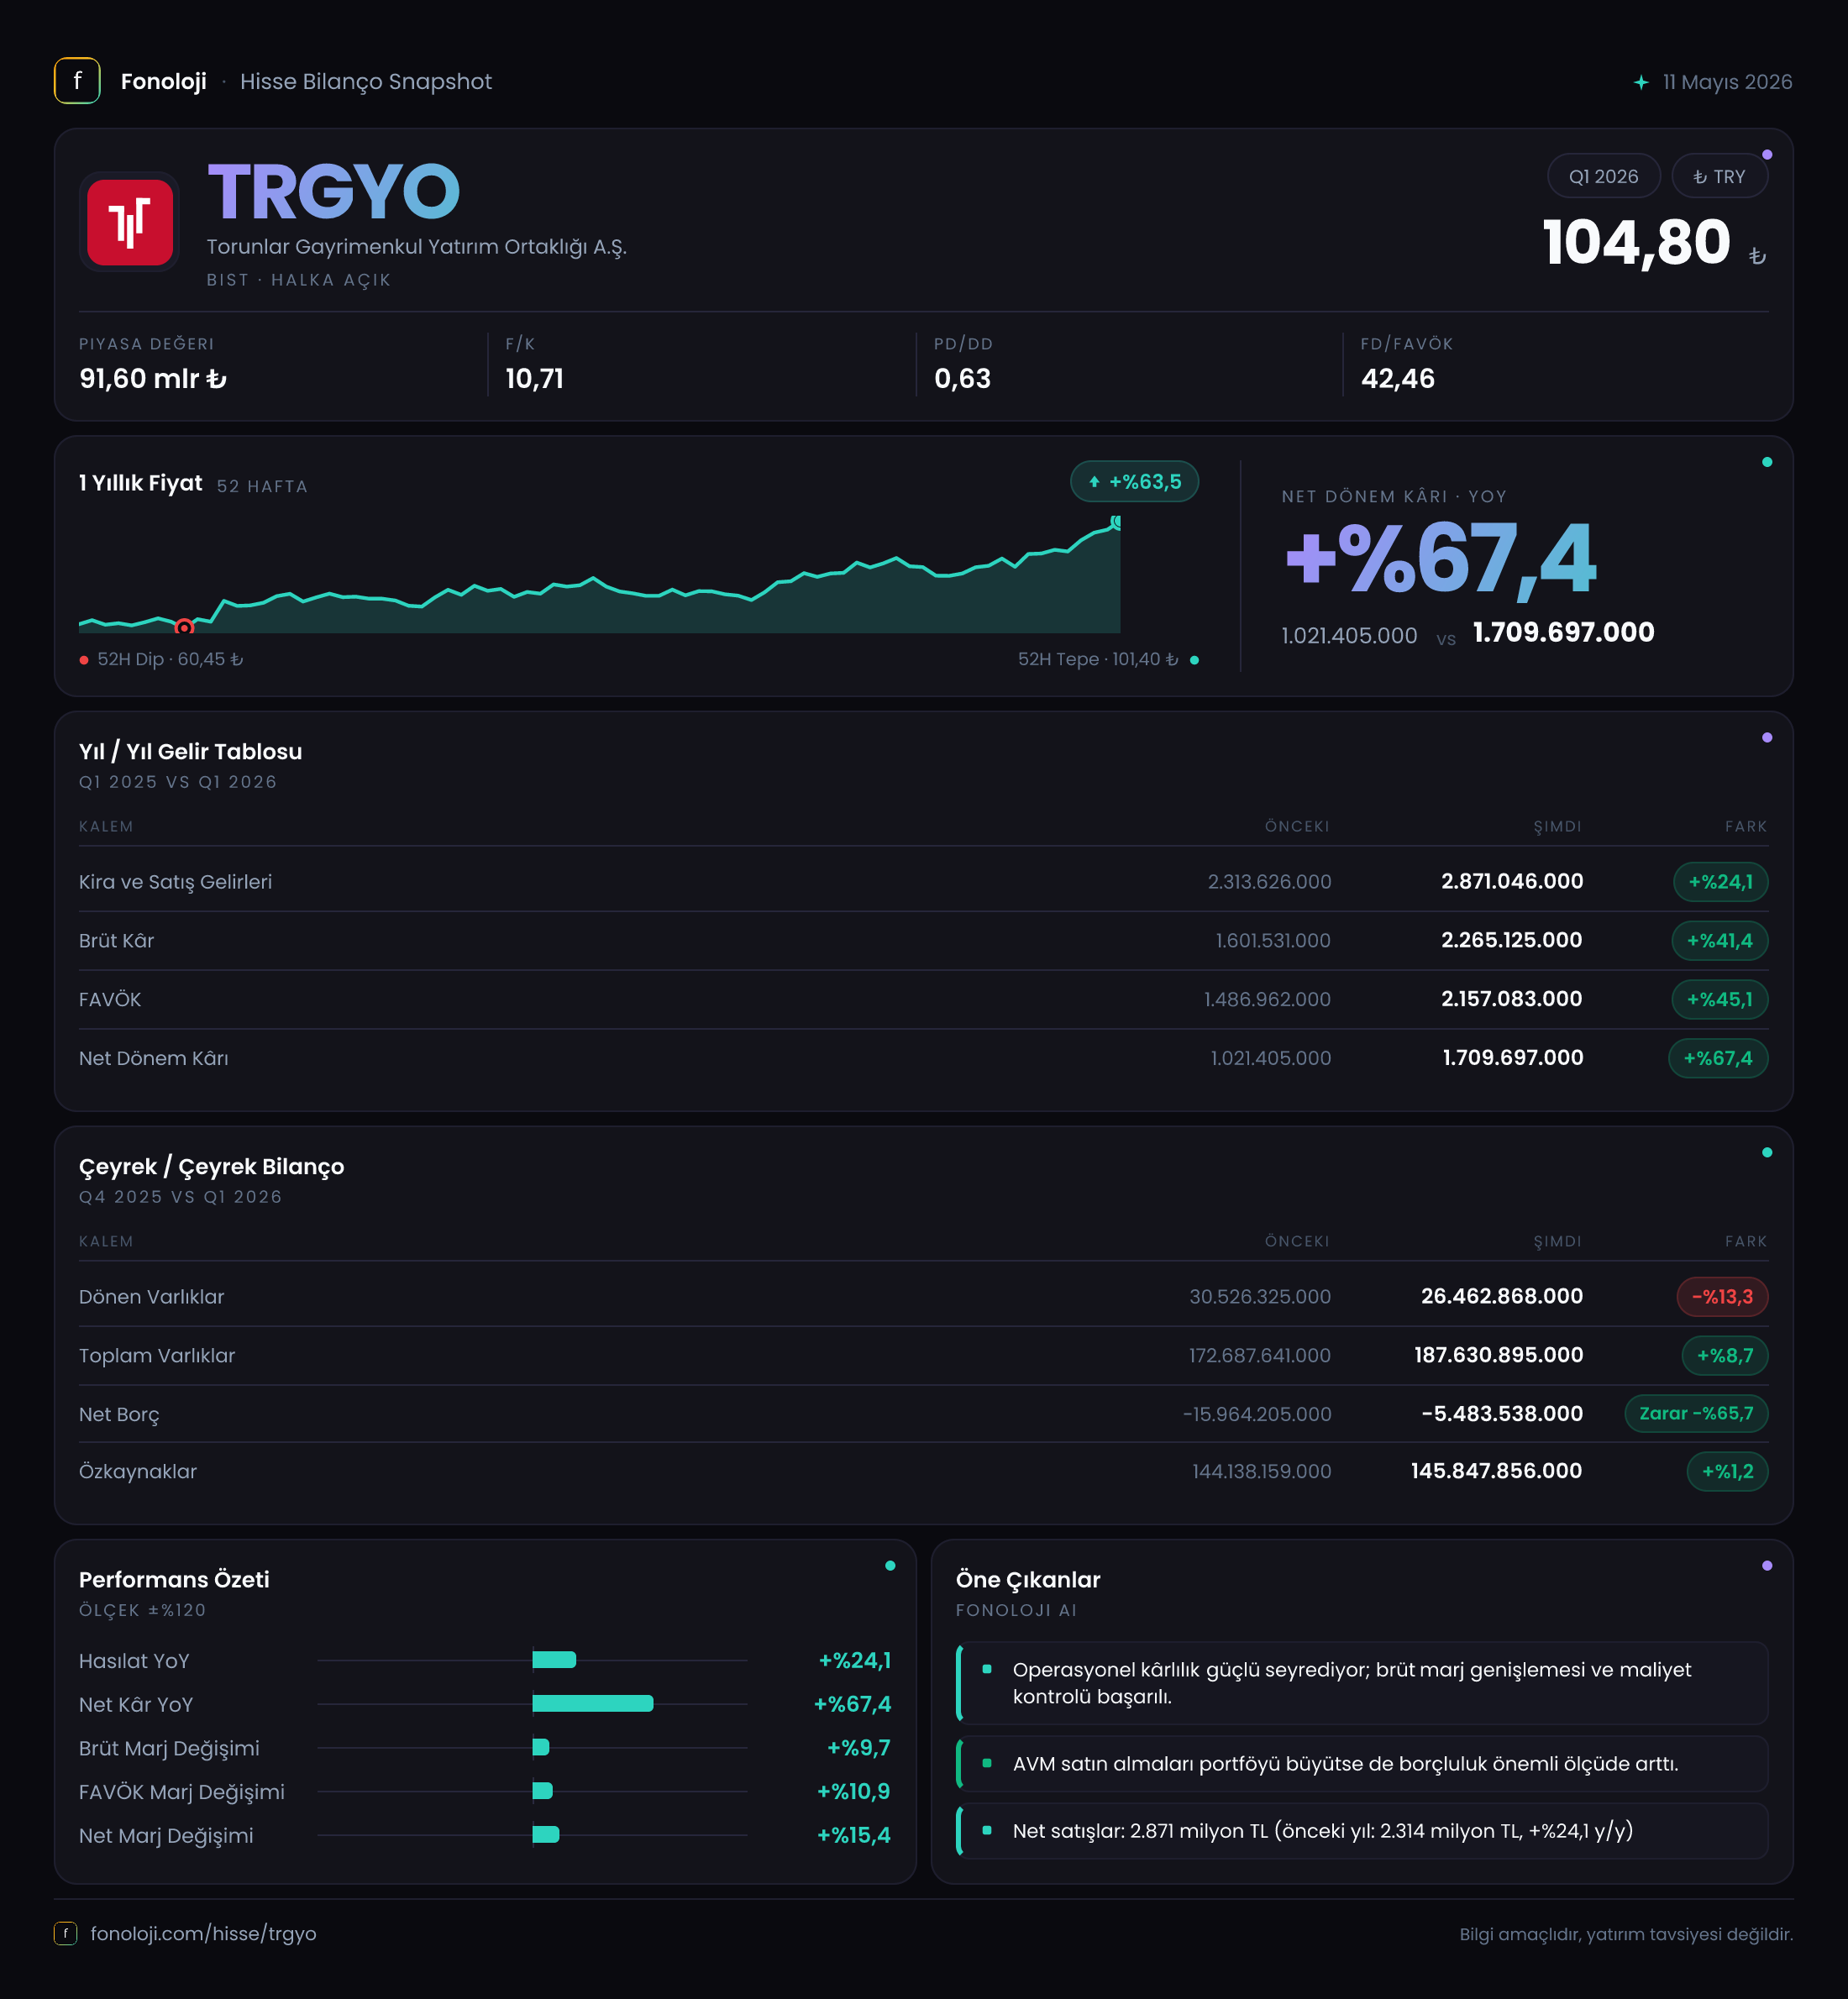
Torunlar Gayrimenkul Yatırım Ortaklığı, gayrimenkul portföyünden elde ettiği kira, satış ve değerleme kaynaklı gelirlerle faaliyet gösteren bir GYO. 2026’nın ilk çeyreğinde şirketin ana finansal resmi güçlü görünüyor: satışlar %39,5, brüt kâr %60,6, FAVÖK %62,4 ve net dönem kârı %64,2 arttı. Üstelik kârlılık artışı satış büyümesinin belirgin biçimde üzerinde gerçekleşti; bu da yalnızca ciro büyümesine değil, marj iyileşmesine de işaret ediyor. Ancak bilanço tarafında net nakit pozisyonunun 16,0 milyar TL’den 5,7 milyar TL’ye gerilemesi, güçlü gelir tablosuna eşlik eden önemli bir izleme başlığı.
Satış Hikayesi
TRGYO’nun satışları geçen yılın aynı dönemindeki 2,4 milyar TL’den 3,4 milyar TL’ye yükseldi. Bu, nominal olarak 1,0 milyar TL’lik artış ve %39,5 büyüme anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda bu büyüme, enflasyonun üzerinde kalan ancak çok yüksek bir reel büyümeye işaret etmeyen bir performans sunuyor. Kabaca bakıldığında, satışlardaki reel artışın tek haneli seviyede kalmış olması muhtemel; kesin reel büyüme için ilgili dönemin resmi enflasyon verisi ve şirketin gelir kalemlerinin ayrıntısı gerekli.
Burada önemli olan, TRGYO’nun satış büyümesinin kârlılığa daha güçlü yansıması. Satışlar %39,5 artarken brüt kârın %60,6 büyümesi, gelirlerin daha yüksek kârlılıkla üretildiğini gösteriyor. Gayrimenkul şirketlerinde satışların dönemsel yapısı nedeniyle tek bir çeyreği yıllık performansın tamamı gibi okumamak gerekir. Özellikle proje satışları veya portföyden gelen gelirlerin zamanlaması, çeyrekler arasında dalgalanma yaratabilir.
Mevcut veri setinde yalnızca 2025/3 dönemiyle karşılaştırma bulunduğundan, 2025’in son çeyreğine veya 2026’nın önceki çeyreğine göre satış ivmesinin nasıl değiştiğini ölçmek mümkün değil. Bu nedenle çeyreklik trend açısından yeni dönem sonuçlarını beklemek daha sağlıklı olacaktır. Mevcut tablo, yıllık karşılaştırmada olumlu; fakat bunun sürdürülebilir bir büyüme trendine dönüşüp dönüşmediği sonraki çeyreklerde görülecek.
Kârlılık
TRGYO’nun brüt kârı 1,6 milyar TL’den 2,6 milyar TL’ye yükselirken brüt kâr marjı yaklaşık %66,7’den %76,5’e çıktı. Yaklaşık 9,8 puanlık bu artış, şirketin satışlarının maliyetlere kıyasla daha hızlı büyüdüğünü gösteriyor. Gayrimenkul sektöründe portföy yapısı, kira gelirlerinin ağırlığı ve proje teslim zamanlaması marjları önemli ölçüde etkileyebilir; bu nedenle marj artışının kalıcı olup olmadığı özellikle izlenmeli.
FAVÖK de 1,5 milyar TL’den 2,5 milyar TL’ye çıkarak %62,4 büyüdü. FAVÖK marjı yaklaşık %62,5’ten %73,5’e yükseldi. Bu, faaliyet giderlerinin satışlara kıyasla daha kontrollü kaldığını veya yüksek marjlı gelirlerin toplam içindeki payının arttığını düşündürüyor. Brüt marj ile FAVÖK marjının birbirine yakın seyretmesi, şirketin faaliyet giderlerinin sınırlı olduğunu gösteren olumlu bir görüntü sunuyor.
Net dönem kârı ise 990,8 milyon TL’den 1,6 milyar TL’ye ulaştı ve %64,2 arttı. Net kâr marjı da yaklaşık %41,3’ten %47,1’e yükseldi. Böylece net kâr büyümesi, satış büyümesinin yaklaşık 25 puan üzerinde gerçekleşti. Faaliyet kârlılığındaki güçlenme net kâra yansımış olsa da, aşağıda değinilecek net parasal kayıp kârı aşağı çeken temel unsurlardan biri olmaya devam ediyor.
Bilanço Sağlığı
TRGYO’nun toplam varlıkları önceki yıl sonundaki 172,6 milyar TL’den 186,7 milyar TL’ye yükseldi. %8,1’lik artışın ana kaynağı duran varlıklardaki %12,0’lik yükseliş oldu; duran varlıklar 142,1 milyar TL’den 159,1 milyar TL’ye çıktı. Bu görünüm, gayrimenkul ağırlıklı portföyün bilançodaki öneminin arttığını gösteriyor.
Dönen varlıklar ise 30,5 milyar TL’den 27,6 milyar TL’ye geriledi. %9,6’lık düşüş, likit ve kısa vadeli varlıkların bilanço içindeki payının azaldığını ifade ediyor. Buna karşın şirketin net borç satırı hâlâ negatif: -5,7 milyar TL net borç, pratikte 5,7 milyar TL net nakit anlamına geliyor. Ancak önceki dönem sonunda bu net nakit 16,0 milyar TL seviyesindeydi. Dolayısıyla şirketin nakit fazlası 10,3 milyar TL azalmış durumda.
Özkaynaklar 143,7 milyar TL’den 145,3 milyar TL’ye çıkarak yalnızca %1,1 arttı. Buna karşılık varlıklar %8,1 büyüdü. Bu fark, bilançonun borç veya diğer yükümlülükler tarafında genişlediğine işaret ediyor. Verilen rakamlardan toplam yükümlülükler yaklaşık olarak 28,9 milyar TL’den 41,4 milyar TL’ye yükselmiş görünüyor; bu da yaklaşık %43’lük bir artış demek. Borçların vadesi ve niteliği açıklanmadığı için bu hareketin işletme sermayesi, ticari borçlar veya finansal borçlardan hangisinden kaynaklandığı ayrıca incelenmeli.
Net borç/FAVÖK açısından şirket hâlâ rahat bir noktada. 5,7 milyar TL net nakit, ilk çeyrek FAVÖK’ü olan 2,5 milyar TL’nin yaklaşık 2,3 katına denk geliyor. İlk çeyrek FAVÖK’ü yıllıklandırıldığında net borç/FAVÖK yaklaşık -0,6x seviyesinde görünür; ancak tek çeyreğin yıllıklandırılması dönemsel gelirler nedeniyle temkinli yorumlanmalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon, şirketin parasal varlık ve yükümlülük yapısının enflasyon karşısındaki etkisini gösteriyor. TRGYO’nun net parasal pozisyonu geçen yılki -2,6 milyar TL’den -2,4 milyar TL’ye geldi. Zarar devam etse de kayıp %8,6 azaldı.
Bu kalem, şirketin net kârını aşağı çeken önemli bir unsur olmaya devam ediyor. Başka bir ifadeyle TRGYO faaliyetlerinde güçlü bir kârlılık üretirken, enflasyon muhasebesi kaynaklı parasal kayıp bu performansın bir bölümünü siliyor. Kayıbın azalması olumlu olmakla birlikte, 2,4 milyar TL’lik negatif etki hâlâ net kârın yaklaşık %150’sine denk geliyor. Net kârın faaliyet kârından farklı olarak finansal yapı ve enflasyon muhasebesinden ciddi biçimde etkilendiği unutulmamalı.
Yatırımcı için Ne Anlama Geliyor?
TRGYO’nun ilk çeyrek sonuçları, satıştan net kâra kadar güçlü ve marj destekli bir büyüme ortaya koyuyor. Özellikle brüt kâr ve FAVÖK marjlarındaki artış, sonuçların yalnızca enflasyon kaynaklı nominal büyümeden ibaret olmadığını gösteren olumlu bir sinyal.
Bununla birlikte yatırımcıların üç noktayı yakından takip etmesi gerekiyor:
- Net nakit pozisyonu: Net nakit devam etse de 16,0 milyar TL’den 5,7 milyar TL’ye gerilemesi, kaynak kullanımının arttığını gösteriyor.
- Yükümlülüklerdeki artış: Varlık büyümesine kıyasla özkaynakların sınırlı artması, finansman yapısının ayrıntılı incelenmesini gerektiriyor.
- Marjların sürdürülebilirliği: FAVÖK marjının %73,5 seviyesine çıkması güçlü; fakat tek çeyrek verisiyle bu seviyenin kalıcı kabul edilmemesi gerekir.
Sonuç olarak TRGYO, güçlü kârlılık ve hâlâ pozitif net nakit pozisyonuyla sağlam bir başlangıç yaptı. Ancak bilanço likiditesindeki gerileme ve net parasal kaybın devam etmesi, olumlu gelir tablosunun yanında izlenmesi gereken riskleri oluşturuyor. Önümüzdeki çeyreklerde özellikle nakit pozisyonunun korunup korunmadığı ve marjların yüksek seviyelerini sürdürüp sürdüremediği, hikâyenin devamı açısından belirleyici olacak.
Yatırım tavsiyesi değildir.