
Açılış
Torunlar Gayrimenkul Yatırım Ortaklığı (TRGYO), alışveriş merkezleri, ofis, konut ve ticari gayrimenkul projeleri üzerinden kira geliri ve proje satışları üreten bir GYO. 2025/12 döneminde şirketin finansal hikâyesi, faaliyet kârlılığının güçlü kalmasına rağmen satışlardaki daralma, net parasal pozisyon zararındaki belirgin artış ve net kârdaki düşüş etrafında şekilleniyor. Satışlar nominal olarak gerilerken brüt kâr ve FAVÖK marjları oldukça yüksek seviyelerde korunmuş; buna karşın enflasyon muhasebesinin etkisi net kârı aşağı çekmiş. Bilanço tarafında ise şirketin en önemli avantajı, net borç değil net nakit pozisyonunun güçlenmesi.
Satış Hikayesi
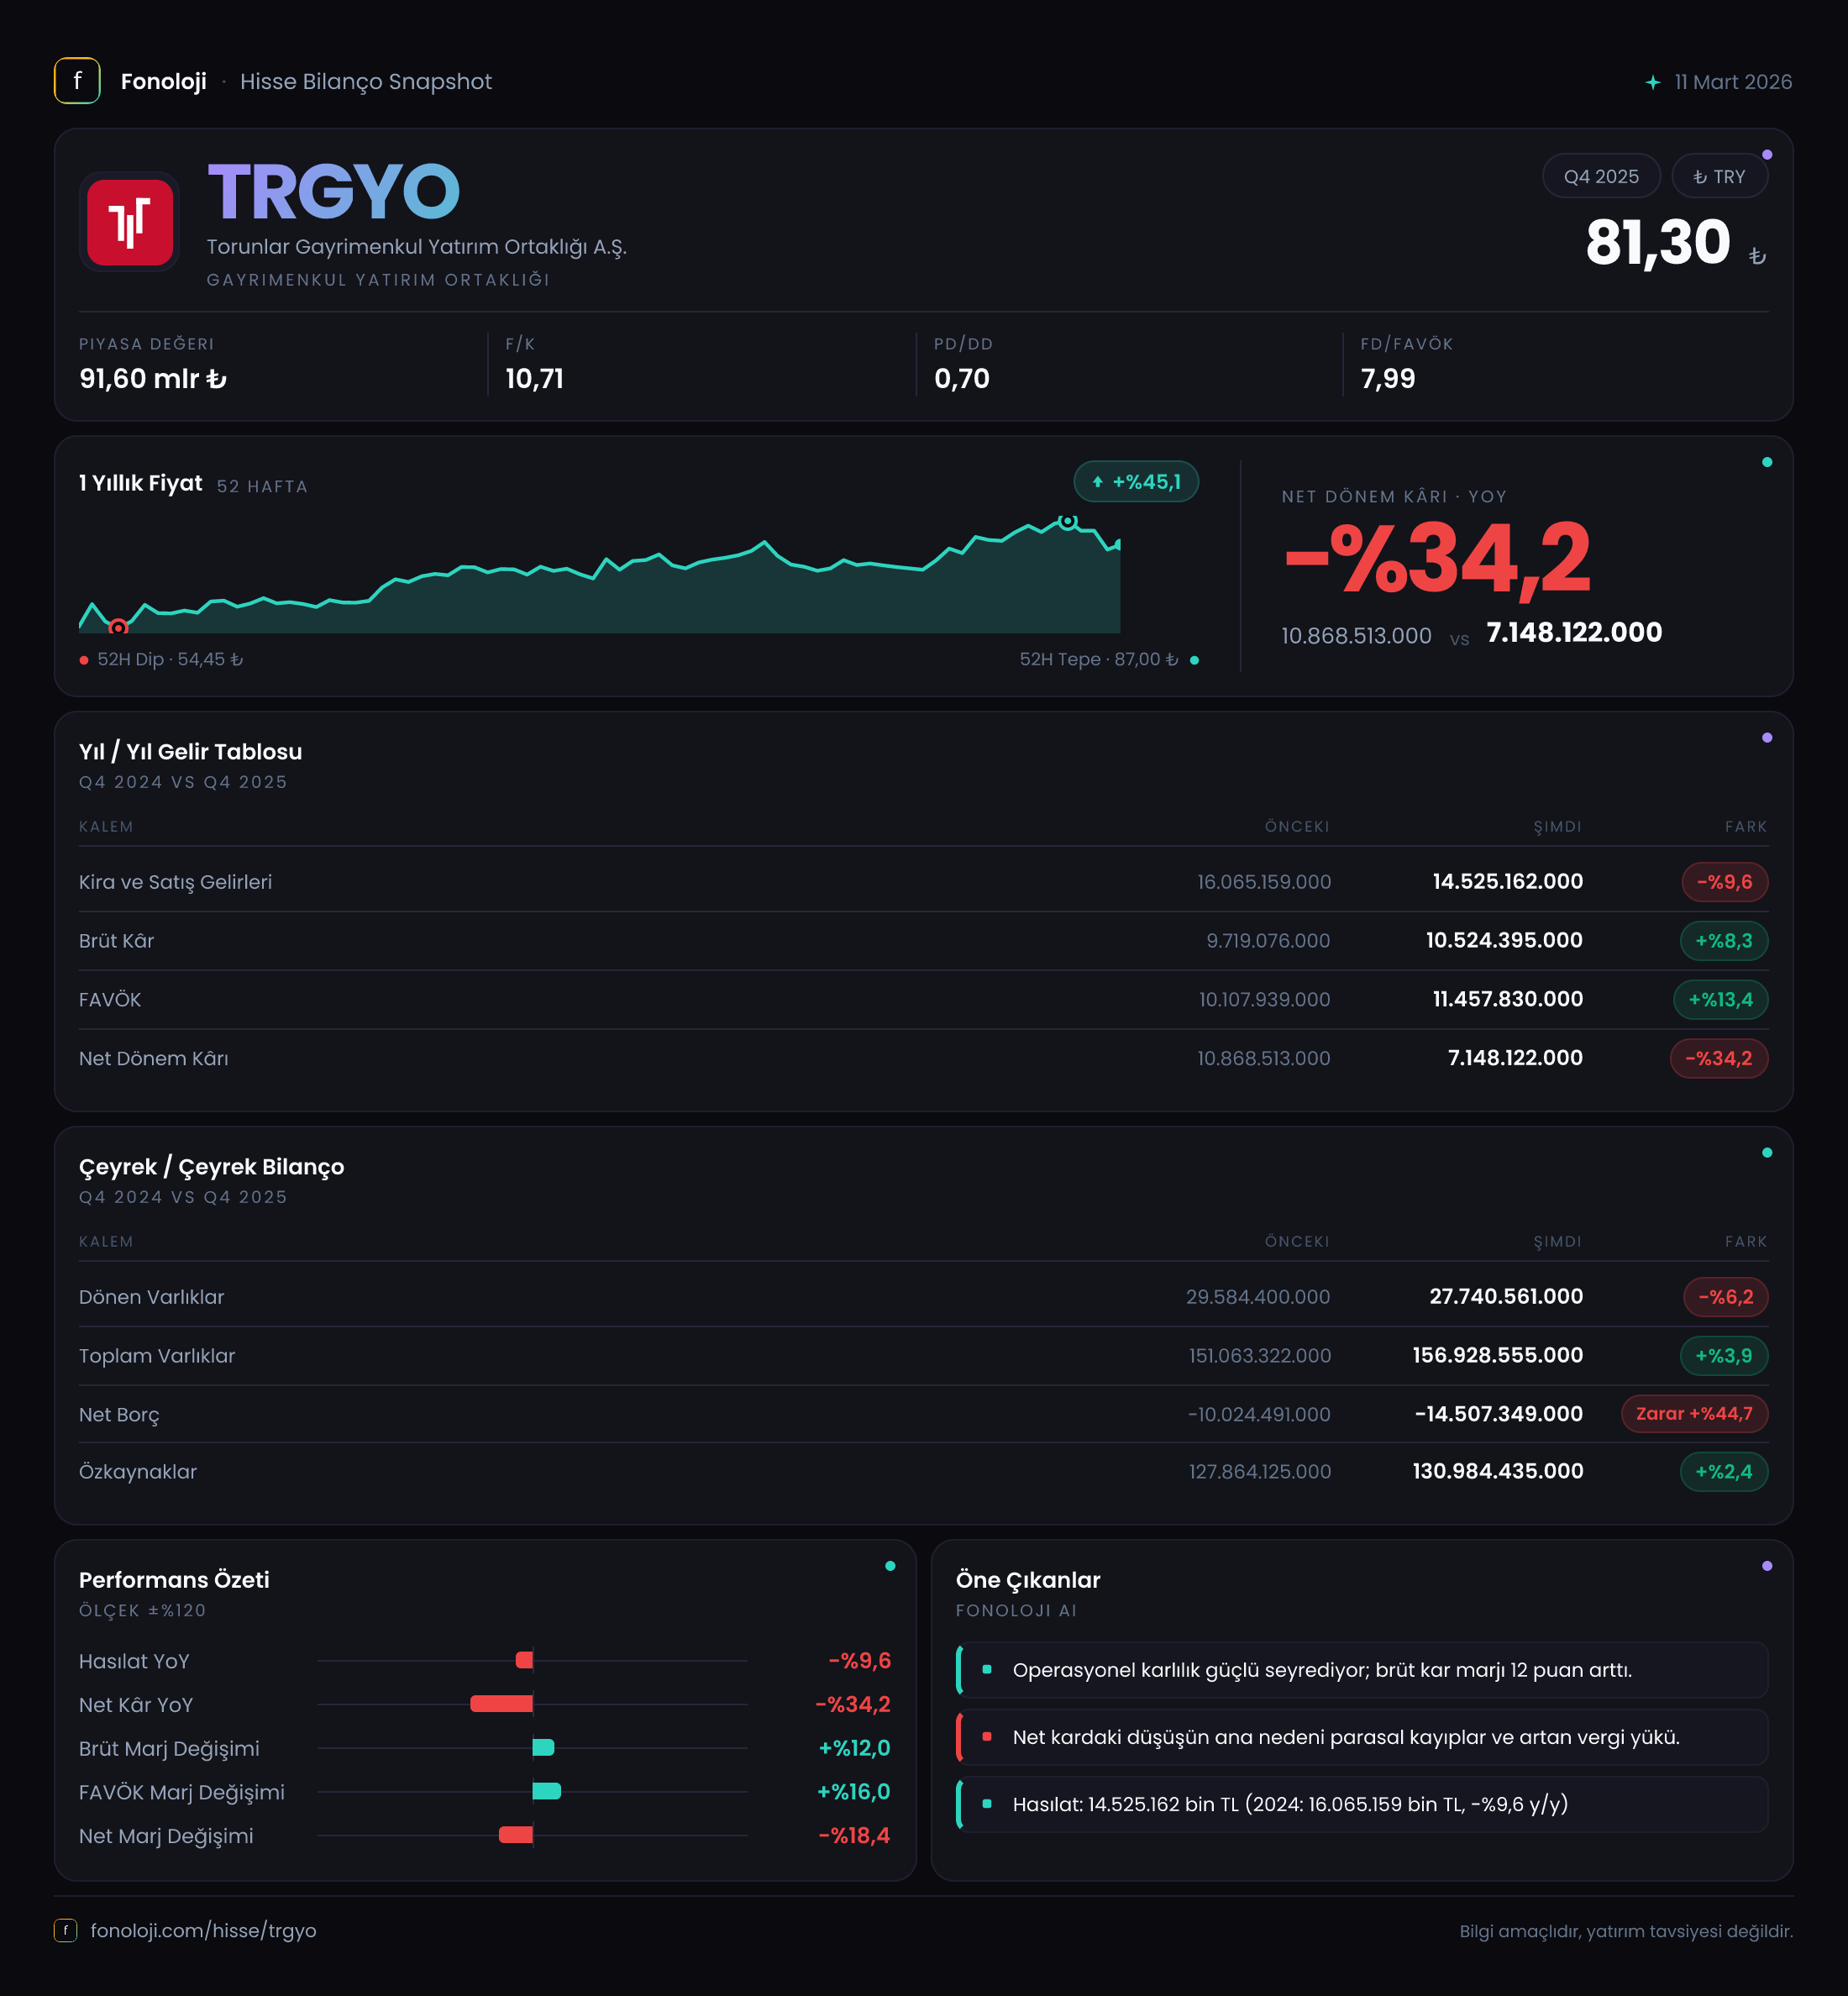
TRGYO’nun satışları geçen yılın aynı dönemindeki 16,4 milyar TL’den 14,9 milyar TL’ye gerileyerek %9,3 azaldı. Bu düşüş, tek başına bakıldığında sınırlı görünebilir; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, nominal satışların gerilemesi reel anlamda daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarının yüksek olduğu bir ortamda satışlarını koruyamamış ve faaliyet hacmi açısından geçen yılın gerisinde kalmış görünüyor.
Gayrimenkul şirketlerinde satış rakamları yalnızca kira performansını değil, proje teslimlerinin ve gayrimenkul satışlarının dönemsel zamanlamasını da yansıtır. Bu nedenle tek dönemlik düşüşü doğrudan kalıcı bir operasyonel bozulma olarak okumamak gerekir. Ancak mevcut veri setinde satışların alt kırılımı bulunmadığı için, gerilemenin kira gelirlerinden mi, proje satışlarından mı yoksa teslimat takviminden mi kaynaklandığını ayırmak mümkün değil.
Çeyreklik trend için de elimizde esas olarak yıl sonu karşılaştırması bulunuyor: 2024/12’de 16,4 milyar TL olan satışlar 2025/12’de 14,9 milyar TL’ye inmiş. Ara dönem raporlarında proje teslimleri ve gayrimenkul satışları dönemler arasında dalgalanabildiği için, daha sağlıklı bir eğilim değerlendirmesi yapmak adına sonraki çeyrekleri beklemek gerekiyor. Yine de yüksek enflasyon ortamında satışların nominal olarak gerilemesi, yatırımcının yakından izlemesi gereken ilk uyarı sinyali.
Kârlılık
Satışlardaki düşüşe rağmen brüt kâr, 9,8 milyar TL’den 10,6 milyar TL’ye çıkarak %8,3 arttı. Bu gelişme brüt marjın belirgin biçimde iyileştiğini gösteriyor: geçen yıl yaklaşık %59,8 olan brüt kâr marjı, bu dönemde yaklaşık %71,1’e yükselmiş durumda. Yani şirket daha düşük satış hacmine rağmen satışlarının çok daha yüksek bir bölümünü brüt kâr olarak koruyabilmiş.
Bu marj artışı, portföydeki kira gelirlerinin veya daha yüksek kârlı projelerin toplam gelir içindeki payının arttığını gösterebilir; ancak faaliyet kırılımı verilmediği için neden konusunda kesin hüküm kurmak mümkün değil. Yatırımcı açısından önemli nokta şu: Satış tarafı zayıflarken marj tarafı güçlü kalıyor. Bu, şirketin maliyetlerini ve operasyonel yapısını kontrol edebildiğini gösteren olumlu bir unsur.
FAVÖK bu dönemde 10,1 milyar TL olarak gerçekleşti. Buna göre FAVÖK marjı yaklaşık %67,8 seviyesinde. Bu oldukça yüksek bir marj ve gayrimenkul şirketlerinin kira ağırlıklı, yüksek brüt kârlı iş modelini yansıtıyor. Ancak geçen yıl için karşılaştırılabilir FAVÖK verilmediğinden, marjın tarihsel olarak iyileşip iyileşmediğini kesin olarak söylemek mümkün değil.
Net kâr ise 11,3 milyar TL’den 7,7 milyar TL’ye gerileyerek %31,4 düştü. Net kâr marjı geçen yıl yaklaşık %68,9 iken bu dönemde %51,7’ye indi. Burada temel baskı faaliyet kârlılığından değil, aşağıda ayrıntılandırılan net parasal pozisyon zararından geliyor. Dolayısıyla TRGYO’nun bu dönemdeki ana mesajı, operasyonel kârlılık güçlü, fakat muhasebesel ve finansal düzeydeki enflasyon etkileri net kârı aşağı çekiyor şeklinde özetlenebilir.
Bilanço Sağlığı
TRGYO’nun toplam varlıkları önceki dönem sonundaki 151,1 milyar TL’den 156,9 milyar TL’ye yükselerek %3,8 arttı. Bu artışın ana kaynağı duran varlıklar: duran varlıklar 121,5 milyar TL’den 129,2 milyar TL’ye çıkarak %6,3 büyüdü. GYO yapısı açısından bu tablo olumlu; şirketin gayrimenkul portföyü bilanço içinde büyümeye devam ediyor.
Dönen varlıklar ise 29,6 milyar TL’den 27,7 milyar TL’ye geriledi ve %6,5 azaldı. Likit veya kısa vadede nakde dönüşebilecek varlıklardaki bu düşüş, tek başına risk göstergesi değil; ancak işletme sermayesi ve kısa vadeli yükümlülükler birlikte incelenmeden likidite görünümü hakkında tam değerlendirme yapılamaz.
Özkaynaklar 127,3 milyar TL’den 130,6 milyar TL’ye yükseldi. Artış %2,6 ile sınırlı olsa da, toplam varlıkların yaklaşık %83’ünün özkaynaklarla finanse edilmesi güçlü bir sermaye yapısına işaret ediyor. Borçluluk tarafında ise net borç kalemi -10,1 milyar TL’den -14,5 milyar TL’ye geriledi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Net nakit yaklaşık %44,6 artmış; bu da faiz ve refinansman riskini azaltan önemli bir bilanço avantajı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından dönemin en kritik kalemi net parasal pozisyon. TRGYO’nun net parasal pozisyonu -7,3 milyar TL olarak gerçekleşirken, geçen yıl bu rakam -4,4 milyar TL idi. Negatif tutarın büyümesi, net parasal pozisyon zararının %65,9 arttığını gösteriyor.
Bu zarar, şirketin yüksek enflasyon ortamında parasal varlık ve yükümlülüklerinin enflasyon karşısındaki etkisinin net kâr tablosuna yansımasıdır. Muhasebesel bir kalem olması nedeniyle doğrudan nakit çıkışı yaratmayabilir; ancak yatırımcının şirketin raporlanan net kârını değerlendirirken bu etkiyi göz ardı etmemesi gerekir. Nitekim brüt kâr ve FAVÖK güçlü kalmasına rağmen net kârın %31,4 düşmesinde bu kalemin önemli rolü bulunuyor.
Burada dikkat edilmesi gereken ayrım şudur: TRGYO’nun operasyonel performansı net parasal pozisyon zararından daha dirençli görünüyor; fakat hissedarın takip ettiği nihai kâr, bu muhasebe etkisinden ciddi biçimde etkileniyor. Enflasyon muhasebesi uygulandığı sürece net kâr ile faaliyet performansı arasındaki farkın yüksek kalması mümkün.
Yatırımcı için Ne Anlama Geliyor?
TRGYO’nun 2025/12 sonuçları, güçlü marjlar ve net nakit bilançosu ile zayıflayan satış ve net kârın aynı anda bulunduğu karma bir tablo sunuyor.
- Fırsat tarafında, yaklaşık %67,8 FAVÖK marjı, %71,1 brüt kâr marjı ve 14,5 milyar TL net nakit şirketin operasyonel ve finansal dayanıklılığını destekliyor.
- Risk tarafında, satışların yüksek enflasyon ortamında %9,3 gerilemesi reel büyüme açısından soru işareti yaratıyor.
- Net parasal pozisyon zararının 7,3 milyar TL’ye yükselmesi, güçlü faaliyet kârlılığının net kâra aynı ölçüde yansımadığını gösteriyor.
- Düşük borçluluk, yeni projeler veya portföy yatırımları için esneklik sağlasa da, bu nakdin ne ölçüde verimli kullanılacağı şirket değerlemesi açısından belirleyici olacak.
Sonraki dönemlerde özellikle kira gelirlerinin seyri, proje satışlarının toparlanıp toparlanmadığı, net parasal pozisyon zararının devam edip etmediği ve net nakdin nasıl değerlendirildiği izlenmeli. Veriler, TRGYO’nun bilanço kalitesi ve faaliyet marjları açısından güçlü; ancak satış büyümesi ve enflasyon muhasebesi kaynaklı net kâr baskısı çözülmeden hikâyenin tamamen olumluya dönüştüğünü söylemek için erken.
Yatırım tavsiyesi değildir.