
Açılış
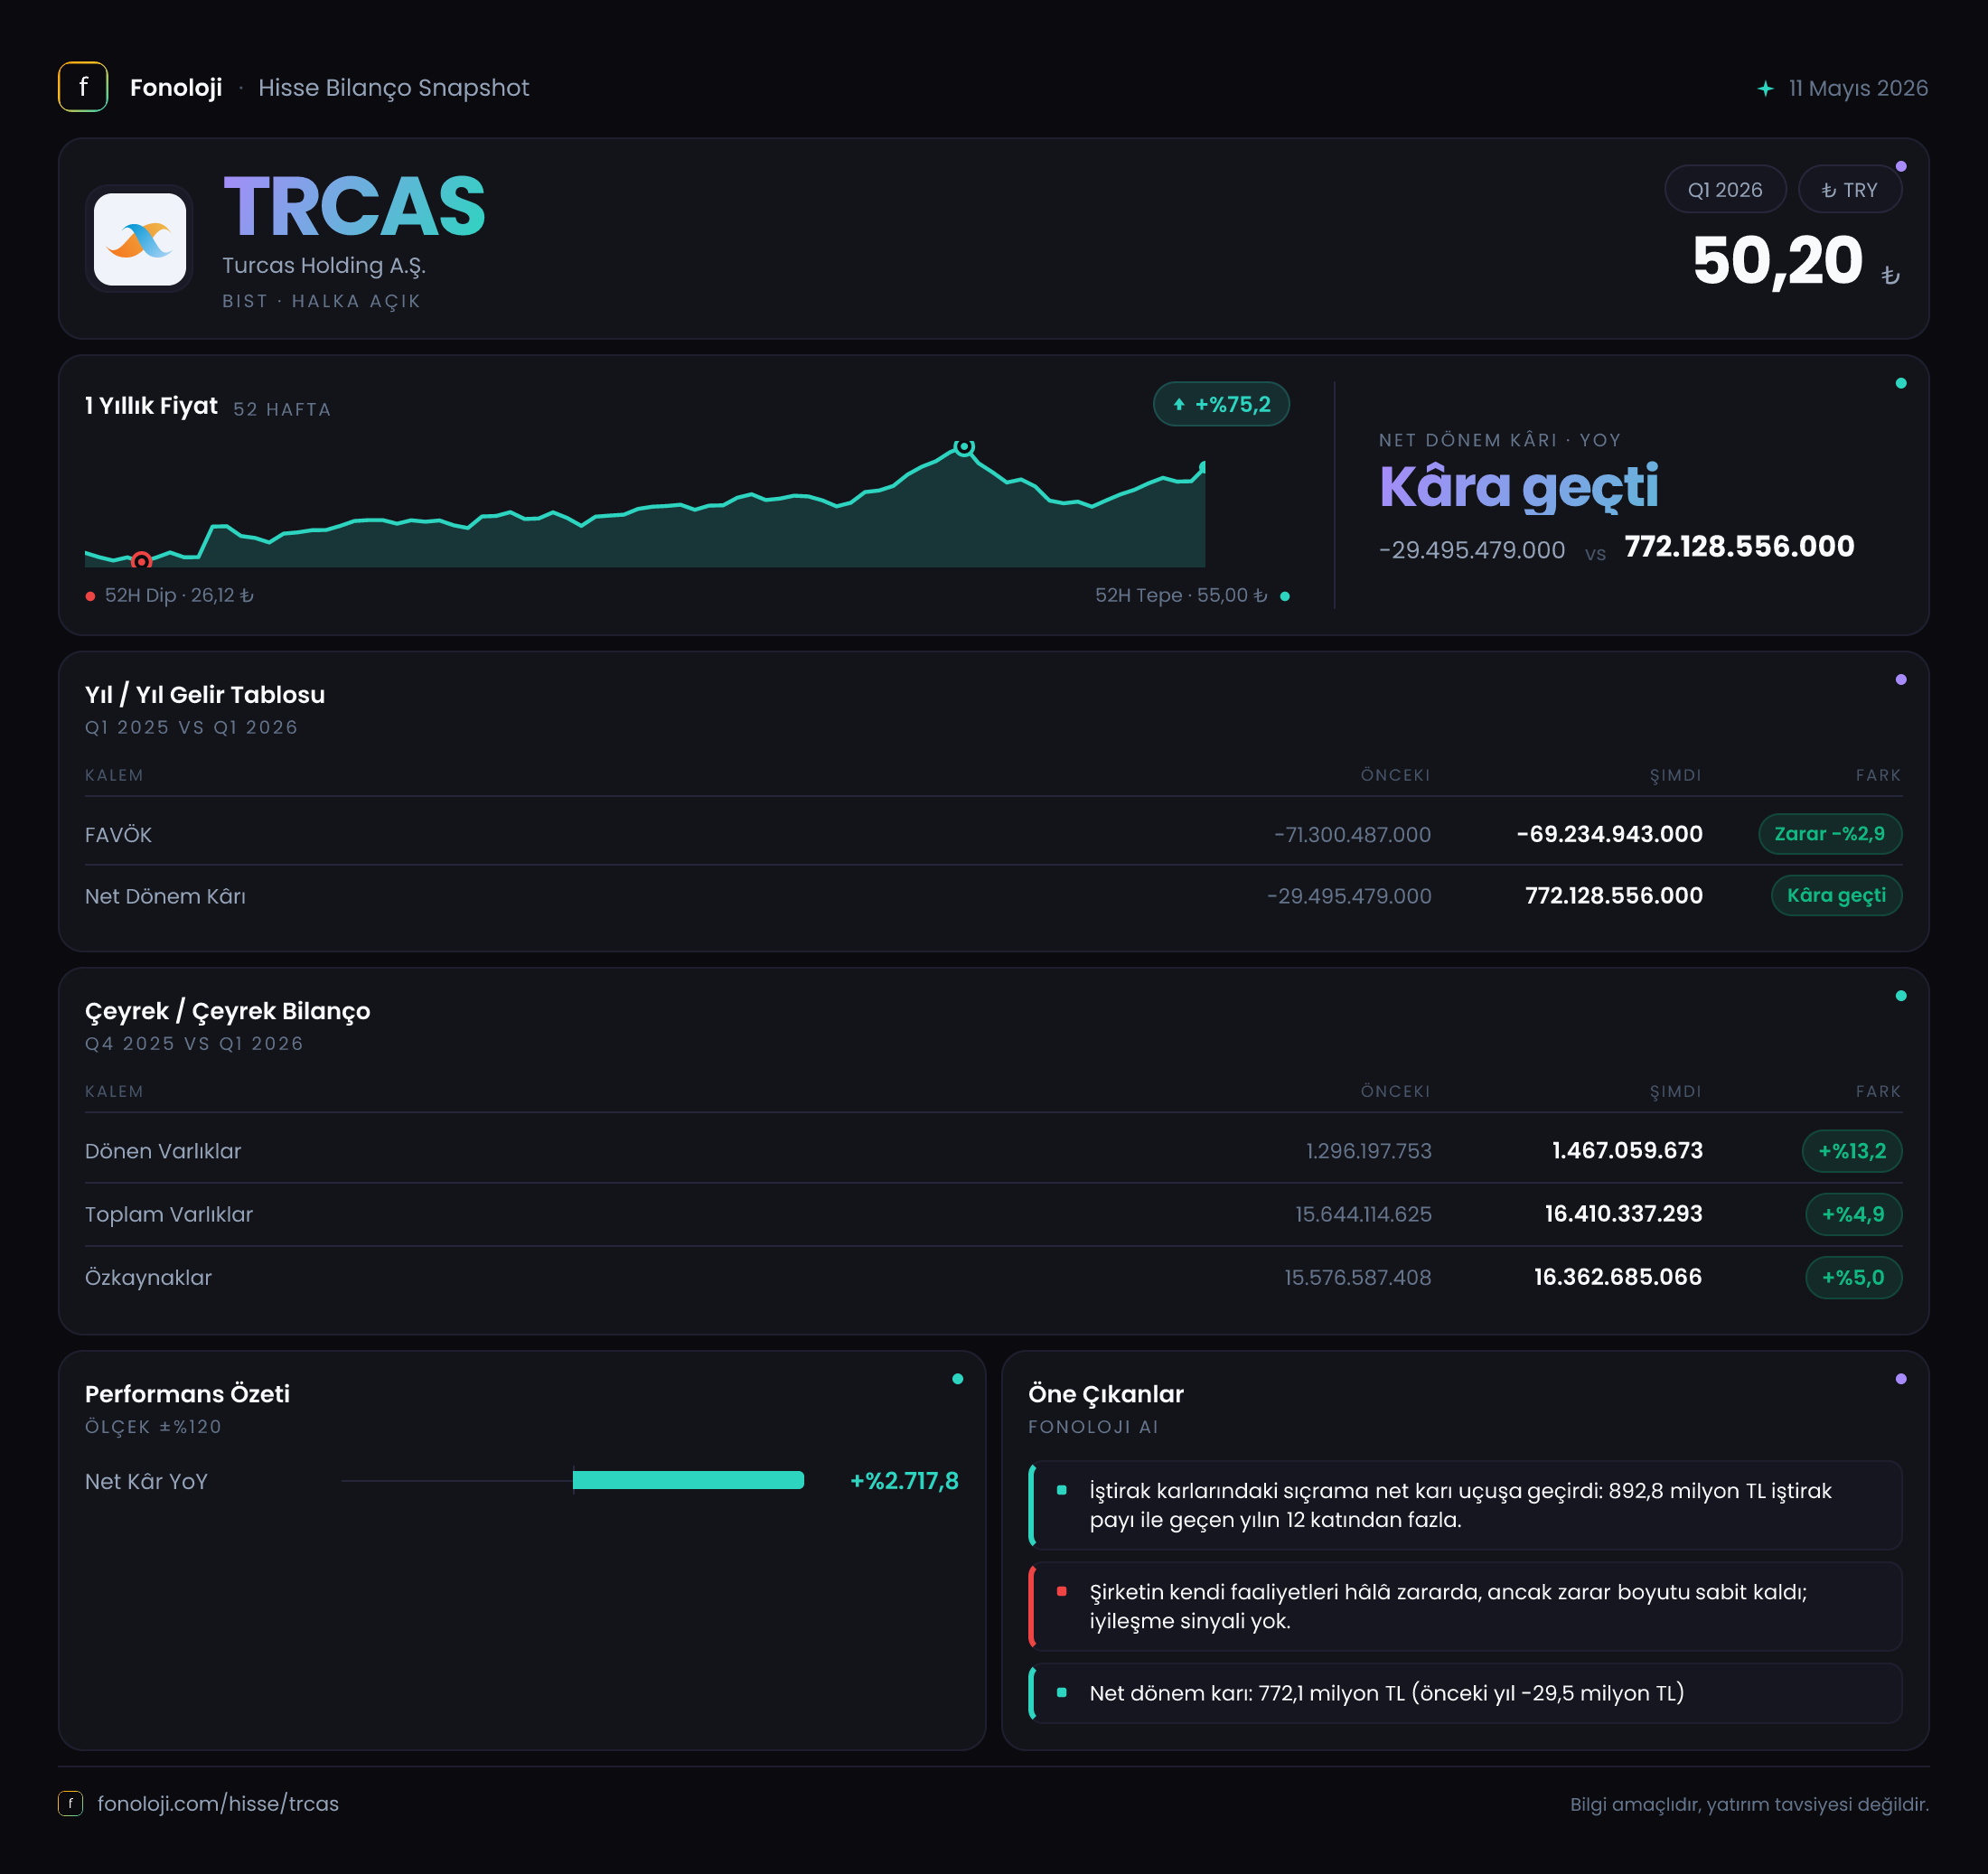
Turcas Holding, faaliyet gelirlerinden çok iştirakleri, yatırımları ve bilanço kalemleri üzerinden değer üreten bir holding yapısında. 2026’nın ilk çeyreğinde satış ve brüt kâr kalemleri 0,0 bin TL görünürken, şirket 100,4 milyon TL negatif FAVÖK açıkladı. Buna karşın net dönem kârı, geçen yılın aynı çeyreğindeki 29,5 milyon TL zarardan 772,1 milyon TL kâra yükseldi. Bu tablo, kârlılığın operasyonel performanstan ziyade faaliyet dışı, yatırım veya muhasebesel kalemler tarafından taşındığını gösteriyor.
İlk bakışta net kâr artışı oldukça güçlü görünse de, bu kârın niteliğini anlamadan “operasyonel toparlanma” sonucuna varmak doğru olmaz. Çünkü satış ve brüt kâr verilerinin sıfır olması, şirketin bu çeyrekte geleneksel anlamda bir gelir yaratmadığını; 772,1 milyon TL’lik sonucun FAVÖK ile açıklanamayacağını ortaya koyuyor.
Satış Hikayesi
Turcas’ın 2026/3AB döneminde satışları 0,0 bin TL, brüt kârı da 0,0 bin TL olarak raporlanmış. Geçen yılın aynı dönemine ait satış verisi bulunmadığı için satış büyümesi, brüt kâr değişimi veya ciro bazlı marj analizi yapılamıyor. Bu nedenle şirketin bu çeyrekte satış hacmini artırıp artırmadığını ya da enflasyonun üzerinde reel büyüme sağlayıp sağlamadığını finansal tablo üzerinden ölçmek mümkün değil.
Bu durum, holding şirketleri açısından tek başına olağandışı olmayabilir. Holdinglerin konsolide gelir tablosunda bazı iştiraklerin gelirleri farklı muhasebe yöntemleriyle yansıyabilir; ayrıca ana şirket seviyesinde doğrudan satış faaliyeti bulunmayabilir. Ancak yatırımcı açısından kritik nokta şu: gelir üretme kapasitesi bu raporda görünür değil. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, nominal satış verisinin bulunmaması şirketin organik büyümesini değerlendirmeyi daha da zorlaştırıyor.
FAVÖK tarafı ise operasyonel giderlerin sürdüğünü gösteriyor. Şirketin FAVÖK zararı geçen yılın aynı çeyreğindeki 71,3 milyon TL’den 100,4 milyon TL’ye yükselmiş. Zararın mutlak tutarı 29,1 milyon TL artarken, bozulma oranı yaklaşık %40,8. Yani şirketin faaliyet giderleri ve merkez maliyetleri, satış geliriyle karşılanamıyor. Satışlar sıfır görünürken negatif FAVÖK oluşması, Turcas’ın bu dönemde faaliyet düzeyinde kâr üreten bir yapıdan çok yatırım/holding giderleri taşıyan bir profil sergilediğini düşündürüyor.
Çeyreklik trend için ise veri seti yetersiz. Yalnızca 2025/3 ve 2026/3 dönemleri bulunduğu için, son çeyrekteki gelişimin kalıcı mı yoksa tek seferlik mi olduğunu görmek için sonraki ara dönemleri beklemek gerekiyor.
Kârlılık
Kârlılık tablosundaki en önemli ayrışma, negatif FAVÖK ile yüksek net kâr arasındaki fark. 100,4 milyon TL negatif FAVÖK, şirketin temel faaliyet seviyesinde zarar yazdığını gösterirken, 772,1 milyon TL net dönem kârı bunun tersine güçlü bir sonuç ortaya koyuyor. Geçen yılki 29,5 milyon TL net zarara göre net sonuçta 801,6 milyon TL’lik bir iyileşme var. Yüzdesel olarak verilen %2.717,8’lik artış dikkat çekici olsa da, karşılaştırma tabanının zarar olması nedeniyle bu oran ekonomik performansı tek başına ölçmek için anlamlı değil.
Brüt kâr ve satışlar sıfır olduğu için brüt marj hesaplanamıyor. FAVÖK marjı da satış bulunmadığından anlamlı biçimde yorumlanamaz. Bu, şirketin net kârının operasyonel kaldıraçtan kaynaklanmadığını açıkça ortaya koyuyor. Başka bir ifadeyle, bu çeyrekte “satış arttı, marj yükseldi, faaliyet kârı oluştu” şeklinde bir kârlılık hikâyesi bulunmuyor.
Net kârın hangi kalemlerden oluştuğu verilen özet tabloda ayrıştırılmadığından, 772,1 milyon TL’lik kârın yatırım gelirleri, iştirak kârları, değerleme farkları, finansal gelirler veya diğer faaliyet dışı kalemlerden hangisinden kaynaklandığı kesin olarak söylenemez. Bu nedenle yatırımcı, dipnotlarda net kârın kompozisyonunu özellikle incelemeli. Tek seferlik bir değerleme veya iştirak kaynaklı gelir, gelecek çeyreklerde aynı ölçekte tekrarlanmayabilir.
Bilanço Sağlığı
Turcas’ın toplam varlıkları önceki yıl sonundaki 15,6 milyar TL’den 16,4 milyar TL’ye yükselmiş. %4,9’luk artış, yılın ilk çeyreği için bilanço büyüklüğünde sınırlı ama pozitif bir genişlemeye işaret ediyor. Dönen varlıklar 1,3 milyar TL’den 1,5 milyar TL’ye çıkarak %13,2 artmış; bu yükseliş, kısa vadeli varlıkların toplam bilanço büyümesine duran varlıklardan daha fazla katkı verdiğini gösteriyor.
Duran varlıklar ise 14,3 milyar TL’den 14,9 milyar TL’ye yükselmiş ve %4,1 artmış. Toplam varlıkların yaklaşık %91’inin duran varlıklardan oluşması, Turcas’ın bilançosunun ağırlıklı olarak iştirakler, yatırımlar veya uzun vadeli varlıklar üzerine kurulu olduğunu gösteriyor. Bu yapı holding şirketleri için anlaşılabilir olmakla birlikte, varlıkların nakde dönüşme hızının sınırlı olabileceği anlamına da gelir.
Özkaynaklar 15,6 milyar TL’den 16,4 milyar TL’ye çıkarak %5,0 artmış. Özkaynakların toplam varlıklara oldukça yakın görünmesi, bilançoda yüksek bir özkaynak ağırlığı olduğuna işaret ediyor. Ancak verilen özet tabloda toplam borç ve yükümlülükler ayrıntılı biçimde yer almadığı için bu görüntünün ne kadarının gerçek borçsuzluktan, ne kadarının raporlama yuvarlamasından kaynaklandığı kesinleştirilemez.
Net borç verisi paylaşılmadığı için net borç/FAVÖK rasyosu hesaplanamıyor. Ayrıca FAVÖK’ün negatif olması, bu rasyonun hesaplanması halinde de ekonomik açıdan sınırlı anlam taşıyacağını gösteriyor. Yatırımcı açısından borç vadesi, finansal borçların para birimi ve faiz yükü sonraki incelemenin temel başlıkları olmalı.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi etkisi şirketin net sonucunda önemli bir başlık olarak öne çıkıyor. Turcas’ın net parasal pozisyon zararı 2025/3 dönemindeki 106,8 milyon TL’den 2026/3’te 172,7 milyon TL’ye yükselmiş. Zararın mutlak tutarı 65,9 milyon TL artarken, bozulma oranı %61,7 olmuş.
Bu zarar, şirketin parasal yükümlülükleri ile parasal varlıkları arasındaki dengenin enflasyon ortamında aleyhte çalıştığını gösteriyor. TAS 29 kapsamında nakit, alacak ve borç gibi parasal kalemlerin enflasyon karşısındaki etkisi net parasal pozisyon sonucuna yansıyor. Dolayısıyla 172,7 milyon TL’lik parasal kayıp, şirketin net kârını aşağı çeken önemli bir unsur.
Net kâr buna rağmen 772,1 milyon TL olduğuna göre, kârı yaratan diğer kalemlerin etkisi oldukça yüksek olmalı. Ancak bu sonuç, parasal kaybın önemsiz olduğu anlamına gelmiyor. Tam tersine, enflasyon ortamı devam ettiği sürece bilançodaki parasal pozisyonun kârlılık üzerindeki baskısı izlenmeli.
Yatırımcı için Ne Anlama Geliyor?
Turcas’ın ilk çeyrek görünümü iki farklı hikâyeyi aynı anda taşıyor:
- Net kâr güçlü biçimde pozitife döndü, ancak bu dönüş operasyonel kârlılık tarafından desteklenmiyor.
- FAVÖK zararı 100,4 milyon TL’ye yükselerek faaliyet giderlerinin devam ettiğini gösteriyor.
- Satış ve brüt kâr verileri sıfır olduğu için şirketin organik büyümesi ve marj performansı ölçülemiyor.
- Bilanço 16,4 milyar TL varlık ve 16,4 milyar TL özkaynak ile güçlü görünüyor; fakat borç detayları olmadan finansal kaldıraç konusunda kesin hüküm verilemez.
- 172,7 milyon TL net parasal kayıp, enflasyon muhasebesinin şirket kârını aşağı çekmeye devam ettiğini gösteriyor.
- Net kârın niteliği için iştirak, değerleme, finansman ve diğer faaliyet dışı gelir dipnotları mutlaka incelenmeli.
Özetle, bu çeyrek Turcas için yüksek net kâr fakat zayıf operasyonel görünüm dönemidir. Fırsat, güçlü özkaynak tabanı ve net kâr üretme kapasitesinde; risk ise kârın sürdürülebilirliğinin ve faaliyet gelirlerinin bu raporda net biçimde görünmemesinde yatıyor. Bir sonraki çeyrekte özellikle FAVÖK zararının azalması, satış kalemlerinin oluşması ve 772,1 milyon TL’lik net kârın ne kadarının tekrarlanabilir gelirlerden geldiği izlenmeli.
Yatırım tavsiyesi değildir.