
Açılış
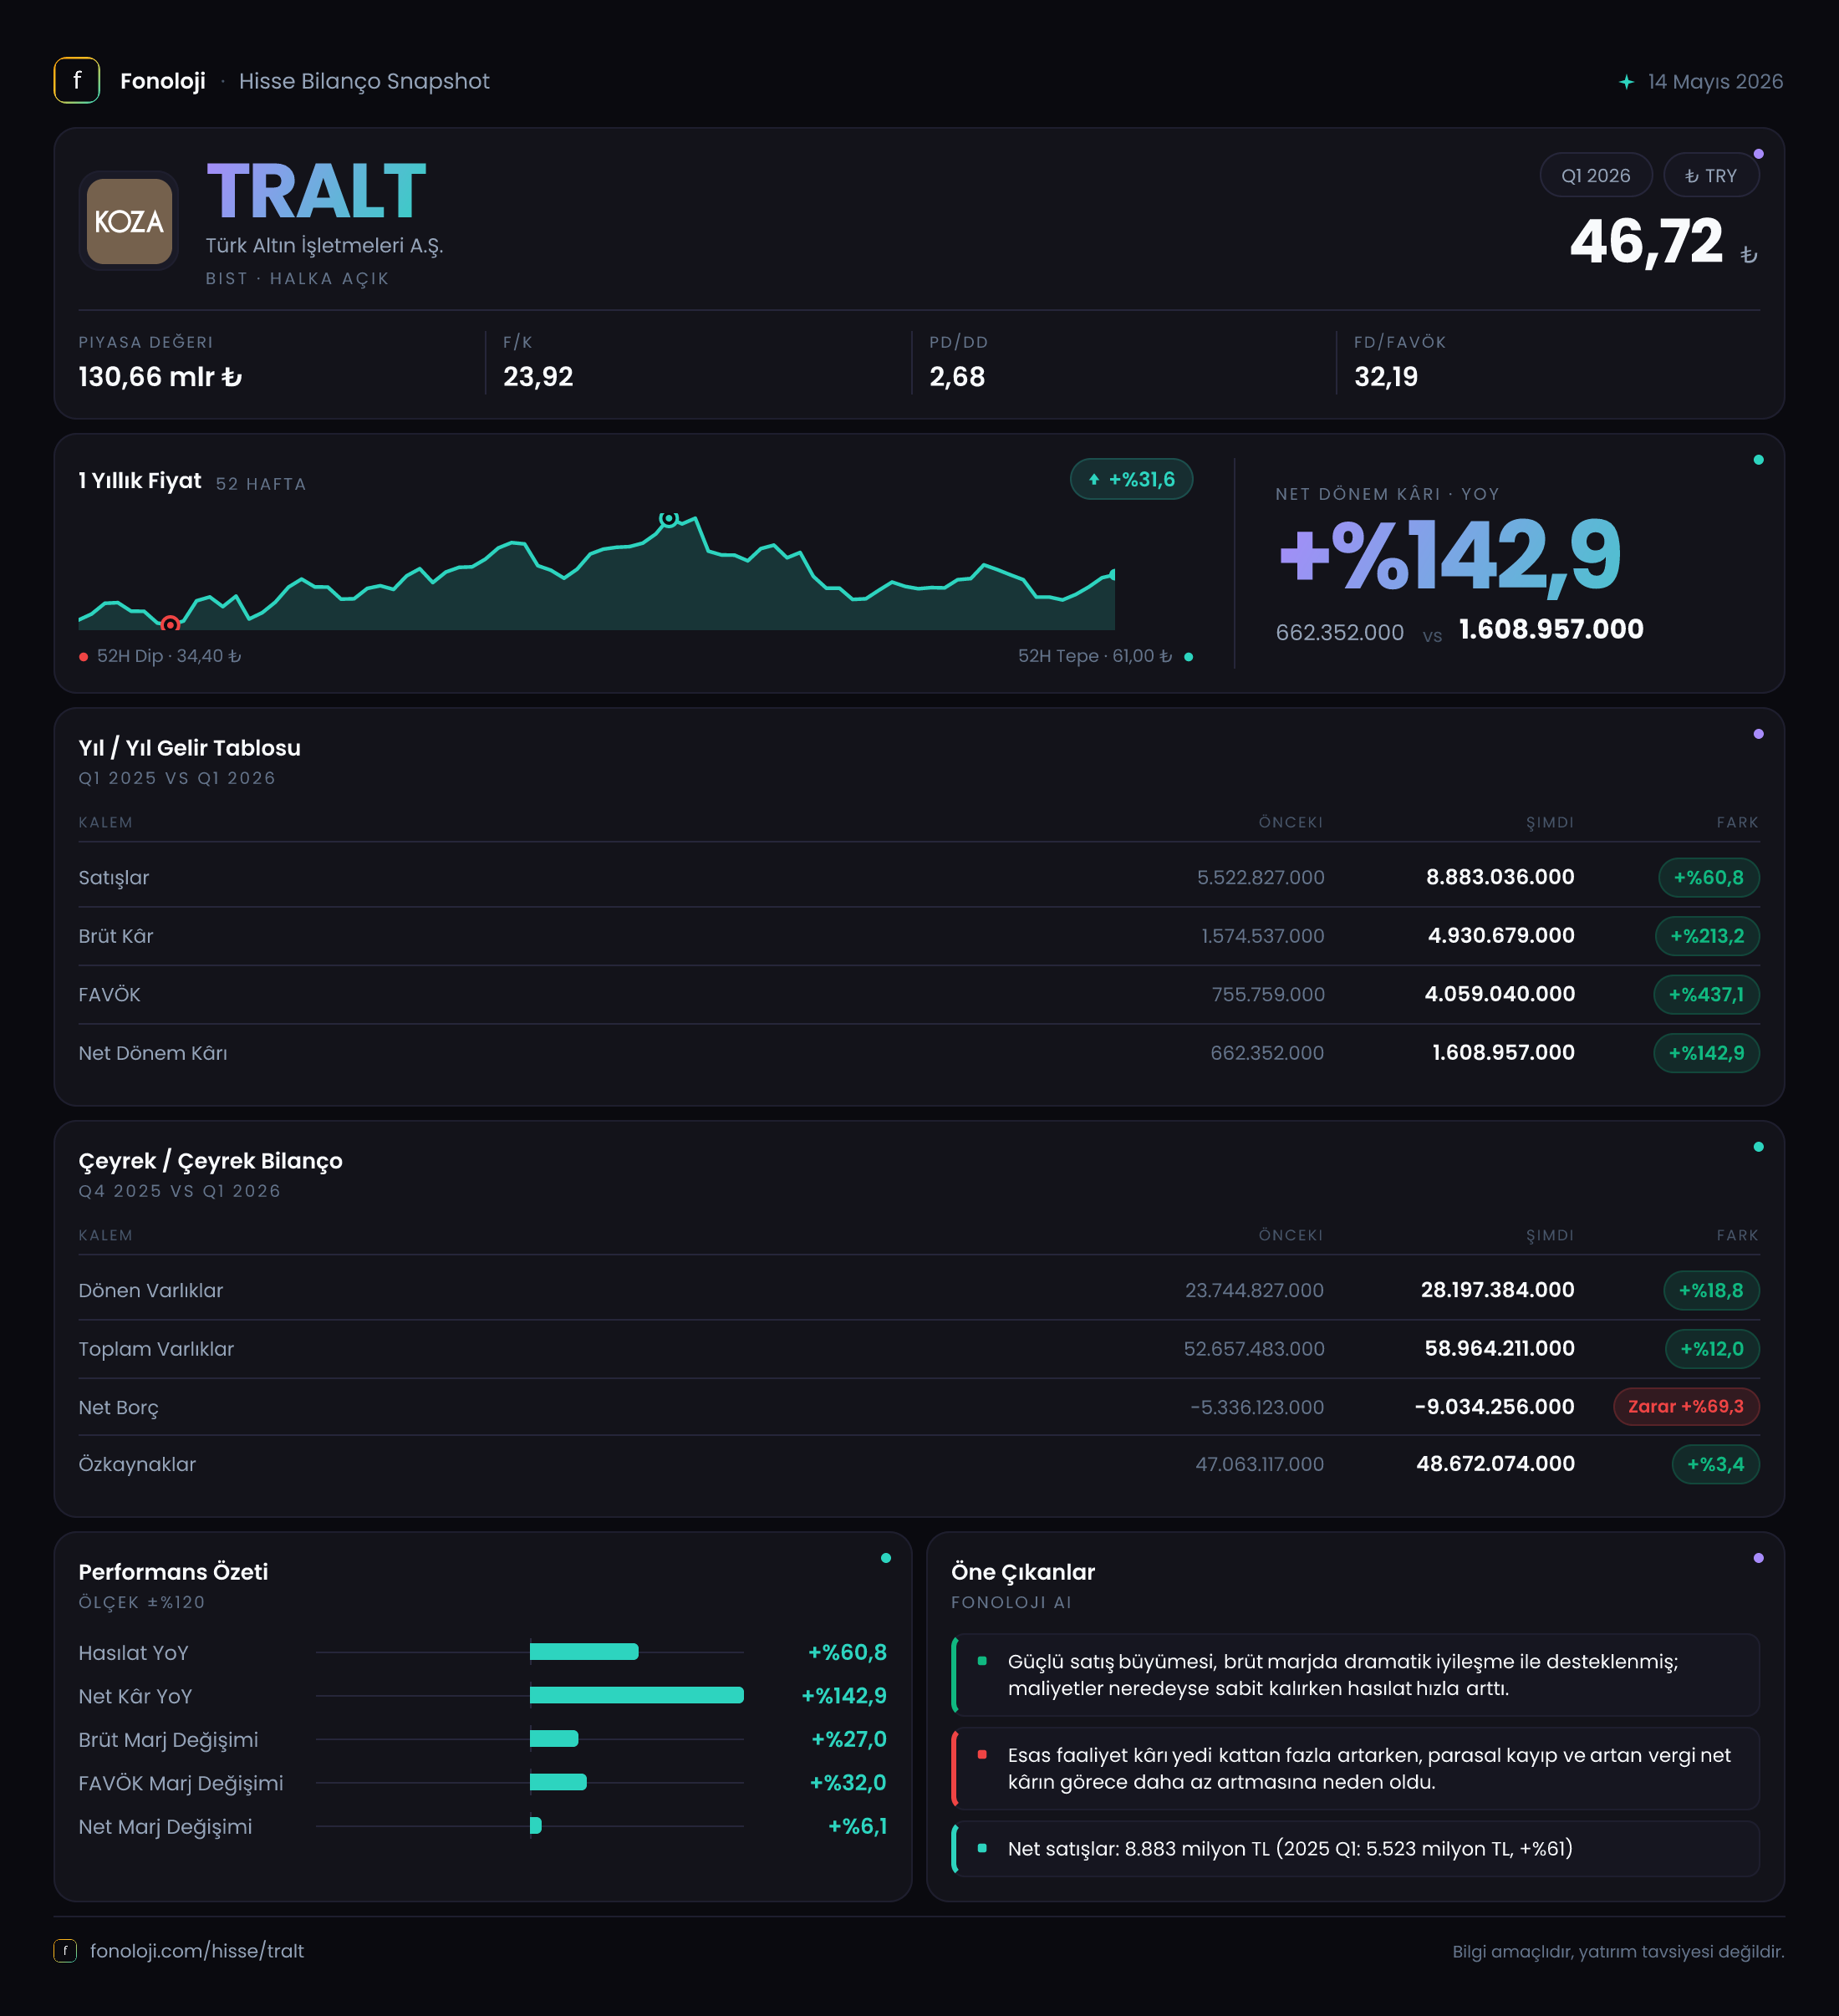
Türk Altın İşletmeleri A.Ş. (TRALT), 2026’nın ilk çeyreğinde finansal görünümünü geçen yılın aynı dönemine göre belirgin biçimde güçlendirdi. Satışlar %60,8 artarken, brüt kârın %213,2, FAVÖK’ün ise %402,3 yükselmesi operasyonel kaldıraç ve marj iyileşmesinin güçlü olduğunu gösteriyor. Net dönem kârı 1,6 milyar TL’ye ulaşarak %142,9 büyüdü; ancak bu performansın içinde yüksek negatif net parasal pozisyonun yarattığı önemli bir enflasyon muhasebesi etkisi de bulunuyor. Şirketin bilançosu net nakit pozisyonunda olsa da, toplam varlık büyümesine kıyasla özkaynak artışının sınırlı kalması izlenmesi gereken başlıklardan biri.
Satış Hikayesi
TRALT’ın satışları, geçen yılın aynı çeyreğindeki 5,5 milyar TL’den 8,9 milyar TL’ye yükseldi. Bu, 3,4 milyar TL tutarında ve %60,8 oranında bir artış anlamına geliyor. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satış büyümesinin enflasyonun üzerinde gerçekleşmesi ilk bakışta olumlu. Ancak altın madenciliği ve değerli maden faaliyetlerinde fiyat, üretim miktarı, tenör ve satış kompozisyonu gibi unsurlar birlikte değerlendirilmelidir. Verilen finansal tabloda bu ayrıntılar bulunmadığı için büyümenin ne kadarının fiyat, ne kadarının hacim kaynaklı olduğunu kesin biçimde ayırmak mümkün değil.
Yine de gelir tablosundaki asıl dikkat çekici nokta satış artışından çok, satışların kâra dönüşme kapasitesindeki sıçrama. Satışlar %60,8 artarken brüt kârın %213,2 büyümesi, maliyetlerin satışlara göre çok daha yavaş arttığını veya dönemsel olarak daha yüksek marjlı ürün ve faaliyetlerin öne çıktığını düşündürüyor. Bu durum sürdürülebilirse şirketin kârlılık profili geçmişe göre kalıcı biçimde iyileşebilir; ancak tek bir ara dönem verisiyle bunun yapısal bir dönüşüm mü yoksa dönemsel bir etki mi olduğunu söylemek için sonraki çeyrekleri görmek gerekiyor.
Çeyreklik bazda elimizde yalnızca 2025/3 karşılaştırması bulunuyor. Dolayısıyla 2025/12’den 2026/3’e satışların nasıl ilerlediği, yılın ilk çeyreğinde mevsimsellik veya üretim takvimi kaynaklı bir yavaşlama yaşanıp yaşanmadığı bu veri setiyle değerlendirilemiyor. Çeyreklik trend için şirketin 2026/6 ve 2026/9 sonuçlarını beklemek önemli olacak.
Kârlılık
TRALT’ın brüt kârı 1,6 milyar TL’den 4,9 milyar TL’ye yükseldi. Bu gelişmeyle brüt kâr marjı geçen yılki yaklaşık %29,1 seviyesinden bu çeyrekte yaklaşık %55,1’e çıktı. Başka bir ifadeyle şirket, 100 TL’lik satışın yaklaşık 55 TL’sini brüt kâr olarak tutar hale geldi; geçen yıl aynı tutarın yaklaşık 29 TL’si brüt kârda kalıyordu. Bu, yalnızca ciro büyümesinden değil, maliyet yapısındaki belirgin iyileşmeden söz ettiğimizi gösteriyor.
FAVÖK daha da güçlü bir tablo sunuyor. FAVÖK 851 milyon TL’den 4,3 milyar TL’ye yükselirken FAVÖK marjı yaklaşık %15,5’ten %48,3’e çıktı. Brüt marjdaki 26 puanlık iyileşmeye karşılık FAVÖK marjında yaklaşık 33 puanlık artış gerçekleşmesi, faaliyet giderlerinin satışlara oranla sınırlı kaldığına işaret ediyor. Bu fark, şirketin operasyonel büyümeden yüksek ölçüde faydalandığını ve sabit giderlerin artan satış hacmi üzerinde daha düşük bir ağırlığa sahip olduğunu gösterir.
Net dönem kârı da 662,4 milyon TL’den 1,6 milyar TL’ye çıkarak %142,9 büyüdü. Net kâr marjı yaklaşık %12,0’den %18,0’e yükseldi. Bununla birlikte net kâr artışı, FAVÖK artışının oldukça gerisinde kalıyor. Bunun temel nedeni, 2,3 milyar TL’lik negatif net parasal pozisyonun kârlılığı aşağı çekmesi. Dolayısıyla şirketin operasyonel performansı net kâr rakamının işaret ettiğinden daha güçlü; fakat enflasyon muhasebesi ve finansal yapı net kâr seviyesinde önemli bir kesinti yaratıyor.
Bilanço Sağlığı
TRALT’ın toplam varlıkları, önceki yıl sonundaki 52,7 milyar TL’den 59,0 milyar TL’ye yükseldi. %12,0’lik büyümenin ana kaynağı dönen varlıklardaki %18,8 artış oldu; dönen varlıklar 23,7 milyar TL’den 28,2 milyar TL’ye çıktı. Duran varlıklar ise 28,9 milyar TL’den 30,8 milyar TL’ye yükselerek %6,4 büyüdü. Bu dağılım, dönem içinde likit veya kısa vadede çevrilebilir varlıkların duran varlıklardan daha hızlı arttığını gösteriyor.
Şirketin net borcu -9,0 milyar TL seviyesinde. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, yani net nakit pozisyonunda bulunduğunu ifade ediyor. Önceki yıl sonundaki -5,3 milyar TL’ye kıyasla net nakit pozisyonu 3,7 milyar TL güçlenmiş durumda. FAVÖK’e göre bakıldığında net borç/FAVÖK oranı yaklaşık -2,1x; bu, mevcut FAVÖK’ün yaklaşık 2,1 katı kadar net nakit bulunduğunu gösteriyor. Bu oran, finansal risk açısından oldukça rahat bir tabloya işaret ediyor.
Özkaynaklar 47,1 milyar TL’den 48,7 milyar TL’ye çıkarak yalnızca %3,4 arttı. Buna karşılık varlıklar %12,0 büyüdü. Bu nedenle özkaynakların toplam varlıklara oranı yaklaşık %89,4’ten %82,5’e geriledi. Oran hâlâ yüksek ve bilanço güçlü; fakat varlık büyümesinin özkaynak büyümesinden hızlı olması, toplam yükümlülüklerin de arttığını gösteriyor. Nitekim verilen varlık ve özkaynak rakamlarından türetilen toplam yükümlülükler yaklaşık 5,6 milyar TL’den 10,3 milyar TL’ye yükseliyor. Bu artışın niteliği ve vadesi, bilanço riskini izlemek açısından önem taşıyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyonu -1,5 milyar TL’den -2,3 milyar TL’ye geriledi. Negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğunu ve enflasyonist ortamda bu pozisyonun gelir tablosunda zarar etkisi yaratabildiğini ifade eder. Buradaki %49,8’lik kötüleşme, operasyonel kârlılıktaki güçlü artışın bir bölümünün TAS 29 etkisiyle silindiğini gösteriyor.
Bu kalem doğrudan nakit çıkışı anlamına gelmez; ancak raporlanan net kârı etkilediği için yatırımcının operasyonel performans ile muhasebe kaynaklı kârı birbirinden ayırması gerekir. TRALT örneğinde FAVÖK marjı yaklaşık %48,3 gibi çok güçlü bir seviyeye çıkarken net kâr marjının %18,0’de kalması, aradaki farkın önemli ölçüde finansal ve parasal düzeltmelerden kaynaklandığını ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
TRALT’ın 2026/3 sonuçlarında yatırımcı açısından en güçlü mesaj, satış büyümesinden ziyade kârlılık kalitesindeki sıçrama. Brüt marjın yaklaşık %55,1’e, FAVÖK marjının %48,3’e yükselmesi, şirketin mevcut dönemde yüksek operasyonel verimlilik sağladığını gösteriyor. Buna ek olarak 9,0 milyar TL net nakit pozisyonu, faiz ve refinansman risklerini sınırlayan önemli bir bilanço avantajı sunuyor.
Bununla birlikte üç başlık yakından izlenmeli:
- Marjların sürdürülebilirliği: Tek çeyrekte görülen güçlü sıçramanın kalıcı olup olmadığı sonraki sonuçlarla doğrulanmalı.
- Net parasal zarar: Negatif net parasal pozisyonun 2,3 milyar TL’ye ulaşması, yüksek enflasyon ortamında net kâr üzerinde baskı yaratmaya devam edebilir.
- Özkaynak-varlık dengesi: Varlıklar %12,0 büyürken özkaynakların %3,4 artması, yükümlülüklerin daha hızlı yükseldiğine işaret ediyor; borcun niteliği ve vadesi önem taşıyor.
Genel tablo, operasyonel açıdan güçlü, finansal açıdan net nakit taşıyan ancak TAS 29 etkilerine ve marjların devamlılığına duyarlı bir şirket görünümü sunuyor. Yatırım tavsiyesi değildir.