
Açılış
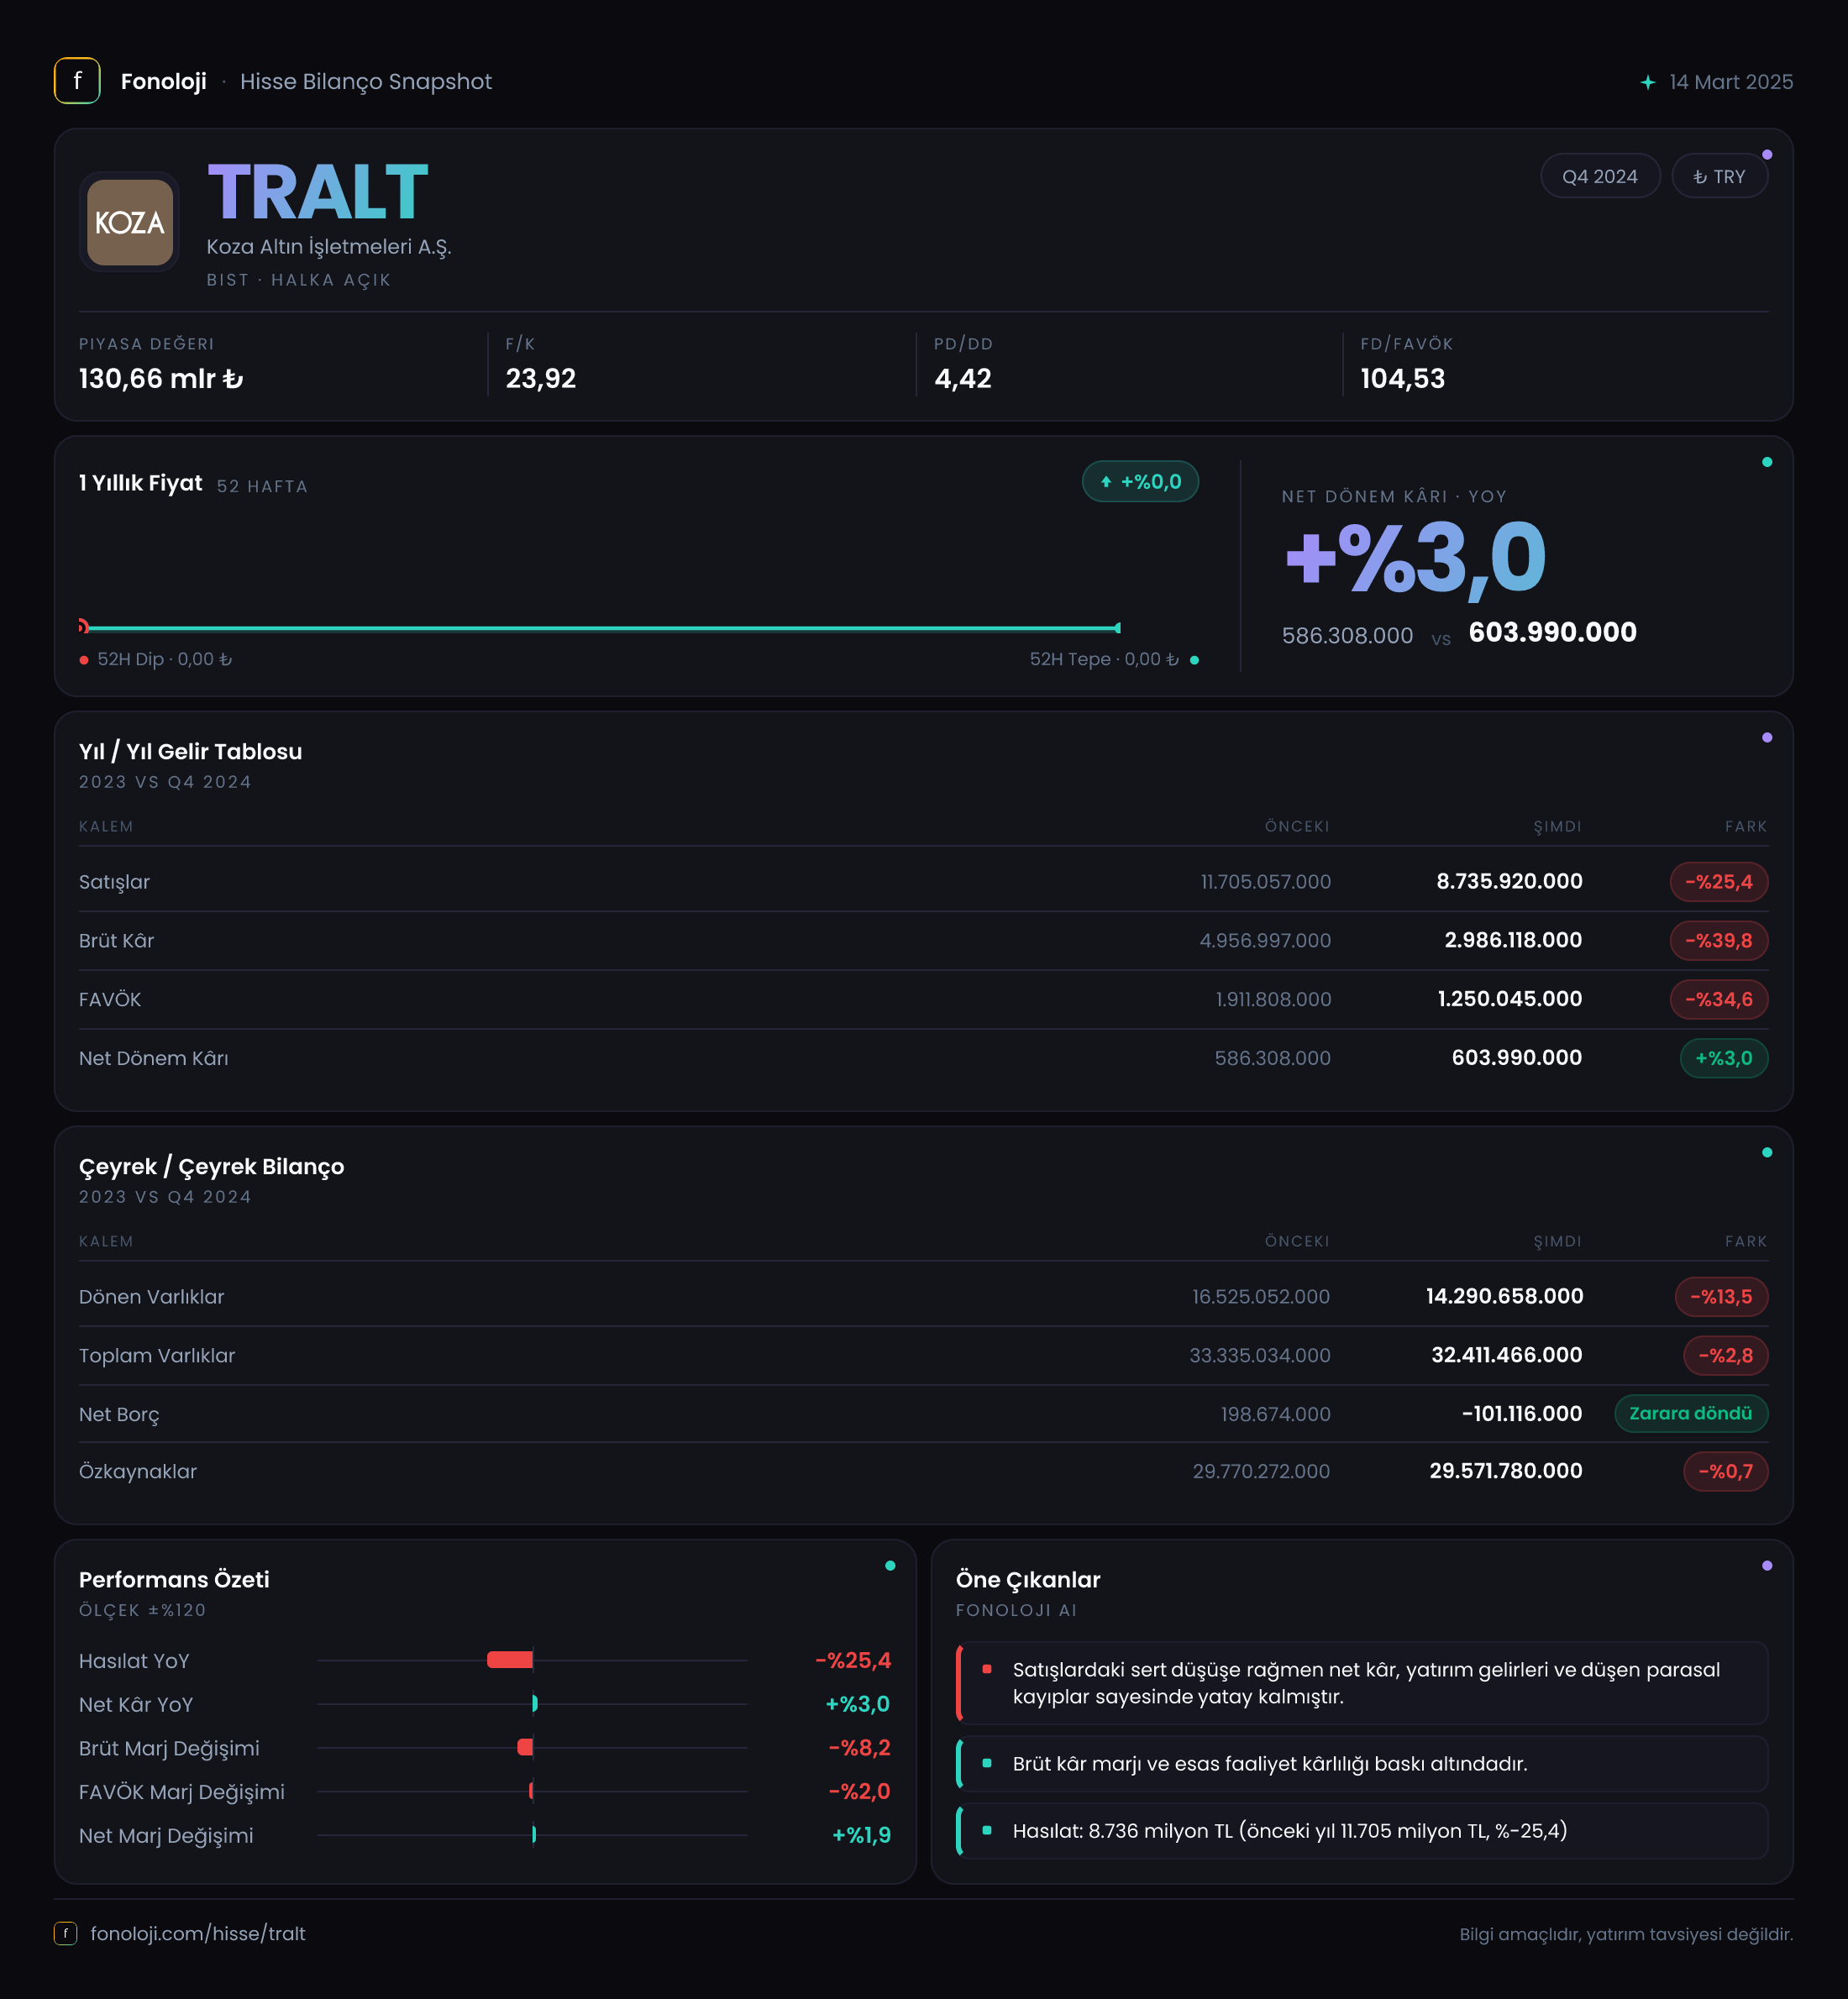
Koza Altın İşletmeleri, altın madenciliği faaliyetleriyle emtia fiyatları, üretim hacmi, tenör, maliyetler ve enflasyon muhasebesinin aynı anda izlenmesi gereken bir şirket. 2024/12 döneminde şirketin satışları ve operasyonel kârlılığı belirgin biçimde gerilerken, net dönem kârı 604,0 milyon TL ile geçen yılın 586,3 milyon TL seviyesinin hafif üzerinde kaldı. İlk bakışta bu tablo çelişkili görünüyor: faaliyet performansı zayıflarken net kâr neden arttı? Cevap, esas olarak net parasal pozisyon zararındaki iyileşmede ve güçlü bilanço yapısında yatıyor. Bununla birlikte, enflasyonun %30’un üzerinde seyrettiği bir ortamda satış ve FAVÖK’teki nominal düşüş, şirketin operasyonel olarak zor bir yıl geçirdiğini gösteriyor.
Satış Hikayesi
Koza Altın’ın satışları geçen yılın aynı dönemine göre %25,4 azalarak 11,7 milyar TL’den 8,7 milyar TL’ye geriledi. Bu düşüş yalnızca nominal bir gerileme değil; yüksek enflasyon ortamında reel açıdan çok daha sert bir daralmaya işaret ediyor. Türkiye’de fiyatların %30’un üzerinde arttığı bir yılda satışların yaklaşık dörtte bir oranında azalması, şirketin fiyat artışlarıyla dahi gelir kaybını telafi edemediğini gösteriyor.
Altın madenciliğinde satış performansını değerlendirmek için yalnızca ciroya bakmak yeterli değil. Üretim miktarı, satılan altının ons değeri, cevher tenörü ve gerçekleşen altın fiyatı kritik göstergeler. Ancak paylaşılan veride bu operasyonel ayrıntılar yer almadığı için satış düşüşünün esas olarak üretimden mi, satış hacminden mi, yoksa dönemsel fiyat ve muhasebe etkilerinden mi kaynaklandığı kesin biçimde ayrıştırılamıyor.
Verilen çeyreklik bilgiler yalnızca 2024/12 çeyreğine ait 8,7 milyar TL satış ve 604,0 milyon TL net kâr rakamlarını içeriyor. Bu nedenle yıl içindeki çeyreklik ivme, son çeyrekte toparlanma olup olmadığı veya düşüşün yıl boyunca devam edip etmediği konusunda sağlıklı bir trend analizi yapmak mümkün değil. Çeyreklik karşılaştırma için diğer ara dönem verilerini beklemek gerekiyor.
| KPI | 2024/12 | Geçen yıl | Yorum | |---|---:|---:|---| | Satışlar | 8,7 mlr TL | 11,7 mlr TL | %25,4 düşüş; yüksek enflasyona göre reel daralma daha belirgin | | Brüt kâr marjı | %34,5 | %42,7 | 8,2 puan gerileme | | FAVÖK marjı | %21,8 | %30,8 | 9,0 puan gerileme | | Net kâr marjı | %6,9 | %5,0 | Net parasal zarar iyileşmesiyle yükseliş |
Kârlılık
Satışlardaki gerileme, kâr kalemlerinde daha sert hissedildi. Brüt kâr 5,0 milyar TL’den 3,0 milyar TL’ye düşerek %39,8 azaldı. Bu, satışlardaki %25,4’lük düşüşten daha kötü bir performans. Dolayısıyla şirket yalnızca daha az satış yapmamış; aynı zamanda satış başına daha düşük brüt kâr üretmiş.
Brüt kâr marjı yaklaşık %42,7’den %34,5’e geriledi. Başka bir ifadeyle, şirket geçen yıl satışlarının her 100 TL’sinde yaklaşık 42,7 TL brüt kâr yaratırken bu dönem bu rakam 34,5 TL’ye indi. Bu marj kaybı; üretim maliyetleri, enerji ve işçilik giderleri, cevher kalitesi veya üretim verimliliği gibi unsurlardan etkilenmiş olabilir. Veride bu kalemlerin ayrıntısı bulunmadığı için neden konusunda kesin hüküm vermek mümkün değil, ancak maliyetlerin satışlara göre daha hızlı yükseldiği açık.
FAVÖK ise 3,6 milyar TL’den 1,9 milyar TL’ye gerileyerek %48,3 azaldı. Böylece FAVÖK marjı %30,8’den %21,8’e düştü. Brüt marjdaki 8,2 puanlık gerilemenin FAVÖK marjında 9,0 puanlık düşüşe dönüşmesi, faaliyet giderlerinin de kârlılık üzerinde ilave baskı oluşturduğunu düşündürüyor. Operasyonel tarafta şirketin ana sorunu satış hacmindeki düşüşten çok, bu satışların daha düşük marjla gerçekleşmesi.
Buna karşın net dönem kârı %3,0 artarak 586,3 milyon TL’den 604,0 milyon TL’ye yükseldi. Net kâr marjı da yaklaşık %5,0’den %6,9’a çıktı. Ancak bu artış operasyonel kârlılıktaki güçlenmeden kaynaklanmıyor. FAVÖK’ün neredeyse yarı yarıya gerilediği bir yılda net kârın yükselmesi, finansal ve enflasyon muhasebesi etkilerinin sonucu olarak okunmalı. Bu nedenle net kâr artışını doğrudan faaliyet performansında iyileşme şeklinde değerlendirmek yanıltıcı olur.
Bilanço Sağlığı
Koza Altın’ın bilançosu, zayıflayan operasyonel kârlılığa rağmen oldukça güçlü görünüyor. Toplam varlıklar 33,3 milyar TL’den 32,4 milyar TL’ye gerileyerek %2,8 azaldı. Dönen varlıklar 16,5 milyar TL’den 14,3 milyar TL’ye düşerken, duran varlıklar 16,8 milyar TL’den 18,1 milyar TL’ye yükseldi. Bu değişim, likit veya kısa vadeli varlıkların azalmasına karşılık uzun vadeli varlıkların bilanço içindeki ağırlığının arttığını gösteriyor.
Özkaynaklar 29,8 milyar TL’den 29,6 milyar TL’ye sınırlı biçimde geriledi. Toplam varlıklar içinde özkaynakların payı yaklaşık %91,4 seviyesinde. Önceki dönemde bu oran yaklaşık %89,5 idi. Yani şirketin varlık finansmanında borçluluk ağırlığı son derece düşük ve özkaynak tamponu güçlü.
Net borç kalemi de bilanço kalitesini destekliyor. Önceki dönemde 198,7 milyon TL net borç bulunan şirket, bu dönemde 101,1 milyon TL net nakit pozisyonuna geçti. Bu, yaklaşık 299,8 milyon TL’lik iyileşme anlamına geliyor. Net borç/FAVÖK rasyosu bu nedenle negatif; şirketin borç taşıma baskısı bulunmuyor. Ancak net nakit tutarının FAVÖK’e kıyasla sınırlı olması, bilanço gücünün esas kaynağının yüksek likiditeden ziyade düşük borçluluk ve güçlü özkaynak yapısı olduğunu gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından en dikkat çekici kalem net parasal pozisyon. Şirketin net parasal pozisyon zararı 10,5 milyar TL’den 4,6 milyar TL’ye geriledi; zarar tutarı %55,9 oranında azaldı. Bu, net kârın neden operasyonel kârlılıktan farklı davrandığını açıklayan en önemli unsur.
Net parasal pozisyon zararının azalması, yüksek enflasyon ortamında şirketin parasal varlık ve yükümlülük kompozisyonunun önceki döneme göre daha az olumsuz etki yarattığını gösteriyor. Enflasyon muhasebesinde nakit ve benzeri parasal varlıklar enflasyon karşısında satın alma gücü kaybına uğrayabilir. Bu nedenle operasyonel kârlılık düşerken parasal pozisyon zararındaki iyileşme, net kârı destekleyebilir.
Ancak bu kalem nakit yaratımı veya faaliyet performansı değildir. 4,6 milyar TL’lik negatif parasal pozisyon etkisi hâlâ çok yüksek. Dolayısıyla 604,0 milyon TL’lik net kâr, şirketin faaliyetlerinden elde ettiği sürdürülebilir kazancı tek başına temsil etmiyor. Yatırımcı, net kârın yanında mutlaka satış, brüt kâr ve FAVÖK trendini birlikte izlemeli.
Yatırımcı için Ne Anlama Geliyor?
Koza Altın’da yatırım tezinin güçlü tarafı bilanço. Şirketin özkaynakları toplam varlıkların yaklaşık %91’ini karşılıyor, net borç yerine 101,1 milyon TL net nakit pozisyonu bulunuyor ve finansal kaldıraç baskısı oldukça düşük. Bu yapı, operasyonel dalgalanmalar karşısında şirkete dayanıklılık sağlıyor.
Buna karşılık temel risk operasyonel kârlılıkta. Satışlar %25,4, brüt kâr %39,8, FAVÖK ise %48,3 gerilemiş durumda. Üstelik enflasyonun yüksek olduğu bir yılda nominal satış düşüşü, reel daralmanın daha ciddi olduğunu gösteriyor. Net kâr artışı olumlu görünse de bunun ana destekçisi operasyonel büyüme değil, net parasal zararındaki iyileşme.
Önümüzdeki dönemlerde yatırımcıların özellikle şu başlıklara odaklanması gerekiyor:
- Üretim miktarı ve satılan altın hacmi,
- Gerçekleşen altın fiyatı ile maliyetlerin seyri,
- Brüt ve FAVÖK marjlarının yeniden toparlanıp toparlanmadığı,
- Net parasal pozisyon zararının sürdürülebilir biçimde azalıp azalmadığı,
- Güçlü bilanço yapısının yatırımlara veya nakit yaratımına nasıl dönüştüğü.
Özetle Koza Altın, bilanço açısından sağlam; ancak faaliyet performansı açısından ivme kaybetmiş bir görünüm sergiliyor. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca net kârın artması yeterli değil; satışların ve özellikle FAVÖK marjının yeniden toparlandığını görmek gerekiyor. Yatırım tavsiyesi değildir.