
Açılış
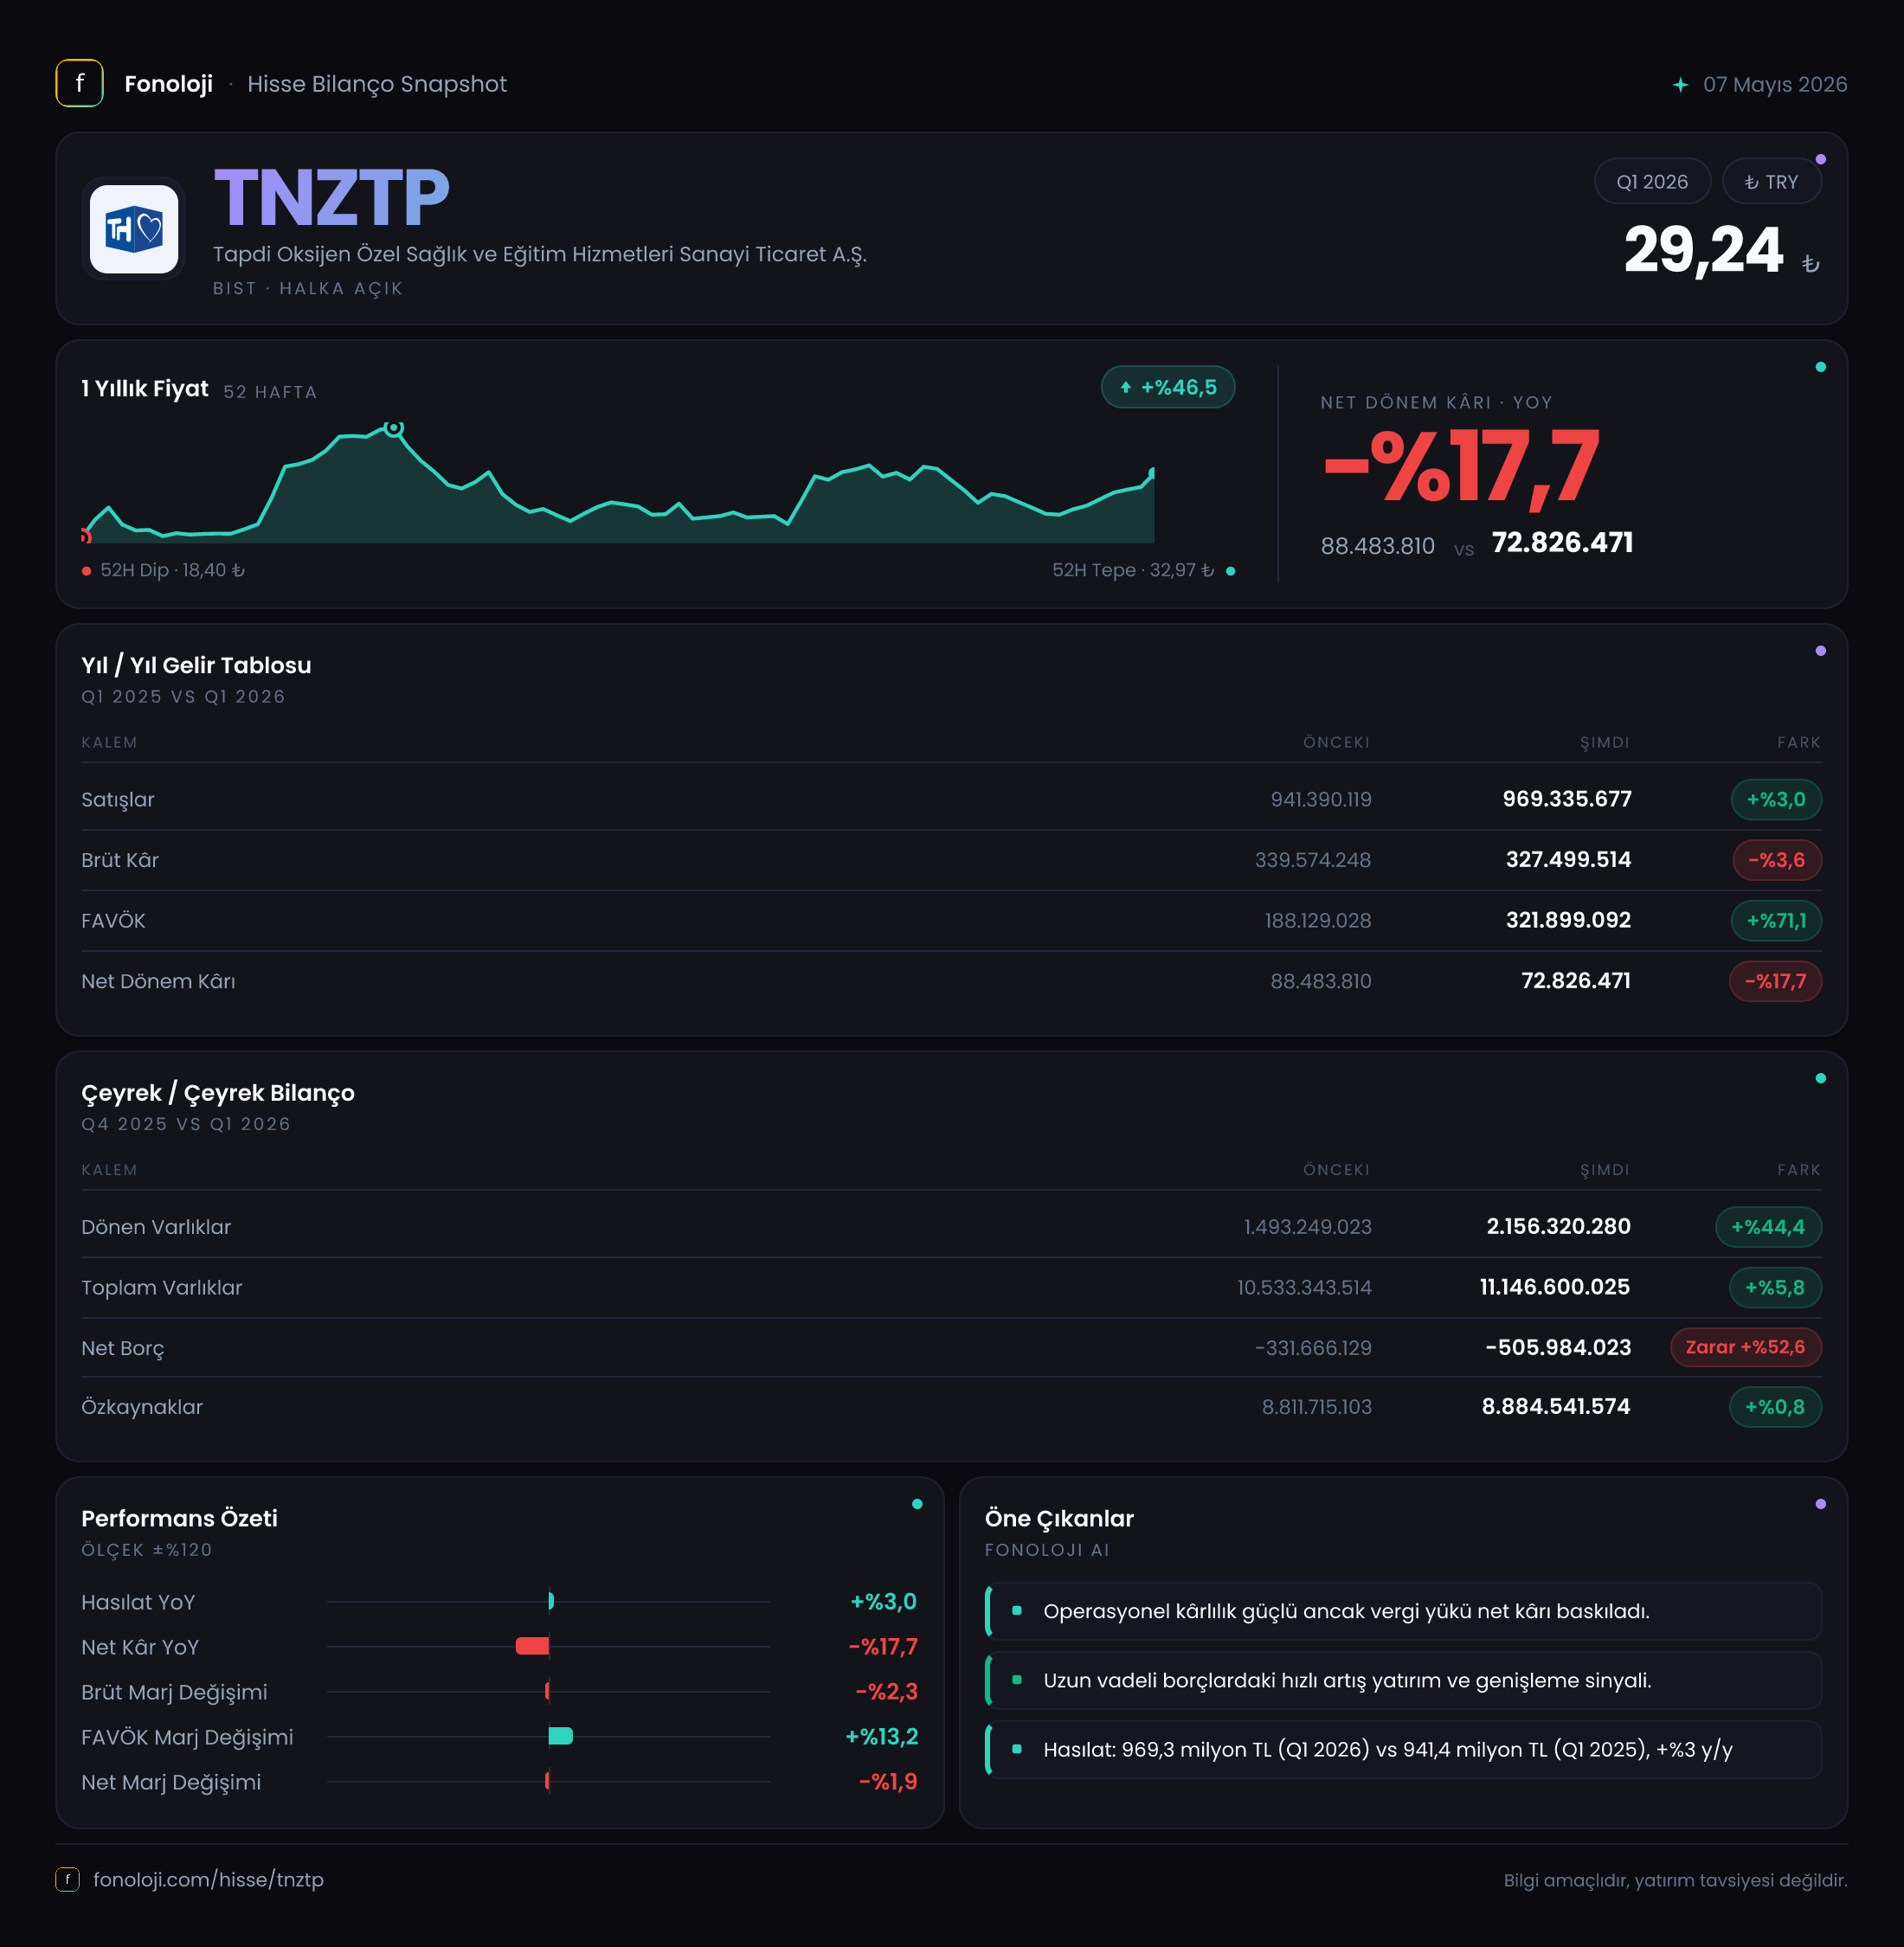
Tapdi Oksijen, sağlık ve eğitim hizmetleri alanında faaliyet gösteren bir şirket olarak 2026’nın ilk ara döneminde nominal olarak satışlarını artırmayı başardı; ancak büyümenin hızı, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında oldukça sınırlı kaldı. Satışlar yıllık bazda %3 artarak 969,3 milyon TL’ye yükselirken, net dönem kârı %17,7 gerileyerek 72,8 milyon TL oldu. Buna karşılık FAVÖK’teki %8,4’lük artış, operasyonel seviyede kârlılığın satışlardan daha iyi seyrettiğini gösteriyor. Ana hikâye, güçlü nakit pozisyonu ve operasyonel kârlılıktaki toparlanmaya rağmen, net kâr üzerindeki baskının devam etmesi.
Satış Hikayesi
Şirketin satışları 2025’in aynı dönemindeki 941,4 milyon TL’den 969,3 milyon TL’ye çıktı. Yüzdesel olarak bu artış %3 seviyesinde kaldı. Bu görünüm, ilk bakışta satışların korunduğunu gösterse de enflasyon etkisiyle birlikte değerlendirildiğinde tablo daha temkinli okunmalı. Türkiye’de fiyatlar genel seviyesinin %30’un üzerinde arttığı bir ortamda satışların yalnızca %3 yükselmesi, şirketin reel anlamda büyüme üretmekte zorlandığına işaret ediyor.
Burada iki olasılık öne çıkıyor: Şirket fiyat artışlarını müşteri talebine yansıtmakta sınırlı kalmış olabilir veya hizmet hacmi baskı altında olabilir. Sağlık ve eğitim gibi insan kaynağı yoğun sektörlerde ücret, kira, tıbbi malzeme ve diğer işletme giderleri hızlı artabildiği için satışların enflasyonun gerisinde kalması, marjlar üzerinde baskı yaratma riski taşır.
Çeyreklik karşılaştırma açısından mevcut veri yalnızca 2025/3 dönemiyle sınırlı. Bu nedenle 2026’nın ilk çeyreğinde satışların önceki çeyreğe göre ivme kazanıp kazanmadığını veya yıl içindeki mevsimselliği değerlendirmek için henüz yeterli veri bulunmuyor. Çeyreklik trend için sonraki dönemleri beklemek gerekiyor.
Buna rağmen satışların 1 milyar TL sınırına yaklaşması, şirketin faaliyet ölçeğini koruduğunu gösteriyor. Ancak yatırımcı açısından önemli olan yalnızca satışların büyümesi değil, bu büyümenin enflasyonun üzerinde gerçekleşip gerçekleşmediği ve kârlılığa ne ölçüde dönüştüğü.
Kârlılık
Brüt kâr, satışlardaki sınırlı artışa karşın 339,6 milyon TL’den 327,5 milyon TL’ye geriledi. Böylece brüt kâr marjı yaklaşık %36,1’den %33,8’e indi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan brüt kâr seviyesinde geçen yıl yaklaşık 36,1 TL üretirken bu dönemde bu tutar 33,8 TL’ye geriledi. Bu düşüş, hizmet maliyetlerinin satışlardan daha hızlı arttığını düşündürüyor.
FAVÖK ise farklı bir tablo sunuyor. FAVÖK 323,0 milyon TL’den 350,2 milyon TL’ye yükselirken, FAVÖK marjı yaklaşık %34,3’ten %36,1’e çıktı. Bu gelişme operasyonel giderlerin, brüt kârdaki zayıflamaya rağmen, faaliyet kârı seviyesinde daha iyi kontrol edildiğini gösteriyor.
Ancak burada önemli bir muhasebesel dikkat noktası var: FAVÖK’ün 350,2 milyon TL ile brüt kâr olan 327,5 milyon TL’nin üzerinde gerçekleşmesi, gelir tablosunda faaliyet giderleri ve diğer operasyonel kalemlerin sunumunu ayrıca incelemeyi gerektiriyor. Bu durum tek başına hatalı bir veri anlamına gelmez; fakat FAVÖK hesaplamasının hangi kalemleri içerdiği, tek seferlik gelir veya giderlerin bulunup bulunmadığı ve operasyonel olmayan unsurların nasıl sınıflandığı yatırımcı için önem taşıyor.
Net dönem kârı ise 88,5 milyon TL’den 72,8 milyon TL’ye geriledi. Net kâr marjı yaklaşık %9,4’ten %7,5’e düştü. Yani operasyonel kârlılık iyileşirken, bu iyileşme net kâra tam olarak yansımamış. Finansman giderleri, vergi etkisi, amortisman ve enflasyon muhasebesi gibi alt kalemler net kârı aşağı çekmiş olabilir; ancak bu kalemlerin ayrıntısı paylaşılmadığı için katkılarını kesin olarak ayırmak mümkün değil.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 969,3 mn TL | 941,4 mn TL | Nominal artış %3, enflasyon karşısında reel büyüme zayıf | | Brüt kâr marjı | %33,8 | %36,1 | Maliyet baskısı belirgin | | FAVÖK marjı | %36,1 | %34,3 | Operasyonel seviyede toparlanma | | Net kâr marjı | %7,5 | %9,4 | Net kâra geçişte zayıflama |
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha güçlü bir görünüm sergiliyor. Dönen varlıklar yıl sonuna göre %44,4 artarak 1,5 milyar TL’den 2,2 milyar TL’ye yükselmiş. Bu artış, şirketin kısa vadeli likidite tamponunun güçlendiğine işaret ediyor. Ancak dönen varlık artışının hangi kalemlerden kaynaklandığı — nakit, ticari alacaklar veya stoklar — paylaşılmadığı için artışın niteliğini ayrıca izlemek gerekir.
Duran varlıklar %0,6 gerileyerek büyük ölçüde yatay kalmış. Toplam varlıklar ise 10,5 milyar TL’den 11,1 milyar TL’ye çıkarak %5,8 büyümüş. Özkaynaklar 8,8 milyar TL’den 8,9 milyar TL’ye yükselmiş; artışın %0,8 ile sınırlı kalması, net kârdaki düşüşle uyumlu bir görünüm sunuyor.
En dikkat çekici kalem net borç tarafında. Şirketin net borcu -506,0 milyon TL seviyesinde; bu, şirketin borçtan ziyade net nakit pozisyonunda olduğunu gösteriyor. Önceki yıl sonundaki -331,7 milyon TL seviyesine kıyasla net nakit yaklaşık 174,3 milyon TL artmış. Negatif net borçta görülen %52,6’lık değişim, borçluluk riskinin azaldığını ve şirketin bilançosunun finansal açıdan rahat olduğunu gösteriyor.
Mevcut dönem FAVÖK’üne göre net nakit yaklaşık 1,4 kat düzeyinde. Bu oran yıllıklandırılmış FAVÖK yerine yalnızca ilk ara dönem verisiyle hesaplandığı için sınırlı yorumlanmalı; yine de şirketin borç servis baskısının düşük olduğuna işaret ediyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon geliri 61,8 milyon TL’den 20,8 milyon TL’ye gerileyerek %66,3 azalmış. Enflasyon muhasebesi altında net parasal pozisyon, şirketin parasal varlık ve yükümlülük yapısının enflasyondan nasıl etkilendiğini gösterir. Pozitif tutar, ilgili dönemde parasal pozisyonun şirket lehine çalıştığını ifade eder; ancak bu kalem doğrudan operasyonel performans değildir.
Bu dönemde pozitif katkının azalması, enflasyon muhasebesinin net kârı destekleme gücünün zayıfladığını gösteriyor. Nitekim FAVÖK artmasına rağmen net kârın gerilemesinde, net parasal pozisyon gelirindeki 41,0 milyon TL’lik düşüş önemli bir rol oynamış olabilir. Bununla birlikte net kâr köprüsündeki diğer unsurlar açıklanmadığı için etkinin tamamını yalnızca TAS 29 kalemine bağlamak doğru olmaz.
Yatırımcı için Ne Anlama Geliyor?
TNZTP’nin ilk ara dönem tablosu iki farklı mesaj veriyor. Bir yanda güçlü bilanço, artan net nakit ve yükselen FAVÖK marjı var. Diğer yanda satış büyümesinin enflasyonun çok gerisinde kalması, brüt marjın düşmesi ve net kârın gerilemesi bulunuyor.
Önümüzdeki dönemlerde özellikle şu başlıklar izlenmeli:
- Satış büyümesi: Şirketin enflasyon üzerinde, reel büyüme üretecek bir gelir artışı sağlayıp sağlayamadığı.
- Brüt marj: Maliyet baskısının devam edip etmeyeceği ve fiyatlama gücünün yeterli olup olmadığı.
- FAVÖK-net kâr farkı: Operasyonel kârlılığın neden net kâra tam yansımadığı.
- Net parasal pozisyon: TAS 29 katkısının daha da zayıflayıp zayıflamayacağı.
- Dönen varlıkların yapısı: Likidite artışının nakitten mi, alacaklardan mı kaynaklandığı.
Özetle, şirketin bilanço riski şu aşamada düşük, fakat büyüme ve net kârlılık ivmesi daha yakından takip edilmeli. Veriler, operasyonel tarafta tamamen olumsuz bir tablo olmadığını; ancak yüksek enflasyon ortamında %3’lük satış artışının yatırımcıyı tek başına tatmin etmeyeceğini gösteriyor. Fırsat, güçlü nakit pozisyonu ve operasyonel marjların korunmasında; temel risk ise maliyetlerin satışlardan hızlı artmaya devam etmesi ve net kârın FAVÖK performansından ayrışması.
Yatırım tavsiyesi değildir.