
Açılış
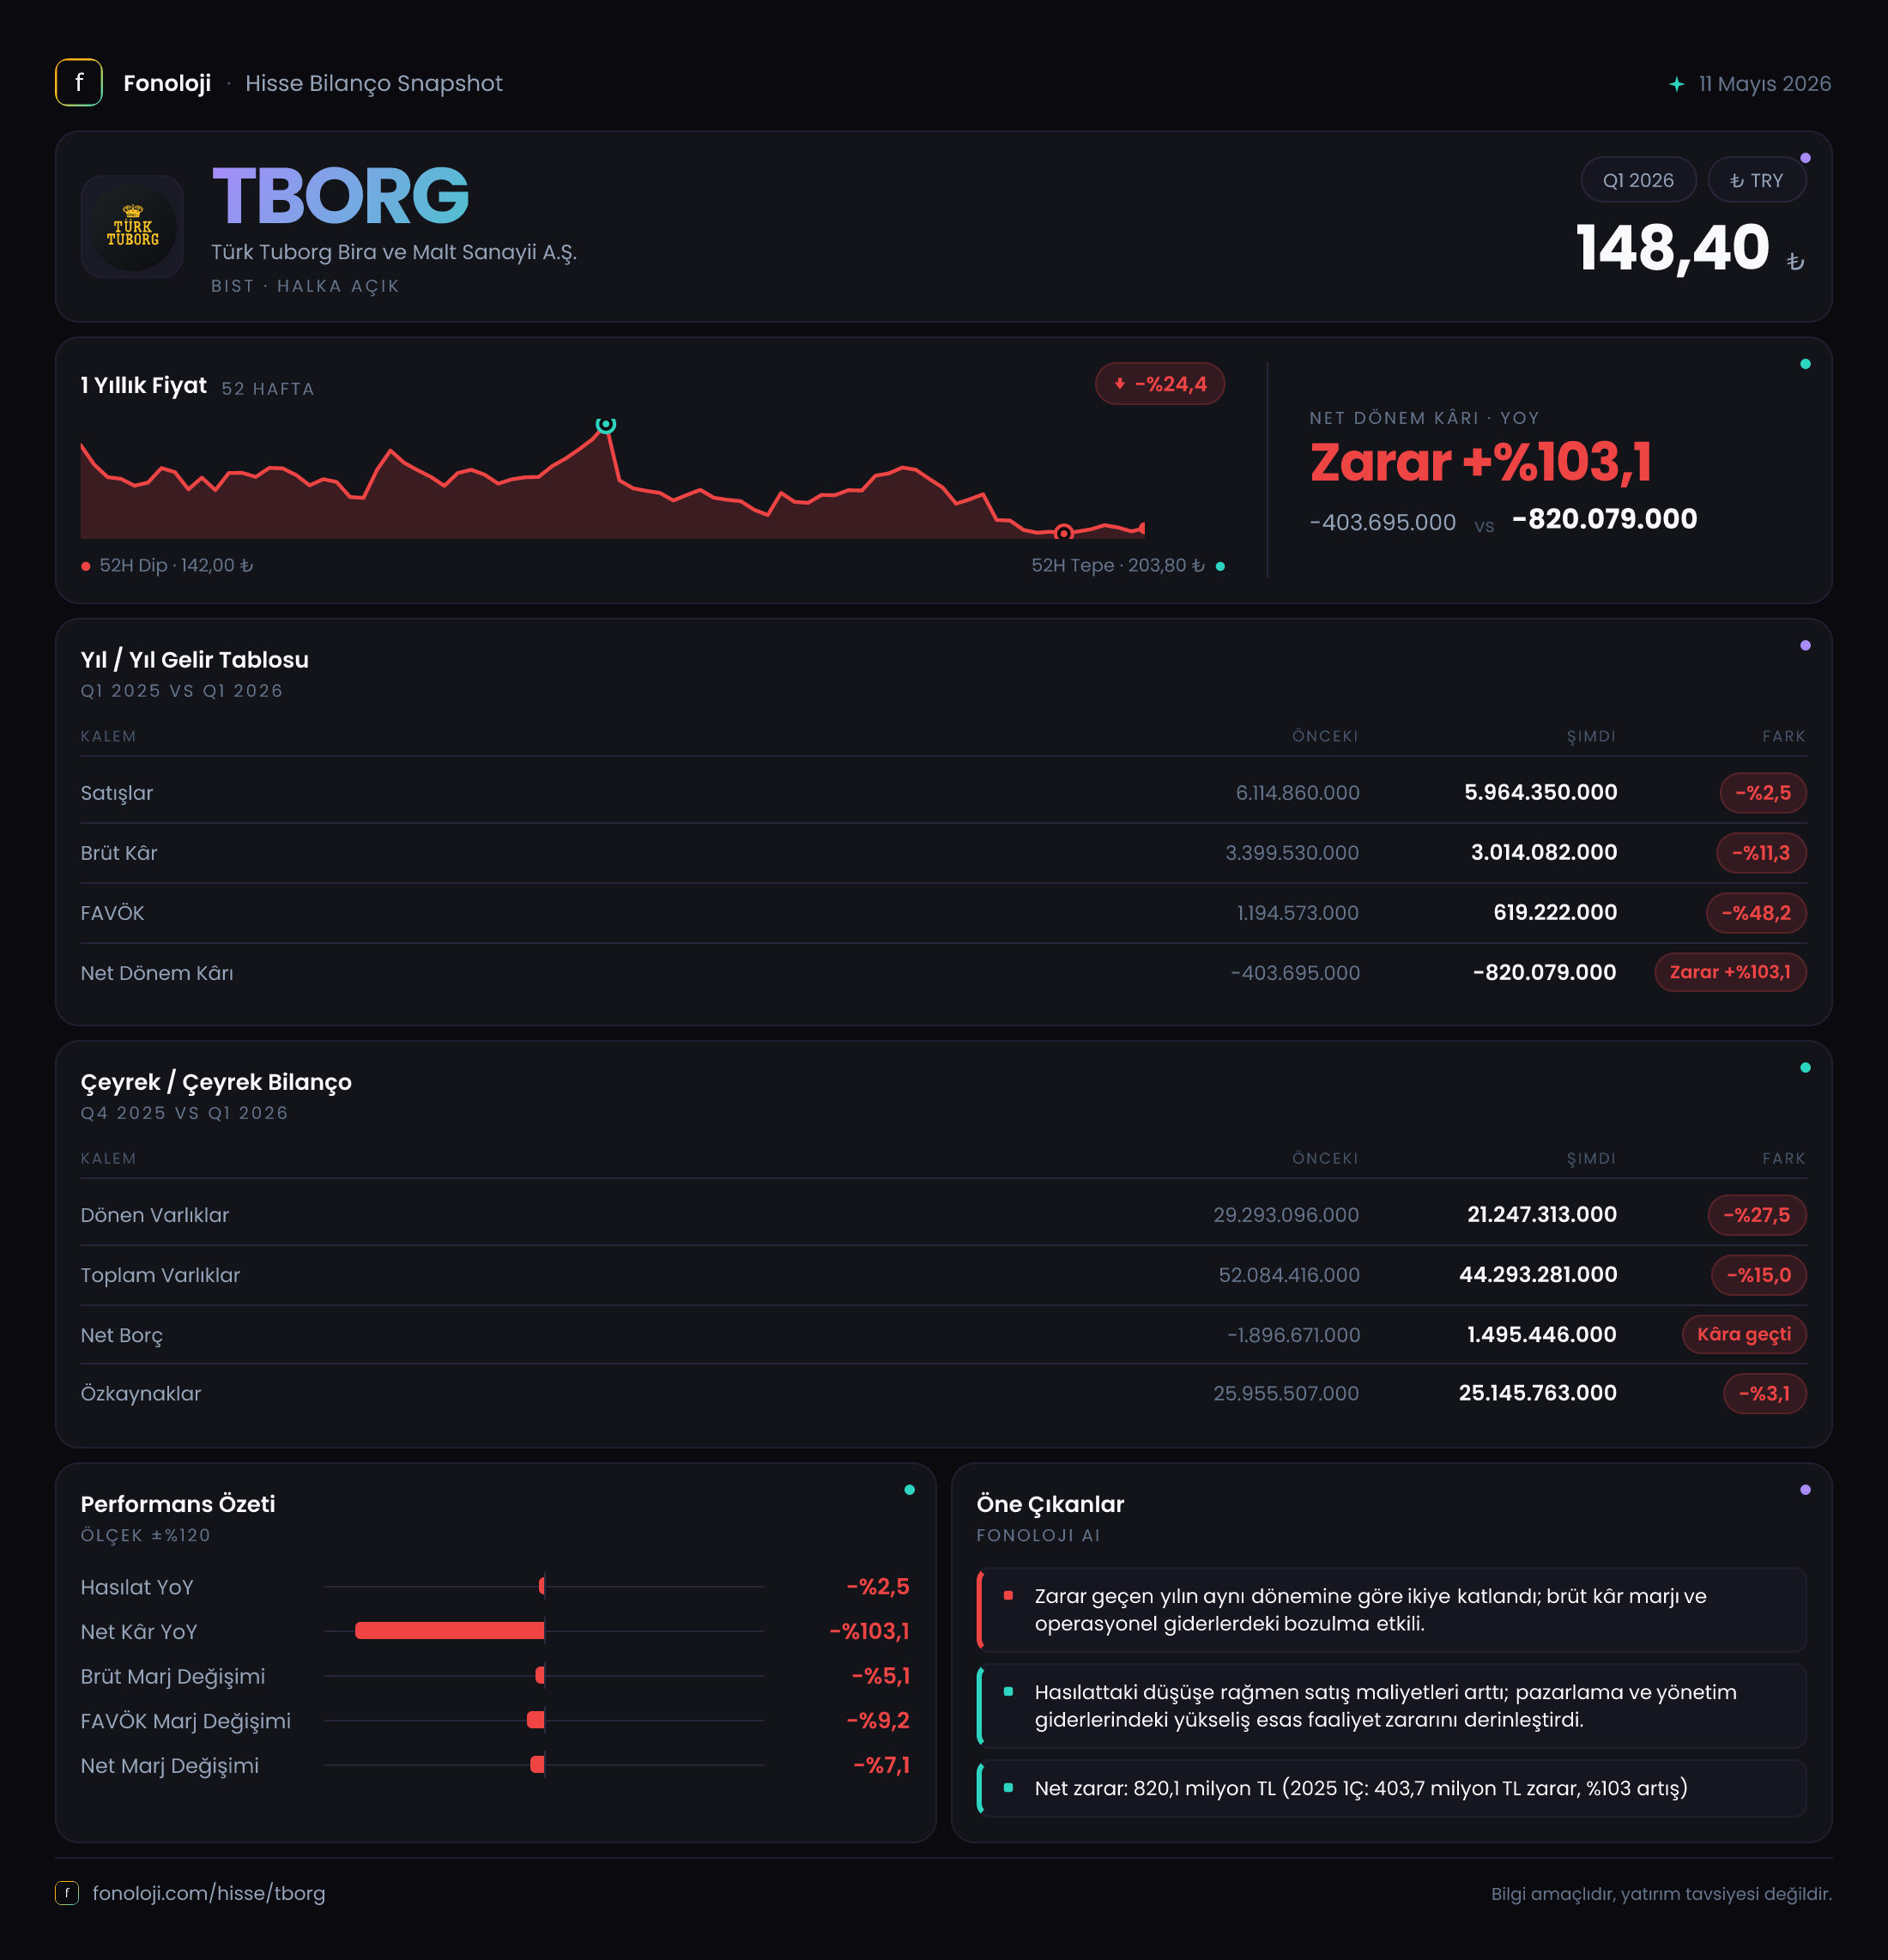
Türk Tuborg, bira ve malt üretimiyle faaliyet gösteren, gelirleri büyük ölçüde iç talep ve tüketici harcamalarına bağlı olan bir şirket. 2026’nın ilk çeyreğinde satışlar nominal olarak geçen yılın aynı dönemine yakın kalsa da kârlılık tarafında belirgin bir bozulma yaşandı. Satışların %2,5 gerilemesine karşılık brüt kâr %11,3, FAVÖK ise %50,2 düştü. Bu tablo, maliyet ve operasyonel gider baskısının satış performansından çok daha hızlı arttığını gösteriyor. Net dönem zararı da 820,1 milyon TL ile geçen yılki 403,7 milyon TL zararın yaklaşık iki katına çıktı.
| Temel gösterge | 2026/3 | 2025/3 | Yorum | |---|---:|---:|---| | Satışlar | 6,0 mlr TL | 6,1 mlr TL | Nominal olarak %2,5 gerileme | | Brüt kâr | 3,0 mlr TL | 3,4 mlr TL | Brüt marj %55,7’den %50,0’ye indi | | FAVÖK | 631,7 mn TL | 1,3 mlr TL | FAVÖK marjı %21,3’ten %10,5’e düştü | | Net dönem kârı | -820,1 mn TL | -403,7 mn TL | Zarar belirgin şekilde arttı | | Net borç | 1,5 mlr TL | -1,9 mlr TL | Net nakitten net borç pozisyonuna geçiş |
Satış Hikayesi
Türk Tuborg’un ilk çeyrek satışları 6,0 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki 6,1 milyar TL satışla karşılaştırıldığında nominal gerileme %2,5 oldu. Türkiye’de yıllık enflasyonun %30’un üzerinde seyrettiği bir ortamda, satışların nominal olarak dahi küçülmesi, reel satış hacmi ve fiyatlama gücü açısından olumlu bir sinyal vermiyor. Başka bir ifadeyle şirket, geçen yılın ilk çeyreğine göre daha yüksek fiyatlarla satış yapmış olsa bile toplam ciroyu koruyamamış görünüyor.
Burada iki olasılık öne çıkıyor: Ya satış hacmi zayıfladı ya da fiyat artışları tüketici talebindeki ve ürün karmasındaki baskıyı telafi edemedi. Veride hacim, kanal veya ürün bazlı kırılım bulunmadığı için hangi faktörün baskın olduğunu kesin olarak söylemek mümkün değil. Ancak sonuç yatırımcı açısından net: yüksek enflasyon ortamında ciro büyümesi üretilememesi, şirketin reel büyüme kapasitesinin ilk çeyrekte zorlandığını gösteriyor.
Çeyreklik karşılaştırma için mevcut veri sınırlı. 2025/3’teki 6,1 milyar TL satış dışında başka bir ara dönem satış verisi verilmediğinden, şirketin 2025’in son çeyreğinden 2026’nın ilk çeyreğine nasıl bir ivmeyle geldiğini sağlıklı biçimde değerlendirmek için sonraki finansal raporları beklemek gerekiyor. Bira sektöründe mevsimsellik önemli olabileceğinden, tek bir çeyreği yıllıklaştırarak yorumlamak da yanıltıcı olabilir.
Kârlılık
Kârlılık tablosu, satışlardan daha sert bir bozulmaya işaret ediyor. Brüt kâr 3,0 milyar TL’ye gerilerken geçen yıl aynı dönemde bu rakam 3,4 milyar TL idi. Böylece brüt kâr marjı %55,7’den %50,0’ye düştü. Marjdaki yaklaşık 5,7 puanlık gerileme, üretim maliyetleri, hammadde fiyatları, ambalaj giderleri veya ürün karması gibi kalemlerin satış fiyatlarından daha hızlı arttığını düşündürüyor. Veride maliyet kırılımı olmadığı için bu baskının kaynağını tek bir kaleme bağlamak doğru olmaz; ancak operasyonel sonuç belirgin.
FAVÖK tarafındaki zayıflama çok daha dikkat çekici. FAVÖK 1,3 milyar TL’den 631,7 milyon TL’ye inerken düşüş %50,2 oldu. FAVÖK marjı da %21,3’ten %10,5’e geriledi. Satışların yalnızca %2,5 düştüğü bir dönemde FAVÖK’ün yarı yarıya azalması, faaliyet giderlerinin ve brüt kâr kaybının şirketin operasyonel kaldıraç mekanizmasını ciddi biçimde tersine çevirdiğini gösteriyor.
Net zarar 820,1 milyon TL seviyesine yükseldi. Geçen yılın aynı dönemindeki 403,7 milyon TL zarara göre zarar yaklaşık %103 arttı. Net kâr marjı geçen yıl -%6,6 iken bu çeyrekte -%13,7 seviyesine indi. Dolayısıyla sorun yalnızca brüt kârda değil; faaliyet kârlılığındaki düşüş, şirketin dönem sonunda zararını daha da büyütmüş durumda. 2025 yılının tamamında 3,7 milyar TL net kâr açıklanmış olması, ilk çeyrek sonucunun şirketin yıllık performansı açısından özellikle zayıf bir başlangıç yaptığını gösteriyor; ancak yıllık rakamın mevsimsellik ve yılın diğer çeyreklerindeki sonuçlardan etkilendiği unutulmamalı.
Bilanço Sağlığı
Bilanço tarafında toplam varlıklar 52,1 milyar TL’den 44,3 milyar TL’ye gerileyerek %15,0 azaldı. Bu düşüşün ana unsuru dönen varlıklardaki 29,3 milyar TL’den 21,2 milyar TL’ye gerileme. Dönen varlıkların %27,5 azalması, nakit, ticari alacaklar veya stoklar gibi kısa vadeli kalemlerde önemli bir küçülme yaşandığını gösteriyor; fakat alt kırılım bulunmadığı için değişimin hangi kalemden kaynaklandığı net değil.
Duran varlıklar ise 22,8 milyar TL’den 23,0 milyar TL’ye çıkarak yalnızca %1,1 arttı. Bu nedenle bilanço küçülmesinin yatırımlardan veya uzun vadeli varlık tabanından çok kısa vadeli varlık hareketleriyle ilişkili olduğu görülüyor.
Özkaynaklar 26,0 milyar TL’den 25,1 milyar TL’ye geriledi. %3,1’lik düşüş, ilk çeyrekteki zararın sermaye tabanına yansıdığını gösteriyor; ancak özkaynakların hâlâ toplam varlıkların yaklaşık %56,7’sini oluşturması, bilanço sermaye yapısının tamamen zayıflamadığına işaret ediyor.
Buna karşılık net borç pozisyonu önemli ölçüde değişti. Şirket önceki dönem sonunda 1,9 milyar TL net nakit taşırken, bu dönemde 1,5 milyar TL net borca geçti. Bu, yaklaşık 3,4 milyar TL’lik net pozisyon değişimi anlamına geliyor. Net borcun ilk çeyrek FAVÖK’üne oranı yaklaşık 2,4 kat seviyesinde. Bu oran yıllıklandırılmış FAVÖK üzerinden daha düşük görünebilir; ancak tek çeyrek performansındaki sert düşüş ve mevsimsellik nedeniyle borçluluk değerlendirmesinde temkinli olunmalı.
Net Parasal Pozisyon (TAS 29)
Türk Tuborg’un net parasal pozisyon zararı 398,1 milyon TL’den 23,0 milyon TL’ye geriledi. Zararın %94,2 azalması, enflasyon muhasebesinin net parasal pozisyon tarafındaki olumsuz etkisinin bu çeyrekte büyük ölçüde hafiflediğini gösteriyor.
Ancak burada kritik nokta şu: Net parasal zarardaki iyileşme, şirketin operasyonel kârlılığının düzeldiği anlamına gelmiyor. Tam tersine, FAVÖK sert biçimde gerilerken net parasal pozisyon zararının azalması net kârı destekleyen bir unsur olmuş; buna rağmen şirket 820,1 milyon TL net zarar açıklamış. Bu nedenle TAS 29 kaynaklı iyileşmeyi kalıcı faaliyet performansından ayrı değerlendirmek gerekiyor. Enflasyon muhasebesi dönemler arası karşılaştırmaları zorlaştırdığı için yatırımcının özellikle FAVÖK, nakit akışı ve net borç hareketini birlikte izlemesi daha sağlıklı olacaktır.
Yatırımcı için Ne Anlama Geliyor?
İlk çeyrek verileri Türk Tuborg için güçlü bir başlangıçtan çok, marjların ve bilanço likiditesinin baskı altında kaldığı bir döneme işaret ediyor. En önemli riskler şunlar:
- Satışların yüksek enflasyon ortamında nominal olarak %2,5 gerilemesi ve reel büyüme sinyali vermemesi,
- Brüt marjın %55,7’den %50,0’ye, FAVÖK marjının ise %21,3’ten %10,5’e düşmesi,
- Şirketin net nakit pozisyonundan 1,5 milyar TL net borç seviyesine geçmesi,
- İlk çeyrek zararının 820,1 milyon TL’ye yükselmesi.
Buna karşılık şirketin 25,1 milyar TL özkaynak tabanı, bilanço açısından hâlâ önemli bir tampon oluşturuyor. Net parasal pozisyon zararındaki sert iyileşme de enflasyon muhasebesi kaynaklı baskının azaldığını gösteriyor. Fakat bu olumlu unsurlar, operasyonel marj erozyonunu şu aşamada telafi etmiyor.
Yatırımcı açısından bundan sonraki odak noktası, satışların yeniden büyüyüp büyümediğinden çok, bu büyümenin hangi marjla gerçekleşeceği olmalı. Özellikle brüt marjın %50 seviyesinin üzerine toparlanıp toparlanamayacağı, FAVÖK marjının yeniden çift hanelerin belirgin biçimde üzerine çıkıp çıkamayacağı ve net borcun yıl içinde azalıp azalmayacağı izlenmeli. Şirketin 2025 yılındaki 3,7 milyar TL net kâr seviyesine yaklaşabilmesi için yalnızca satış artışı değil, belirgin bir operasyonel marj toparlanması gerekiyor. Yatırım tavsiyesi değildir.