
Açılış
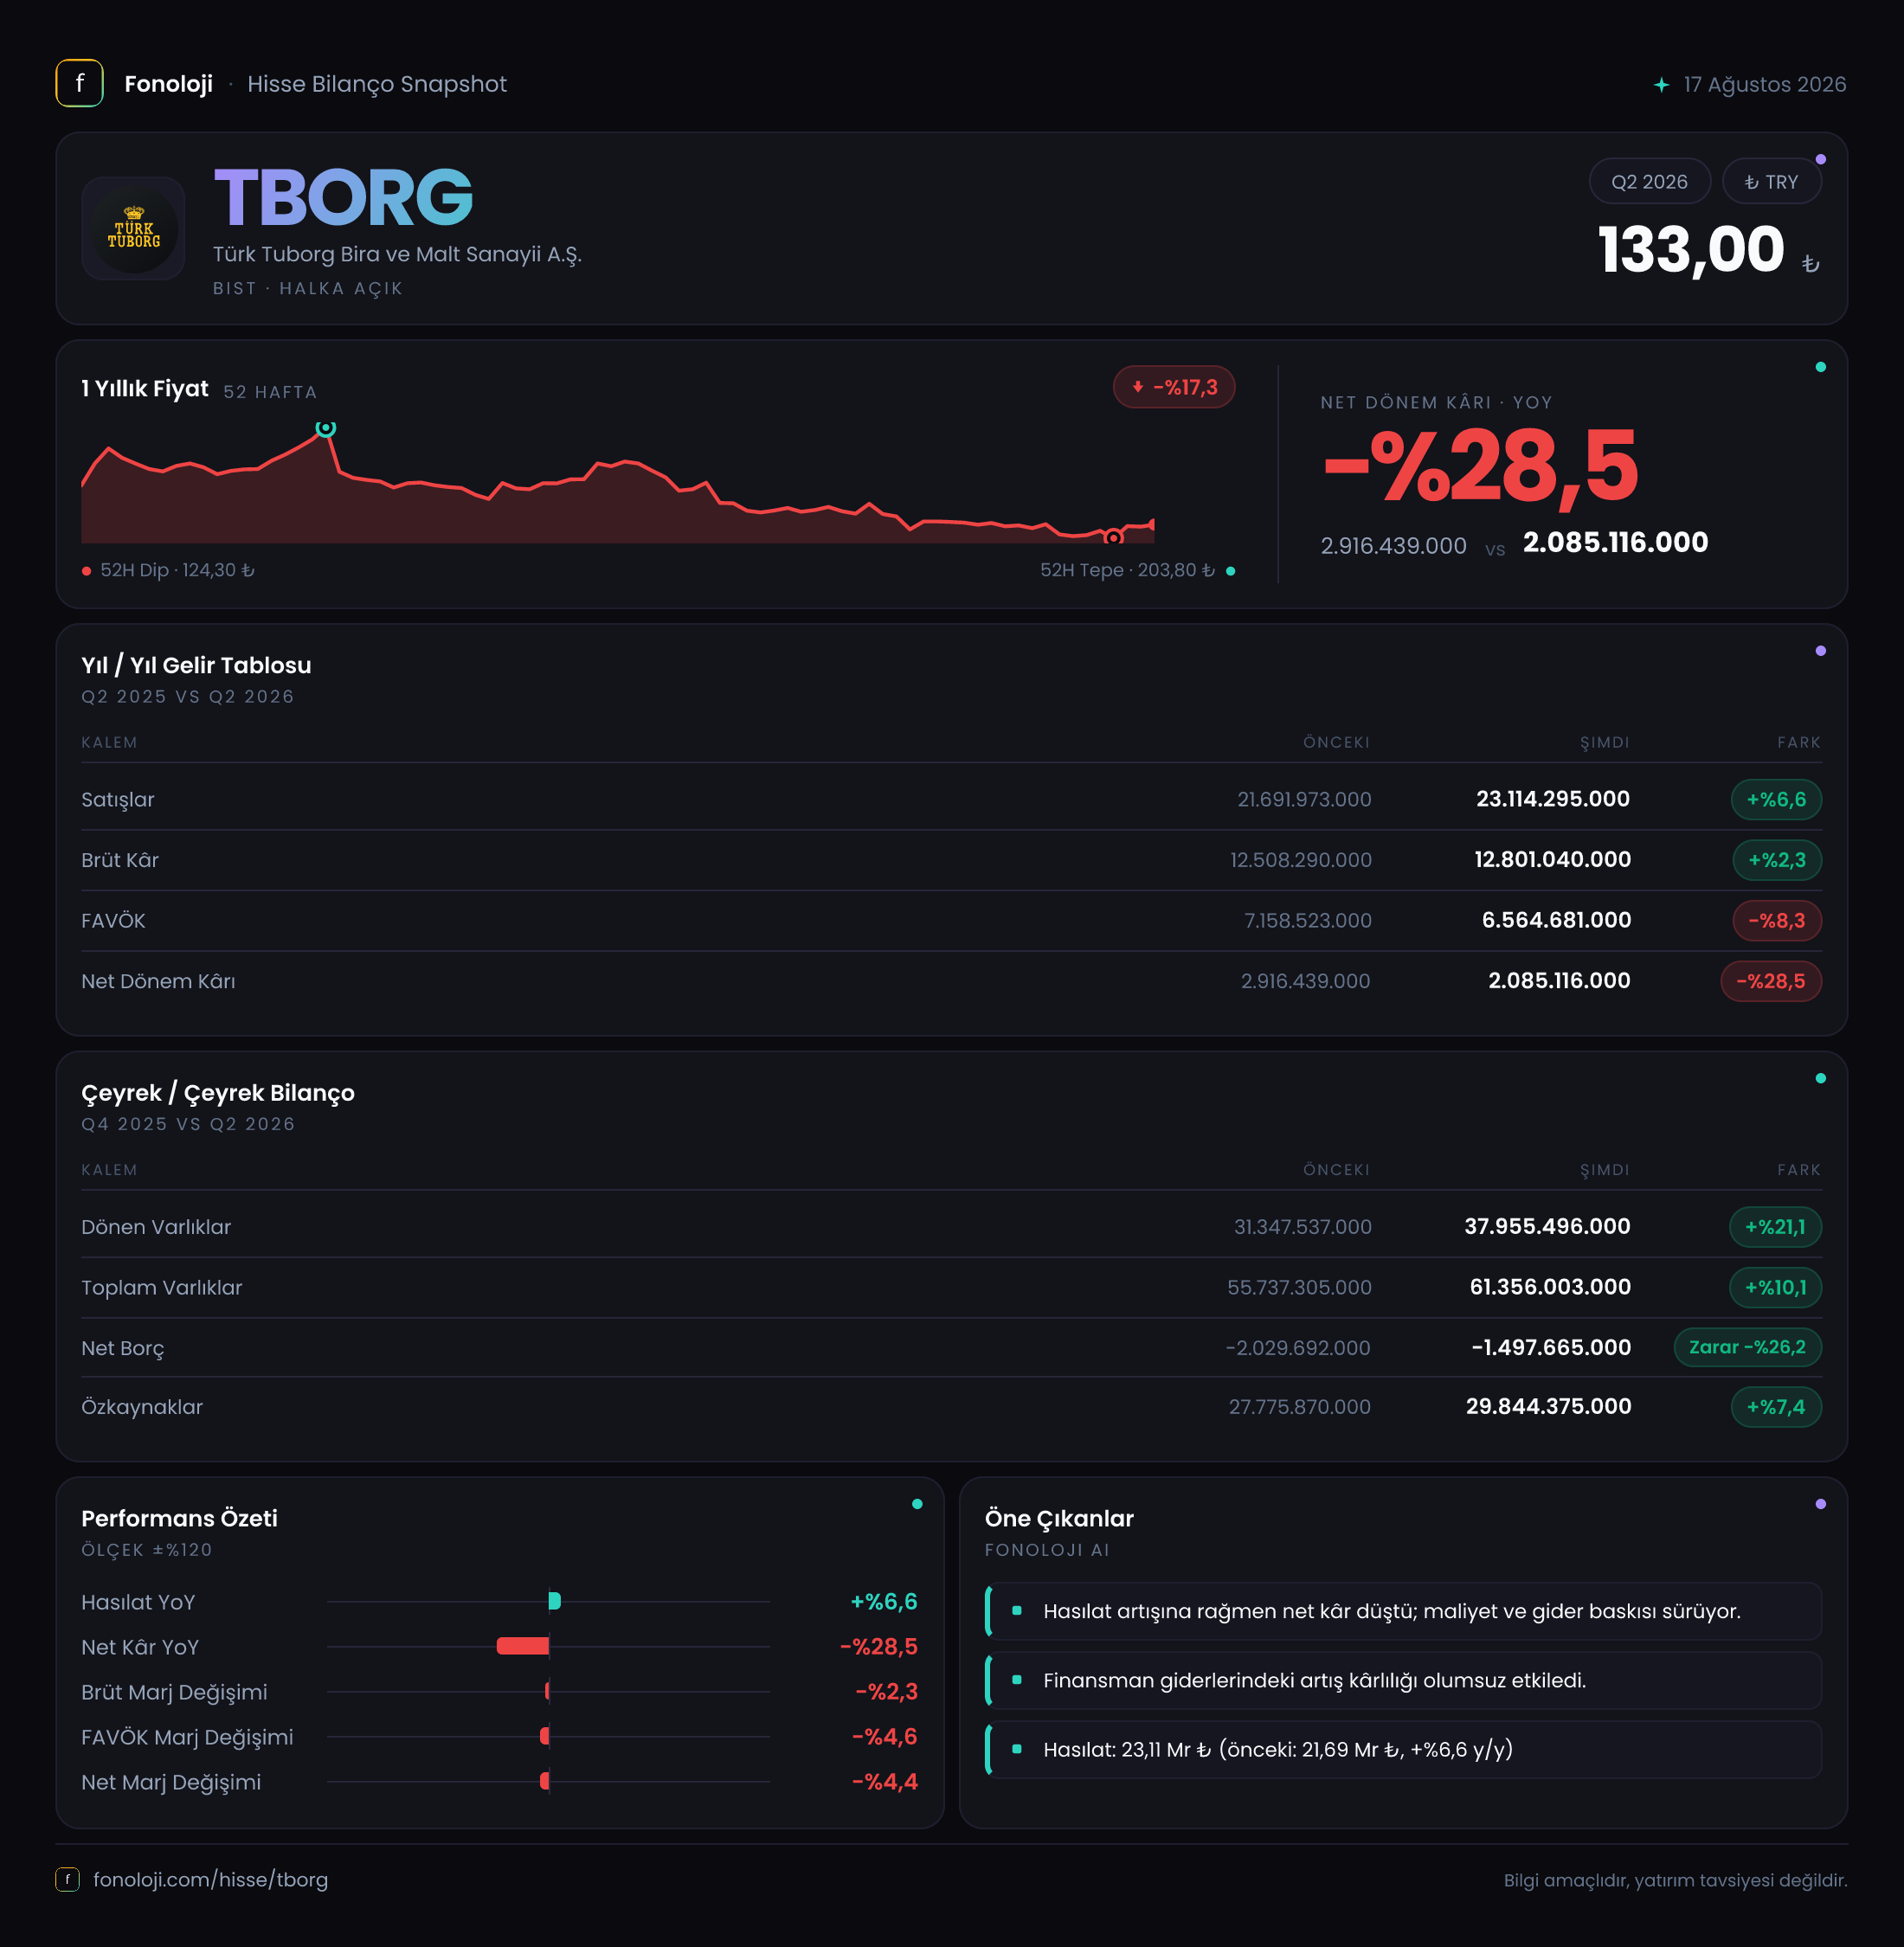
Türk Tuborg, bira ve malt üretimiyle faaliyet gösteren, gelirleri büyük ölçüde iç pazardaki tüketim eğilimlerine ve fiyatlama gücüne bağlı bir şirket. 2026/6AB döneminde satışlar %6,6 artarak 23,1 milyar TL’ye yükselirken, kârlılık göstergeleri aynı ivmeyi koruyamadı. Özellikle FAVÖK’ün %8,3, net dönem kârının ise %28,5 gerilemesi, satış büyümesinin maliyet ve faaliyet giderleri tarafındaki baskıyı telafi edemediğini gösteriyor. Buna karşın şirketin bilançosu hâlâ net nakit pozisyonunda ve özkaynakları güçlenmeye devam ediyor; dolayısıyla ana hikâye borçluluk değil, operasyonel marjların korunması.
Satış Hikayesi
Türk Tuborg’un ilk altı aylık satışları geçen yılın aynı dönemindeki 21,7 milyar TL’den 23,1 milyar TL’ye çıkarak 1,4 milyar TL arttı. Yüzde 6,6’lık büyüme, nominal olarak pozitif görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında şirketin reel satış performansının zayıfladığına işaret ediyor. Başka bir ifadeyle, satışlardaki artış fiyat artışlarının gerisinde kalmış; şirket hacim, fiyatlama veya ürün karması bakımından enflasyonu aşan bir büyüme üretememiş görünüyor.
Bu noktada yalnızca ciroya bakmak yanıltıcı olabilir. Bira sektöründe satış performansı; tüketici talebi, sezon etkisi, kanal dağılımı ve fiyat artışlarının hacim üzerindeki etkisiyle birlikte değerlendirilmelidir. Ancak eldeki veriler çeyreklik kırılım sunmadığı için, ilk çeyrekten ikinci çeyreğe satış ivmesinin güçlenip güçlenmediğini veya sezonun şirket lehine çalışıp çalışmadığını söylemek mümkün değil. Çeyreklik trendi değerlendirmek için sonraki raporları beklemek gerekiyor.
Satışlar artarken brüt kârın yalnızca %2,3 yükselerek 12,8 milyar TL’ye ulaşması, maliyetlerin gelirlerden daha hızlı arttığını ortaya koyuyor. Satış büyümesi ile brüt kâr büyümesi arasındaki bu fark, ürün maliyetleri, ambalaj, enerji, lojistik veya girdi fiyatları gibi kalemlerin fiyat artışlarından daha hızlı yükselmiş olabileceğini düşündürüyor; ancak şirketin paylaşılan verisinde bu kalemlerin ayrıntısı bulunmadığından kesin bir neden atfetmek doğru olmaz.
Kârlılık
Türk Tuborg’un brüt kâr marjı geçen yılın aynı döneminde yaklaşık %57,6 seviyesindeyken bu dönemde %55,4’e geriledi. Yaklaşık 2,2 puanlık düşüş, şirketin satış başına elde ettiği ilk kârın zayıfladığını gösteriyor. Bu, enflasyon ortamında özellikle önemli; çünkü nominal ciro büyürken marj düşüyorsa, şirket fiyat artışlarını maliyet artışları kadar hızlı yansıtamıyor demektir.
FAVÖK tarafındaki tablo daha belirgin. FAVÖK, 7,2 milyar TL’den 6,6 milyar TL’ye gerileyerek %8,3 düştü. Böylece FAVÖK marjı %33,2’den %28,6’ya indi. Brüt kârdaki sınırlı artışa karşın FAVÖK’teki düşüşün daha sert olması, brüt kâr sonrasında faaliyet giderlerinin de kârlılığı aşağı çektiğini gösteriyor. Bu giderlerin hangi kalemlerden kaynaklandığı verilen özetten anlaşılamadığı için, düşüşü tek başına personel, pazarlama veya dağıtım maliyetlerine bağlamak mümkün değil. Ancak operasyonel kaldıraç açısından mesaj net: şirket satışlarını artırmış olsa da bu büyüme faaliyet kârına dönüşmemiş.
Net dönem kârı da 2,9 milyar TL’den 2,1 milyar TL’ye gerileyerek %28,5 azaldı. Net kâr marjı böylece yaklaşık %13,4’ten %9,1’e düştü. Net kârdaki gerilemenin FAVÖK düşüşünden daha sert olması, faaliyet dışı kalemlerin de sonuç üzerinde etkili olduğunu gösteriyor; fakat finansman giderleri, vergi ve diğer gelir-gider detayları paylaşılmadığı için bu etkinin büyüklüğü ayrıştırılamıyor.
Özetle kârlılık zincirinde üç aşamalı bir zayıflama var:
- Satışlar %6,6 arttı, fakat enflasyonun altında kaldı.
- Brüt marj yaklaşık 2,2 puan geriledi, maliyet baskısı belirginleşti.
- FAVÖK marjı yaklaşık 4,6 puan düşerek %28,6’ya, net kâr marjı ise yaklaşık 4,3 puan düşerek %9,1’e indi.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dayanıklı bir görünüm sunuyor. Toplam varlıklar 55,7 milyar TL’den 61,4 milyar TL’ye çıkarak %10,1 arttı. Bu artışın temel kaynağı dönen varlıklar: 31,3 milyar TL’den 38,0 milyar TL’ye yükselen dönen varlıklar %21,1 büyüdü. Buna karşılık duran varlıklar %4,1 gerileyerek 23,4 milyar TL’ye indi. Dönen varlıklardaki artışın hangi kalemlerden oluştuğu paylaşılmadığı için, bunun nakit, ticari alacak veya stok kaynaklı olup olmadığı konusunda kesin yorum yapılamaz.
Özkaynaklar 27,8 milyar TL’den 29,8 milyar TL’ye çıkarak %7,4 yükseldi. Özkaynakların toplam varlıklara oranı yaklaşık %48,5 seviyesinde; bu oran şirket varlıklarının önemli bir bölümünün özkaynaklarla finanse edildiğini gösteriyor. Ancak bu oran önceki dönemde yaklaşık %49,9 olduğundan, varlık büyümesi özkaynak artışından bir miktar daha hızlı gerçekleşmiş.
Net borç kalemi eksi 2,0 milyar TL’den eksi 1,5 milyar TL’ye geldi. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğu, yani net nakit pozisyonunda bulunduğu anlamına gelir. Fakat net nakit tamponu 500 milyon TL daralmış durumda. Buna rağmen borçluluk riski düşük kalıyor. Altı aylık FAVÖK üzerinden mekanik olarak bakıldığında net borç/FAVÖK yaklaşık -0,23x seviyesinde; bu oran şirketin borç taşıyan değil, net nakit taşıyan bir yapıda olduğunu teyit ediyor. Çeyreklik detay bulunmadığı için borçluluk trendinin dönem içinde nasıl değiştiğini ayrıca izlemek gerekir.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon, enflasyon muhasebesinin şirketin finansallarına etkisini anlamak açısından kritik bir gösterge. Türk Tuborg bu dönemde 157,5 milyon TL net parasal pozisyon geliri kaydederken, geçen yıl aynı dönemde 378,0 milyon TL net parasal pozisyon gideri yazmıştı.
Buradaki değişim, geçen yılki negatif etkinin bu yıl pozitif katkıya dönüştüğünü gösteriyor. Başka bir ifadeyle, TAS 29 kapsamında parasal varlık ve yükümlülüklerin enflasyon karşısındaki konumu bu dönemde net kârı desteklemiş. Ancak bu kalem operasyonel performansın doğrudan göstergesi değil; FAVÖK’e dahil olmayan, muhasebesel ve bilanço yapısıyla ilişkili bir etkidir. Bu nedenle net parasal pozisyonun pozitif olması, şirketin satış veya üretim verimliliğinin iyileştiği anlamına gelmez.
Daha önemlisi, bu pozitif katkıya rağmen net kâr %28,5 gerilemiş. Dolayısıyla TAS 29 etkisi kârlılık üzerindeki baskıyı azaltmış, fakat operasyonel zayıflığı tersine çevirecek ölçekte olmamış.
Yatırımcı için Ne Anlama Geliyor?
Türk Tuborg’un 2026/6AB sonuçları, güçlü bilanço ile zayıflayan operasyonel kârlılığın aynı anda görüldüğü bir tablo ortaya koyuyor. Şirketin en önemli avantajları şunlar:
- Net nakit pozisyonu sayesinde yüksek finansal borç riski taşımaması,
- 29,8 milyar TL özkaynak ile dengeli bir sermaye yapısına sahip olması,
- Enflasyon muhasebesinin bu dönemde net parasal pozisyon üzerinden kâra pozitif katkı vermesi.
Buna karşılık yatırımcının yakından izlemesi gereken riskler daha çok faaliyet tarafında toplanıyor:
- Satış büyümesinin %30’un üzerindeki enflasyonun belirgin şekilde gerisinde kalması,
- Brüt marjın %57,6’dan %55,4’e, FAVÖK marjının %33,2’den %28,6’ya gerilemesi,
- Net kâr düşerken net kâr marjının %9,1’e inmesi,
- Net nakit seviyesinin 2,0 milyar TL’den 1,5 milyar TL’ye daralması.
Önümüzdeki dönemlerde temel soru, Türk Tuborg’un fiyat artışlarını hacim kaybı yaratmadan uygulayıp uygulayamayacağı ve maliyet baskısını ne ölçüde tüketiciye yansıtabileceği olacak. Çeyreklik veriler açıklanmadan satış ivmesi ve marjların dip yapıp yapmadığı netleşmiş sayılmaz. Bu nedenle şirketin bilanço gücü olumlu bir dayanak sağlasa da, yatırım tezinin sürdürülebilirliği esas olarak FAVÖK marjının toparlanmasına ve reel satış büyümesinin yeniden başlamasına bağlı.
Yatırım tavsiyesi değildir.