
Açılış
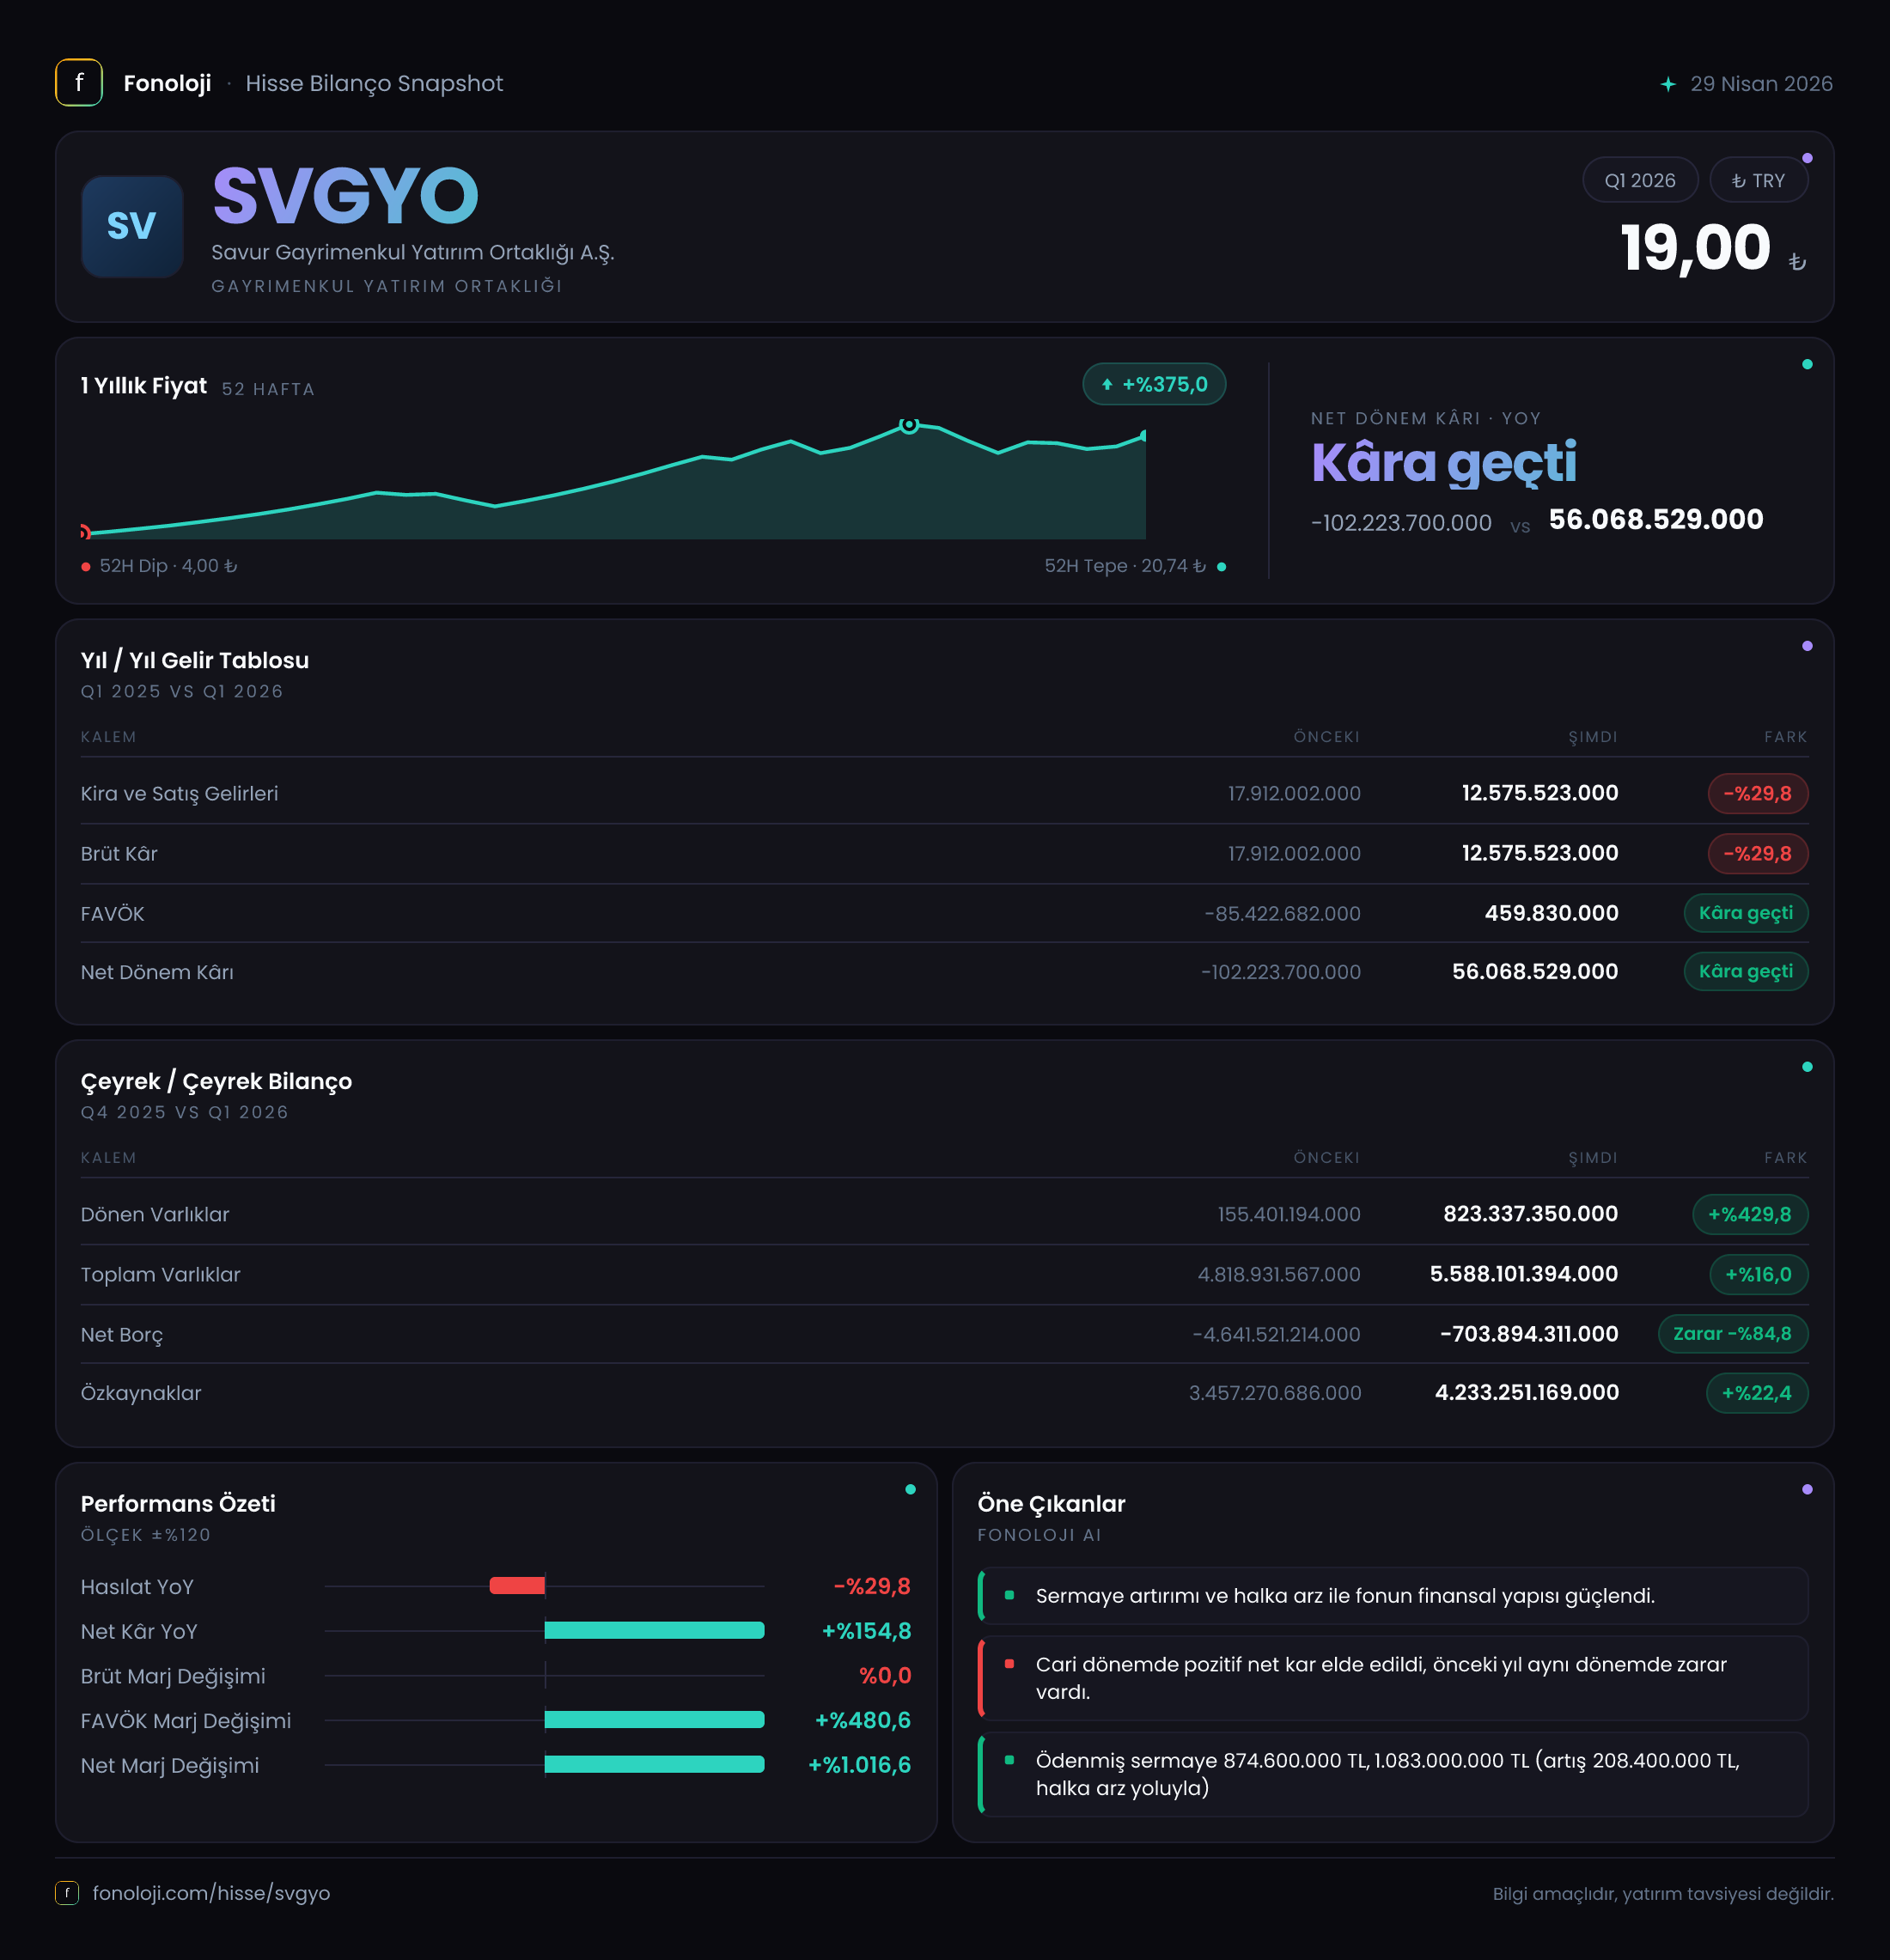
Savur Gayrimenkul Yatırım Ortaklığı’nın 2026 ilk çeyrek finansalları, faaliyet tarafında zayıflama ile bilanço ve net kâr tarafında belirgin güçlenmenin aynı anda yaşandığı bir tablo sunuyor. Şirketin satışları geçen yılın aynı çeyreğine göre %29,8 gerileyerek 12,6 milyon TL’ye inerken, FAVÖK’teki düşüş daha sert oldu. Buna karşılık net dönem kârı, geçen yılki 102,2 milyon TL zarardan 56,1 milyon TL kâra geçti.
Bu nedenle çeyreğin ana mesajı, “operasyonel büyüme geri döndü” değil; faaliyet performansı zayıflarken, bilanço yapısı ve faaliyet dışı kalemlerin net sonucu belirgin biçimde iyileştirdiği yönünde. Net borç yerine net nakit pozisyonuna geçilmesi olumlu bir güvenlik marjı yaratıyor. Ancak sürdürülebilir kârlılık açısından satış ve FAVÖK tarafındaki gerilemenin yakından izlenmesi gerekiyor.
Satış Hikayesi
Şirketin satışları 17,9 milyon TL’den 12,6 milyon TL’ye geriledi. Bu, yıllık bazda %29,8’lik bir düşüş anlamına geliyor. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda nominal satışların azalması, yalnızca enflasyona yenilme değil, aynı zamanda reel anlamda daha belirgin bir faaliyet daralmasına işaret ediyor.
Gayrimenkul yatırım ortaklıklarında satış performansı; kira gelirleri, gayrimenkul satışları, proje teslimleri ve portföydeki varlıkların niteliğine bağlı olarak dönemler arasında dalgalanabilir. Bu nedenle tek bir çeyrekteki düşüşü kalıcı bir trend olarak kabul etmek için erken. Bununla birlikte mevcut veri, en azından 2026/3 döneminde gelir üretiminin geçen yılın aynı dönemine göre zayıfladığını net biçimde gösteriyor.
Brüt kârın da satışlarla aynı seviyede, yani 12,6 milyon TL gerçekleşmesi dikkat çekiyor. Bu, gelir tablosunda brüt marjın %100 olduğunu gösteriyor. Geçen yıl da satışlar ve brüt kâr 17,9 milyon TL seviyesindeydi. Ancak bu görünüm, şirketin tüm maliyetlerinin bulunmadığı anlamına gelmeyebilir; GYO’larda gelirlerin niteliği ve giderlerin hangi satırlarda muhasebeleştirildiği önem taşıyor. Dolayısıyla brüt marjın yüksekliği olumlu görünse de, asıl operasyonel resmi FAVÖK ve faaliyet giderleri üzerinden okumak daha sağlıklı.
Çeyreklik trend için elde yalnızca 2025/3 verisi bulunduğundan, satışların 2025’in son çeyreğinden 2026’nın ilk çeyreğine nasıl ilerlediğini değerlendirmek mümkün değil. Bu nedenle toparlanmanın başlayıp başlamadığını görmek için sonraki çeyrek sonuçları beklenmeli.
Kârlılık
FAVÖK, 10,6 milyon TL’den 5,9 milyon TL’ye gerileyerek yıllık bazda %44,2 düşüş kaydetti. Satışlardaki düşüş %29,8 iken FAVÖK’ün daha hızlı gerilemesi, operasyonel giderlerin satışlara kıyasla daha ağır kaldığını veya faaliyet kârlılığında belirgin bir marj baskısı oluştuğunu gösteriyor.
FAVÖK marjı yaklaşık olarak %59,2’den %46,8’e geriledi. Başka bir ifadeyle şirket, her 100 TL’lik satıştan geçen yıl yaklaşık 59 TL FAVÖK üretirken, bu çeyrekte yaklaşık 47 TL FAVÖK üretebildi. Marjdaki yaklaşık 12,4 puanlık gerileme, satış hacmindeki düşüşten daha önemli bir sinyal. Gelirlerin yeniden artması kadar, bu gelirlerin ne kadarının operasyonel nakit ve kâra dönüştürülebildiği de kritik olacak.
Net kâr tarafı ise tamamen farklı bir resim sunuyor. Şirket, geçen yılın aynı çeyreğindeki 102,2 milyon TL zarara karşılık bu dönem 56,1 milyon TL net kâr açıkladı. Böylece net sonuçta 158,3 milyon TL’lik bir iyileşme gerçekleşti. Net kâr marjı bu dönem yaklaşık %445 seviyesinde görünürken, geçen yıl zarar nedeniyle yaklaşık -%571 seviyesindeydi. Ancak bu oranlar, satış gelirine kıyasla net kârın olağanüstü yüksek olduğunu ve net sonucun faaliyet performansından çok diğer gelir-gider kalemlerinden etkilendiğini gösteriyor.
FAVÖK düşerken net kârın güçlü biçimde pozitife geçmesi, kârın sürdürülebilirliği konusunda dikkatli olunması gerektiğini anlatıyor. Verilen bilgiler, bu farkın hangi kalemlerden kaynaklandığını ayrıntılı biçimde göstermiyor. Bu nedenle yatırımcıların özellikle gayrimenkul değerleme farklarını, yatırım faaliyetlerinden gelirleri, finansal gelir-giderleri ve diğer faaliyet kalemlerini incelemesi gerekiyor.
Bilanço Sağlığı
Bilanço tarafında çeyreğin en güçlü mesajı, net borç pozisyonundaki belirgin iyileşme. Net borç, önceki yıl sonundaki 46,2 milyon TL’den eksi 703,9 milyon TL’ye gerilemiş durumda. Negatif net borç, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu, başka bir ifadeyle yaklaşık 703,9 milyon TL net nakit taşıdığını gösteriyor.
Bu değişim yalnızca borcun azalmasından değil, nakit ve benzeri likit varlıkların artmasından da kaynaklanmış olabilir. Nitekim dönen varlıklar 155,4 milyon TL’den 823,3 milyon TL’ye yükselerek yaklaşık 5,3 katına çıktı. Ancak dönen varlıkların hangi kalemlerden oluştuğu verilmediği için, bu artışın ne kadarının nakit, alacak veya diğer kısa vadeli varlıklardan kaynaklandığı net değil. Likidite kalitesini değerlendirmek için bilanço dipnotları önemli olacak.
Toplam varlıklar 4,8 milyar TL’den 5,6 milyar TL’ye çıkarak %16 büyüdü. Duran varlıklar ise 4,7 milyar TL’den 4,8 milyar TL’ye yükseldi. Varlık tabanındaki büyüme sınırlı kalırken özkaynaklar 3,5 milyar TL’den 4,2 milyar TL’ye çıkarak %22,4 arttı. Bu, şirketin bilanço içinde özkaynak ağırlığını güçlendirdiğini gösteriyor.
Net nakit tutarı özkaynakların yaklaşık %16,8’ine, toplam varlıkların ise yaklaşık %12,6’sına denk geliyor. Bu oranlar, şirketin finansal kaldıraç riskinin düşük olduğunu ve faiz yükü ya da refinansman baskısına karşı önemli bir tampon taşıdığını gösteriyor. Öte yandan net nakit, faaliyet gelirlerindeki zayıflığı tek başına telafi etmez; bu kaynağın nasıl değerlendirileceği ve kalıcı olup olmadığı izlenmeli.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon zararı bu çeyrekte 10,0 milyon TL’den 7,3 milyon TL’ye geriledi. Zararın %26,4 azalması, enflasyon muhasebesinin net kâr üzerindeki olumsuz etkisinin geçen yılın aynı dönemine göre hafiflediğini gösteriyor.
TAS 29 kapsamında şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki konumu net parasal kazanç veya zarar yaratıyor. Negatif net parasal pozisyon, şirketin enflasyon ortamında parasal yükümlülüklerinin parasal varlıklarından daha yüksek olabildiğini ve bunun gelir tablosunda zarar yaratabildiğini ifade eder. Bu çeyrekteki 7,3 milyon TL’lik zarar, net kârın güçlü görünmesine rağmen enflasyon muhasebesinin sonucu aşağı çekmeye devam ettiğini gösteriyor.
Bununla birlikte TAS 29 kaynaklı zarar azalırken net kârın zarardan kâra dönmesi, net kâr iyileşmesinin yalnızca enflasyon muhasebesinden kaynaklanmadığını ortaya koyuyor. Asıl farkın diğer gelir ve gider kalemlerinde oluştuğu anlaşılıyor; ancak bu kalemler açıklanmadığı için kârın kalıcılığı konusunda detaylı inceleme gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
SVGYO’nun ilk çeyrek finansalları, yatırımcıya iki farklı hikâye anlatıyor:
- Olumlu taraf: Şirket güçlü bir net nakit pozisyonuna geçmiş, özkaynaklarını büyütmüş ve net kârda büyük bir iyileşme sağlamış durumda.
- Dikkat gerektiren taraf: Satışlar ve FAVÖK geriliyor; FAVÖK marjındaki düşüş, operasyonel verimlilikte baskı olduğunu gösteriyor.
- Kritik soru: 56,1 milyon TL’lik net kârın ne kadarı tekrarlanabilir faaliyetlerden, ne kadarı değerleme veya diğer faaliyet kalemlerinden geliyor?
- İzlenecek göstergeler: Satışların yeniden büyümeye başlaması, FAVÖK marjının toparlanması, dönen varlık artışının nakit niteliği ve net nakit pozisyonunun korunması.
Özetle, bilanço güvenliği ve net nakit yapısı SVGYO için önemli avantajlar sunuyor. Fakat bu avantajların yatırım hikâyesine dönüşmesi için şirketin yalnızca net kâr üretmesi değil, bunu daha güçlü satış ve sürdürülebilir operasyonel kârlılıkla desteklemesi gerekiyor. Sonraki çeyreklerde satış trendi ve FAVÖK marjı toparlanmadığı sürece, mevcut net kâr sıçramasını tek başına kalıcı büyüme sinyali olarak okumak doğru olmaz.
Yatırım tavsiyesi değildir.