
Açılış
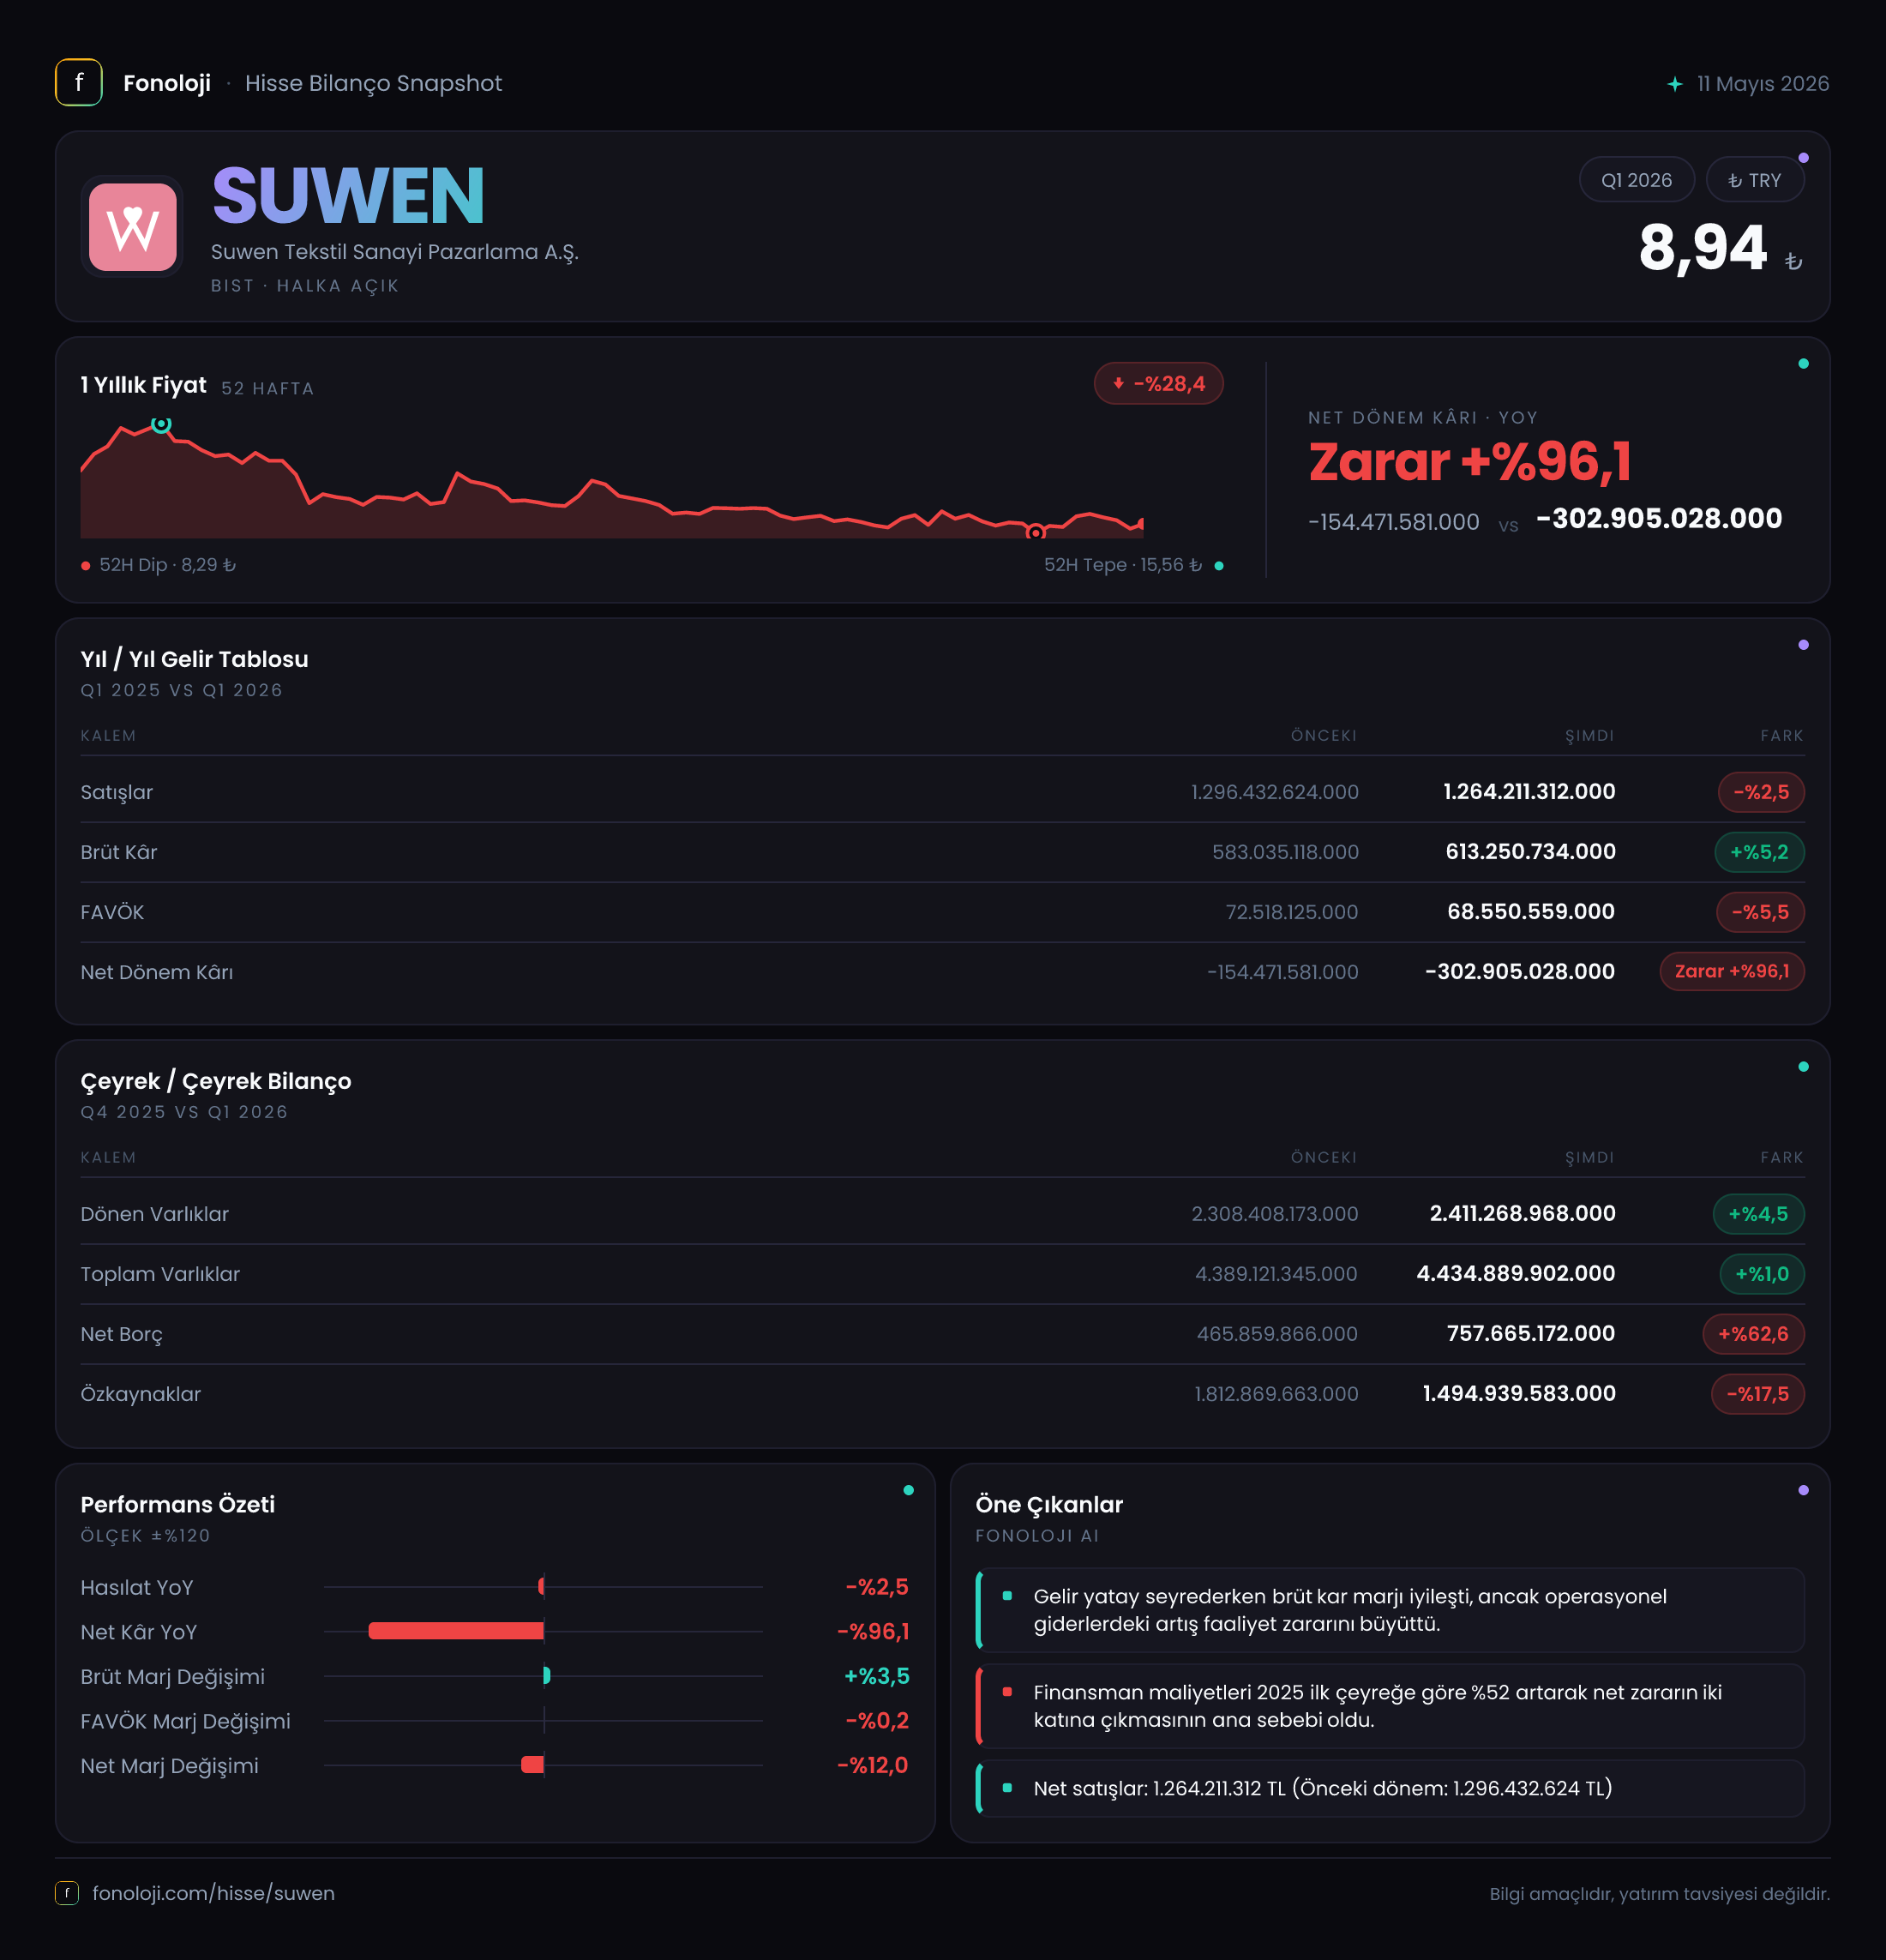
SUWEN, kadın iç giyim ve ev giyim alanında faaliyet gösteren, mağaza ağı ve marka bilinirliği üzerinden büyümeye çalışan bir perakende şirketi. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak yatay kalırken, brüt kârdaki artışa rağmen FAVÖK ve net kârlılık tarafı zayıfladı. Enflasyon muhasebesinin etkisiyle raporlanan sonuçlarda 75,8 milyon TL net parasal kazanç önemli bir destek sağlasa da bu katkı geçen yılki 123,0 milyon TL’nin belirgin biçimde altında kaldı. Ana mesaj şu: SUWEN’in brüt kâr üretme kabiliyeti korunuyor, ancak zayıf satış büyümesi, yükselen net borç ve faaliyet dışı kalemler net zararı ağırlaştırıyor.
Satış Hikayesi
SUWEN’in satışları geçen yılın aynı çeyreğindeki yaklaşık 1,3 milyar TL seviyesinden bu yıl da 1,3 milyar TL civarında kaldı ve nominal olarak %2,5 geriledi. Türkiye’de tüketici enflasyonunun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak bile küçülmesi, reel açıdan daha belirgin bir daralmaya işaret ediyor. Başka bir ifadeyle şirket, fiyat artışlarını satış hacmiyle destekleyememiş veya mağaza/kanal performansı enflasyonun gerisinde kalmış görünüyor.
Bu durum özellikle perakende şirketleri açısından kritik. Çünkü mağaza kiraları, personel giderleri, lojistik ve ürün maliyetleri yüksek enflasyonla birlikte artarken, satışların aynı hızda büyümemesi operasyonel kaldıraç yaratılmasını zorlaştırıyor. Şirketin satışları geçen yılın aynı çeyreğine göre gerilerken brüt kârın artması, ürün karması, fiyatlama veya marj yönetimi tarafında olumlu bir gelişme olduğunu gösteriyor; ancak toplam ciro tabanı büyümediği için bu iyileşme faaliyet giderlerinin etkisini karşılamaya yetmemiş.
Çeyreklik karşılaştırma açısından veri setinde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2025/12 veya 2025/9 ile sağlıklı bir dönemsel trend kurmak mümkün değil. Özellikle perakendede sezon etkisi önemli olduğundan, ilk çeyrek sonuçlarını tek başına yorumlamak yerine yılın kalan dönemindeki satış ivmesini, mağaza verimliliğini ve benzer mağaza satışlarını takip etmek gerekecek.
Kârlılık
SUWEN’in brüt kârı 583,0 milyon TL’den 613,3 milyon TL’ye yükselerek %5,2 arttı. Satışların %2,5 gerilediği bir dönemde brüt kârın büyümesi, brüt marjın iyileştiğini gösteriyor. Verilen rakamlar üzerinden hesaplandığında brüt marj yaklaşık %47,2 seviyesine çıkarken, geçen yıl aynı dönemde bu oran yaklaşık %44,8 düzeyindeydi. Yaklaşık 2,4 puanlık bu iyileşme, şirketin ürün kârlılığı ve fiyatlama tarafında direnç gösterdiğini ortaya koyuyor.
Ancak brüt kârdaki olumlu tablo FAVÖK’e aynı ölçüde yansımamış. FAVÖK 85,5 milyon TL’den 83,9 milyon TL’ye gerileyerek %1,9 düştü. FAVÖK marjı da yaklaşık %6,6’dan %6,5’e indi. Bu sınırlı gerileme, brüt marjdaki kazanımın faaliyet giderlerindeki artışla büyük ölçüde tüketildiğini düşündürüyor. Satışların büyümediği bir ortamda kira, personel, pazarlama ve genel yönetim giderleri daha yüksek bir ağırlık kazanıyor.
Net kâr tarafında ise bozulma çok daha belirgin. Şirket geçen yılın aynı çeyreğindeki 154,5 milyon TL net zarara karşılık bu yıl 302,9 milyon TL net zarar açıkladı; zarar yaklaşık %96,1 arttı. Bu sonuç, operasyonel kârlılığın sınırlı gerilemesinden çok, finansman giderleri, parasal pozisyon etkisi ve diğer faaliyet dışı kalemlerin net sonucu baskıladığını gösteriyor. Brüt marjın yükselmesine rağmen net zararın yaklaşık iki katına çıkması, SUWEN’in yalnızca satış ve ürün marjı üzerinden değil, bilanço ve finansman yapısı üzerinden de değerlendirilmesi gerektiğini ortaya koyuyor.
Bilanço Sağlığı
SUWEN’in toplam varlıkları önceki yıl sonuna göre yalnızca %1,0 artarak yaklaşık 4,4 milyar TL seviyesinde kaldı. Dönen varlıklar %4,5 artışla 2,4 milyar TL’ye yükselirken, duran varlıklar %2,7 azalarak 2,0 milyar TL’ye geriledi. Dönen varlıkların artması işletme sermayesi ihtiyacının yükseldiğine işaret edebilir; ancak nakit, stok ve ticari alacak kırılımı verilmediği için bu değişimin likidite açısından ne kadar olumlu olduğu net biçimde söylenemez.
Bilanço tarafındaki en önemli gelişme net borcun 465,9 milyon TL’den 757,7 milyon TL’ye çıkması. %62,6’lık bu artış, satışların ve FAVÖK’ün gerilediği bir dönemde finansal kaldıraç baskısının belirginleştiğini gösteriyor. İlk çeyrek FAVÖK’ü yıllıklandırıldığında yaklaşık 335,6 milyon TL eder; bu basit yaklaşımla net borç/FAVÖK oranı yaklaşık 2,3x seviyesine gelir. Ancak perakendede mevsimsellik bulunduğundan bu oran yıllık performansı tam yansıtmayabilir. Yine de borcun FAVÖK’ten çok daha hızlı artması dikkat edilmesi gereken bir risk.
Özkaynaklar 1,8 milyar TL’den 1,5 milyar TL’ye gerileyerek %17,5 düştü. Toplam varlıklar yatay kalırken özkaynakların azalması, borçların bilanço içindeki ağırlığını artırıyor. Bu düşüşün temelinde dönem zararı etkili olabilir; ancak kesin neden için özkaynak hareketleri ve kapsamlı gelir tablosu detayları incelenmeli. Mevcut görünüm, SUWEN’in borçluluk seviyesini satış büyümesiyle desteklemesi gerektiğini gösteriyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında şirketin net parasal pozisyon geliri bu dönemde 75,8 milyon TL oldu. Bu kalem, geçen yılki 123,0 milyon TL’ye göre %38,4 azaldı. Net parasal pozisyon gelirinin pozitif olması, parasal yükümlülüklerin parasal varlıklardan daha yüksek olmasının enflasyon muhasebesi altında şirkete muhasebesel kazanç sağladığını gösterir.
Ancak bu katkının azalması net zarar açısından olumsuz. Geçen yıl şirketin net parasal pozisyonu zararı 123,0 milyon TL azaltırken bu yıl aynı destek 75,8 milyon TL ile sınırlı kaldı. Dolayısıyla faaliyet performansı çok sert bozulmasa bile, enflasyon muhasebesinden gelen tampon küçülmüş durumda. Bu kalem nakit yaratımı anlamına gelmez; şirketin gerçek operasyonel gücünü değerlendirirken FAVÖK, nakit akışı ve borç geri ödeme kapasitesiyle birlikte ele alınmalı.
Yatırımcı için Ne Anlama Geliyor?
SUWEN’de yatırım tezinin olumlu tarafı, satışlar daralırken brüt marjın korunması ve yaklaşık %47,2 seviyesine yükselmesi. Bu, şirketin ürün kârlılığı ve fiyatlama kabiliyetinin tamamen kaybolmadığını gösteriyor. Tüketici talebinin toparlanması, mağaza verimliliğinin artması ve satışların enflasyonun üzerinde büyümeye başlaması halinde yüksek brüt marj, FAVÖK’te yeniden ivmelenme sağlayabilir.
Buna karşılık mevcut riskler daha somut:
- Satışlar nominal olarak %2,5 gerilediği için reel büyüme görünümü zayıf.
- Brüt marj artışına rağmen FAVÖK marjı yaklaşık %6,5 seviyesinde kaldı.
- Net zarar 302,9 milyon TL’ye çıkarak faaliyet kârlılığından çok daha hızlı kötüleşti.
- Net borç %62,6 artarken özkaynaklar %17,5 geriledi.
- Net parasal pozisyon gelirindeki %38,4’lük düşüş, enflasyon muhasebesi desteğinin zayıfladığını gösteriyor.
Önümüzdeki dönemlerde yatırımcıların özellikle satış büyümesini, stok ve ticari alacakların seyriyle birlikte izlemeleri gerekiyor. Ayrıca FAVÖK’ün net borç artışına yetişip yetişmediği, finansman giderlerinin net zararı ne ölçüde etkilediği ve şirketin operasyonlarından nakit üretip üretemediği kritik olacak. Şu anki veriler, SUWEN’in brüt kârlılık açısından dirençli; ancak büyüme, borçluluk ve net kâr açısından baskı altında bir dönem geçirdiğini gösteriyor. Yatırım tavsiyesi değildir.