
Açılış
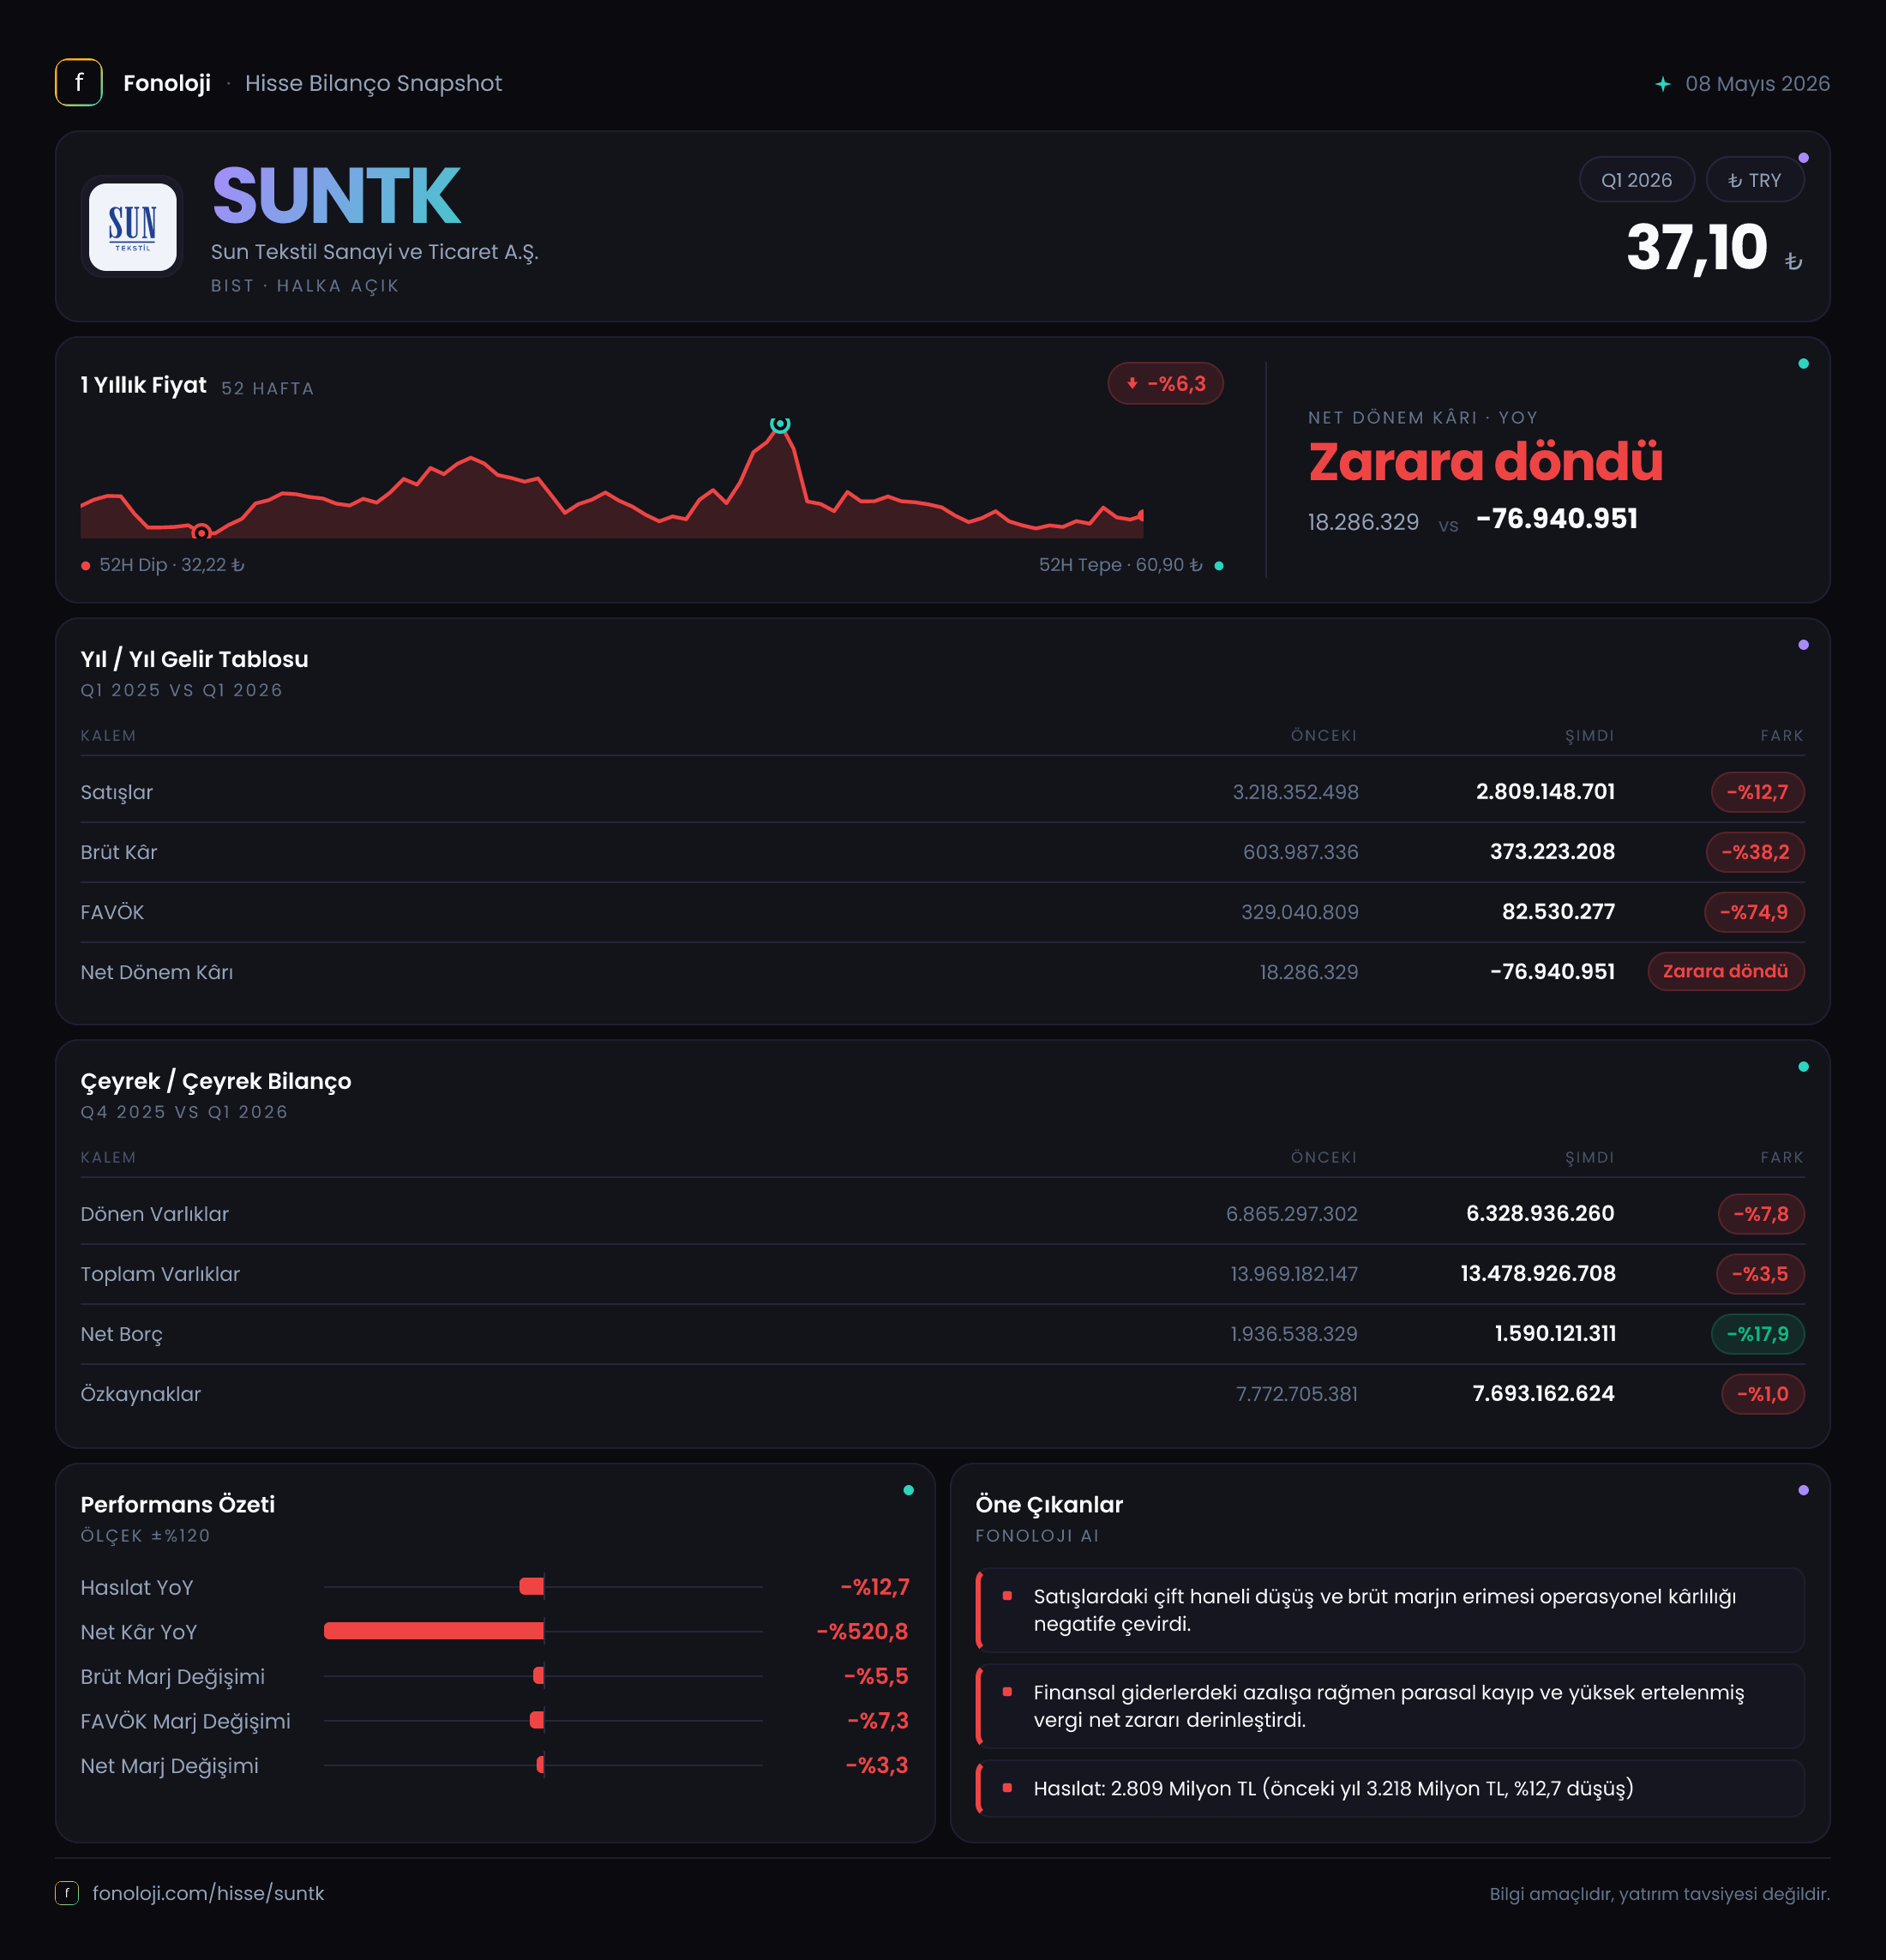
Sun Tekstil, tekstil ve hazır giyim tedarik zincirinde faaliyet gösteren, ihracat ve üretim dinamiklerine duyarlı bir şirket. 2026 yılının ilk çeyreği, şirket açısından satışların daraldığı, ancak asıl baskının kârlılık katmanlarında yoğunlaştığı zorlu bir dönem ortaya koyuyor. Satışlar geçen yılın aynı çeyreğine göre %12,7 gerileyerek 2,8 milyar TL’ye inerken, brüt kâr %38,2, FAVÖK ise %74,9 düştü. Böylece şirket, geçen yılın ilk çeyreğindeki sınırlı 19,4 milyon TL net kârdan bu dönemde 73,9 milyon TL net zarara geçti.
İlk bakışta bilanço tarafında net borcun azalması olumlu bir gelişme. Ancak faaliyet kârlılığındaki sert gerileme, borçluluk oranının şirket için daha önemli bir risk başlığı haline gelmesine yol açıyor.
Satış Hikayesi
Sun Tekstil’in satışları 2,8 milyar TL seviyesinde gerçekleşti. Geçen yılın aynı döneminde satışlar 3,2 milyar TL idi; dolayısıyla şirket bir yılda yaklaşık 405 milyon TL satış kaybetti. Bu düşüş yalnızca nominal bir gerileme değil. Türkiye’de enflasyonun %30’un üzerinde seyrettiği bir ortamda satışların nominal olarak azalması, reel satış hacmi veya fiyatlama gücü açısından daha belirgin bir zayıflamaya işaret ediyor.
Satışlardaki gerileme, kârlılıktaki düşüş kadar sert görünmese de faaliyet yapısında önemli bir bozulma olduğunu gösteriyor. Başka bir ifadeyle şirket, daha düşük satış hacmiyle çalışırken maliyetlerini aynı hızda aşağı çekememiş. Tekstil sektöründe kapasite kullanımı, sipariş görünümü, hammadde maliyetleri, işçilik giderleri ve ihracat pazarlarındaki talep bu sonucu doğrudan etkileyebilir; ancak mevcut veride bu kalemlerin hangisinin belirleyici olduğu ayrıştırılmıyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 verisi bulunuyor. Bu nedenle 2025/12 veya 2026/3 öncesindeki çeyreklerle sağlıklı bir trend analizi yapmak mümkün değil. Önümüzdeki dönemlerde satışların yeniden artıp artmadığı kadar, bu artışın enflasyonun üzerinde gerçekleşip gerçekleşmediği de kritik olacak. Şirketin nominal satışları büyütmesi tek başına yeterli değil; marjları koruyarak ve reel talep yaratarak büyümesi gerekiyor.
Kârlılık
Sun Tekstil’in ilk çeyrekteki en dikkat çekici problemi, satıştan kâra geçişte yaşanan sert verimlilik kaybı. Brüt kâr 373,2 milyon TL olurken brüt kâr marjı yaklaşık %13,3 seviyesinde gerçekleşti. Geçen yılın aynı döneminde brüt kâr 604 milyon TL, brüt kâr marjı ise yaklaşık %18,9 idi. Böylece şirketin brüt marjı bir yılda yaklaşık 5,6 puan geriledi.
Bu fark, satışlardaki %12,7’lik düşüşün ötesinde maliyet baskısına işaret ediyor. Satışların azalması elbette brüt kârı aşağı çekiyor; ancak brüt marjın da gerilemesi, birim maliyetlerin yükseldiğini veya şirketin daha düşük marjlı ürün ve sipariş karmasına yöneldiğini düşündüren bir tablo yaratıyor. Veride maliyet kırılımı bulunmadığı için neden konusunda kesin hüküm vermek mümkün değil, fakat sonuç şirketin fiyatlama gücünün maliyet artışlarını karşılamaya yetmediğini gösteriyor.
FAVÖK tarafındaki bozulma daha da belirgin. FAVÖK 82,5 milyon TL’ye düşerken FAVÖK marjı yaklaşık %2,9 oldu. Geçen yılın ilk çeyreğinde FAVÖK 329 milyon TL ve marj %10,3 seviyesindeydi. Marjın yaklaşık 7,3 puan gerilemesi, operasyonel giderlerin ve üretim maliyetlerinin satışlara kıyasla çok daha ağır kaldığını gösteriyor.
Net kâr tarafında ise tablo zarara dönmüş durumda. Şirket 73,9 milyon TL net zarar açıkladı; geçen yıl aynı dönemde 19,4 milyon TL net kâr vardı. Bu değişim, yalnızca satış düşüşünden değil, brüt marj kaybı ve FAVÖK’teki sert daralmadan kaynaklanıyor. Mevcut FAVÖK seviyesi, finansman giderleri ve enflasyon muhasebesinin etkilerini karşılamak için oldukça sınırlı bir tampon bırakıyor.
Bilanço Sağlığı
Bilanço, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonuna göre %3,5 azalarak 13,5 milyar TL’ye geriledi. Bu düşüşün ana kaynağı, dönen varlıkların 6,9 milyar TL’den 6,3 milyar TL’ye inmesi. Dönen varlıklardaki yaklaşık %7,8’lik gerileme; stoklar, ticari alacaklar veya nakit gibi kalemlerdeki değişimlerden kaynaklanabilir, ancak alt kırılım paylaşılmadığı için bilanço likiditesindeki değişimin niteliği net biçimde görülemiyor.
Duran varlıklar ise 7,1 milyar TL civarında yatay kaldı. Bu durum, şirketin uzun vadeli varlık tabanında belirgin bir küçülme olmadığını gösteriyor. Özkaynaklar 7,8 milyar TL’den 7,7 milyar TL’ye gerileyerek sınırlı bir düşüş kaydetti. İlk çeyrekteki zarar özkaynakları aşağı çekerken, düşüşün henüz bilanço genelinde büyük bir erozyona dönüşmediği görülüyor.
Olumlu tarafta net borç 1,9 milyar TL’den 1,6 milyar TL’ye geriledi; bu yaklaşık 300 milyon TL veya %17,9 azalma anlamına geliyor. Borç stokunun azalması finansal risk açısından destekleyici. Ancak bu iyileşme, operasyonel kârlılıktaki düşüşle birlikte okunmalı. İlk çeyrek FAVÖK’ü yıllıklandırılmış biçimde yaklaşık 330 milyon TL kabul edilirse net borç/FAVÖK oranı yaklaşık 4,8 kat seviyesine gelir. Bu yıllıklandırma yalnızca mevcut çeyreği dörtle çarpar; dolayısıyla sezonluk etkiler nedeniyle kesin bir yıllık oran olarak görülmemeli. Yine de 1,6 milyar TL net borcun, yalnızca 82,5 milyon TL çeyreklik FAVÖK üreten bir yapı için yakından izlenmesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi açısından şirketin net parasal pozisyonu 146,5 milyon TL negatif gerçekleşti. Geçen yıl aynı dönemde bu tutar 160,8 milyon TL negatifti. Negatif pozisyonun mutlak büyüklüğü 14,3 milyon TL azalmış olsa da şirket hâlâ net parasal kayıp yazıyor.
Bu kalem, şirketin parasal varlıklarının parasal yükümlülüklerinden daha düşük olması nedeniyle yüksek enflasyon ortamında satın alma gücü kaybı yaşadığını ifade ediyor. Negatif parasal pozisyonun önceki yıla göre daha sınırlı hale gelmesi olumlu bir hareket; ancak 146,5 milyon TL’lik kayıp, özellikle FAVÖK’ün yalnızca 82,5 milyon TL olduğu bir çeyrekte önemli. Başka bir ifadeyle net parasal kayıp, dönem FAVÖK’ünün yaklaşık 1,8 katına denk geliyor ve faaliyet kârının net sonuca taşınmasını zorlaştırıyor.
Yatırımcı için Ne Anlama Geliyor?
Sun Tekstil’in 2026/3 dönemi, bilanço dayanıklılığından çok operasyonel kârlılığın korunması sorununu öne çıkarıyor. Yatırımcı açısından temel tablo şöyle özetlenebilir:
- Fırsat: Net borcun 1,6 milyar TL’ye gerilemesi ve özkaynakların 7,7 milyar TL seviyesinde korunması, bilançonun henüz aşırı kırılgan hale gelmediğini gösteriyor.
- Risk: FAVÖK marjının %10,3’ten %2,9’a düşmesi, faaliyetlerin borç servis kapasitesini zayıflatıyor.
- Risk: Satışların enflasyonun üzerinde büyümek yerine nominal olarak gerilemesi, şirketin reel talep ve fiyatlama gücü açısından baskı yaşadığını gösteriyor.
- Dikkat edilmesi gereken: Önümüzdeki çeyreklerde satış toparlanmasından önce brüt ve FAVÖK marjlarının yeniden yükselip yükselmediği izlenmeli. Sadece ciro artışı, maliyet baskısı devam ettiği sürece yeterli olmayacak.
- Bilanço açısından: Net borçtaki düşüşün sürdürülebilir olup olmadığı ve bunun operasyonel nakit yaratımıyla mı, yoksa işletme sermayesi hareketleriyle mi sağlandığı önem taşıyor. Mevcut veride nakit akış detayları bulunmadığı için bu konuda kesin sonuca varılamaz.
Özetle Sun Tekstil, güçlü bir varlık ve özkaynak tabanına rağmen ilk çeyrekte ciddi bir marj sıkışması yaşadı. Yatırım tezinin güçlenmesi için satışların yeniden büyümesi kadar brüt marjın %13,3 seviyesinden toparlanması, FAVÖK marjının %2,9 tabanından uzaklaşması ve net parasal kaybın faaliyet kârlılığını aşan etkisinin azalması gerekiyor. Yatırım tavsiyesi değildir.