
Açılış
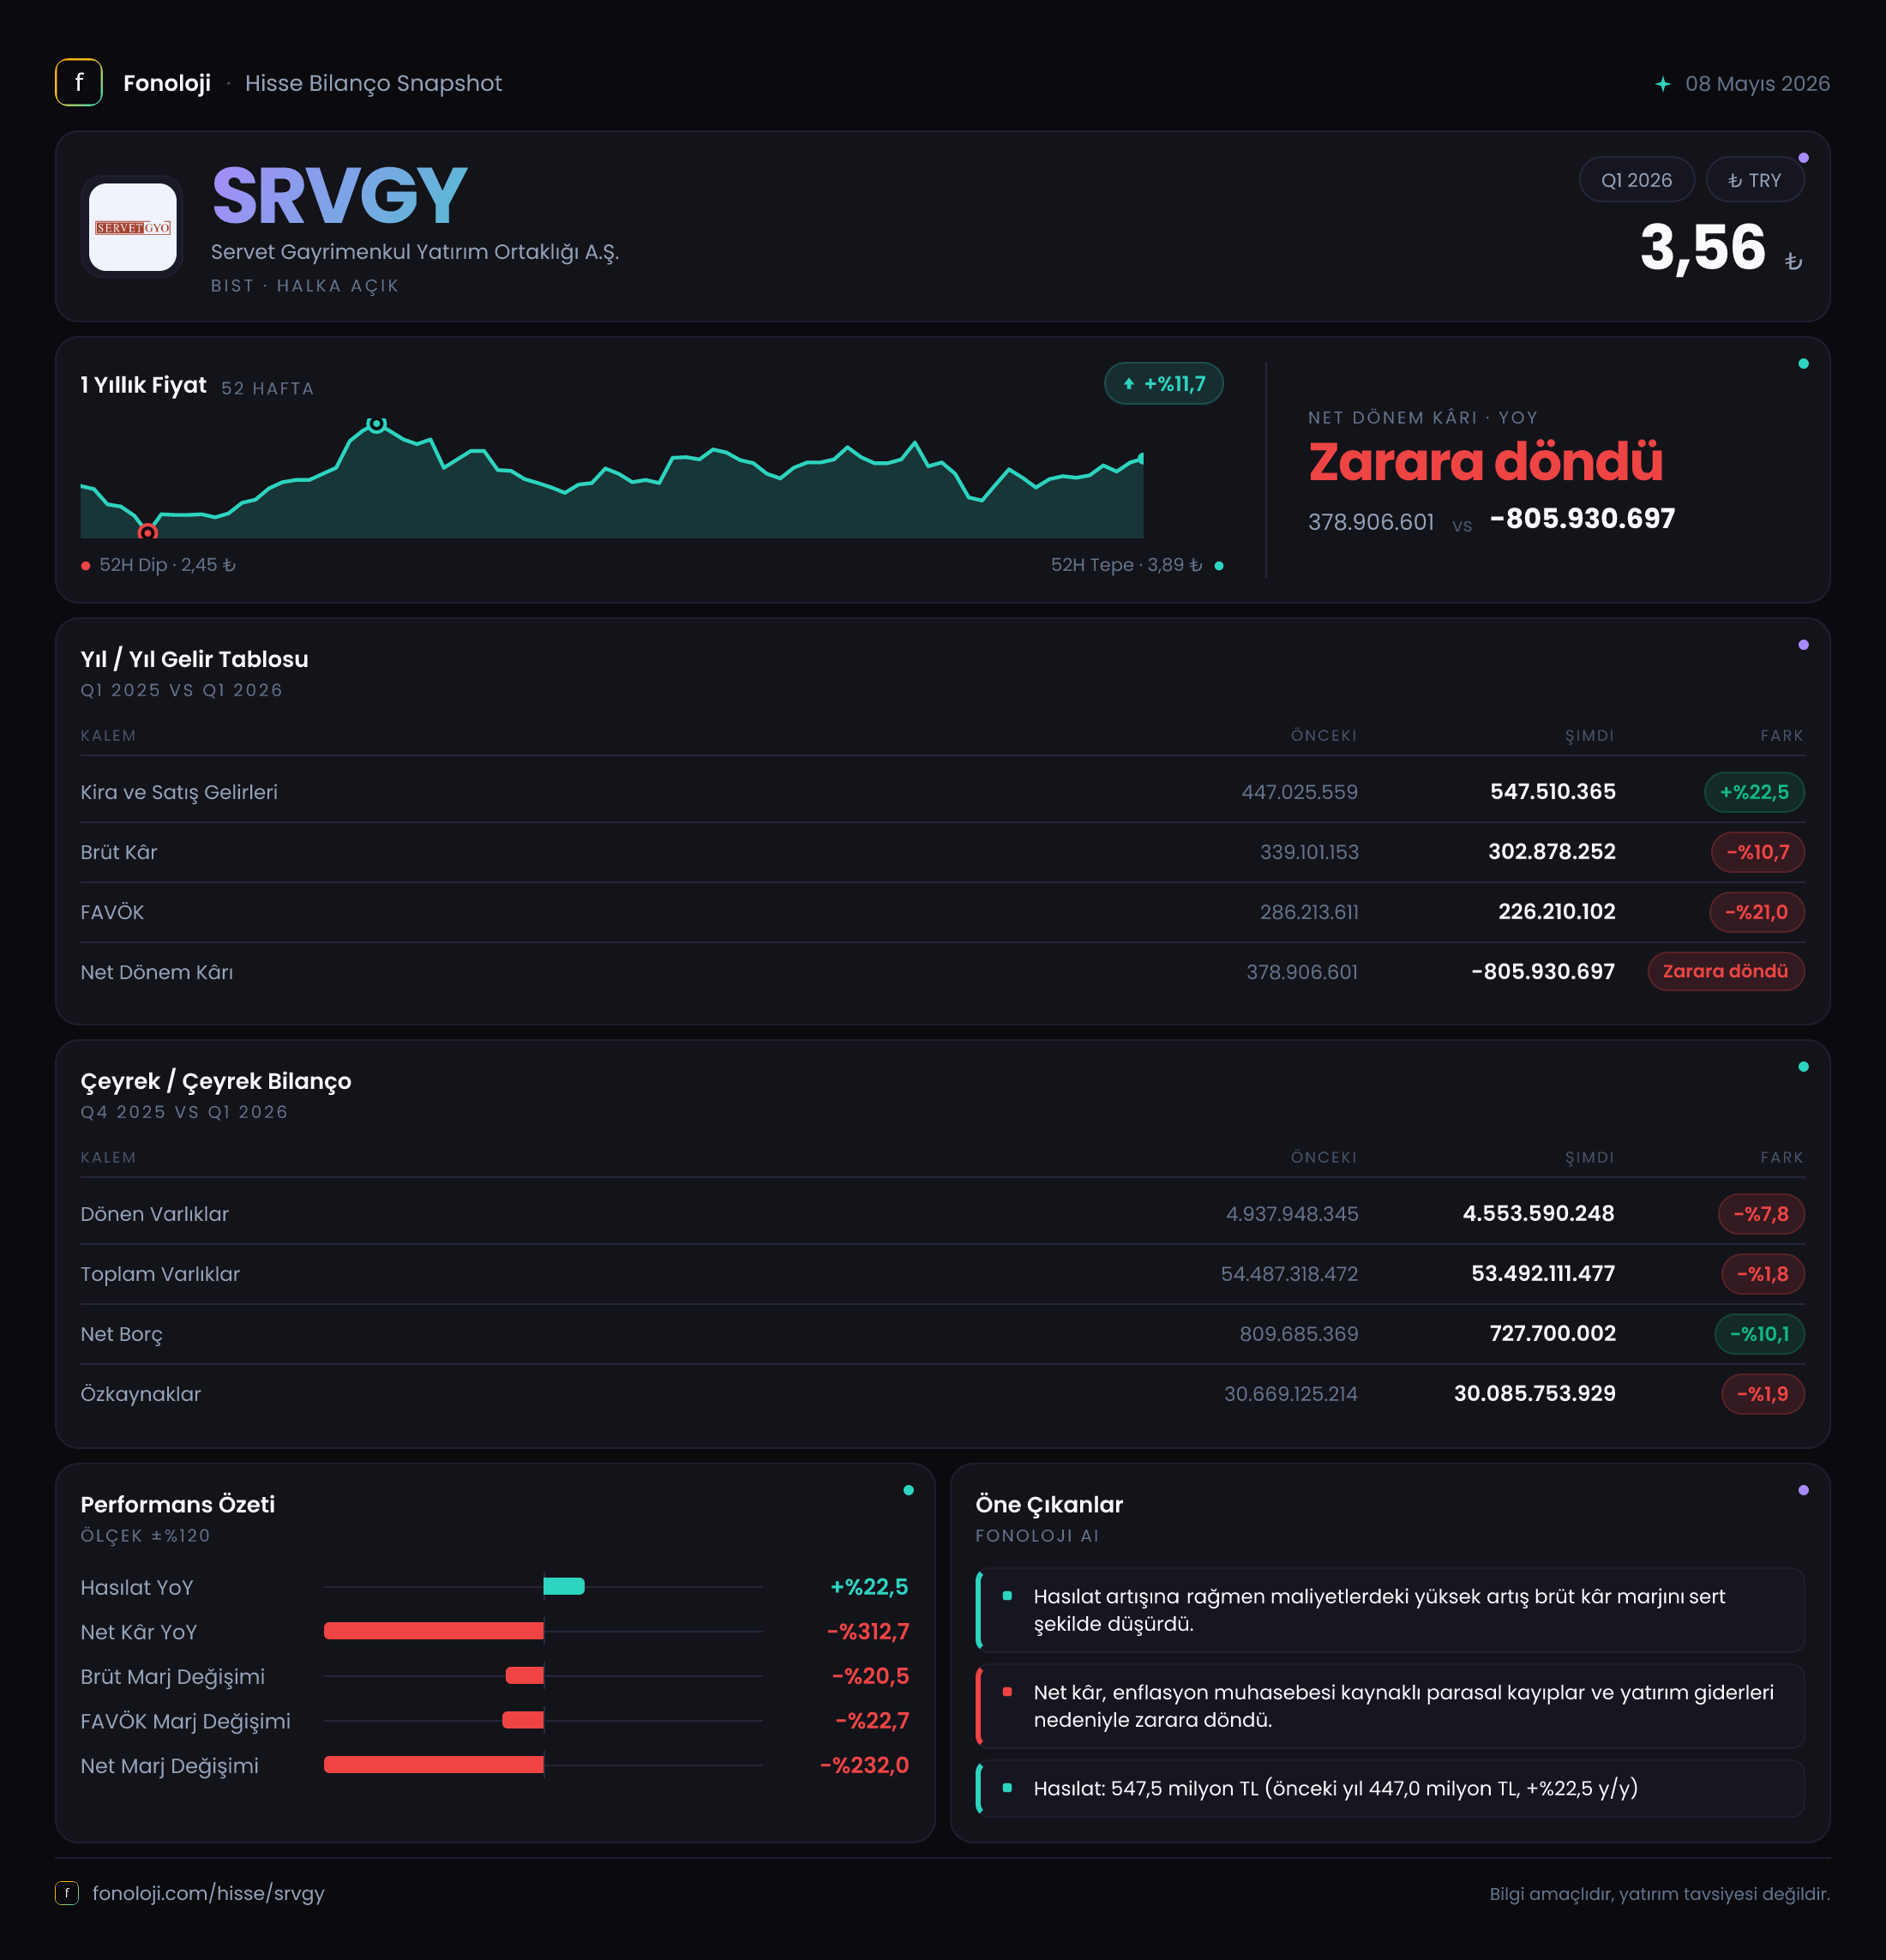
Servet Gayrimenkul Yatırım Ortaklığı’nın 2026/3AB sonuçlarında ilk bakışta güçlü görünen satış büyümesine rağmen, kârlılık tarafında belirgin bir bozulma var. Şirketin satışları geçen yılın aynı çeyreğine göre %64,3 artarak 352,6 milyon TL’ye ulaşırken, brüt kâr %2,7 gerileyerek 174,6 milyon TL’ye, FAVÖK ise %9,4 düşerek 137,8 milyon TL’ye indi. Bu tablo, ciro artışının maliyetlere ve faaliyet kârlılığına aynı ölçüde yansımadığını gösteriyor. Net kârda ise faaliyet performansından çok, enflasyon muhasebesi kaynaklı net parasal pozisyon değişimi belirleyici olmuş ve şirket 206,9 milyon TL net zarar açıklamış.
Satış Hikayesi
SRVGY’nin satışları yıllık bazda 214,6 milyon TL’den 352,6 milyon TL’ye yükseldi. %64,3’lük bu artış, Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında nominal büyümenin enflasyonun üzerinde gerçekleştiğine işaret ediyor. Ancak gayrimenkul yatırım ortaklıklarında satış rakamının niteliği, yani satışın hangi projeden, hangi marjla ve ne zaman kaydedildiği, büyümenin kalitesini anlamak açısından kritik.
Burada dikkat çeken nokta, satışlardaki güçlü artışın brüt kâra taşınamaması. Satışlar yaklaşık 138 milyon TL artarken, brüt kâr 4,9 milyon TL azaldı. Bu, satış kompozisyonunda daha düşük marjlı işlerin ağırlık kazanmış olabileceğini veya maliyetlerin satış fiyatlarından daha hızlı yükseldiğini gösteriyor. Veride ayrıntılı proje ya da segment kırılımı bulunmadığı için bu hareketin hangi kalemden kaynaklandığını kesinleştirmek mümkün değil; ancak yatırımcı açısından ana mesaj net: ciro büyüyor, fakat büyümenin ekonomik getirisi zayıflıyor.
Şirketin çeyreklik satış serisinde yalnızca 2025/3 dönemi için 214,6 milyon TL bulunduğundan, 2026’nın ilk çeyreğinin önceki çeyreklere göre ivmesini değerlendirmek mümkün değil. Bu nedenle satışlardaki büyümenin sürekliliği için sonraki ara dönem sonuçlarını ve mümkünse proje bazlı satış/marj açıklamalarını beklemek gerekiyor.
Kârlılık
SRVGY’nin brüt kâr marjı geçen yılın aynı çeyreğindeki yaklaşık %83,6 seviyesinden %49,5’e geriledi. Başka bir ifadeyle şirket, 100 TL’lik satıştan geçen yıl yaklaşık 84 TL brüt kâr üretirken bu dönemde 50 TL civarında brüt kâr üretmiş durumda. Bu, finansal tablodaki en önemli uyarı işareti.
FAVÖK marjı da benzer yönde hareket etti. FAVÖK marjı %70,8’den %39,1’e düştü. Satışların %64 artmasına rağmen FAVÖK’ün 152,0 milyon TL’den 137,8 milyon TL’ye gerilemesi, faaliyet giderleri ve satış maliyetleri üzerindeki baskının ciddi olduğunu gösteriyor. Brüt kârdaki düşüşün FAVÖK’e yansıması, sorunun yalnızca finansman giderleri veya tek seferlik kalemlerle sınırlı olmadığını; operasyonel kârlılık katmanında da belirginleştiğini düşündürüyor.
Net kâr tarafındaki bozulma çok daha sert. Şirket geçen yılın aynı çeyreğinde 74,7 milyon TL net kâr açıklarken, bu dönemde 206,9 milyon TL net zarar yazdı. Net kâr ile FAVÖK arasındaki farkın ana nedeni net parasal pozisyondaki büyük değişim. Dolayısıyla zarar, yalnızca satış ve operasyonel marjlardaki zayıflamayla açıklanmıyor; enflasyon muhasebesi etkisi sonuçları aşağı çekiyor.
Bilanço Sağlığı
Bilanço tarafı, gelir tablosuna kıyasla daha dengeli bir görünüm sunuyor. Toplam varlıklar önceki yıl sonundaki 28,0 milyar TL’den 27,7 milyar TL’ye geriledi; düşüş yalnızca %1,1 seviyesinde kaldı. Duran varlıklar 24,0 milyar TL ile yatay seyrederken, dönen varlıklar 4,0 milyar TL’den 3,7 milyar TL’ye indi. Bu gerileme, kısa vadeli varlıklar veya likidite kalemlerinde sınırlı bir daralmaya işaret ediyor; ancak mevcut veri bunun nakit, ticari alacak ya da stok kaynaklı olup olmadığını ayırmıyor.
Özkaynaklar 22,0 milyar TL’den 21,8 milyar TL’ye geriledi. Düşüş %0,9 ile sınırlı olsa da bunun temel nedeni dönem zararının özkaynaklar üzerinde baskı yaratması. Buna rağmen özkaynakların toplam varlıklara oranı yaklaşık %78,7 seviyesinde. Bu oran, bilanço finansmanında özkaynakların güçlü bir ağırlığa sahip olduğunu ve şirketin borçluluk kaynaklı kırılganlığının görece düşük kaldığını gösteriyor.
Net borç ise 188,4 milyon TL’den 135,8 milyon TL’ye gerileyerek %27,9 azaldı. Net borcun FAVÖK’e oranı, yalnızca bu çeyrekteki FAVÖK baz alındığında yaklaşık 1,0 kat seviyesinde; önceki dönem karşılığı yaklaşık 1,2 kat idi. Bu, borçluluğun faaliyet kârına göre düşük olduğunu gösteren olumlu bir nokta. Ancak çeyreklik FAVÖK’ün yıllık performansı tam olarak temsil etmeyebileceği unutulmamalı. Yine de mevcut bilanço, net zarar açıklanmasına rağmen borç yükünün şu aşamada temel risk unsuru olmadığını ortaya koyuyor.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi, bu çeyrek SRVGY’nin net sonucunu belirleyen ana başlık. Şirketin net parasal pozisyonu geçen yılın aynı döneminde +347,3 milyon TL iken, bu dönemde -128,6 milyon TL’ye döndü. Bu, sonuçlarda yaklaşık 475,9 milyon TL’lik negatif yönlü bir değişim anlamına geliyor.
Pozitif net parasal pozisyon, enflasyon muhasebesi altında parasal varlıkların parasal yükümlülüklerden fazla olması nedeniyle gelir etkisi yaratabilir. Bu dönemdeki -128,6 milyon TL’lik pozisyon ise net parasal kaybın oluştuğunu gösteriyor. Böylece faaliyet kârı üreten şirket, enflasyon muhasebesi sonrasında net zarar bölgesine taşınmış oldu.
Burada kritik nokta, TAS 29 etkisinin nakit çıkışı yaratan klasik bir faaliyet gideri gibi yorumlanmaması; ancak şirketin raporlanan özkaynak ve net kâr görünümünü gerçek biçimde etkilediğinin kabul edilmesi. Ayrıca geçen yılki 347,3 milyon TL’lik pozitif katkının bu yıl tersine dönmesi, net parasal pozisyonun dönemler arasında sonuçları oldukça oynak hale getirebildiğini gösteriyor.
Yatırımcı için Ne Anlama Geliyor?
SRVGY’de yatırım tezinin güçlü tarafı, 27,7 milyar TL’lik varlık tabanına, 21,8 milyar TL özkaynağa ve yalnızca 135,8 milyon TL net borca sahip dengeli bilanço yapısı. Borçluluk düşük, duran varlık tabanı korunuyor ve satışlar enflasyonun üzerinde nominal büyüme gösteriyor.
Buna karşılık kısa vadede daha önemli soru, satışların ne kadarının kâra dönüşeceği. Brüt marjın %83,6’dan %49,5’e, FAVÖK marjının ise %70,8’den %39,1’e gerilemesi, büyümenin kârlılık kalitesinin sorgulanmasını gerektiriyor. Net parasal pozisyonun +347,3 milyon TL’den -128,6 milyon TL’ye dönmesi de net kâr görünümünü yüksek ölçüde oynaklaştırıyor.
Yatırımcıların önümüzdeki dönemlerde özellikle şu başlıklara odaklanması gerekiyor:
- Satış büyümesinin devam edip etmediği ve bunun hangi marjla gerçekleştiği,
- Brüt ve FAVÖK marjlarında toparlanma olup olmadığı,
- Net parasal pozisyonun yeniden zarar üretip üretmediği,
- Dönen varlıklardaki gerilemenin likidite üzerindeki etkisi,
- Proje ve varlık değerlemelerinin özkaynaklara katkısı.
Özetle, bilanço sağlamlığı SRVGY için önemli bir destek sunarken, 2026/3AB sonuçlarının ana mesajı “yüksek satış büyümesine rağmen zayıflayan kârlılık ve tersine dönen enflasyon muhasebesi etkisi” şeklinde. Şirketin yatırım hikâyesinin güçlenmesi için yalnızca ciro artışı değil, bu büyümenin yeniden daha yüksek brüt marj ve FAVÖK’e dönüşmesi gerekiyor. Yatırım tavsiyesi değildir.