
Açılış
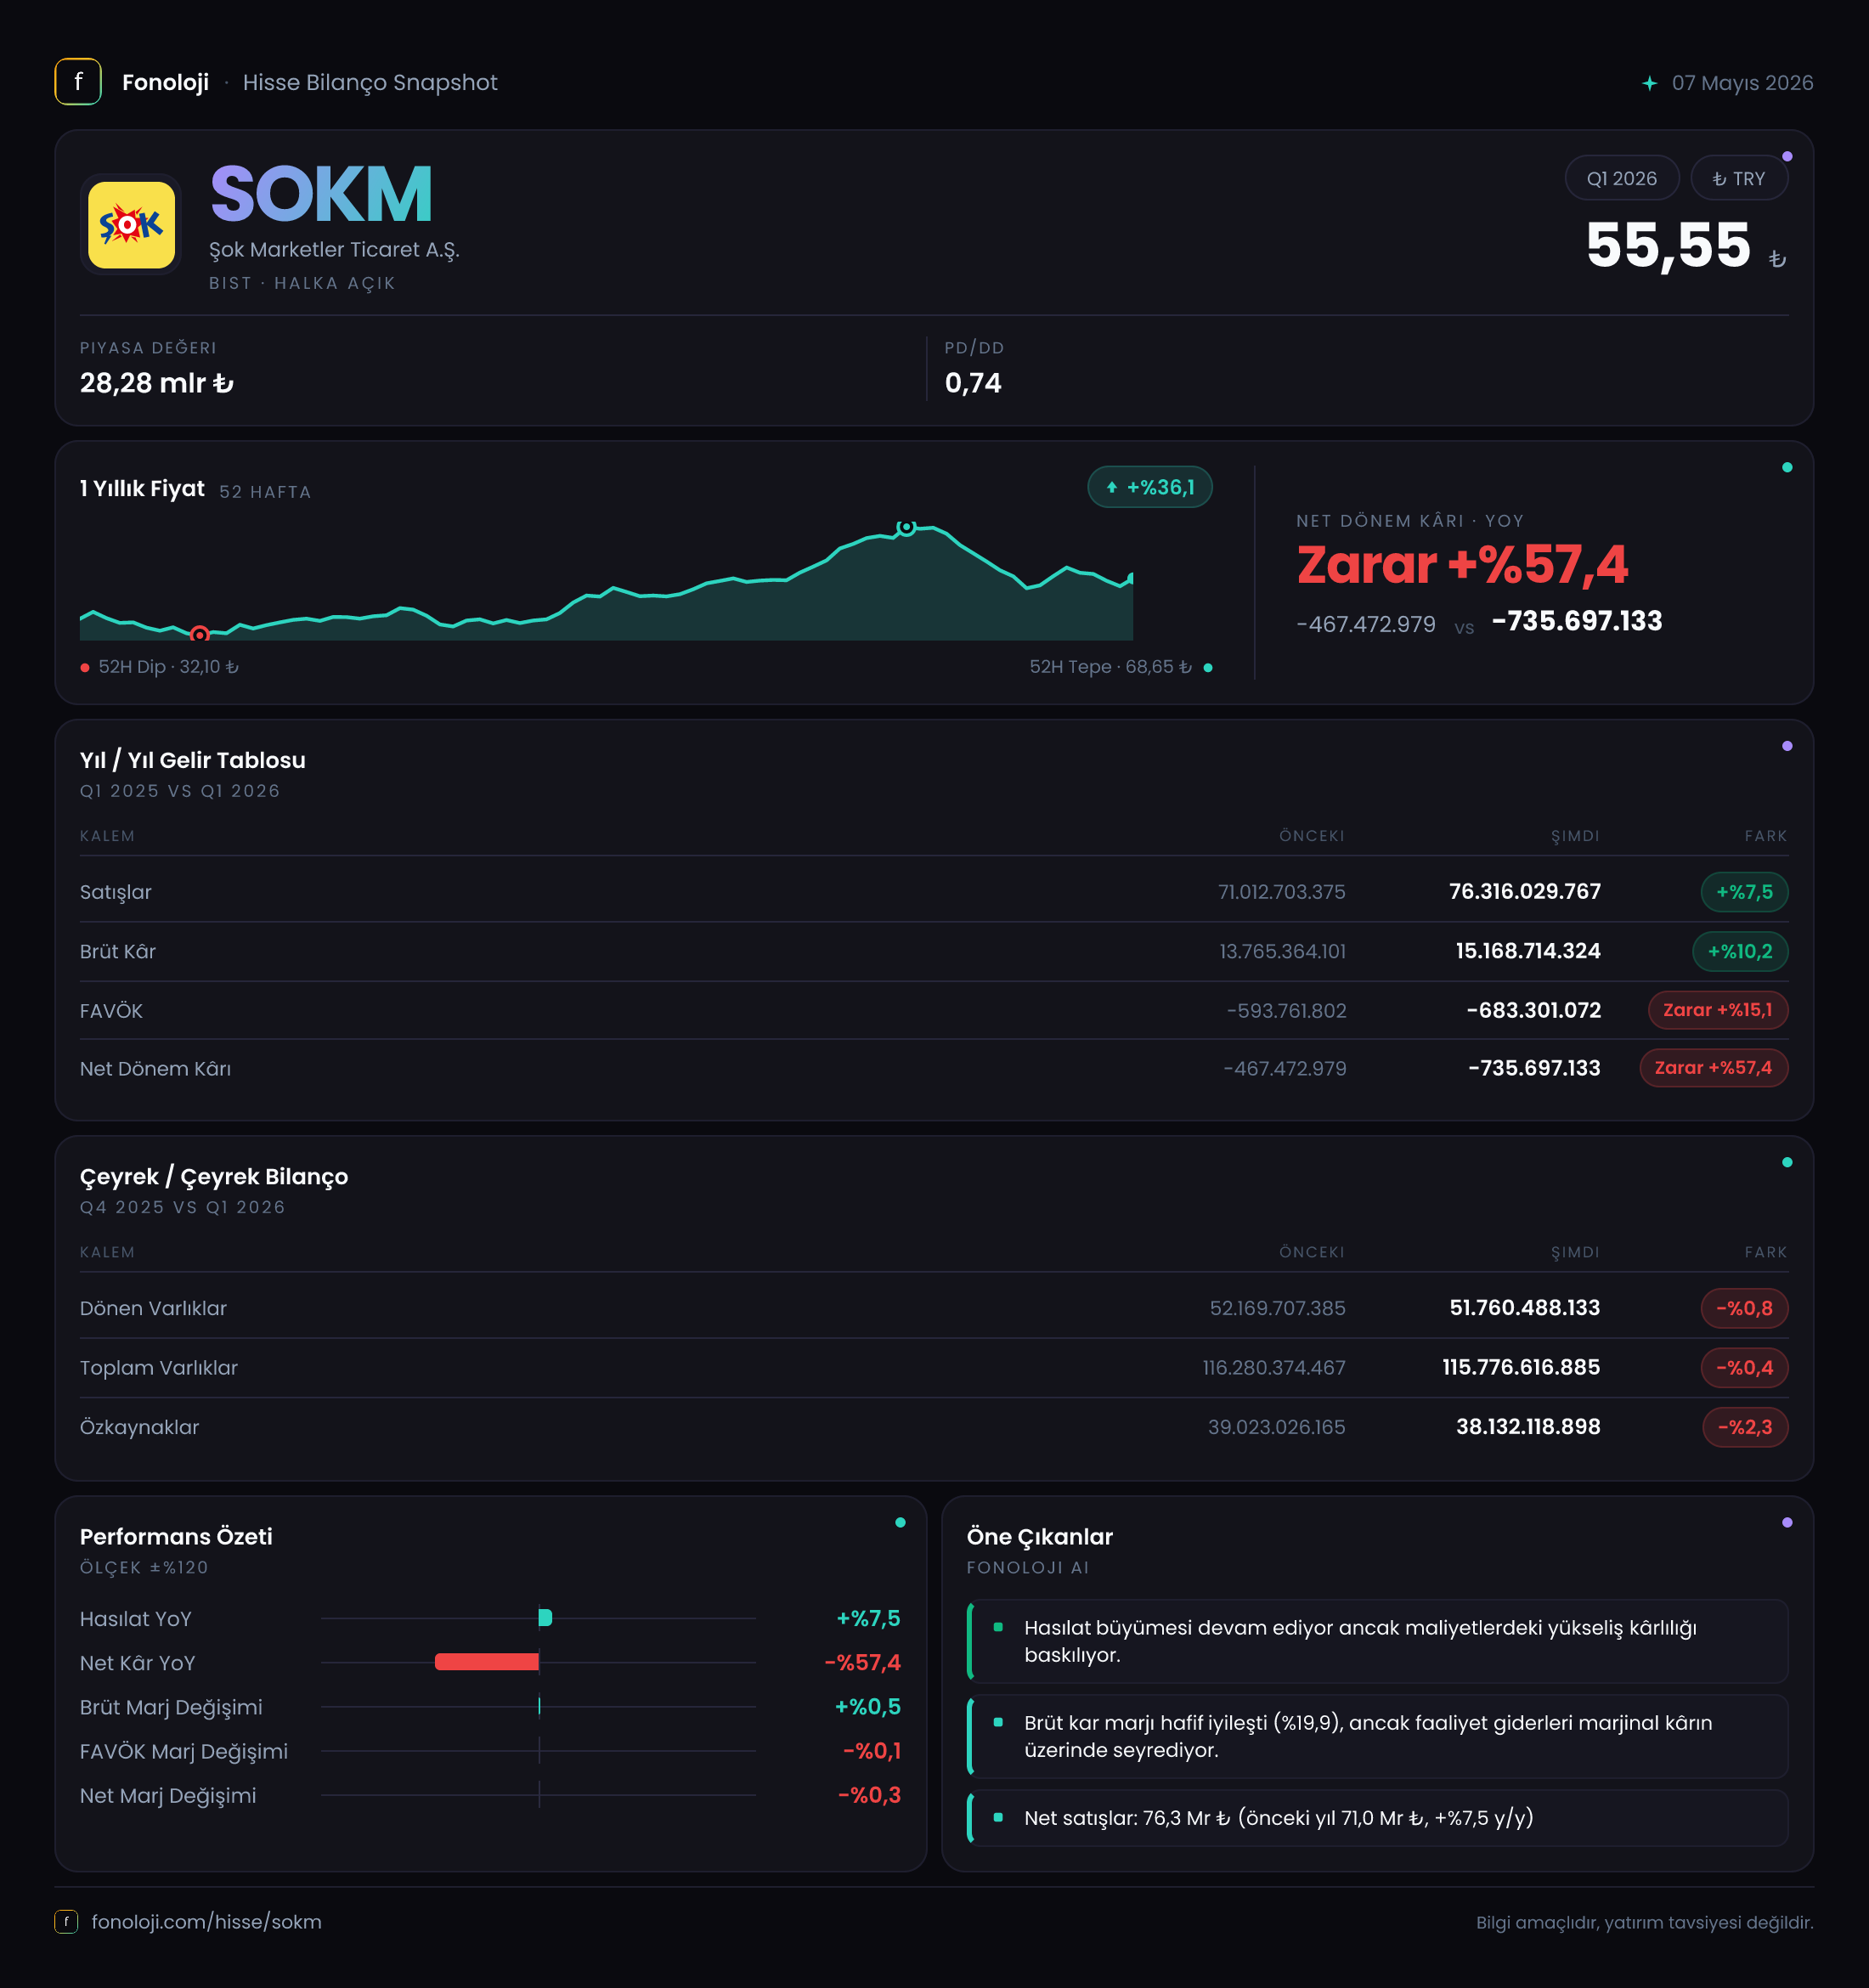
ŞOK Marketler, geniş mağaza ağı ve temel tüketim ürünleri odaklı iş modeliyle yüksek hacim, düşük marj mantığıyla çalışan bir perakende şirketi. 2026’nın ilk çeyreğinde şirketin satışları geçen yılın aynı dönemine göre %7,5 artarak 76,3 milyar TL’ye ulaştı; ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında bu büyüme nominal kaldı ve reel olarak zayıflama işareti verdi. Buna karşın brüt kâr marjı ve özellikle FAVÖK tarafında belirgin bir iyileşme görüldü. Ana sorun ise faaliyet kârlılığındaki toparlanmanın henüz net dönem kârına yansımamış olması: ŞOK, çeyreği 735,7 milyon TL net zararla tamamladı.
Satış Hikayesi
Şirketin satışları 71,0 milyar TL’den 76,3 milyar TL’ye yükseldi. Yıllık artış oranı %7,5 olurken, bu oran yüksek enflasyon ortamında tüketici fiyatlarındaki artışın gerisinde kalıyor. Dolayısıyla ciro nominal olarak büyüse de mağaza trafiği, sepet büyüklüğü ve gerçek tüketim hacmi açısından tablo daha sınırlı görünüyor. Perakendede satışların yalnızca fiyat artışlarıyla büyümesi, şirketin gerçek anlamda pazar payı veya hacim kazandığı anlamına gelmez.
Bu çeyrekte satış performansının yatırımcı açısından ana mesajı şu: ŞOK’un büyümesi devam ediyor, fakat büyümenin kalitesi yakından izlenmeli. Satış artışı enflasyonun belirgin biçimde altında kaldığı için reel bazda daralma ihtimali güçleniyor. Özellikle indirim marketlerinde müşteri başına sepet tutarı fiyat artışlarıyla yükselirken, adet bazında satışların nasıl seyrettiği kritik önem taşıyor. Veride mağaza sayısı, aynı mağaza satışları veya hacim kırılımı bulunmadığından, büyümenin fiyat mı yoksa gerçek talep kaynaklı mı olduğunu kesin olarak ayırmak mümkün değil.
Buna karşılık brüt kârın satışlardan daha hızlı büyümesi olumlu bir ayrışma yarattı. Brüt kâr 13,8 milyar TL’den 15,2 milyar TL’ye çıkarak %10,2 arttı. Bu sonuç, satışlardaki %7,5’lik büyümenin üzerinde. Şirketin ürün karması, tedarik koşulları veya fiyatlama politikası brüt kârlılığı desteklemiş olabilir; ancak bu faktörlerin hangisinin etkili olduğu mevcut veriden net biçimde görülemiyor.
Kârlılık
ŞOK’un brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %19,4 seviyesinden %19,9’a yükseldi. Yaklaşık 0,5 puanlık bu iyileşme, yüksek rekabetin ve düşük fiyat odaklı perakende modelinin olduğu bir sektörde anlamlı. Satışlar enflasyonun altında büyürken brüt kârın daha hızlı artması, en azından ürün bazındaki kârlılığın tamamen bozulmadığını gösteriyor.
Asıl dikkat çekici gelişme FAVÖK tarafında. FAVÖK 40,6 milyon TL’den 456,4 milyon TL’ye yükselerek %1.023,6 arttı. Yüzde değişim son derece yüksek görünse de burada baz etkisi çok güçlü: Geçen yıl aynı çeyrekteki FAVÖK seviyesi oldukça düşüktü. Bu nedenle artışı tek başına olağanüstü bir operasyonel sıçrama olarak okumak doğru olmaz. FAVÖK marjı %0,06’dan yaklaşık %0,60’a yükseldi; yani faaliyet kârlılığında iyileşme var, fakat şirket hâlâ satışlarının her 100 TL’sinden yaklaşık 60 kuruş düzeyinde FAVÖK üretiyor.
Bu marj seviyesi, operasyonel toparlanmanın henüz kırılgan olduğunu gösteriyor. Brüt kâr marjındaki iyileşmenin bir bölümü faaliyet giderleri tarafından tüketilmeye devam ediyor. Personel, kira, lojistik ve mağaza işletme maliyetleri perakende sektöründe FAVÖK marjını sınırlayan başlıca kalemlerdir; ancak bu veride gider kırılımı bulunmadığı için hangi maliyetin baskı yarattığını söylemek mümkün değil.
Net kâr tarafında ise görünüm daha zayıf. Net zarar 467,5 milyon TL’den 735,7 milyon TL’ye genişledi; zarar artışı %57,4 oldu. Net zarar marjı yaklaşık -%0,66’dan -%0,96’ya geriledi. Başka bir ifadeyle şirket faaliyet seviyesinde toparlanırken, finansal ve parasal etkiler sonuca yeterince olumlu yansımadı. FAVÖK’teki yükselişin net zarara dönüşmesi, faaliyet kârlılığının henüz şirketin toplam finansman ve muhasebe etkilerini karşılayacak büyüklüğe ulaşmadığını gösteriyor.
Bilanço Sağlığı
Şirketin toplam varlıkları önceki yıl sonundaki 116,3 milyar TL’den 115,8 milyar TL’ye geriledi; değişim %0,4 ile sınırlı. Dönen varlıklar %0,8 düşüşle 51,8 milyar TL’ye, duran varlıklar ise %0,1 düşüşle 64,0 milyar TL’ye indi. Bu tablo, ilk çeyrekte bilanço büyüklüğünün genel olarak yatay kaldığını gösteriyor.
Özkaynaklar 39,0 milyar TL’den 38,1 milyar TL’ye düşerek %2,3 azaldı. Çeyrekte oluşan 735,7 milyon TL’lik net zarar, özkaynakları aşağı çeken temel unsurlardan biri. Toplam varlıklar yatay kalırken özkaynakların azalması, bilançonun içsel sermaye üretimi açısından güçlenmediğini gösteriyor.
Net borç verisi paylaşılmadığı için net borç/FAVÖK oranı hesaplanamıyor. Bu nokta özellikle önem taşıyor; çünkü FAVÖK 456,4 milyon TL seviyesindeyken, net borçta küçük bir değişim bile kaldıraç oranını yüksek gösterebilir. Yatırımcıların sonraki raporlarda finansal borç, nakit ve kiralama yükümlülüklerini birlikte izlemesi gerekiyor.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyon 5,2 milyar TL olarak gerçekleşti ve geçen yılın aynı dönemindeki 5,0 milyar TL’ye göre %3,8 arttı. Enflasyon muhasebesi altında bu kalem, şirketin parasal varlık ve yükümlülüklerinin enflasyon karşısındaki net etkisini gösterir. Pozitif net parasal pozisyonun gelir tablosuna katkı sağlaması beklenir; ancak bu katkı, işletmenin temel faaliyetlerinden elde ettiği nakit kârla aynı nitelikte değildir.
Buradaki önemli ayrım şu: Şirket 5,2 milyar TL’lik net parasal pozisyon etkisine rağmen net zarar açıklıyor. Bu durum, operasyonel kârlılığın yanı sıra finansman giderleri, amortisman, vergi ve diğer muhasebe kalemlerinin toplam sonuç üzerinde belirleyici olduğunu gösteriyor. Ayrıca net parasal pozisyonun geçen yıla göre yalnızca %3,8 artması, enflasyonun üzerinde büyüyen bir katkı anlamına gelmiyor. Bu nedenle yatırımcı, bu kalemi kalıcı operasyonel performans göstergesi olarak değil, TAS 29 kapsamındaki muhasebesel bir etki olarak değerlendirmeli.
Yatırımcı için Ne Anlama Geliyor?
ŞOK’un ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Satış büyümesi nominal olarak devam ediyor, ancak %7,5’lik artış yüksek enflasyon karşısında reel açıdan zayıf kalıyor.
- Brüt kâr marjı yaklaşık 0,5 puan iyileşiyor ve FAVÖK belirgin biçimde toparlanıyor.
- Buna rağmen FAVÖK marjı yalnızca %0,60 seviyesinde; operasyonel iyileşme henüz güçlü bir kâr üretme kapasitesine dönüşmüş değil.
- Net zarar 735,7 milyon TL’ye yükseliyor ve özkaynaklar %2,3 geriliyor.
- Net borç açıklanmadığı için bilançonun gerçek kaldıraç seviyesi ve faiz taşıma kapasitesi henüz değerlendirilemiyor.
- 2025/12’deki 2,1 milyar TL net zarara kıyasla ilk çeyrek zararı daha düşük olsa da dönemler farklı olduğu için bu karşılaştırma tek başına kalıcı toparlanma kanıtı sayılmamalı; çeyreklik trend için sonraki dönemleri beklemek gerekiyor.
Önümüzdeki raporlarda en kritik göstergeler, satışların enflasyona göre reel gelişimi, FAVÖK marjının %1’in üzerine kalıcı biçimde çıkıp çıkamayacağı, net borç seviyesi ve net zararın daralıp daralmayacağı olacak. Şirket faaliyet kârlılığını artırmayı sürdürürse değerleme hikâyesi güçlenebilir; ancak düşük marj, artan işletme maliyetleri ve belirsiz borçluluk görünümü önemli riskler olmaya devam ediyor.
Yatırım tavsiyesi değildir.