
Açılış
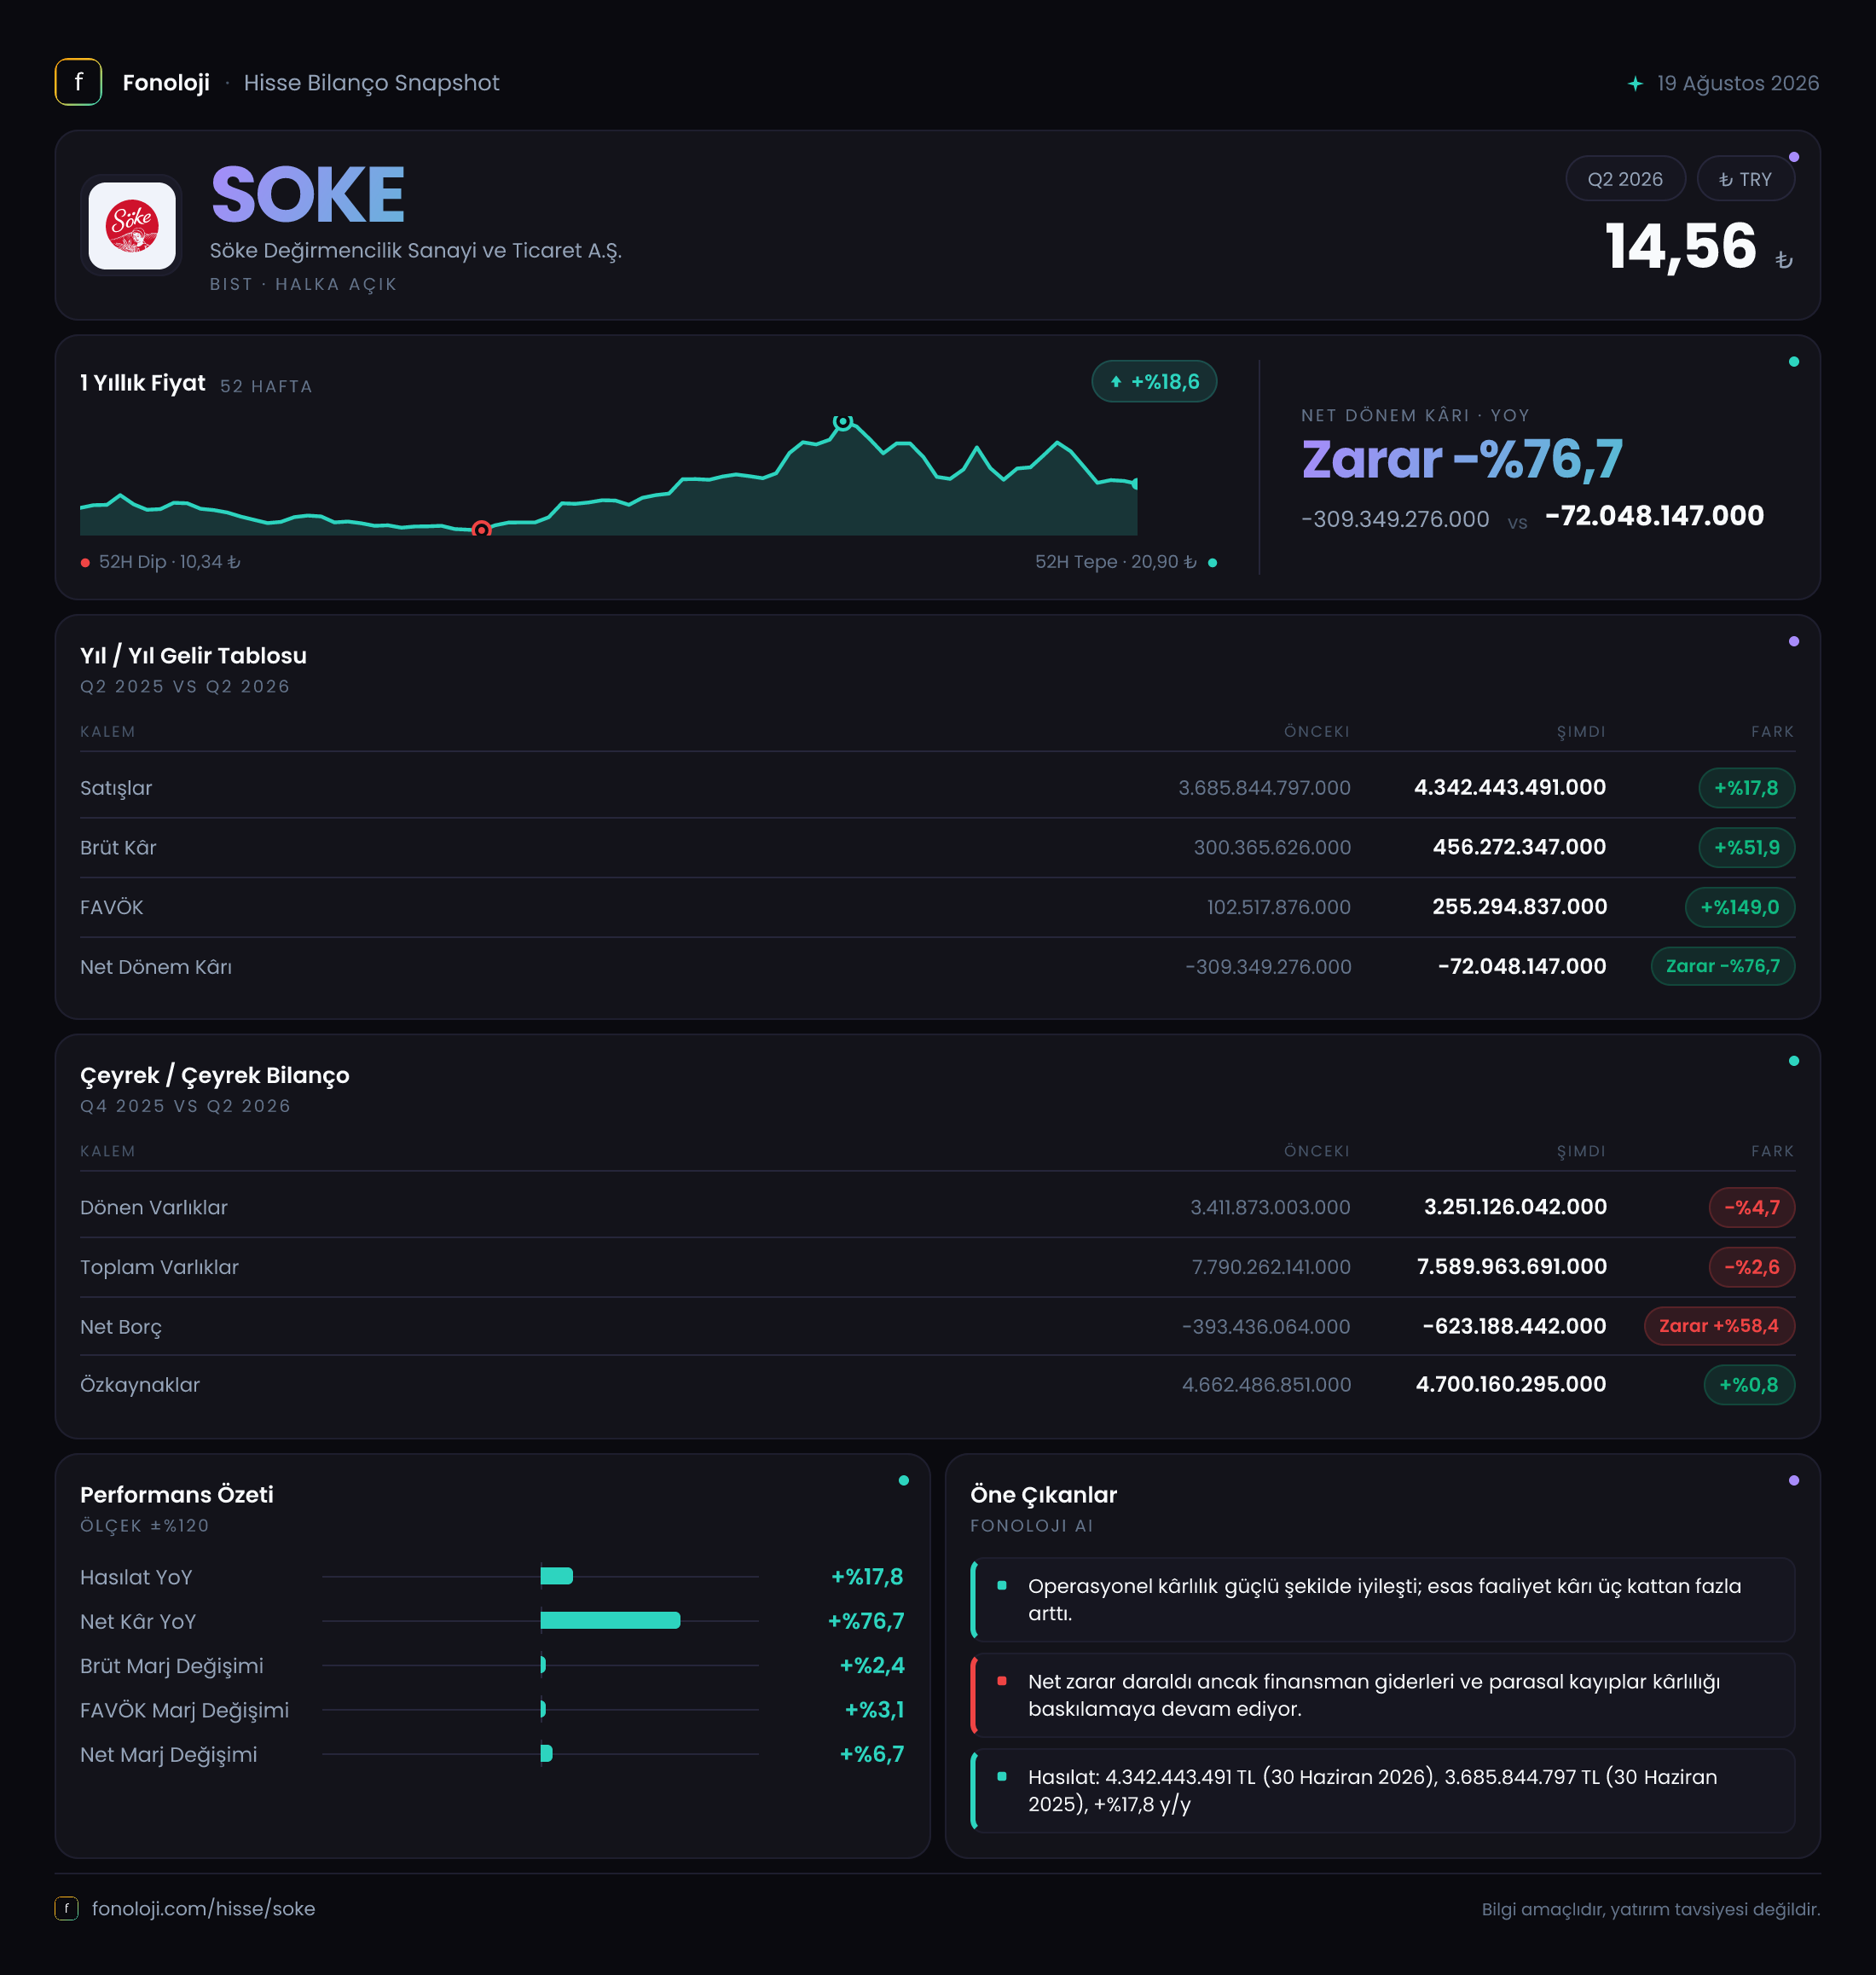
Söke Değirmencilik, un ve tüketici odaklı gıda ürünleri alanında faaliyet gösteren, satışlarını yüksek hacimli ve temel tüketim niteliğindeki ürünlerden sağlayan bir şirket. 2026/6AB döneminde şirketin satışları nominal olarak büyürken, asıl dikkat çekici gelişme brüt kâr ve FAVÖK tarafındaki güçlü toparlanma oldu. Satışlar %17,8 artarak 4,3 milyar TL’ye çıkarken, FAVÖK %149 artışla 255,3 milyon TL’ye yükseldi. Buna rağmen şirket dönem sonunda 72 milyon TL net zarar açıkladı; yani operasyonel iyileşme belirginleşse de finansallar henüz net kârlılık seviyesine taşınmış değil.
| Temel gösterge | 2026/6AB | Önceki yıl aynı dönem | Yorum | |---|---:|---:|---| | Satışlar | 4,3 mlr TL | 3,7 mlr TL | %17,8 nominal büyüme | | Brüt kâr | 456,3 mn TL | 300,4 mn TL | %51,9 artış | | FAVÖK | 255,3 mn TL | 102,5 mn TL | %149 artış | | Net dönem kârı | -72,0 mn TL | -309,3 mn TL | Zarar %76,7 azaldı |
Satış Hikayesi
Söke’nin ilk altı aylık satışları geçen yılın aynı dönemindeki 3,7 milyar TL’den 4,3 milyar TL’ye yükseldi. Yüzde 17,8’lik bu artış, ilk bakışta olumlu görünse de Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında şirketin nominal büyümesinin reel olarak daralmaya işaret etme ihtimali yüksek. Başka bir ifadeyle, satışların TL bazında artması şirketin ürün hacmini veya pazar payını aynı ölçüde artırdığı anlamına gelmiyor; fiyat geçişleri enflasyonun gerisinde kalmış olabilir.
Burada önemli nokta, cirodaki sınırlı büyümeye karşın kârlılık göstergelerinin çok daha hızlı toparlanması. Satışlar %17,8 artarken brüt kâr %51,9 yükseldi. Bu fark, ürün maliyetleri, hammadde fiyatları, ürün karması veya fiyatlama disiplininde şirket lehine bir iyileşme olduğunu gösteriyor. Ancak elinizde çeyreklik satış ve hacim kırılımı bulunmadığı için bu toparlanmanın ne kadarının gerçek hacim artışından, ne kadarının fiyat ve maliyet etkisinden geldiğini kesin olarak ayırmak mümkün değil.
Çeyreklik trend verisi sunulmadığından, satış ivmesinin yılın ilk çeyreğinden ikinci çeyreğine hızlanıp hızlanmadığını değerlendirmek için bir sonraki rapor dönemini beklemek gerekiyor. Özellikle temel gıda şirketlerinde satış büyümesinden çok, tonaj, kapasite kullanımı ve brüt marjın birlikte izlenmesi daha sağlıklı bir çerçeve sunar.
Kârlılık
Şirketin kârlılık hikâyesi bu dönemin en güçlü tarafı. Brüt kâr marjı geçen yılın aynı dönemindeki yaklaşık %8,1’den %10,6’ya yükseldi. Yaklaşık 2,5 puanlık bu iyileşme, satışların yalnızca büyümediğini; satışların içinde şirkete kalan brüt katkının da güçlendiğini gösteriyor.
FAVÖK marjı ise %2,8’den %5,9’a çıktı. FAVÖK’ün 102,5 milyon TL’den 255,3 milyon TL’ye yükselmesi, faaliyet giderlerinin ciroya oranında daha iyi kontrol sağlandığını veya brüt kâr artışının giderlerin üzerinde kaldığını düşündürüyor. FAVÖK’teki %149’luk artış, satış büyümesinin oldukça üzerinde ve operasyonel kaldıraç açısından olumlu bir sinyal.
Bununla birlikte operasyonel toparlanma henüz net kâra dönüşmedi. Şirket geçen yılın aynı döneminde 309,3 milyon TL net zarar açıklarken, bu dönemde zarar 72 milyon TL’ye geriledi. Net zarar marjı yaklaşık -%8,4’ten -%1,7’ye iyileşti; bu önemli bir toparlanma olsa da sonuç hâlâ negatiftir.
Brüt kâr ile FAVÖK arasındaki farkın görece sınırlı olması, faaliyet giderlerinin hâlen önemli bir yük oluşturduğunu gösteriyor. Ayrıca net parasal pozisyon zararı ve diğer finansal kalemler, faaliyet kârındaki iyileşmenin tamamının net kâra yansımasını engelliyor. Dolayısıyla yatırımcı açısından kritik eşik, FAVÖK marjının mevcut seviyesini korurken şirketin net zarar bölgesinden çıkıp çıkamayacağı olacak.
Bilanço Sağlığı
Söke’nin bilançosunda ilk dikkat çeken unsur, net borç kalemindeki iyileşme. Net borç, önceki yıl sonundaki 393,4 milyon TL’den 623,2 milyon TL net nakit pozisyonuna dönmüş durumda. Veride net borcun eksi gösterilmesi, şirketin borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu ifade ediyor. Bu nedenle finansal risk açısından şirketin borç taşıyan bir yapıdan ziyade net nakit üreten bir yapıya yaklaştığı görülüyor.
Net nakit pozisyonundaki yaklaşık 1,0 milyar TL’lik iyileşme, bilanço açısından güçlü bir değişim. Borç servis baskısının azalması, faiz maliyetlerinin kontrol edilmesi ve işletme sermayesi dalgalanmalarına karşı esneklik sağlanması bakımından olumlu. Altı aylık FAVÖK üzerinden basit bir karşılaştırma yapıldığında net nakit, FAVÖK’ün yaklaşık 2,4 katına denk geliyor; ancak bu oran yıllıklandırılmış FAVÖK olmadığı için yalnızca yön gösterici kabul edilmeli.
Toplam varlıklar önceki yıl sonuna göre %2,6 azalarak 7,6 milyar TL’ye geriledi. Dönen varlıklar %4,7 düşüşle 3,3 milyar TL’ye, duran varlıklar ise %0,9 düşüşle 4,3 milyar TL’ye indi. Buna karşın özkaynaklar 4,7 milyar TL seviyesinde korunarak %0,8 arttı. Varlıkların hafif gerilemesine rağmen özkaynakların yatay kalması, bilançonun sermaye tarafında belirgin bir zayıflama olmadığını gösteriyor. Yine de nakit, stok ve ticari alacakların detayları paylaşılmadığı için likidite kalitesini daha derin analiz etmek mümkün değil.
Net Parasal Pozisyon (TAS 29)
Net parasal pozisyonun -132,3 milyon TL olması, enflasyon muhasebesi kapsamında şirketin net parasal kayıp yazdığını gösteriyor. Bu kalem geçen yılın aynı dönemindeki -131,8 milyon TL’ye oldukça yakın; değişim yalnızca %0,4 düzeyinde. Yani şirketin enflasyon muhasebesinden kaynaklanan parasal kaybı yüksek olmakla birlikte, geçen yıla göre anlamlı biçimde kötüleşmemiş.
TAS 29 kapsamında negatif net parasal pozisyon, şirketin parasal yükümlülüklerinin parasal varlıklarından daha yüksek olduğu veya dönem içindeki parasal pozisyonunun enflasyon karşısında kayıp ürettiği anlamına gelir. Bu zarar, operasyonel performanstan farklı bir katmandır. Söke’nin FAVÖK’ü güçlü biçimde artmasına rağmen net zarar açıklamasında bu kalemin yanı sıra diğer finansal giderlerin de etkisi bulunabilir.
Burada olumlu olan, net parasal kaybın faaliyet kârlılığındaki iyileşmeyi tamamen tersine çevirecek ölçüde artmamış olmasıdır. Ancak net kâra geçiş için şirketin yalnızca brüt marjını değil, parasal kayıpları ve finansal giderleri de yönetmesi gerekiyor.
Yatırımcı için Ne Anlama Geliyor?
Söke’nin 2026/6AB sonuçları, operasyonel toparlanmanın belirginleştiği ancak net kârlılığın henüz tamamlanmadığı bir döneme işaret ediyor. En güçlü fırsat, brüt marjın %8,1’den %10,6’ya, FAVÖK marjının ise %2,8’den %5,9’a çıkması. Bu marj kazanımları kalıcı hâle gelirse, şirket düşük satış büyümesine rağmen daha yüksek kâr üretebilir.
Diğer tarafta satışların enflasyonun gerisinde kalması, reel büyüme ve hacim konusunda soru işareti yaratıyor. Ayrıca şirket hâlâ 72 milyon TL net zarar açıklıyor. Bu nedenle yatırımcıların önümüzdeki dönemde özellikle şu başlıklara odaklanması gerekir:
- FAVÖK marjının %5,9 seviyesini koruyup korumadığı,
- Satış büyümesinin fiyat artışından mı, gerçek hacim artışından mı geldiği,
- Net parasal kaybın ve finansal giderlerin net kâra etkisi,
- Net nakit pozisyonunun faaliyetlerden yaratılan nakitle desteklenip desteklenmediği,
- Şirketin net zarar bölgesinden kalıcı biçimde çıkıp çıkamayacağı.
Özetle veri, Söke’de bilanço riskinin azaldığını ve operasyonel verimliliğin güçlendiğini gösteriyor. Ancak yatırım tezinin tamamlanması için güçlü FAVÖK performansının sürdürülebilir olması ve bunun net kâra dönüşmesi gerekiyor. Yatırım tavsiyesi değildir.