
Açılış
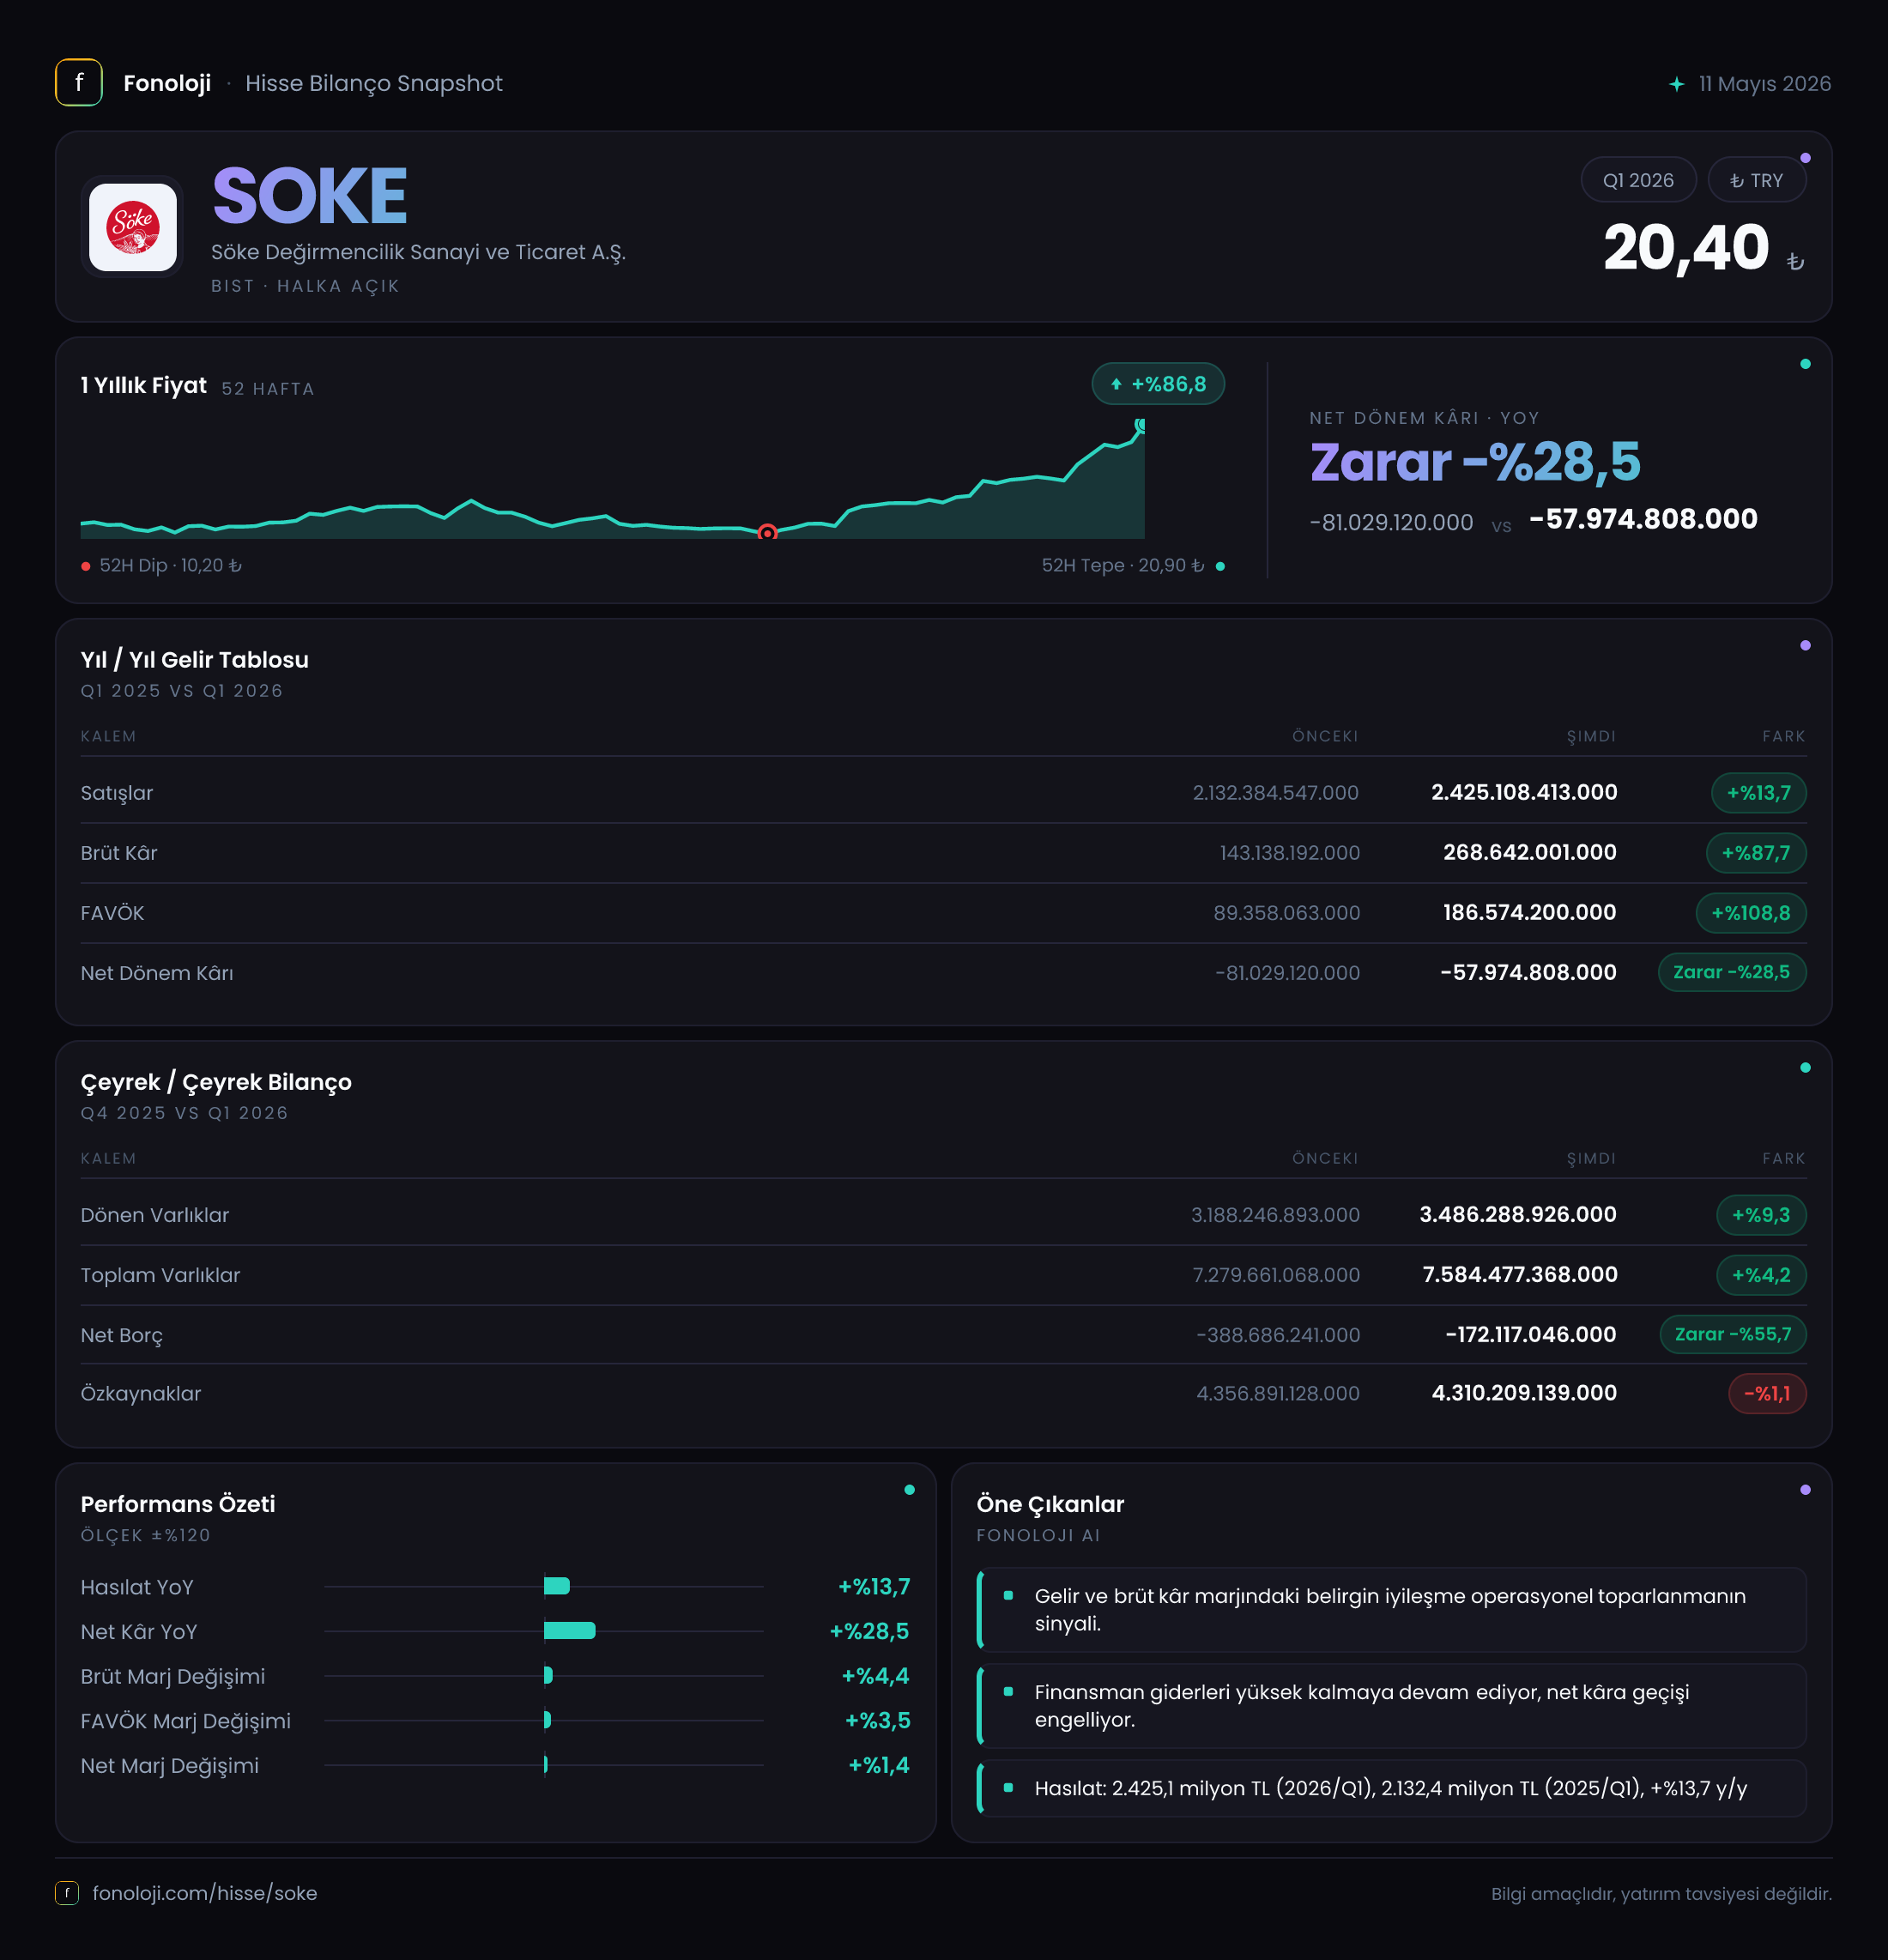
Söke Değirmencilik, un ve değirmencilik ürünleri alanında faaliyet gösteren, gıda zincirinin temel girdilerinden birini üreten bir şirket. 2026’nın ilk çeyreğinde şirketin satışları nominal olarak büyürken, asıl dikkat çekici gelişme kârlılıkta yaşandı: brüt kâr %87,7, FAVÖK ise %319,1 arttı. Buna rağmen dönem hâlâ 60,2 milyon TL net zararla kapandı. Bu tablo, operasyonel verimliliğin belirgin biçimde toparlandığını; ancak bu iyileşmenin henüz net kâra tam olarak yansımadığını gösteriyor.
Bilanço tarafında şirketin 172,1 milyon TL net nakit pozisyonu bulunuyor. Ancak bu rakam, önceki yıl sonundaki 388,7 milyon TL net nakde göre gerilemiş durumda. Dolayısıyla Söke’nin borçluluk riski hâlâ sınırlı görünse de nakit tamponunun zayıfladığı ve işletme sermayesi dinamiklerinin yakından izlenmesi gerektiği bir çeyrek geride kaldı.
Satış Hikayesi
Söke’nin ilk çeyrek satışları geçen yılın aynı dönemindeki 2,1 milyar TL’den 2,4 milyar TL’ye yükselerek %13,7 arttı. Nominal olarak bakıldığında bu, şirketin gelir üretmeye devam ettiğini gösteriyor. Ancak Türkiye’de %30’un üzerinde seyreden enflasyon dikkate alındığında, satış büyümesi enflasyonun gerisinde kalıyor. Bu nedenle cirodaki artış, reel anlamda güçlü bir büyümeye işaret etmiyor; aksine satış hacmi, ürün fiyatları veya ürün karması açısından baskı yaşanmış olabilir.
Veri setinde hacim, tonaj ve fiyat kırılımı bulunmadığı için satış artışının ne kadarının fiyatlardan, ne kadarının gerçek talep veya hacim artışından kaynaklandığını söylemek mümkün değil. Bununla birlikte, satışların %13,7 artmasına karşılık brüt kârın %87,7 yükselmesi, şirketin yalnızca daha fazla satış yapmadığını; satışların niteliğini veya maliyet yönetimini de iyileştirdiğini gösteriyor.
Çeyreklik karşılaştırma açısından elimizde yalnızca 2025/3 dönemi bulunuyor. Bu nedenle 2026’nın ilk çeyreğinin 2025’in son çeyreğine göre ivme kazanıp kazanmadığını ölçmek mümkün değil. Özellikle gıda ve un sektöründe hammadde fiyatları, stok devir hızı ve dönemsel talep değişimleri önemli olduğundan, sonraki çeyreklerde satış büyümesinin enflasyonun üzerine çıkıp çıkmadığı kritik olacak.
Kârlılık
Kârlılık cephesinde şirketin görünümü satışlardan çok daha güçlü. Brüt kâr 143,1 milyon TL’den 268,6 milyon TL’ye çıkarak yaklaşık iki katına yaklaştı. Bu gelişmeyle brüt kâr marjı geçen yılki yaklaşık %6,8 seviyesinden %11,2’ye yükseldi. Yani Söke, her 100 TL’lik satıştan geçen yıl yaklaşık 6,8 TL brüt kâr üretirken bu çeyrekte bunu 11,2 TL’ye çıkardı.
Marjdaki 4,4 puanlık artış, hammadde maliyetleri, ürün fiyatlaması ve ürün karmasının şirket lehine geliştiğine işaret ediyor. Ancak veri setinde un, buğday veya diğer girdilerin maliyet hareketleri yer almadığından, bu iyileşmenin ne kadarının kalıcı olduğu henüz net değil. Gıda şirketlerinde hammadde fiyatlarındaki hızlı değişimler, birkaç çeyrek içinde brüt marjı yeniden aşağı çekebilir.
FAVÖK 39,5 milyon TL’den 165,5 milyon TL’ye yükseldi. Bu artış %319,1 ile oldukça güçlü görünürken FAVÖK marjı da yaklaşık %1,9’dan %6,9’a çıktı. Brüt kâr marjındaki iyileşmenin FAVÖK marjına da yansıması, operasyonel giderlerin satışlara oranla daha kontrollü seyrettiğini gösteriyor. Başka bir ifadeyle, şirket brüt kârdaki kazanımın önemli bir bölümünü operasyonel kârlılığa taşıyabilmiş.
Ancak net kâr hâlâ negatif. Net dönem zararı geçen yılki 72,5 milyon TL’den 60,2 milyon TL’ye geriledi; zarar tutarındaki iyileşme %16,9 oldu. Net zarar marjı da yaklaşık -%3,5’ten -%2,5’e yükseldi. FAVÖK’ün pozitif ve güçlü olmasına rağmen net zararın sürmesi, FAVÖK sonrasındaki kalemlerin şirket üzerindeki etkisinin devam ettiğini gösteriyor. Bu kalemlerin ayrıntısı paylaşılmadığı için net zararın ne kadarının finansman giderleri, amortisman, vergi veya diğer unsurlardan kaynaklandığı konusunda kesin hüküm kurulamıyor.
Bilanço Sağlığı
Söke’nin toplam varlıkları önceki yıl sonuna göre %4,2 artarak 7,6 milyar TL’ye ulaştı. Bu artışın ana kaynağı dönen varlıklar oldu; dönen varlıklar 3,2 milyar TL’den 3,5 milyar TL’ye yükseldi. Duran varlıklar ise 4,1 milyar TL civarında yatay kaldı. Bu yapı, çeyrek içinde büyümenin daha çok işletme sermayesi tarafında gerçekleştiğini gösteriyor.
Özkaynaklar 4,4 milyar TL’den 4,3 milyar TL’ye geriledi. Gerileme yalnızca %1,1 ile sınırlı olsa da şirketin net zarar üretmeye devam etmesi, özkaynakların güçlenmesini zorlaştırıyor. Buna rağmen toplam varlıkların yaklaşık %57’sinin özkaynaklarla finanse edilmesi, bilanço sermaye yapısının hâlâ makul bir dayanıklılığa sahip olduğunu gösteriyor.
Net borç tarafında şirketin pozisyonu teknik olarak negatif; yani net borç yerine net nakit taşıyor. Net borç -388,7 milyon TL’den -172,1 milyon TL’ye yükseldi. İşaretin negatif olması şirketin net nakitte kaldığını, ancak net nakit miktarının azaldığını ifade ediyor. Bu değişim, borçlanma riskinin arttığı anlamına gelmekten çok, nakit tamponunun daraldığını gösteriyor.
Cari dönemde net borç/FAVÖK rasyosu yaklaşık -1,0x seviyesinde. Bu, şirketin net borcu bulunmadığını ve yaklaşık bir yıllık FAVÖK’ü kadar net nakit taşıdığını gösteriyor. Dolayısıyla bilanço şu aşamada yüksek kaldıraçlı değil. Yine de nakit pozisyonundaki gerilemenin devam edip etmediği, özellikle stoklar ve ticari alacaklar açısından takip edilmeli.
Net Parasal Pozisyon (TAS 29)
Enflasyon muhasebesi kapsamında net parasal pozisyon zararı bu çeyrekte 36,8 milyon TL oldu. Geçen yıl aynı dönemdeki 56,4 milyon TL’lik zarara göre kayıp %34,8 azaldı. Bu, şirketin yüksek enflasyon ortamındaki parasal pozisyon etkisinin geçen yıla kıyasla daha sınırlı kaldığını gösteriyor.
Ancak burada önemli nokta, net parasal pozisyon zararının tamamen ortadan kalkmamış olması. Şirketin nakit, ticari alacak ve borçlarının vade yapısı ile parasal varlık-yükümlülük dengesi, TAS 29 sonucunu doğrudan etkiliyor. Zararın azalması olumlu olsa da bunun operasyonel bir kâr olmadığını; enflasyon muhasebesi kapsamında parasal kalemlerin yeniden değerlenmesinden kaynaklanan bir sonuç olduğunu unutmamak gerekir.
Net zarar ile FAVÖK arasındaki farkın değerlendirilmesinde TAS 29 etkisi de dikkate alınmalı. 165,5 milyon TL FAVÖK üreten şirketin, 36,8 milyon TL net parasal pozisyon zararı ve diğer FAVÖK altı kalemler nedeniyle net zararda kalması, operasyonel performans ile muhasebe bazlı nihai sonuç arasındaki ayrışmayı ortaya koyuyor.
Yatırımcı için Ne Anlama Geliyor?
Söke’nin 2026 ilk çeyrek sonuçları iki farklı hikâyeyi aynı anda anlatıyor:
- Fırsat tarafında, brüt marjın %6,8’den %11,2’ye, FAVÖK marjının ise %1,9’dan %6,9’a yükselmesi dikkat çekici bir operasyonel toparlanma sunuyor.
- Bilanço tarafında, şirketin hâlâ 172,1 milyon TL net nakitte olması finansal riskin kontrol altında kaldığını gösteriyor.
- Risk tarafında, satış büyümesinin %13,7 ile enflasyonun altında kalması reel büyüme açısından soru işareti yaratıyor.
- Net kârın hâlâ 60,2 milyon TL zarar seviyesinde olması, operasyonel iyileşmenin henüz hissedar kârlılığına dönüşmediğini ortaya koyuyor.
- Net nakdin önceki yıl sonuna göre azalması ve özkaynakların gerilemesi, nakit yaratımının ve işletme sermayesinin izlenmesini gerektiriyor.
Bu çeyrekte ana soru, marj iyileşmesinin sürdürülebilir olup olmadığı. Eğer Söke önümüzdeki dönemlerde satış büyümesini enflasyonun üzerine taşıyabilir ve FAVÖK marjını %6-7 bandında koruyabilirse, net zarardan kâra geçiş ihtimali güçlenir. Buna karşılık satışlar nominal olarak büyümeye devam ederken hammadde maliyetleri yeniden yükselirse, ilk çeyrekteki marj kazanımlarının kalıcılığı sorgulanacaktır. Yatırım tavsiyesi değildir.